DDR4合约价同比暴涨369%,8Gb颗粒从3.2美元涨至15美元;2026年上半年,佰维存储、德明利股价区间涨幅双双超过300%,江波龙净利润达107.18亿元。存储超级周期,正从涨价预期兑现为财报与股价的双重爆发。
全球存储模组市场正进入AI算力主导的结构性高增长周期。据《报告》,2026年全球存储模组市场规模预计达2470亿美元,同比增长23.5%;中国市场增速领跑全球,2026年规模预计突破1000亿美元、同比增长25%,占全球比重超40%。AI算力需求爆发叠加国际原厂收缩中低端产能,为国产替代打开空间。
近日,集微咨询(JW Insights)正式发布《2026H1全球半导体存储模组行业上市公司研究报告》(以下简称《报告》)。《报告》围绕行业概述、财务数据分析、关键发现等五大章节,覆盖19家国际巨头、7家国内上市公司与5家国内未上市新锐。
以下为内容精选:
超级周期:原厂收缩点燃涨价引擎
自2023年起,三星、SK海力士、美光全面退出低附加值的DDR3/DDR4及消费级NAND。2026年一季度DDR4合约价同比暴涨369%;据TrendForce,二季度DRAM合约价环比上涨58%-63%、NAND上涨70%-75%,全年DRAM涨幅预期上修至250%-280%。DRAM、NAND、HBM供需缺口分别达4.9%、4.2%、5.1%,短缺预计持续至2028年。
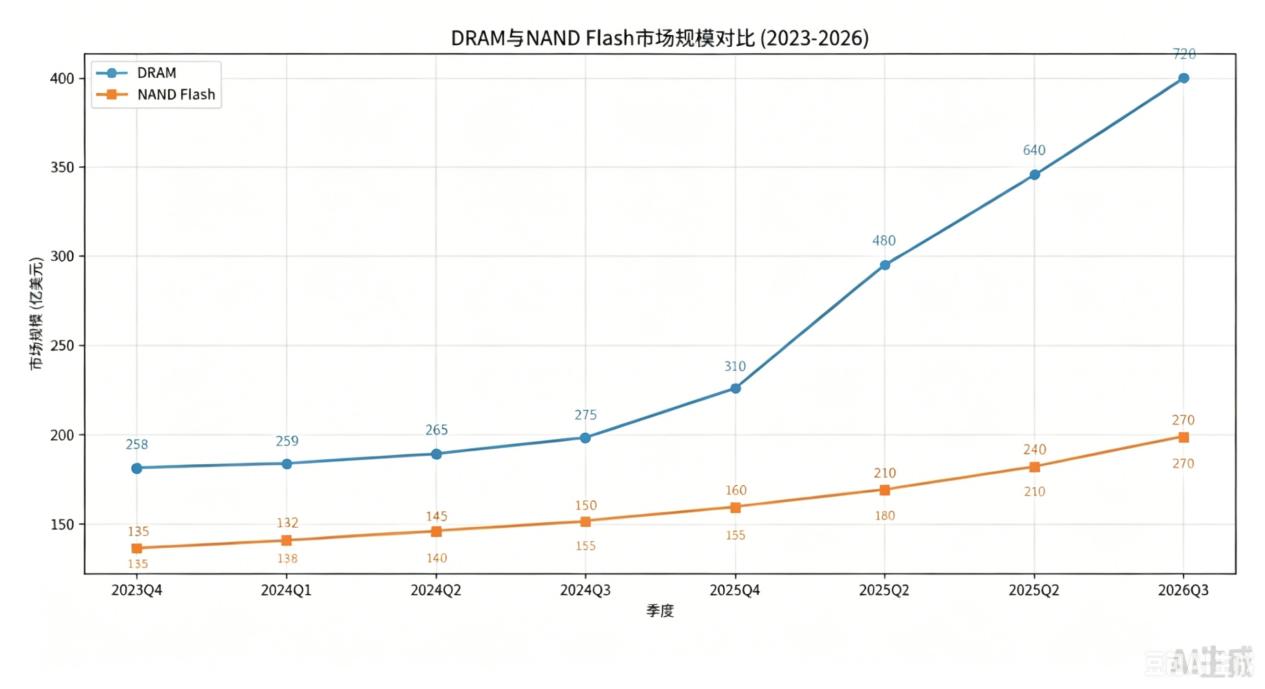
图1 DRAM与NAND Flash市场规模对比(2023-2026)(资料来源:集微咨询(JW Insights))
业绩爆发:七家上市公司上半年集体高增
《报告》显示,2026年上半年七家A股存储公司业绩全面兑现。香农芯创以602.04亿元营收居首;江波龙以240.88亿元营收、107.18亿元净利润领跑盈利端;德明利实现169.11亿元营收、60.17亿元净利润,成功扭亏为盈;佰维存储营收155.75亿元、净利润71.48亿元。成长性指标更为惊人:江波龙营业利润同比增长23679.72%,德明利增长4473.22%,佰维存储每股收益同比增长3096.08%。
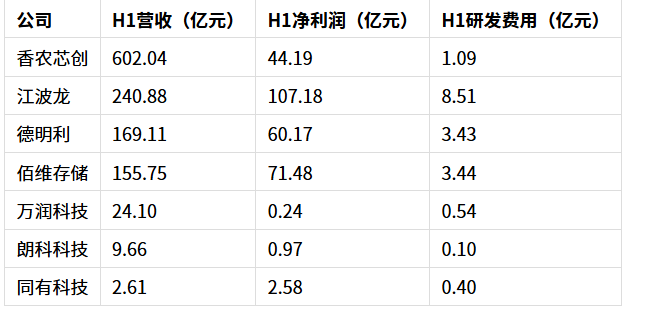
表1 七家上市公司2026年上半年财务摘要(资料来源:集微咨询(JW Insights))
盈利质量:模组龙头毛利率逼近60%
盈利端呈“极端分化”格局:江波龙毛利率达58.90%、净资产收益率80.02%,自研主控叠加“Lexar”品牌溢价;德明利净资产收益率达92.24%,利润转化能力凸显;佰维存储毛利率54.81%、净利率45.89%;同有科技依托企业级存储高壁垒,净利率达98.86%(含非经常性收益);香农芯创则以分销高周转实现净资产收益率67.98%。
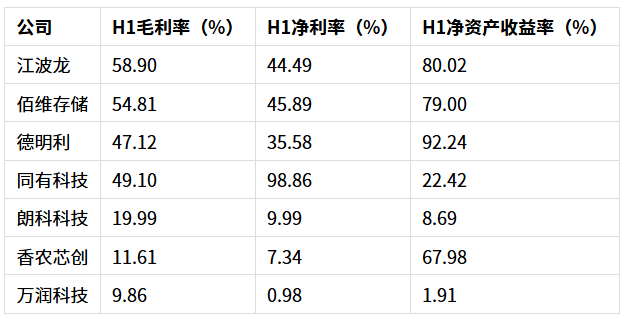
表2 七家上市公司2026年上半年盈利能力(资料来源:集微咨询(JW Insights))
股价共振:佰维、德明利涨幅超300%
二级市场同步兑现周期逻辑。2026年上半年,佰维存储以330.99%的区间涨幅成为“涨幅王”,德明利以306.62%紧随其后,香农芯创、万润科技分别上涨107.84%、58.21%。《报告》认为,本轮普涨是“行业周期+业绩弹性+估值预期+资金轮动”的综合结果。
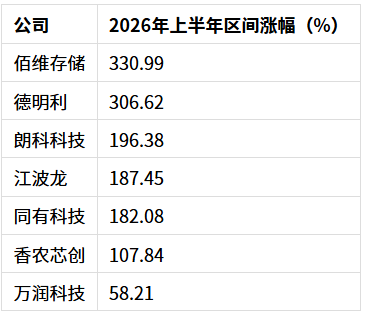
表3 七家上市公司2026年上半年股价区间涨跌幅(资料来源:集微咨询(JW Insights))
国产替代:本土化率迈向55%之后
竞争格局呈“三层梯队”:三星、SK海力士、美光垄断全球85%以上份额;国内上市公司2026年国内市场份额超50%。存储模组国产化率已从2021年的28%提升至55%,eMMC国内市占率达80%、入门级SSD电商份额75%、工业级42%、车规级37%。上游同步突破:长鑫存储DDR5速率达8000Mbps、全球市占率8%;长江存储232层3D NAND量产良率超95%,并实现对三星的专利授权输出。
展望未来,《报告》预计AI服务器仍将是第一驱动力——单台AI服务器DRAM/NAND用量分别为传统服务器的8倍/3倍,2026年HBM市场规模将达546-600亿美元、占DRAM近40%。国产模组厂将从“成本替代”向“技术+品牌”升级,深度融入全球AI存储产业链。
目前,《2026H1全球半导体存储模组行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。