2026年上半年,伴随下游需求回暖与国产替代提速,中国电源管理芯片上市公司交出亮眼成绩单:21家样本企业合计营业收入约263.38亿元,同比增长29.02%,行业复苏信号愈发清晰。
电源管理芯片承担电能变换、分配与检测等核心功能,是电子产品的“心脏”。据Precedence Research预测,全球PMIC市场规模有望在2034年突破790亿美元。中国作为全球最大的模拟芯片消费市场,2017—2024年复合增长率约5.8%,2025—2029年复合年增长率预计达8.3%,增长动能充足。
近日,集微咨询(JW Insights)正式发布《2026H1中国电源管理芯片行业上市公司研究报告》。报告以士兰微、圣邦股份、纳芯微等21家A股上市公司为样本,从行业概述、财务数据、企业格局等维度系统梳理行业2026年中报表现。
以下是《报告》内容精选:
整体业绩:营收263.38亿元、同比增长29.02%
2026年上半年,样本上市公司总收入约263.38亿元(加权数据),同比上涨29.02%;毛利总计82.08亿元,研发费用占营业总收入的平均值约22.04%。规模企业以高营收体量与高毛利产品拉动盈利,中小厂商则以研发投入换取市场拓展,行业增长活力凸显。
头部格局:士兰微、圣邦股份、纳芯微稳居营收前三
2026年中报显示,营业总收入前三为士兰微(72.62亿元)、圣邦股份(25.95亿元)、纳芯微(25.40亿元);营收增速前三为晶丰明源(98.54%)、明微电子(69.26%)、思瑞浦(69.19%)。纳芯微上半年营收已达2025年全年的75.4%,汽车电子、工业等高景气赛道放量是核心驱动力。头部企业凭借业务布局、产能规模与客户资源优势,构筑显著规模壁垒(见表1)。
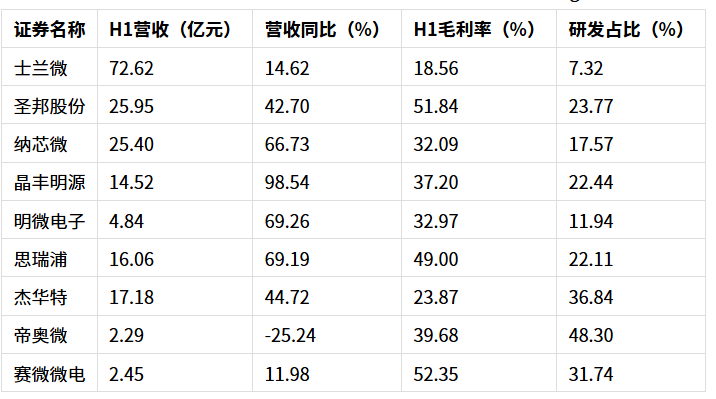
表1 2026H1样本上市公司核心财务指标(资料来源:集微咨询(JW Insights))
盈利与研发:高毛利与高投入并行,业绩分化加剧
净利润方面,圣邦股份以4.22亿元居首,士兰微(3.69亿元)、思瑞浦(3.08亿元)紧随其后;毛利率前三为赛微微电(52.35%)、圣邦股份(51.84%)、思瑞浦(49.00%),技术壁垒与定价优势凸显。研发方面,杰华特上半年研发费用达6.33亿元跃居榜首,圣邦股份(6.17亿元)、士兰微(5.32亿元)位列其后;“研发费用/营业总收入”占比前三为帝奥微(48.30%)、杰华特(36.84%)、赛微微电(31.74%),高投入正成为构筑技术护城河的关键。
资本市场:板块半年普涨,杰华特股价上涨253.44%
2026年上半年(1月1日—6月30日)板块股价普涨:杰华特涨幅达253.44%,富满微(170.18%)、帝奥微(134.55%)、思瑞浦(127.73%)、圣邦股份(109.03%)、必易微(108.79%)相继翻倍;杰华特总市值从195.57亿元跃升至691.24亿元。业绩高增长、赛道景气度向上的企业更受资本青睐。
国产替代:海外厂商仍占八成份额,车规与AI打开成长空间
格局方面,TI、MPS等海外厂商在国内市场占比仍超80%,其中德州仪器(19%)、亚德诺(13%)、英飞凌(10%)保持领先。增量方面,新能源汽车单车PMIC用量已从2015年的35—40颗增至2024年的80—85颗,单车价值量从传统燃油车的5—10美元提升至电动车的50—100美元。中国模拟芯片市场规模变化如图1所示,政策与需求双重推动下,国产替代正加速推进。
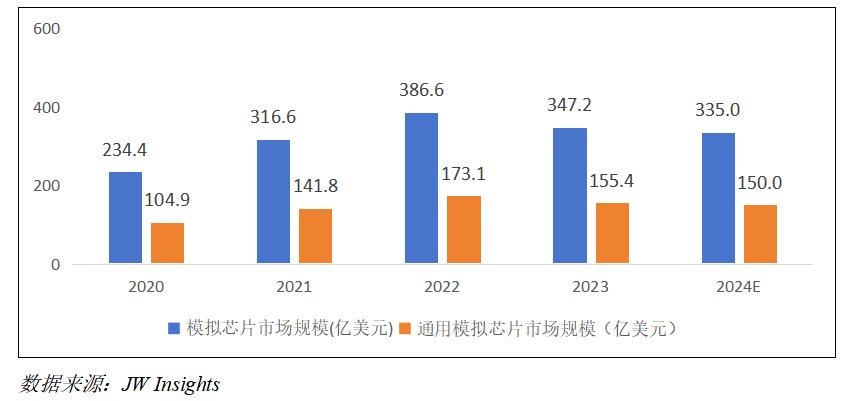
图1 中国模拟芯片与通用模拟芯片市场规模(资料来源:集微咨询(JW Insights))
《报告》指出,行业资源将进一步向头部及高研发、高增长企业倾斜,“头部规模化、细分专精化”格局逐步成型;依托下游需求红利,国内企业将在模拟芯片、电源管理等细分领域加速国产替代,向车规、工业等高附加值场景持续突破。
目前,《2026H1中国电源管理芯片行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。