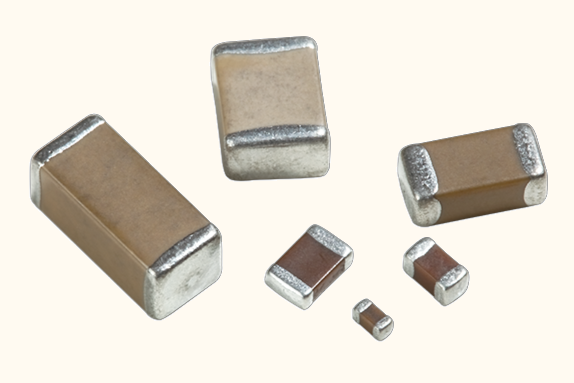
据报道,深圳华强北现货市场近期上演“一小时一个价”的剧烈行情。市场最通用的消费级料号0603-104,2026年第二季度千颗批发价约5元,6月底最高冲至30元、较二季度上涨5倍;进入7月后价格迅速掉头,目前已回落至10元附近。报道同时指出,本轮行情中MLCC价格最高涨十倍。回调的直接原因,是前期大量囤货的渠道商集中出货,而下游消费电子终端需求疲软、缺乏接盘力量。
上市公司财报同样印证了这轮“过山车”。利和兴在2026年半年报中披露,本轮MLCC涨价周期自2026年3月启动,通用料号0603-104价格从5元/千颗逐步上行,6月现货行情加速上涨、报价升至20元/千颗,但涨价红利主要集中于6月、持续时间较短,整体毛利率依旧承压。需要说明的是,20元/千颗为产业链口径报价,华强北现货流通口径峰值达30元/千颗,两者统计层级不同;两组数据共同勾勒出通用料号“冲高回落”的完整轨迹——恐慌性囤货退潮后,价格正回归供需基本面。
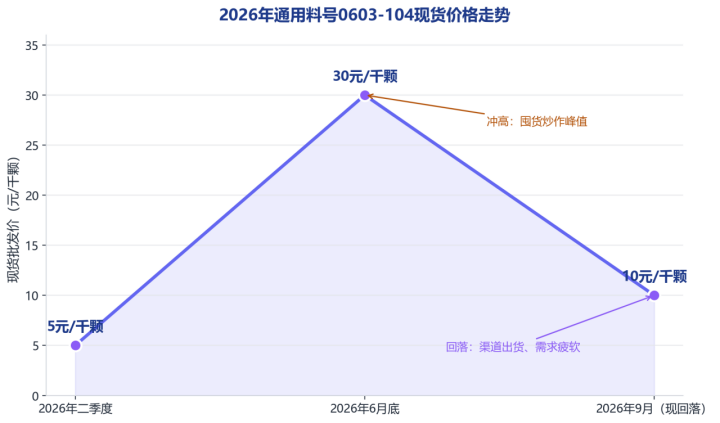
【图表:2026年通用料号0603-104现货价格走势】
高端AI料号:缺货与疯涨并行
与通用料号的退烧形成鲜明对照,AI服务器用高容MLCC依旧一货难求。产业研究显示,2月底以来MLCC现货价格普涨15%至20%,AI服务器用高容值产品涨幅达50%至60%,部分紧缺型号价格更高。头部厂商涨价动作密集:2月下旬三星电机释放涨价信号,4月起对MLCC实施预计达两位数百分比的涨价,5月再度酝酿5%至10%的追加调涨;太阳诱电4月率先将低至中电容消费级和部分汽车级MLCC价格上调6%至13%;国巨已于7月1日对全线电容产品提价。
需求侧数据更为直观。瑞银报告显示,截至8月9日的四周内,全球MLCC经销商库存量环比再降8%、续创历史新低,库存金额却增加10%,单位价格指数上涨7%;同比看库存量下降22%、价格指数上涨13%。分厂商看,同期村田、三星电机、国巨、东京电气化学的渠道库存量分别下降8%、20%、1%、7%,太阳诱电持平(0%);单位价格指数村田上涨6%、三星电机上涨14%、国巨上涨7%、东京电气化学上涨8%、太阳诱电上涨13%。村田与太阳诱电4至6月订单出货比分别达1.47和1.72,两家公司预估7至9月产能利用率均为95%。国内部分厂商AI高端规格订单已排至2027年第二季度;车规级与AI服务器级MLCC交期超过20周;有采购方为AI服务器料号支付高达3倍市价、等待长达16个月的交期。
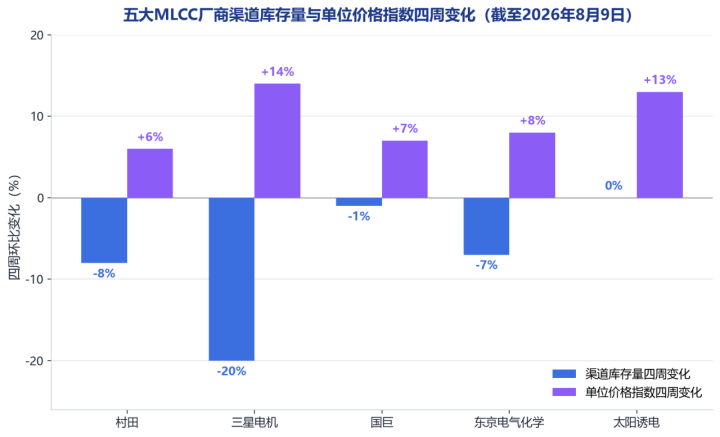
【图表:五大MLCC厂商渠道库存量与单位价格指数四周变化】
分化根源:AI算力重塑供需版图
本轮MLCC行情的本质,是AI算力对被动元件供需版图的重构。用量层面,一台AI服务器使用的MLCC数量是标准服务器的10至15倍、约为智能手机的30倍;据分析师测算,英伟达VR200 NVL72服务器单机将使用约60万颗MLCC,较现有GB300平台高出逾30%。技术路线层面,AI算力爆发推升钽电容价格,倒逼供应链转向“钽电容+MLCC”组合方案,叠加AI服务器中MLCC在物料清单中的占比持续跃升,需求压力不断向MLCC传导。
供给端则面临三重约束:铜、白银、锡等原材料价格全线高企;原厂将生产资源大量倾斜至AI产业链,消费级物料供给被大幅挤压;MLCC产线扩产周期长达1至3年,短期难以快速补足缺口。行业格局高度集中,村田MLCC全球市占率约40%,其高端MLCC在AI服务器领域市占率约70%。日韩厂商将产能从消费级转向AI高端料号,正逐季压缩消费级MLCC的供应弹性;村田社长中岛规巨透露,云大厂驱动的数据中心投资预计持续三至五年,公司MLCC客户询单量约为当前供给能力的两倍。订单层面,7月初三星电机与一家全球大型科技企业签署4540亿韩元(约2.9亿美元)的AI服务器MLCC长期供货合同,头部终端厂商正通过长期锁量协议锁定高端产能。
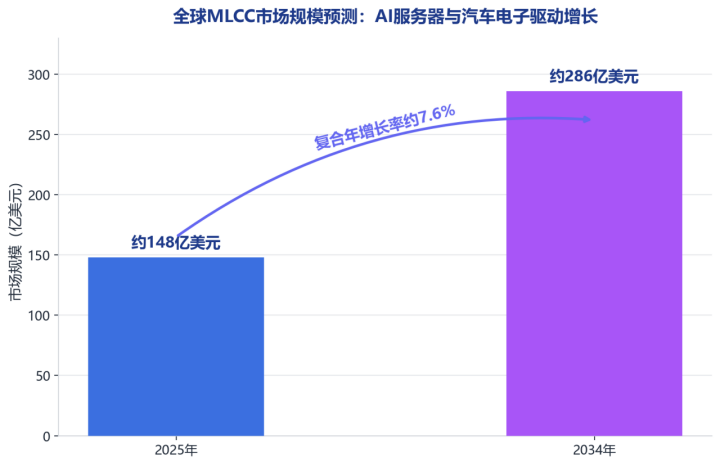
【图表:全球MLCC市场规模预测】
产业链连锁反应与国产替代窗口
分化行情正沿产业链传导。分销渠道库存持续去化,龙头厂商战略趋同——削减低利润消费电子通用产品、提升高端高利润产品占比,行业竞争核心从产能规模转向高端技术壁垒与客户认证能力。资本市场反应敏锐,三星电机与村田股价年内相继创出历史新高。
对国产厂商而言,替代窗口正在打开。机构预计2026年、2027年AI服务器MLCC出货量将分别增长71%和54%;海外头部厂商产能向AI服务器等高附加值领域倾斜,中低端及部分中高端市场出现替代空间,国产替代有望沿“消费电子—国内汽车电子—国内AI服务器—全球供应链”路径逐级突破。市场空间方面,增速更快的低压MLCC市场,据Mordor Intelligence预计将从2026年的189.7亿美元增至2031年的421.8亿美元,复合年增长率达17.33%。
后市展望:结构性分化或成常态
短期看,通用料号价格回调或未结束。消费电子终端需求尚未实质性回暖,渠道库存仍在消化,随着产能逐步释放,中低端产品存在涨幅收窄、进一步回落的可能。TrendForce亦提示,因OEM厂商未上调全年出货预测,2026年下半年旺季弱于往常的风险正在累积。
高端AI料号的紧缺则大概率延续。TrendForce预计,年末开始放量的AI服务器项目将进一步收紧高端MLCC供应并推高价格。对产业链各方提出三点建议:终端厂商应尽早与原厂签订长期锁量协议,优先保障AI与车规关键料号供应;分销商与现货商需警惕通用料号价格与高端行情脱钩带来的库存跌价风险,控制消费类常用料号敞口;国产厂商应把握海外产能转向窗口,加快车规级与高容产品的客户认证导入,沿替代路径逐级突破。
结语
华强北现货的“过山车”与AI料号的“缺货疯涨”,共同勾勒出电子产业进入AI算力驱动新周期后的分化图景。当“电子工业大米”也分出三六九等,通用料的投机泡沫终将出清,而高端料号的稀缺溢价才刚刚开始。谁能卡位高端MLCC产能与认证体系,谁就握住了下一轮周期的入场券。