传媒板块连续两日领涨背后:制作成本降至3万-8万元,爆款率却不足0.5%,这门生意的真相是降本、流量与出清并行。
10月27日至28日,A股传媒板块AI短剧、漫剧方向连续领涨:10月27日文投控股、粤传媒涨停,果麦文化涨超10%;10月28日午间收盘,果麦文化录得20%幅度涨停,文投控股实现两天两板,掌阅科技涨停,荣信文化、中文在线、中广天择等涨超5%。消息面上,QuestMobile公布的数据显示,截至2026年8月,腾讯绿泡泡短剧小程序月活跃用户达1.43亿,首次突破亿级。资本热情的底层,是AI对短剧产业从剧本、画面、配音到剪辑的全链条改造——但数据同样显示,供给爆发式增长与创作者盈利困难正在同步发生。
盘面异动:一条新闻如何点燃传媒板块
本轮行情的直接催化来自一份用户数据。10月26日,据QuestMobile统计,截至2026年8月,腾讯绿泡泡短剧小程序月活跃用户规模已达1.43亿,突破亿级门槛;10月首周周活跃用户达8968万,较9月首周提升44.1%。该产品于今年7月由微信官方短剧小程序升级更名而来,上线约三个月周活便逼近9000万。DataEye同期监测显示,10月1日至7日绿泡泡累计投放素材4.3万组,日均投放量较节前一周增长57%,内容供给与投流力度同步加码。
市场将其解读为微信生态对字节系红果短剧的正面补位。万联证券指出,绿泡泡的意义在于将微信14亿级流量底盘、社交关系链与小程序分发能力,转化为内容注意力与广告库存的新增长极。二级市场迅速给出定价:10月28日午间收盘,短剧/互动游戏板块上涨2.63%,传媒板块上涨1.94%,果麦文化、文投控股、掌阅科技集体涨停。
个股层面的逻辑并不相同。果麦文化的弹性来自业务兑现——其子公司果麦智娱联合星剧通推出的原创AI短剧《三界反骨仔,天庭刀枪炮》第一、二季在红果短剧新剧热度排名第一,第三季预约量突破百万;掌阅科技、中文在线的上涨则更多锚定其网文IP储备与AI工作流布局。需要提示的是,监管信息同样密集:国家广播电视总局近日印发《广播电视和网络视听"十五五"规划》,为行业划定中长期方向。
供给爆发:前8个月上线43万部,九成为AI剧
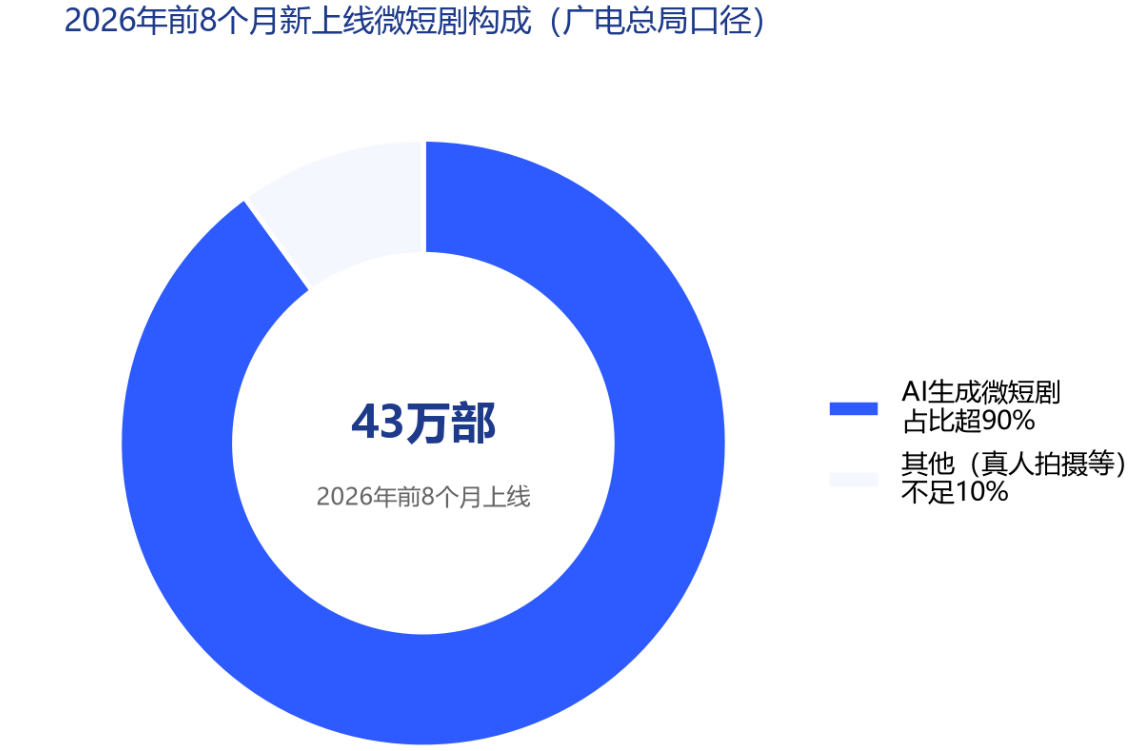
供给端的数据是本轮产业叙事的起点。国家广播电视总局网络视听节目管理司司长王小亮9月17日在国新办发布会上介绍,2026年前8个月全国上线微短剧达43万部,约为2025年全年数量的13倍,其中AI生成微短剧占比超过90%;全国微短剧用户已超过8亿,2025年微短剧市场规模突破千亿元(全产业链口径)。作为对照,中国网络视听协会《中国微短剧行业发展白皮书(2025)》给出的统计口径约为677.9亿元,其中免费微短剧占比66.3%——不同口径并存,但方向一致。
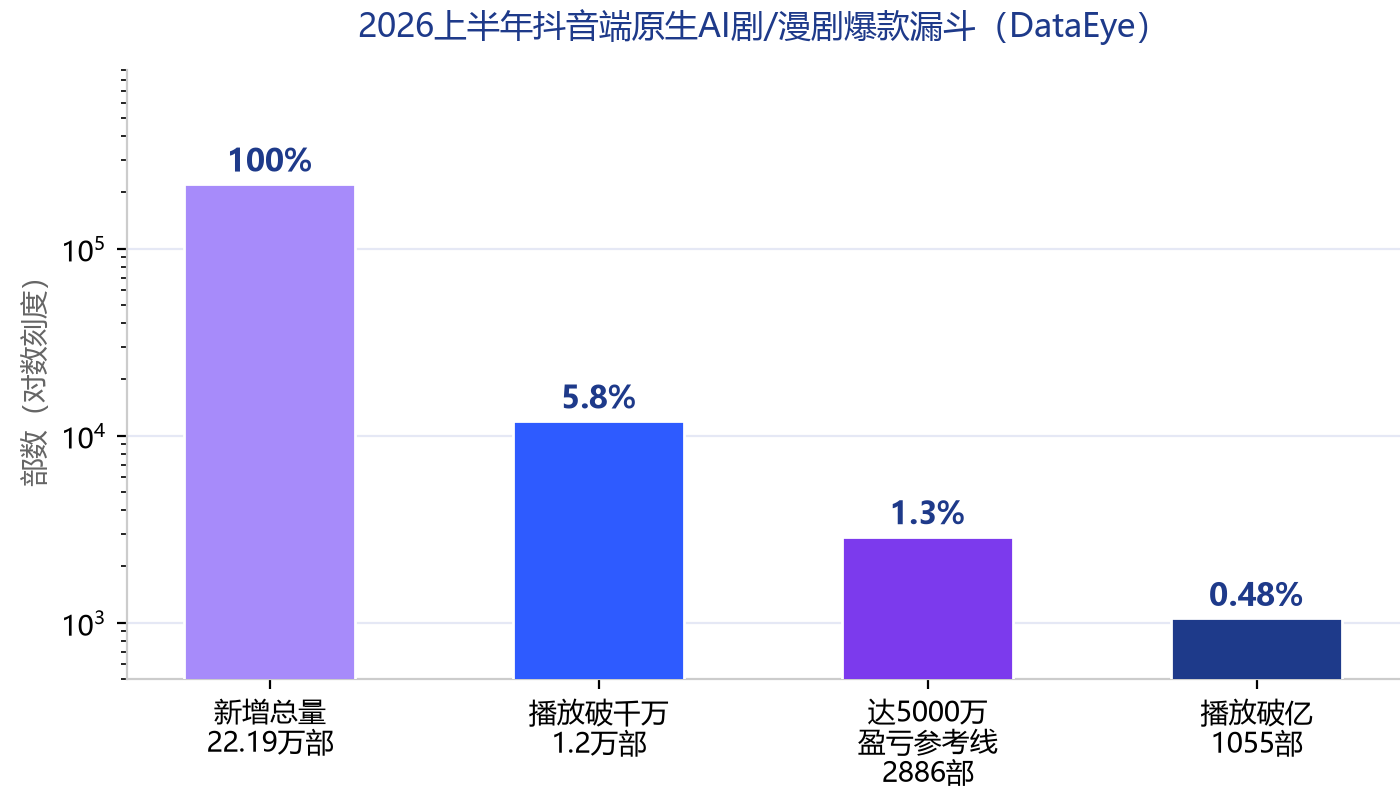
同期治理数据同样庞大:全网下架违规微短剧6.8万部、处置账号1200余个,其中九成以上为AI剧。供给的膨胀速度可以从平台数据得到印证——DataEye《2026上半年AI剧漫剧数据报告》显示,仅抖音端原生新增AI剧/漫剧上半年就达22.19万部,8月单月新增4.68万部;据国信证券统计,2026年9月至10月,国内外头部短剧APP的AI剧/漫剧渗透率已快速提升至约90%。
爆发式供给背后是成本的断崖式下降。国信证券在研报中指出,AI已深度渗透角色建立、剧本创作、画面生成、配音和后期剪辑等环节,单部剧成本可降至3万至8万元。中泰证券研报测算,真人实拍短剧单分钟制作成本约1万元,AI仿真人剧仅需约900元,AI漫剧低至约250元。国信证券认为,短剧作为低观看成本、轻成瘾性消费品,受众对产品质量容忍度高但对时效性、感官刺激要求强,高度适配AI的工业化生产能力;Seedance 2.0发布后,抖音端原生AI剧中仿真人剧月新增数量升至2.5万部。
流量格局:红果日活1.68亿,微信入口压境
流量的天平在过去一年发生了结构性倾斜。QuestMobile数据显示,2026年7月红果短剧独立App日活达1.68亿、同比增长107%,已超过爱奇艺、腾讯视频、优酷、芒果TV四家长视频平台日活之和(约1.55亿);其月活5月达3.56亿、6月进一步升至约3.7亿,在独立短剧APP中市占率约90%。用户粘性同样可观:月人均单日使用时长125分钟。中金公司研究所数据显示,9月红果日活已达2亿、人均单日使用时长166分钟。
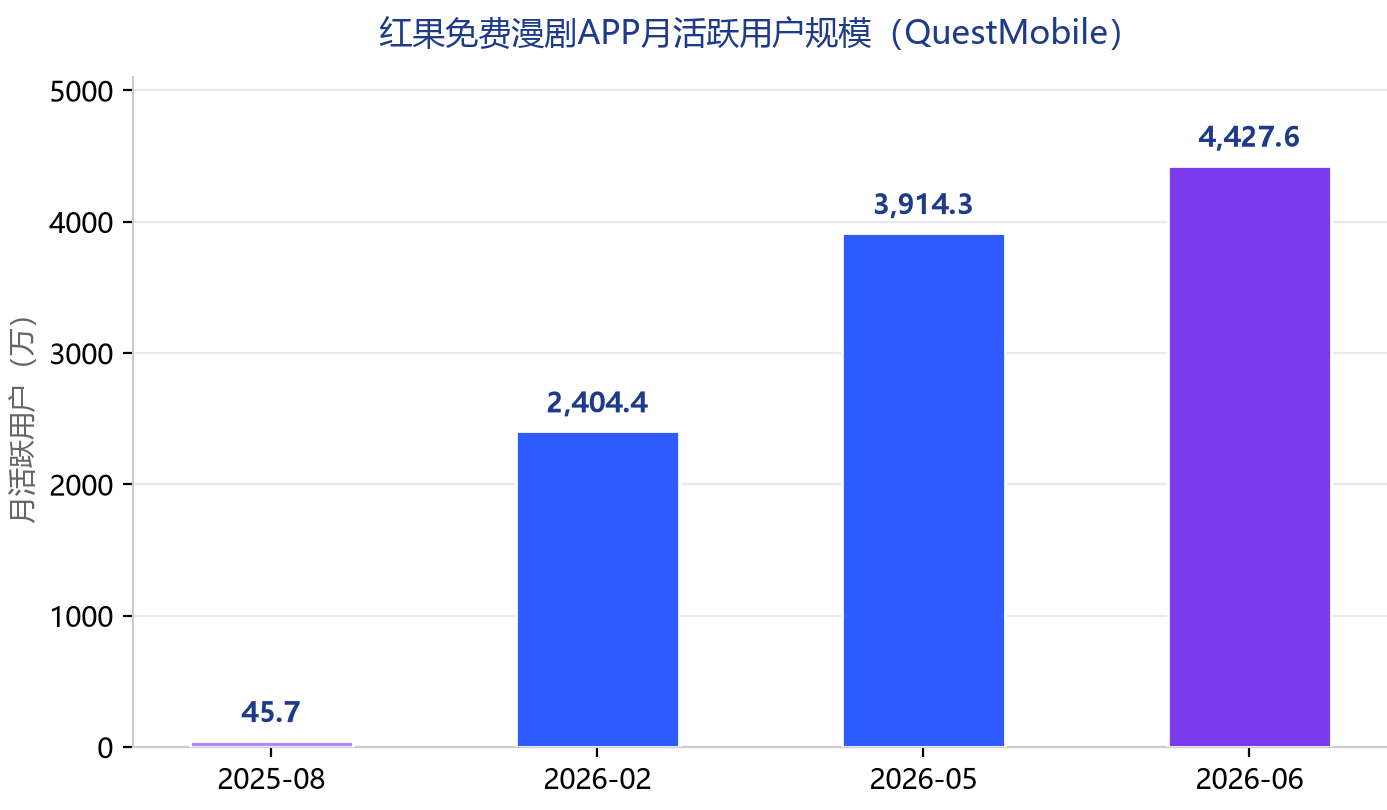
更值得关注的是AI剧对平台流量的反哺。QuestMobile数据显示,红果免费漫剧APP月活从2025年8月的45.7万增至2026年2月的2404.4万、5月的3914.3万、6月的4427.6万,月复合增长率64.0%;腾讯火龙漫剧6月月活也达1247.7万。红果免费漫剧接近50%的新增用户来自红果短剧App导流——大体量剧情类用户正在被平滑迁移至AI内容形态。
微信的入局改变了竞争的叙事。QuestMobile《2026短剧行业洞察报告》显示,微信生态短剧小程序月活2026年2月已达4.27亿、超过独立短剧App整体的3.35亿,5月进一步升至5.08亿,成为最大的单一用户入口,但流量分散在众多小程序中缺乏聚合。绿泡泡的出现正是要收拢这一分散流量:其采取全内容免费、单集广告变现的IAA模式,内容覆盖真人剧、AI剧、漫剧三类,并以社交关系链分发与红果的算法推荐形成差异化。野村证券数据显示,8月字节系App已占中国用户时长TOP50的41.8%,红果时长份额从2%升至6%——巨头对新入口的争夺已白热化。
市场量级与出海:400亿元国内盘子与60亿美元海外增速
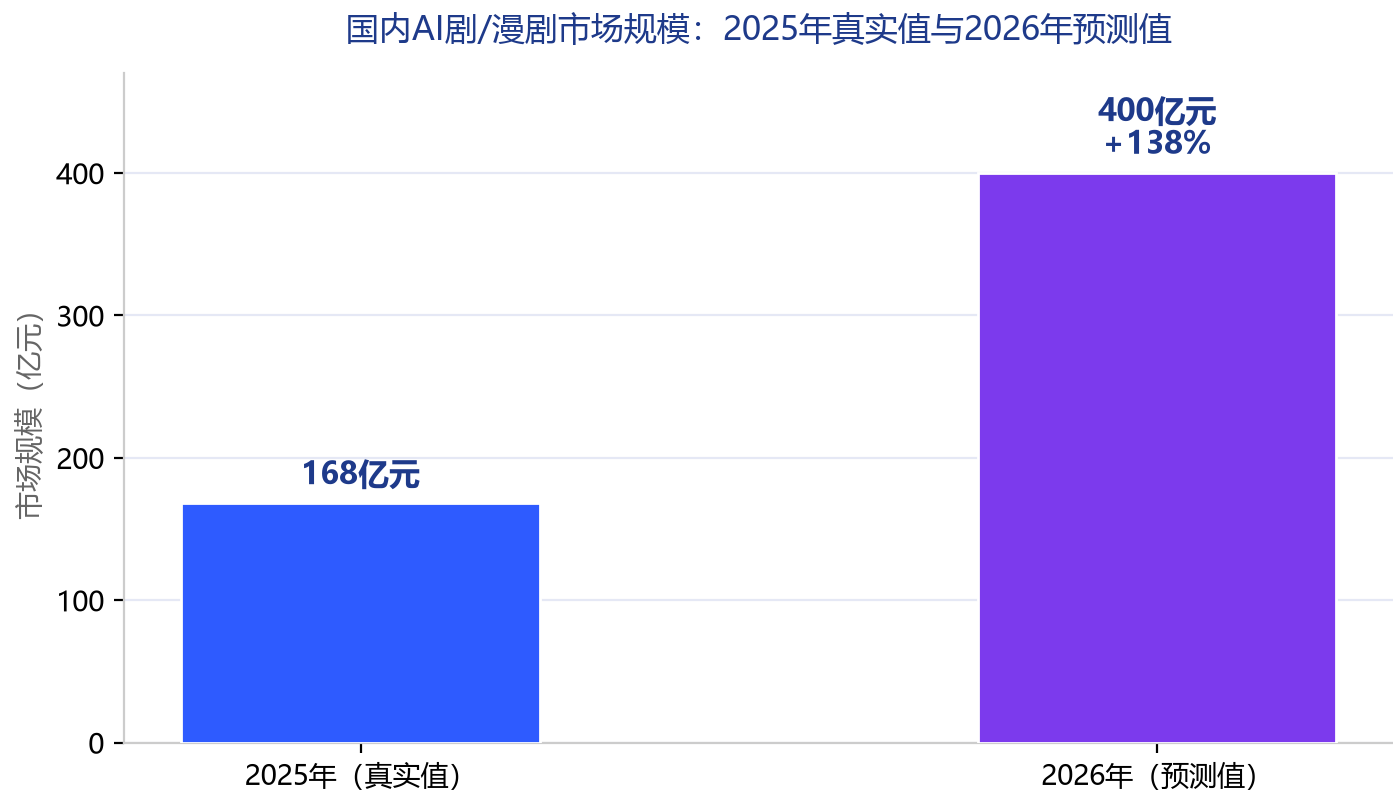
综合机构测算,AI剧/漫剧的市场量级正在快速抬升。DataEye研究院预测,2026年国内AI剧/漫剧市场规模将达400亿元、同比增长138%,其中2025年为168亿元(真实值),2026年前5个月已超220亿元。海外市场的弹性更为直观:DataEye数据显示,在AI短剧推动下,海外微短剧市场规模将由2025年的约40亿美元增至2026年的60亿美元,同比增长50%;另据中新网报道,市场预计2026年中国微短剧出海规模将达60亿至90亿美元。
出海样本已经跑通。Sensor Tower数据显示,字节跳动旗下海外短剧应用PineDrama于2025年12月上线,约9个月累计下载量突破1亿、日活跃用户约700万,9月单月下载量超1200万次,是全球累计下载破亿的7款独立短剧App中唯一上线不足一年的新品;印尼与巴西合计贡献约82%的累计下载(截至2026年7月),免费模式精准匹配价格敏感型市场。TikTok短剧分成2026年1至8月已超1.42亿美元。依托AI翻译与生成工具,头部玩家的内容本土化周期大幅缩短,阅文WebNovel的AI翻译作品已达3万部量级。
值得注意的是,AI内容的算力消耗也开始进入主流讨论。中文在线2026年6月投资者会议纪要称,AI微短剧与视频生成占中国AI token消耗的55%;字节豆包随即回应称,视频生成模型的训练与推理仅占其整体算力资源约10%。两组数字口径不同——前者是token消耗的行业分布,后者是单一公司内部算力分配——但争议本身印证了一点:微短剧已成为生成式AI最大的商业化落地方向之一,其算力成本与商业回报的匹配度将决定赛道的可持续性。
变现的B面:爆款率0.48%与上市公司的盈利困境
热度之下,赚钱并不容易。DataEye数据显示,2026上半年抖音端新增的22.19万部AI剧/漫剧中,播放破亿的仅1055部、占比0.48%,达到5000万盈亏参考线的仅2886部、占比1.3%;QuestMobile口径的爆款率甚至不足0.1%。平台侧的数据同样印证分化:进入红果TOP100的AI剧从6月的280部增至7月的339部,而单部剧在榜天数中位数却从6天缩短至4天——上榜者越来越多,停留越来越短。
上市公司的财报揭示了同样的结构。昆仑万维2026上半年AI短剧平台收入15.35亿元、同比增长163.28%,毛利率高达67.49%,但扣非后仍亏损4.58亿元;掌阅科技上半年营收17.84亿元、同比增长16.89%,销售费用高达11.09亿元,其中推广费用10.52亿元——高毛利难抵高投流;阅文上半年短剧及AI漫剧收入4.3亿元、同比增长230%,是为数不多的高增长样本。媒体统计显示,17家披露短剧业务的上市公司中仅7家实现盈利。
商业模式层面,免费分账(IAA)门槛最低、规模最大——华福证券研报显示,红果2025年收入超150亿元、单月分账破5亿元,但万播收益已从30-100元跌至5-10元;付费投流(IAP)成熟团队常态ROI仅1.03-1.07,大量项目低于0.8。华福证券认为,当制作能力被AI拉平后,IP与剧本、流量分发成本、全球化能力、合规性与管线稳定性将成为产业核心竞争要素,价值正加速向上游IP储备与下游分发渠道两端迁移。
监管定调与后市研判:精品化淘汰赛已经开始
政策框架在供给爆发前夕已然到位。《微短剧发展管理办法》于2026年7月27日经广电总局审议通过、9月1日正式施行,同步启用"苔花标",并明确要求AI生成微短剧须在每集明显位置添加提示标识,严守肖像声音授权、严禁AI魔改;广电总局同步推出"微短剧精品创作传播计划"与"微短剧+"行动,指导平台开设"真人剧专区"扶持精品内容。
对于二级市场,机构态度趋于结构化。国信证券认为,伴随AI视频生成能力跨越商业普及门槛,行业规模有望延续高速扩容,下游分发平台通过市场化投流与竞争机制实现优胜劣汰,建议关注拥有流量入口和分发能力的平台,以及具备优质IP、成熟AI工作流和稳定爆款率的制作公司。万联证券则提醒,绿泡泡与红果的竞争将把微信流量底盘转化为广告库存新增长极,但平台间激励与分账政策的变动,将持续重塑内容方的成本结构。
综合而言,AI短剧/漫剧已经从主题叙事走向收入兑现,成为当前AI应用中变现速度最快的场景之一;但供给十倍速扩张必然伴随单价坍缩与玩家出清,监管的精品化导向将加速这一过程。对产业而言,真正的竞争才刚刚开始——不在"能不能做出一部剧",而在"能不能持续做出被看见的剧"。