1.大众据悉拟在保时捷品牌进一步裁员约4100人;
2.车载CIS大变局|豪威拉开领先身位,第二梯队座次仍存洗牌空间;
3.康宁带头喊涨15% 面板大厂跟进 玻璃基板掀AI半导体封装新赛道;
4.突破存储墙瓶颈 AI芯片产业加速迈向“存储解耦”新架构
5.宏碁:存储缺货正缓解 PC下季续涨价 明年下半年反转;
6.iPhone 18 Pro开卖!分析师挺苹果:换机周期优于预期 股价有13%上涨空间
1.大众据悉拟在保时捷品牌进一步裁员约4100人
据报道,在大众汽车因旗下跑车子公司保时捷出现问题而发布盈利预警后,大众汽车一项大规模的扭亏计划预计将在保时捷进一步裁减超过4000个工作岗位。
根据一份记录了大众汽车监事会近期达成的一项协议的文件,该集团计划在保时捷品牌裁减“约4100名员工”,以解决约7亿欧元(约合8.038亿美元)的运营成本缺口。
该报称,此次裁员将“在现有协议之外”进行。
2.车载CIS大变局|豪威拉开领先身位,第二梯队座次仍存洗牌空间
长期以来,安森美、豪威、索尼三家合计占据全球车载CIS市场超过80%的份额,形成了相对稳定的“三强鼎立”竞争格局。安森美凭借split-pixel分割像素HDR技术和欧美Tier 1客户基本盘,长期占据全球第一的位置。然而,中国新能源汽车产业的爆发式增长、单车摄像头搭载量的持续攀升,以及豪威集团超30年车规级产品积累的战略先发优势,正在系统性地重塑这一格局。
2025年的市场数据表明,豪威集团的领先优势已不再仅仅是排名交替,而是开始呈现出结构性的“一超”特征。与此同时,安森美份额持续被侵蚀,索尼在高端ADAS赛道快速增长但大众市场产品矩阵薄弱,三星电子仍处于起量早期。延续多年的“三强鼎立”格局,正演变为“豪威一超、安森美/索尼多强”的新秩序。
新格局初现:从三强鼎立到一超多强
1、历史格局回顾:安森美、豪威、索尼三足鼎立
2023年及之前,安森美长期占据全球车载CIS市场首位。根据Yole Group历年数据,安森美的优势根基主要在于其继承了原Micron/Aptina的技术与产品遗产,凭借先发优势率先进入汽车市场。其split-pixel分割像素HDR技术在8MP前视ADAS领域积累深厚,AR0821CS、AR0823AT等产品在传统欧美车企及海外Tier 1中拥有大量定点;同时与特斯拉、大众、福特、沃尔沃等核心客户形成长期绑定。2021财年,安森美全球车载CIS市占率高达约62%,彼时仍处于绝对领先地位。
豪威集团和索尼分列第二、第三位。豪威凭借在成本敏感的环视和ADAS摄像头应用领域的实力获取份额,索尼则将手机端堆叠BSI和DOL-HDR技术迁移至车载,在高端前视ADAS市场建立差异化优势。三者合计占据全球车载CIS市场超过80%的份额,形成了相对稳定的“三强鼎立”格局。
豪威集团的战略先发优势构成了其后来居上的重要基础。2026年是豪威集团深耕汽车CIS市场的第31年,其车规级产品积累形成了深厚的时间壁垒——从初始设计到汽车图像传感器量产通常需要两到五年时间,一旦传感器供应商获得认证,汽车制造商通常不愿在特定车型生命周期内更换供应商。豪威官网选型列表披露的车用CIS型号已覆盖从VGA到12MP的完整分辨率矩阵,累计39款产品涵盖ADAS前视、环视后视、舱内DMS/OMS等全部应用场景。
2、2024-2025年排名剧变:豪威登顶,一超格局初现
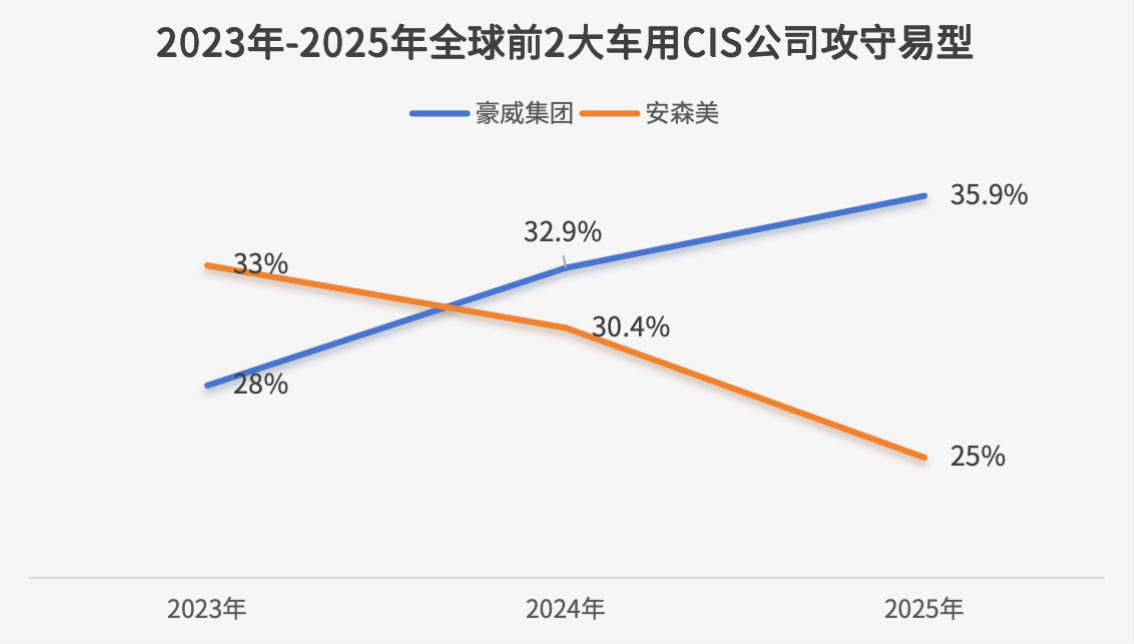
2024年成为格局裂变的元年。根据弗若斯特沙利文数据,豪威集团汽车CIS营收达到59.05亿元,市场份额32.9%,首次超越安森美(55亿元,30.4%),领先2.5个百分点。这是安森美多年来首次失去全球第一的位置。
2025年,双方的差距进一步拉开。豪威集团汽车CIS营收增长至74.71亿元,同比增长26.52%,市场份额约35.9%。与此同时,根据Yole Group分析,安森美2025年车载CIS营收受“市场竞争加剧影响业绩下滑”,规模区间约为50亿—54亿元,以中间值约52亿元计算,其市场份额约25%。双方市占率差距从2.5个百分点拉大到约11个百分点,豪威集团“全球最大汽车CIS地位”进一步稳固,“一超多强”的竞争格局初步成型。
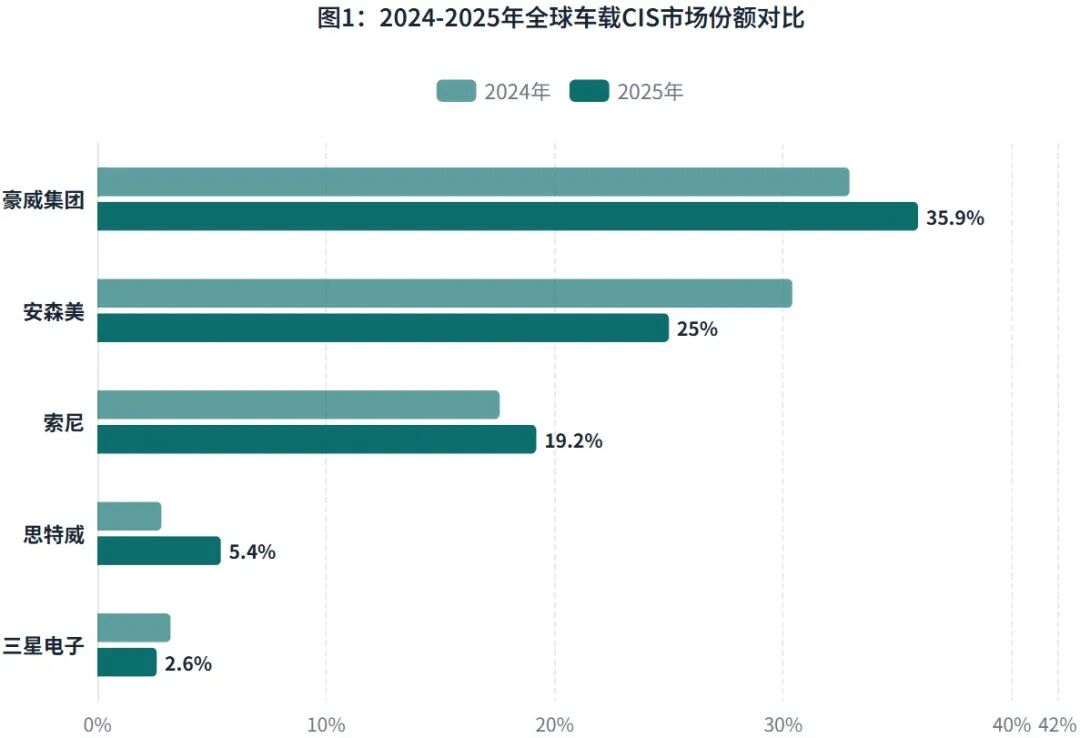
下表汇总了全球前五大车用CIS厂商在2024-2025年的营收规模与市场份额变化,数据综合弗若斯特沙利文、Yole Group及各企业年报披露信息:
表 1:全球车用CIS市场前五强市场竞争格局(币种:人民币)
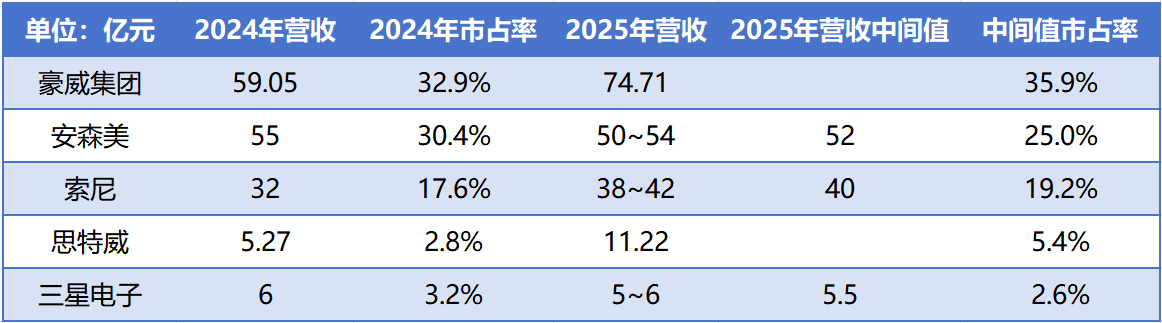
注:以弗若斯特沙利文“2024年179亿元基数、16.1%年复合增速”推算,2025年全球车用CIS市场总规模约208亿元人民币。安森美、索尼、三星2025年数据为结合Yole Group分析报告及各企业财报的推测。
3、谁在掉队
格局剧变的背后,是各家厂商截然不同的处境与挑战。
- 安森美:昔日龙头,份额持续被侵蚀
安森美的核心护城河仍然来自深厚的车规积累和split-pixel分割像素HDR技术。AR0821CS、AR0823AT等8MP产品在传统欧美车企及海外Tier 1中拥有大量定点,在全局快门、功能安全ASIL-C方案上仍具备很强的竞争力,前视ADAS存量项目储备充足。然而,近年来安森美面临三方面核心压力:
第一,技术与产品迭代出现断档。在1MP环视、1.3MP/1.7MP ADAS以及初期舱内全局快门产品之后,安森美未能及时跟上市场向3MP环视、高阶ADAS及新一代舱内产品演进的步伐,产品路线图出现明显空窗期,后续产品乏力,缺乏系统性的产品规划,错失汽车电动化、智能化百年大变局历史性机遇,在环视等领域的市场份额出现明显下滑。不同的是,中国CIS公司在环视、后视、8MP ADAS多点突破,大量抢占国内新能源车企订单,以豪威集团为代表的中国企业更是加速全球化布局,市占率稳步提升。
第二,Fablite转型与晶圆产能困境。安森美长期仅依赖单一晶圆厂,在产能紧张时导致大面积客户缺货,且未能妥善处理客户关系,造成订单流失。其自建晶圆厂计划挑战重重,量产时间一再拖延,遥遥无期。同时,受限于规模,产品成本竞争力持续缺乏。
第三,战略重心可能已发生转移。市场迹象表明,安森美集团层面或已战略性弱化甚至放弃CIS业务,转而追逐毛利更高的模拟与功率半导体产品,这进一步削弱了其CIS业务的长期投入保障。
安森美收入结构呈现明显分化:高价值ADAS前视业务仍具备较强韧性,而低毛利环视后视业务份额流失最严重。2024年策略是收缩价格战激烈的中低端,重点守住8MP以上ADAS、全局快门等高毛利赛道,但面临豪威、索尼双向挤压。2025年份额进一步下滑至约25%,高端ADAS基本盘尚存但持续承压。
- 索尼:2025年增长较快,后劲有待观察
索尼2025年车载CIS营收增长较快,根据Yole Group披露,索尼2025年车用CIS规模显著增长,特别是在高分辨率ADAS和环视摄像头等关键汽车市场持续提升市场份额。推测其2025年市场规模约38亿—42亿元,取中间值约40亿元,其市场份额约19.2%,较2024年提升约1.6个百分点。
回溯其近年表现,索尼采取的是“高举高打”策略,从5MP、8MP乃至17MP等高端产品切入ADAS平台市场,其IMX490、IMX728等旗舰产品在低光照、动态范围性能上表现突出,产品粘性强,深度绑定Mobileye和英伟达自动驾驶方案。同时,索尼拥有自有晶圆厂,可进行战略性产能调配,定价自由度较大,且在日本本土市场拥有天然倾向,份额极高。此外,其后续产品路标明确,技术更新迭代稳定。
然而,从长远来看,索尼后续能否延续这一趋势仍存在较大不确定性,原因集中在三个方面:
一是产品矩阵不全面。索尼车规产品线起步较晚,当前产品集中于高端前视ADAS(IMX828 8MP/150dB HDR、IMX728 8MP/4K、IMX490 5.4MP),环视后视仅有IMX623、ISX031、IMX390等少量产品,缺乏针对性的高性价比环视芯片,难以在出货量巨大的环视赛道上与豪威、安森美竞争。舱内产品更是从零开始、刚刚起步。同时,其8MP高阶ADAS产品也开始落后于豪威集团等中国CIS阵营。 相比之下,豪威官网披露的车用CIS型号达39款,覆盖VGA至12MP全分辨率段,形成了完整的全场景产品矩阵。
二是日本以外市场的客户支持响应与覆盖不足。索尼集团内部资源倾斜手机CIS,车载业务属于新兴板块,产能优先级低于消费端,制约了车载业务放量速度。车规认证周期长(IATF 16949、AEC-Q100、ISO 26262),索尼从零开始学习这些行业特殊标准,认证与客户导入节奏天然慢于深耕该领域30余年的豪威。
三是长期成本竞争力存疑。虽然拥有自有晶圆厂是当前优势,但今后晶圆厂更新迭代的速度和投入规模存在风险,长期来看其成本竞争力可能面临挑战。
此外,索尼车载CIS的客户主要集中于日本本土和部分国内新势力高阶智驾车型,海外客户除本田AFEELA外进展有限。2021财年索尼车载CIS全球市占率仅约9%,虽然2024-2025年加速扩张——索尼半导体CEO指田慎二曾表示,目标到2027年3月前全球近九成汽车制造商采用索尼车载CIS、市占率提升至43%——但这一目标与现实差距仍然显著。
- 三星电子:车载CIS后来者,仍处于起量早期
三星电子2024年车载CIS营收约6亿元,Yole Group分析报告指出其2025年营收“基本停滞”,推测约5亿—6亿元。三星拥有IDM全栈制造能力和手机CIS技术储备,ISOCELL Auto系列已完成车规认证,代表产品ISOCELL Auto 4AC主打4MP环视,同时布局DMS舱内全局快门传感器,8MP堆叠车载传感器已完成研发。但车规市场看重长期认证和项目积累,三星正式发力车载CIS时间较晚,过往重心集中于消费电子,车载客户生态及Tier 1适配积累薄弱,目前拿到的大批量整车定点数量有限,客户以少量韩系车企和部分国内自主品牌为主。
市场分析认为,三星车载CIS处于“技术就绪,但商业化落地滞后”的阶段。技术能力具备,但车规认证和客户导入需要2~3年周期,短期很难冲击第一梯队地位。此外,业务上既遭到豪威、索尼、安森美传统豪强挤压,又被部分二线厂商冲击。
更为关键的是,三星车载CIS业务在集团内部优先级严重不足。一直以来,三星内部晶圆产能优先供给手机和存储业务,车载CIS订单规模不够大,难以获得最高优先级产能,限制业务扩张速度。事实上,除少数几款产品外,三星大部分车用CIS产品仅停留在纸面规划阶段,量产项目寥寥,产品更新迭代缓慢。近期更有传言称,其8MP产品ISOCELL Auto 1H1因要给其他高优先级产品让出产能,后续将转由外部生产,这一传闻若属实,类似举动将加重客户对其车载战略的疑虑和不信任。
未来趋势:一超多强格局如何演进
1、市场扩容红利持续释放
全球汽车CIS市场正处于高速扩容期。根据弗若斯特沙利文数据,全球汽车CIS市场规模从2020年的13.77亿美元增至2024年的24.99亿美元,2020-2024年年复合增速16.1%。自2025年起预计以18.4%的年复合增长率进一步增长,到2029年达到70.28亿美元。中国市场占全球比重持续提升:2020年中国市场占全球比重约39.0%,到2029年预计提升至约46.1%。
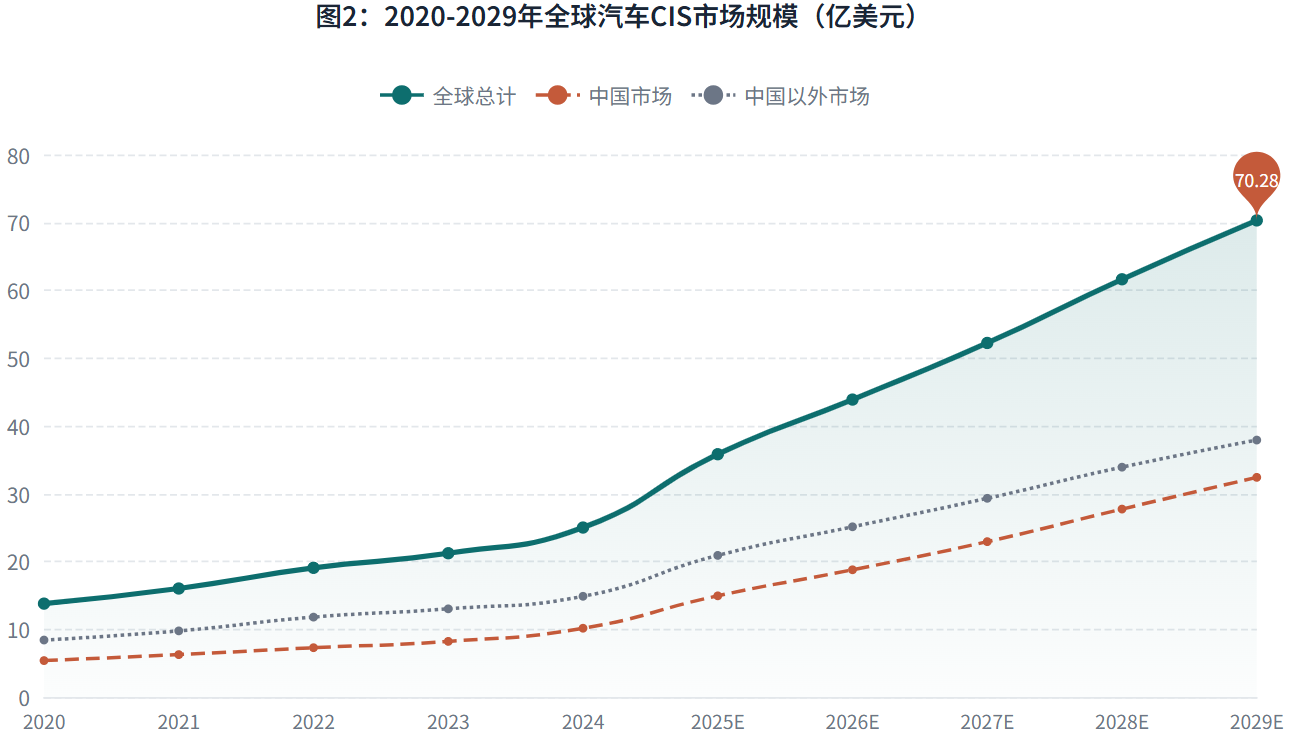
市场扩容的核心驱动力来自单车摄像头搭载量的持续攀升。
根据弗若斯特沙利文数据,2021年至2025年,具备L1至L5级自动驾驶功能的全球智能汽车销量由2800万辆增加至5810万辆,预计到2030年将达8220万辆;中国智能汽车销量由2021年的990万辆增加至2025年的2600万辆,预计到2030年将达4950万辆。
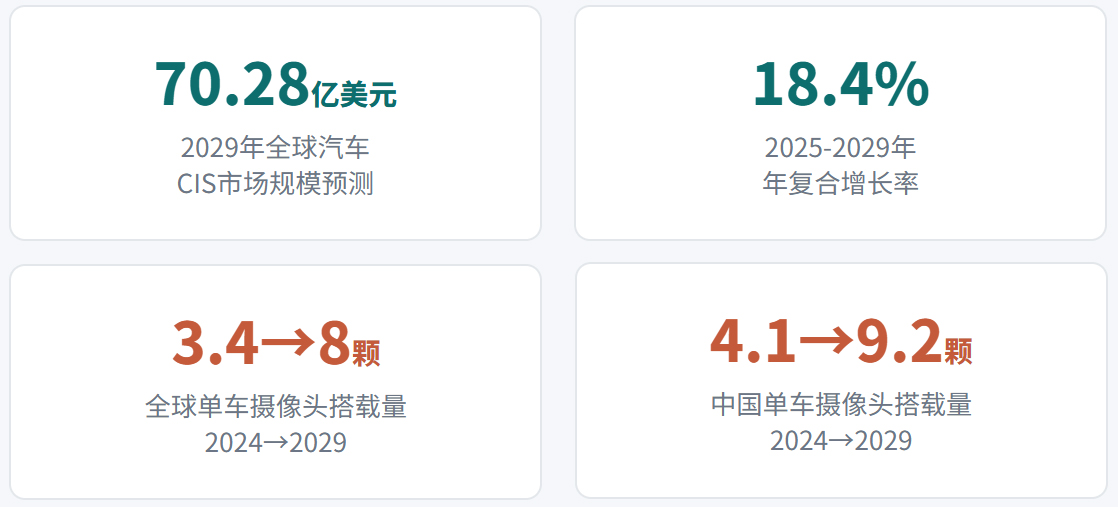
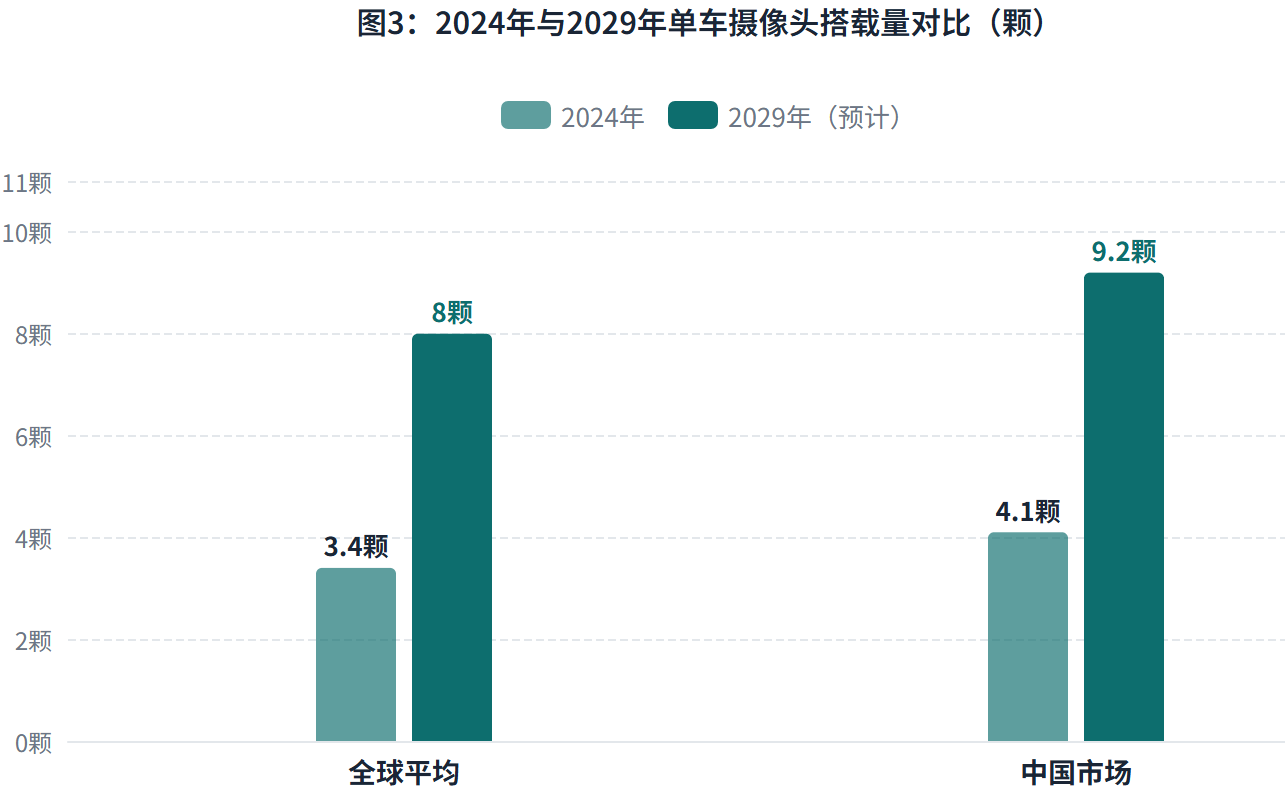
汽车智能化的提升,将带动CIS用量的提升。2024年全球平均单车搭载约3.4颗摄像头,到2029年预计达到8颗;中国市场2024年约4.1颗,到2029年预计达到9.2颗。旗舰车型目前已集成10至14个车载摄像头,支持360度环视、DMS和乘客安全系统等功能。
分辨率升级是另一条价值提升主线。800万像素传感器从前视选配逐渐变为高阶智驾标配,支持4K环视系统和150米外车牌识别等先进应用。豪威集团已推出采用TheiaCel技术的OX08D10和OX08D20等多款8MP传感器,以及12MP的OX12A10,以更高分辨率带来更高的传感器ASP,推动市场从“出货量驱动”向“价值驱动”转型。
2、竞争焦点:从规格到系统集成
- 技术方向:HDR+LFM成为刚需,新战场多点开花
HDR加LED闪烁抑制(LFM)已成为任何主流ADAS摄像头的基础要求。这对于应对眩光、隧道和LED交通信号灯等场景、确保画面不丢失至关重要。豪威的TheiaCel DCG+LOFIC解决方案在单次曝光HDR图像中实现较宽的动态范围,同时解决LED光源闪烁问题,荣获2025年BIG Innovation Award。
竞争的新战场正在向多个方向延伸:全局快门用于DMS舱内感知,豪威推出的OX05C是汽车行业首款且唯一一款500万像素BSI全局快门HDR传感器,像素尺寸仅2.2微米;RGB-IR技术用于驾驶员监测和乘员监控,豪威OX05C集成了片上RGB-IR分离功能。
Yole Group分析师认为,车用CIS行业的竞争核心已不再是传感器规格本身,而是谁能最好地集成到集中式、软件定义的感知架构中。串行器正被集成到图像传感器,新的连接方案正在降低成本和PCB复杂度。技术路线图最终因OEM厂商、自动驾驶级别、细分市场和地区的不同而呈现差异化,但它们有一个共同点:都趋向于与集中式计算实现更紧密的集成。
- 生态竞争:传感器与SoC预集成成关键壁垒
传感器与自动驾驶SoC平台的预集成正成为关键竞争壁垒。豪威集团的OX08D10和OX03H10两款采用TheiaCel技术的传感器已获英伟达DRIVE AGX Hyperion自动驾驶汽车平台支持,并已纳入英伟达DRIVE AGX Thor平台。同时,OX08D10还与高通Snapdragon Ride平台、Snapdragon Ride Flex SoC和Snapdragon Cockpit平台预集成并通过色彩调校验证。这种与全球主流智能驾驶平台的深度合作,将助力开发人员加速下一代自动驾驶系统的设计、测试与部署,覆盖从研发到量产的全流程。
索尼则深度绑定Mobileye和英伟达自动驾驶方案,在海外高端合资及部分国内新势力高阶智驾车型中定点集中。OEM厂商正将计算能力引入内部或直接与SoC供应商对接,摄像头和传感器的采购正与处理器采购解耦,传统Tier 1主导模式正在被削弱。
- 供应链安全:OEM多供应商模式利好中国厂商
芯片危机之后,OEM厂商和一级供应商开始采用多供应商模式采购CMOS图像传感器产品,并寻求供应链的韧性。中国正在构建从CMOS图像传感器到摄像头模组的完整供应链,为比亚迪等OEM厂商提供发展动力。舜宇光学在镜头市场处于主导地位,法雷奥、博世、采埃孚、麦格纳在模组层面保持领先,而中国的舜宇光学、海康威视等厂商已能提供完整的车载摄像头模组。
亚洲供应商还在推动光学元件和镜头组件的创新。中国和西方市场正出现分化:中国OEM厂商可依托垂直整合的本土供应链(传感器、镜头、模组全部国产),而西方OEM厂商仍在寻求供应商多元化,并在芯片短缺后推动非中国产地的采购。这一趋势有利于豪威等中国厂商持续获取份额。
3、一超多强格局能否固化?
- 豪威的先发优势:三重壁垒已筑
豪威集团的一超地位建立在技术、产品和全球化三重壁垒之上。
技术壁垒方面,公司2025年研发投入约36.8亿元,占半导体设计业务收入的15.46%,拥有授权专利4993项,其中发明专利4787项。TheiaCel技术平台整合LOFIC与DCG HDR技术,在汽车领域的高动态范围成像、LED闪烁抑制、低旋光性能方面实现创新突破。此外,公司还拥有OmniBSI背照式技术、Nyxel近红外技术、PureCel Plus封装技术等核心专利积累。
产品壁垒方面,豪威在TheiaCel技术平台上形成了从VGA(OV7261)、300万像素(OX03H10)、500万像素(OX05D10)、800万像素(OX08D10/D20)到1200万像素(OX12A10)的完整产品矩阵,客户可根据需求自主选择。同时横向推出了SerDes、PMIC、MCU及SBC等车载解决方案,从单一CIS供应商向系统级车载方案提供商转型。
全球化壁垒方面,2026年1月豪威成功完成H股发行并在香港联交所主板挂牌上市,募集资金约53.18亿港元,用于加大关键技术研发投入、深化全球市场渗透和完善海外销售网络。按2025年度收入计算,豪威是全球前三大CMOS图像传感器供应商之一,全球第三大智能手机CIS供应商,全球最大的车用图像传感器供应商。
- 市场及客户优势:智能汽车产销趋势支撑
中国是全球汽车CIS市场增长最快的区域。根据弗若斯特沙利文数据,中国汽车CIS市场从2020年的5.37亿美元增长至2024年的10.14亿美元,预计到2029年达到32.39亿美元,占全球比重从39.0%提升至46.1%。中国新能源汽车销量2025年占汽车市场总销量超过48%,同时,全球汽车智能化也在同步提速,根据国际能源署资料,到2025年全球电动车渗透率提升至约24%。
豪威在新能源车企中的环视、后视、8MP ADAS多点突破,正为其构建稳固基本盘。
据不完全统计,豪威车用CIS客户既包含国内整车品牌比亚迪、吉利(极氪)、长城、长安、理想、蔚来、小鹏、问界,也覆盖海外整车特斯拉、奔驰、宝马、奥迪、大众集团、通用、现代起亚,同时供货全球头部Tier1博世、大陆、采埃孚,智驾方案商Mobileye、英伟达DRIVE、高通Snapdragon Ride,以及国内车载模组与Tier1德赛西威、华阳集团、舜宇光学、欧菲光、联创电子,大量订单经由Tier1与模组厂间接导入各车企,产品广泛用于前视ADAS、环视、后视、电子后视镜、DMS/OMS舱内监控等车载视觉场景。
- 追赶者的变量
安森美能否扭转战略颓势? 安森美在8MP以上ADAS、全局快门、ASIL-C功能安全方案上仍具备一定存量竞争力,前视ADAS存量项目储备充足,特斯拉、大众、福特、沃尔沃等核心客户尚未大规模切换。但产品路线图断层、晶圆产能困境与战略重心转移的三重压力尚未缓解,环视后视市场份额流失仍在继续。如果安森美无法在技术与产品迭代上重新跟上节奏,其高端ADAS基本盘将面临被索尼、豪威持续蚕食的风险。
索尼能否补齐大众市场产品线并改善全球客户覆盖?索尼明确后续目标持续扩充车规产品矩阵以提升车载整体市场份额。为此,索尼在熊本建设新传感器工厂,参与台积电JASM合资晶圆厂投资,制程技术从40nm/22nm向12nm演进。但补齐环视、舱内等产品线仍需时间周期,认证周期长的天然瓶颈短期内难以突破,且自有晶圆厂长期更新的投入风险以及日本以外市场客户支持能力不足的问题,使其全球化扩张面临严峻挑战。
三星电子能否重振客户信心? 三星拥有IDM全栈制造能力和技术储备,8MP堆叠车载传感器已完成研发。但车载客户生态及Tier 1适配积累薄弱,车规认证和客户导入周期长,目前拿到的大批量整车定点数量有限。更为关键的是,集团内部优先级不足、产品量产规划屡屡延后,甚至出现因产能挤占而转由外部生产的传闻,这严重动摇了客户对其车载业务长期战略的信心。 如果三星无法在战略决心与产能保障上给出明确承诺,其商业化落地进程将持续滞后。
结语
综合市场扩容趋势、技术壁垒深度、产品矩阵完整度和客户绑定强度等维度判断,未来3-5年“豪威一超、安森美/索尼多强”的格局有望持续。豪威集团凭借31年行业深耕、2025年约36%的市占率领先优势、TheiaCel技术平台下的完整产品矩阵,以及与英伟达Thor和高通Snapdragon Ride等主流智驾平台的深度预集成,已构筑起技术+产品+客户三重壁垒。
全球汽车CIS市场2029年达70.28亿美元的扩容红利,以及中国市场占比持续提升的趋势,为豪威的领先地位提供了持续增长的基本面支撑。
但第二梯队内部座次仍存变数:安森美能否走出产品断层与战略摇摆的困境,索尼能否补齐中低端产品线并真正实现全球化客户覆盖,三星电子能否稳定其车载战略并加速产品落地——这些变量将决定“多强”内部的排名洗牌。
3.康宁带头喊涨15% 面板大厂跟进 玻璃基板掀AI半导体封装新赛道
全球显示玻璃龙头康宁(Corning)宣布,受日元汇率大幅走弱与通膨成本上涨影响,将自2026年第四季度起,在全球范围内对以日元计价的显示玻璃基板产品提价15%及以上。随后,TCL华星、京东方及惠科等面板大厂也陆续向客户发出产品调价通知函。
康宁指出,日元兑美元持续贬值,加上关键原材料、贵金属、能源与物流成本飙升,内部已无法消化。业界预期旭硝子(AGC)与日本电气硝子(NEG)等日系供应商也将跟进调价。
据报道,第三季度电视面板厂平均产能利用率维持在90%高位,在中国厂商掌握全球LCD电视面板七成市占下,定价权已有所转移。
除了成熟显示领域的价格博弈外,玻璃基板在半导体封装领域正被视为刚起步的新赛道。随着AI芯片面积持续扩大,传统有机载板因热膨胀系数高容易发生翘曲,而硅中介层又面临成本居高不下的瓶颈。
相对地,玻璃基板的热膨胀系数约为3.2 ppm,能与硅芯片高度匹配,且表面平整度达纳米级、讯号损耗比硅低二至三个数量级,更能以面板级制程一次成型。
研调机构预估,全球玻璃基板市场规模将从2024年的90.3亿美元增长至2032年的168.1亿美元。整体产业节奏预计于2026年建成中试线,2027至2028年迈入小批次商用,至2030年渗透率可达三成。
目前半导体与封装巨头如台积电、英特尔及三星均积极推进各自的玻璃基板方案。其中台积电已携手日系载板大厂揖斐电(Ibiden)与台厂群创,推进玻璃基板导入CoPoS先进封装的可行性验证。
在产业链结构上,上游玻璃原片仍由康宁、肖特(Schott)与AGC主导;中游载板制造中,京东方的玻璃基封装载板试验线已于9月实现全自动化通线,沃格光电亦已建成TGV产线并小批次供货;日厂DNP则在半导体级微孔金属化与介面处理上掌握专利优势。
随着TGV(玻璃通孔)技术逐渐成熟,台系设备业者如钛升、东捷、雷科、志圣、弘塑、辛耘等亦相继切入玻璃基板及TGV制程,预计在2026至2027年从试产迈向量产线阶段时,将优先受惠于设备订单挹注。
4.突破存储墙瓶颈 AI芯片产业加速迈向“存储解耦”新架构
2026年AI基础设施峰会于加州圣克拉拉举行,吸引约6000人参与。包括美光、三星、SK海力士、博通、高通、OpenAI与AWS等半导体及云端巨头聚首,对存储与储存架构的“分层解耦”(Memory-Storage Disaggregation)达成强烈共识,视其为打破“存储墙”(Memory Wall)瓶颈的最可行技术路径。
存储解耦是指将传统以GPU为中心、依赖单一高效能存储的架构,转变为将存储与储存进行“分层”与“专用化”分离的系统设计。其核心思维是“动态分层、按需配置”,打破过往只靠单一高效能存储(如HBM)支撑所有运算的做法,改依不同工作负载选用最合适的存储层级。
评估指标转向:效率优先取代纯算力堆叠
数据显示,Transformer模型规模每两年暴增约240倍,但存储频宽与容量同期仅成长约2倍,导致传统以GPU为中心的架构难以为继。
美银证券研究团队于报告中指出,随着AI应用走向代理人AI(Agentic AI),产业的评估架构已由追求纯粹算力(FLOPs),全面转向“每瓦代币数”(tokens/W)与“每美元代币数”(tokens/$)等效率指标。这使资料中心的采购逻辑发生实质改变,存储架构的灵活性与能源效率成为全新竞争维度。
厂商技术路线分化:3D堆叠与分层存储
面对多样化工作负载,各大厂商相继发表创新技术:
高通发表“HBC”(高频宽计算)方案,将LPDDR存储直接3D堆叠于计算芯片上,达到SRAM约200倍的容量功耗比与HBM约6倍的频宽功耗比,预计于2027年年中的AI250加速卡首次亮相。
SK海力士推出情境化分层存储,包含专为存储密集负载打造的PIM(存储内计算)、专攻长文本且容量达HBM 10倍的HBF(高频宽快闪存储),以及SALT-KV软件调度方案。
博通、Marvell与Astera Labs:在互连层面,博通推动全层级开放乙太网络架构;Marvell与Astera Labs则提供定制化芯片与专用PCIe方案,回应热络的定制化需求。
部署速度与系统级整合成为关键
除了芯片设计,机架量产与部署稳定度也成为重要焦点。AWS的实务经验显示,通过将测试产能与部署现场同地建置,成功大幅压缩原本长达6至9个月的芯片测试稳定周期。
美银证券团队总结,产品的快速迭代不再单靠芯片设计能力,更取决于系统级工程整合与软硬件协同优化。(文章来源:钜亨网)
5.宏碁:存储缺货正缓解 PC下季续涨价 明年下半年反转
PC产业零组件缺料逐步缓解,宏碁董事长陈俊圣9月19日表示,目前存储及CPU除少数规格供货吃紧,其他缺料正在缓解,不过因零组件价格仍处高档震荡,预估今年第4季终端PC产品将持续涨价,平均幅度可能达5-20%,要到2027年下半年价格才有机会反转。
宏碁集团今年迈入50岁,9月19日举行“王道经营与AI国际论坛”,宏碁集团创始人施振荣及陈俊圣出席论坛,会后接受媒体访问。
针对PC产业零组件供需状况,陈俊圣指出,目前零组件市场进入“高档震荡混乱期”,市场并非持续单向上涨,而是同时有人高价报价、也有人急于低价出货。
陈俊圣分析,目前DDR4、一般DDR5供给其实相当充裕,DDR4甚至已出现价格下滑,目前真正较为短缺的仅有高阶规格所需零组件,如搭配英伟达最新N1、N1X的LPDDR5X 9600等产品,但相关机种单价较高、出货量贡献较小,因此对整体PC出货影响有限。
至于之前喊缺货的CPU,目前也逐步纾解。他表示,现在没有很缺,主要是一些搭配微软特定专案的CPU,比如Small Core产品较缺,其他最近都解决了。
陈俊圣直言,半导体厂商新产能持续开出,尤其陆系厂商大力扩产,存储不可能一直缺下去。现在市况是新供应量一直出来,“所以现在要卖给我们的人很多,要跟我们买的人少。 ”
展望PC市场,陈俊圣坦言,零组件涨价将进一步反映至终端售价,并对需求形成压力,研调机构预估2027年全球PC出货量可能呈双位数下滑;但在平均销售价格(ASP)提高抵销下,营收未必同步减少。
针对终端市场PC价格,陈俊圣指出,终端产品调整售价会落后,预期2026年第4季至2027年第1季终端产品仍须反映成本调升售价。陈俊圣预估,PC的ASP高峰将在2027年中,PC价自高档回落可能在2027下半年,但实际仍要视市场供需而定。(文章来源:经济日报)
6.iPhone 18 Pro开卖!分析师挺苹果:换机周期优于预期 股价有13%上涨空间
苹果最新一波iPhone产品采取全高端机款策略,这项做法虽然具有风险,但Evercore ISI分析师认为,这项策略最终将有利于苹果营收与股价表现。
Evercore ISI分析师Amit Daryanani 9月18日将苹果目标价从365美元提升至380美元,较苹果上周四收盘价每股337美元还有约13%的上涨空间。苹果上周五终场下跌0.7%,收在每股334.64美元。
Evercore在完成对约4000名消费者的年度iPhone购买意愿调查后,认为iPhone换机周期可能优于预期,因而做出最新预测。
Daryanani写道:“需求似乎略优于去年,这可能让iPhone在强劲的升级周期后,迎来另一波成长。”他给予苹果“优于大盘”的评等。
iPhone 18 Pro先上市 标准版明春推出
iPhone 18 Pro与iPhone 18 Pro Max在上周的苹果发表会首次亮相,本周五正式在门市与线上通路开卖。
苹果今年作风与以往不同,iPhone 18系列只先推出高端Pro机型,而华尔街预期,苹果将在明年春季推出iPhone 18标准款。以往的苹果会在同一时间推出新iPhone的四款机型。
高价手机如果能热卖,将有利于苹果营收与利润率,但这项策略也存在风险。iPhone 18 Pro系列售价较前代高出100美元,虽然是为了因应持续的存储成本危机才调涨价格,这可能对市场需求造成压力。
电信商提高优惠 抵销苹果涨价压力
美银证券(BofA Securities)分析师Wamsi Mohan周四在报告中指出,美国无线电信商已提高购买iPhone的优惠幅度,此举“大致抵销了苹果今年的涨价”。他给予苹果“买进”评等,目标价370美元。
其他分析师同样看好iPhone 18 Pro销售。摩根士丹利(Morgan Stanley)分析师Erik Woodring周三在报告中指出,iPhone 18 Pro与Pro Max的交货等待时间,也就是消费者下单至收到产品所需的时间,显示这两款手机的“潜在需求更健康”。(文章来源:钜亨网)