全球显示玻璃龙头康宁(Corning)宣布,受日元汇率大幅走弱与通膨成本上涨影响,将自2026年第四季度起,在全球范围内对以日元计价的显示玻璃基板产品提价15%及以上。随后,TCL华星、京东方及惠科等面板大厂也陆续向客户发出产品调价通知函。
康宁指出,日元兑美元持续贬值,加上关键原材料、贵金属、能源与物流成本飙升,内部已无法消化。业界预期旭硝子(AGC)与日本电气硝子(NEG)等日系供应商也将跟进调价。
据报道,第三季度电视面板厂平均产能利用率维持在90%高位,在中国厂商掌握全球LCD电视面板七成市占下,定价权已有所转移。
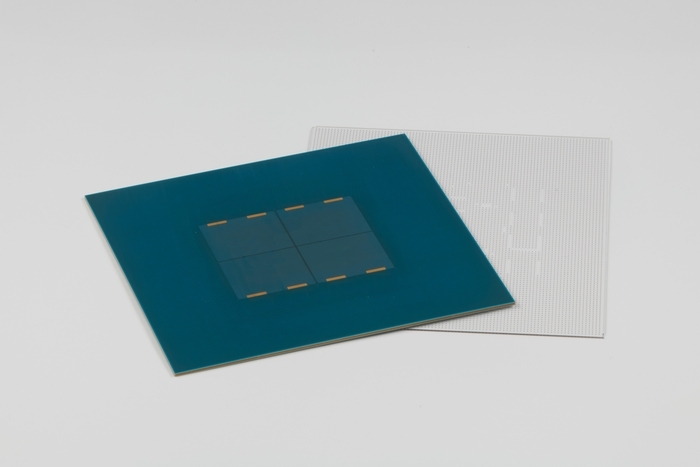
除了成熟显示领域的价格博弈外,玻璃基板在半导体封装领域正被视为刚起步的新赛道。随着AI芯片面积持续扩大,传统有机载板因热膨胀系数高容易发生翘曲,而硅中介层又面临成本居高不下的瓶颈。
相对地,玻璃基板的热膨胀系数约为3.2 ppm,能与硅芯片高度匹配,且表面平整度达纳米级、讯号损耗比硅低二至三个数量级,更能以面板级制程一次成型。
研调机构预估,全球玻璃基板市场规模将从2024年的90.3亿美元增长至2032年的168.1亿美元。整体产业节奏预计于2026年建成中试线,2027至2028年迈入小批次商用,至2030年渗透率可达三成。
目前半导体与封装巨头如台积电、英特尔及三星均积极推进各自的玻璃基板方案。其中台积电已携手日系载板大厂揖斐电(Ibiden)与台厂群创,推进玻璃基板导入CoPoS先进封装的可行性验证。
在产业链结构上,上游玻璃原片仍由康宁、肖特(Schott)与AGC主导;中游载板制造中,京东方的玻璃基封装载板试验线已于9月实现全自动化通线,沃格光电亦已建成TGV产线并小批次供货;日厂DNP则在半导体级微孔金属化与介面处理上掌握专利优势。
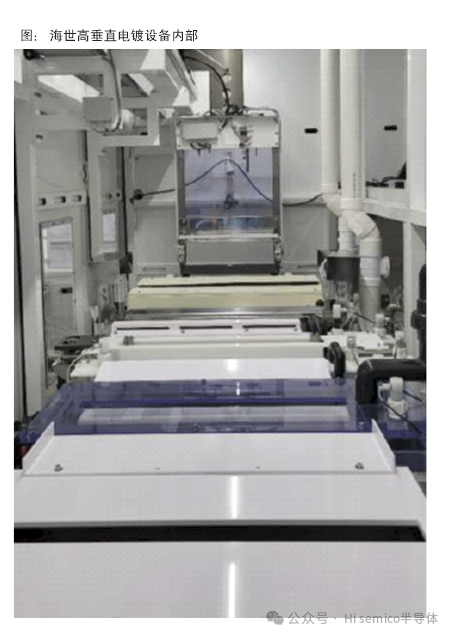
随着TGV(玻璃通孔)技术逐渐成熟,台系设备业者如钛升、东捷、雷科、志圣、弘塑、辛耘等亦相继切入玻璃基板及TGV制程,预计在2026至2027年从试产迈向量产线阶段时,将优先受惠于设备订单挹注。