一、终端形态的"毫米战争",把压力传导到了封装环节
消费电子的赛道,正在被"毫米"和"分贝"重新定义。
2026年,全球TWS耳机出货量预计突破4.2亿副,但增长结构已经改变:开放式耳机(OWS)以三位数增速扩张,AI实时翻译、自适应ANC、空间音频等功能从旗舰向中端快速下沉。终端形态同时经历"减法"与"加法"——减法发生在物理空间上,无柄化设计让耳塞腔体趋近极限,单耳重量普遍降至4克以下;OWS耳夹形态中,主板面积可能仅剩花生米大小。加法发生在功能密度上,蓝牙SoC之外,PMIC、Codec、麦克风阵列、触控感应、健康传感器一个都不能少。
终端BOM压力从整机一路传导到芯片环节。当制程红利趋于收敛,音频Codec、智能音频SoC这类模拟/混合信号芯片,既不能靠先进制程"自然瘦身",又必须在更薄的板内塞进更多功能。
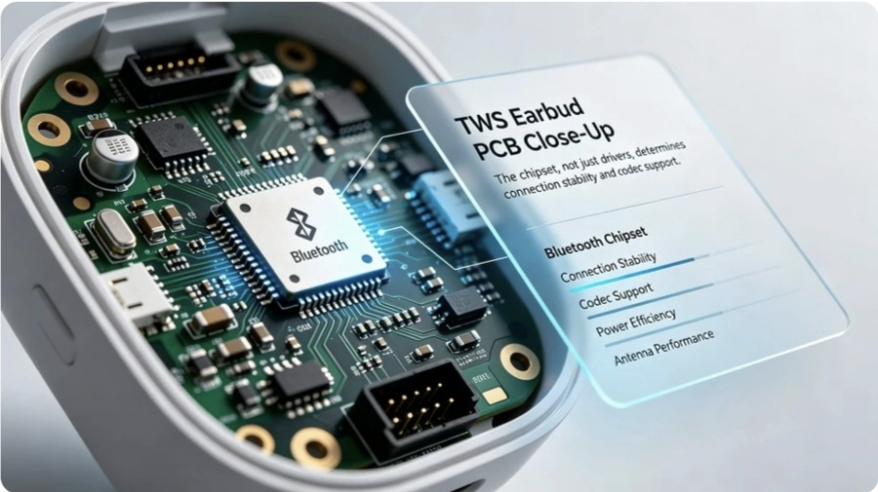
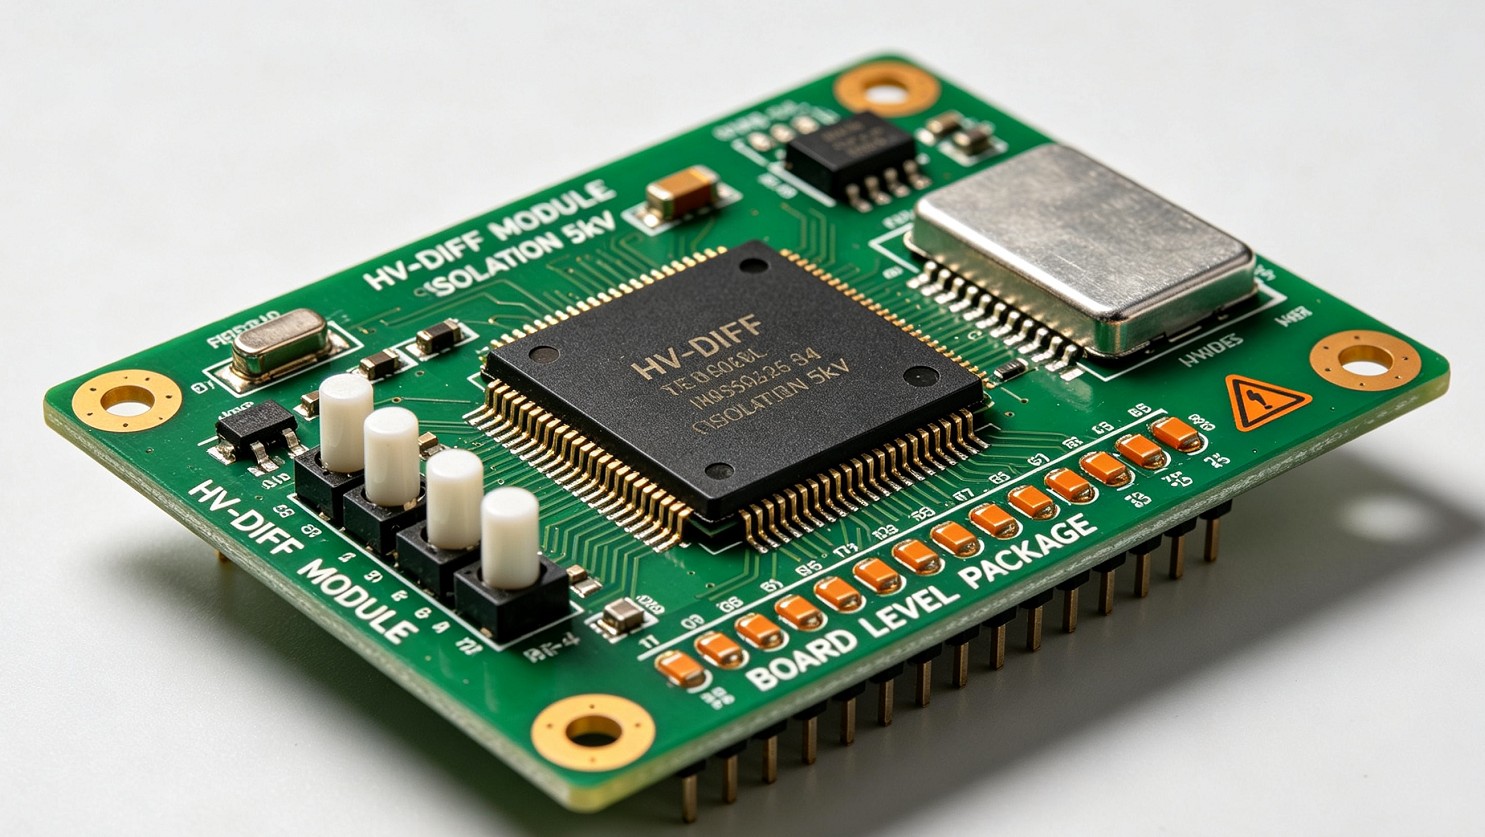
▲图1: TWS耳机主板
二、小型化的天花板,卡在了封装环节
过去十余年,音频芯片小型化主要依赖晶圆工艺迭代。但进入成熟节点后,继续微缩的边际收益锐减。封装反而成了决定终端体积的"最后一公里"。
一颗典型的音频Codec,封装后占板面积往往比裸芯大出数倍。主流方案各有边界:QFN引线框架封装受限于框架间距与打线方式,在超薄化、高I/O密度上已近物理极限;WLCSP虽能实现近裸芯尺寸,但圆形晶圆边角利用率存在固有瓶颈,且需HDI板配合,PCB复杂度上升可能抵消降本收益。
行业由此面临一组结构性矛盾:终端要更小、芯片要更强、成本要更低、交付要更快。任何单点改进都无法同时回应这四重诉求。
三、板级封装:把"降本"与"小型化"纳入同一解法
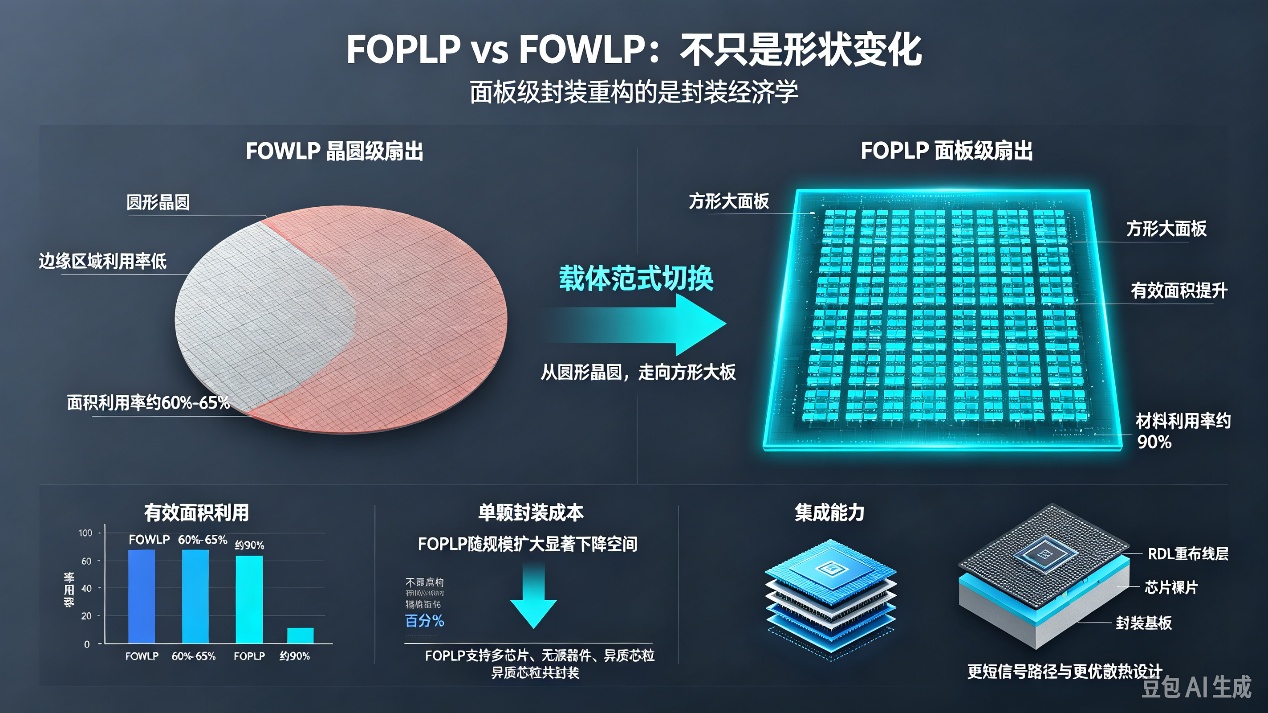
板级封装(Panel Level Packaging, PLP/FOPLP)的核心逻辑,是用更大尺寸、更接近方形的面板替代圆形晶圆作为封装载体,在单位面积内排布更多芯片,同时提升材料利用率与封装效率。
其经济性来自几何结构本身。以一个8×8mm芯片为例,300mm晶圆上可排布约975个封装单元,而510×515mm方形面板上可排布约3136个,差距超过3倍。扇出型晶圆级封装的面积使用率可达95%,300×300mm面板比同尺寸12英寸晶圆多容纳1.64倍的裸片。
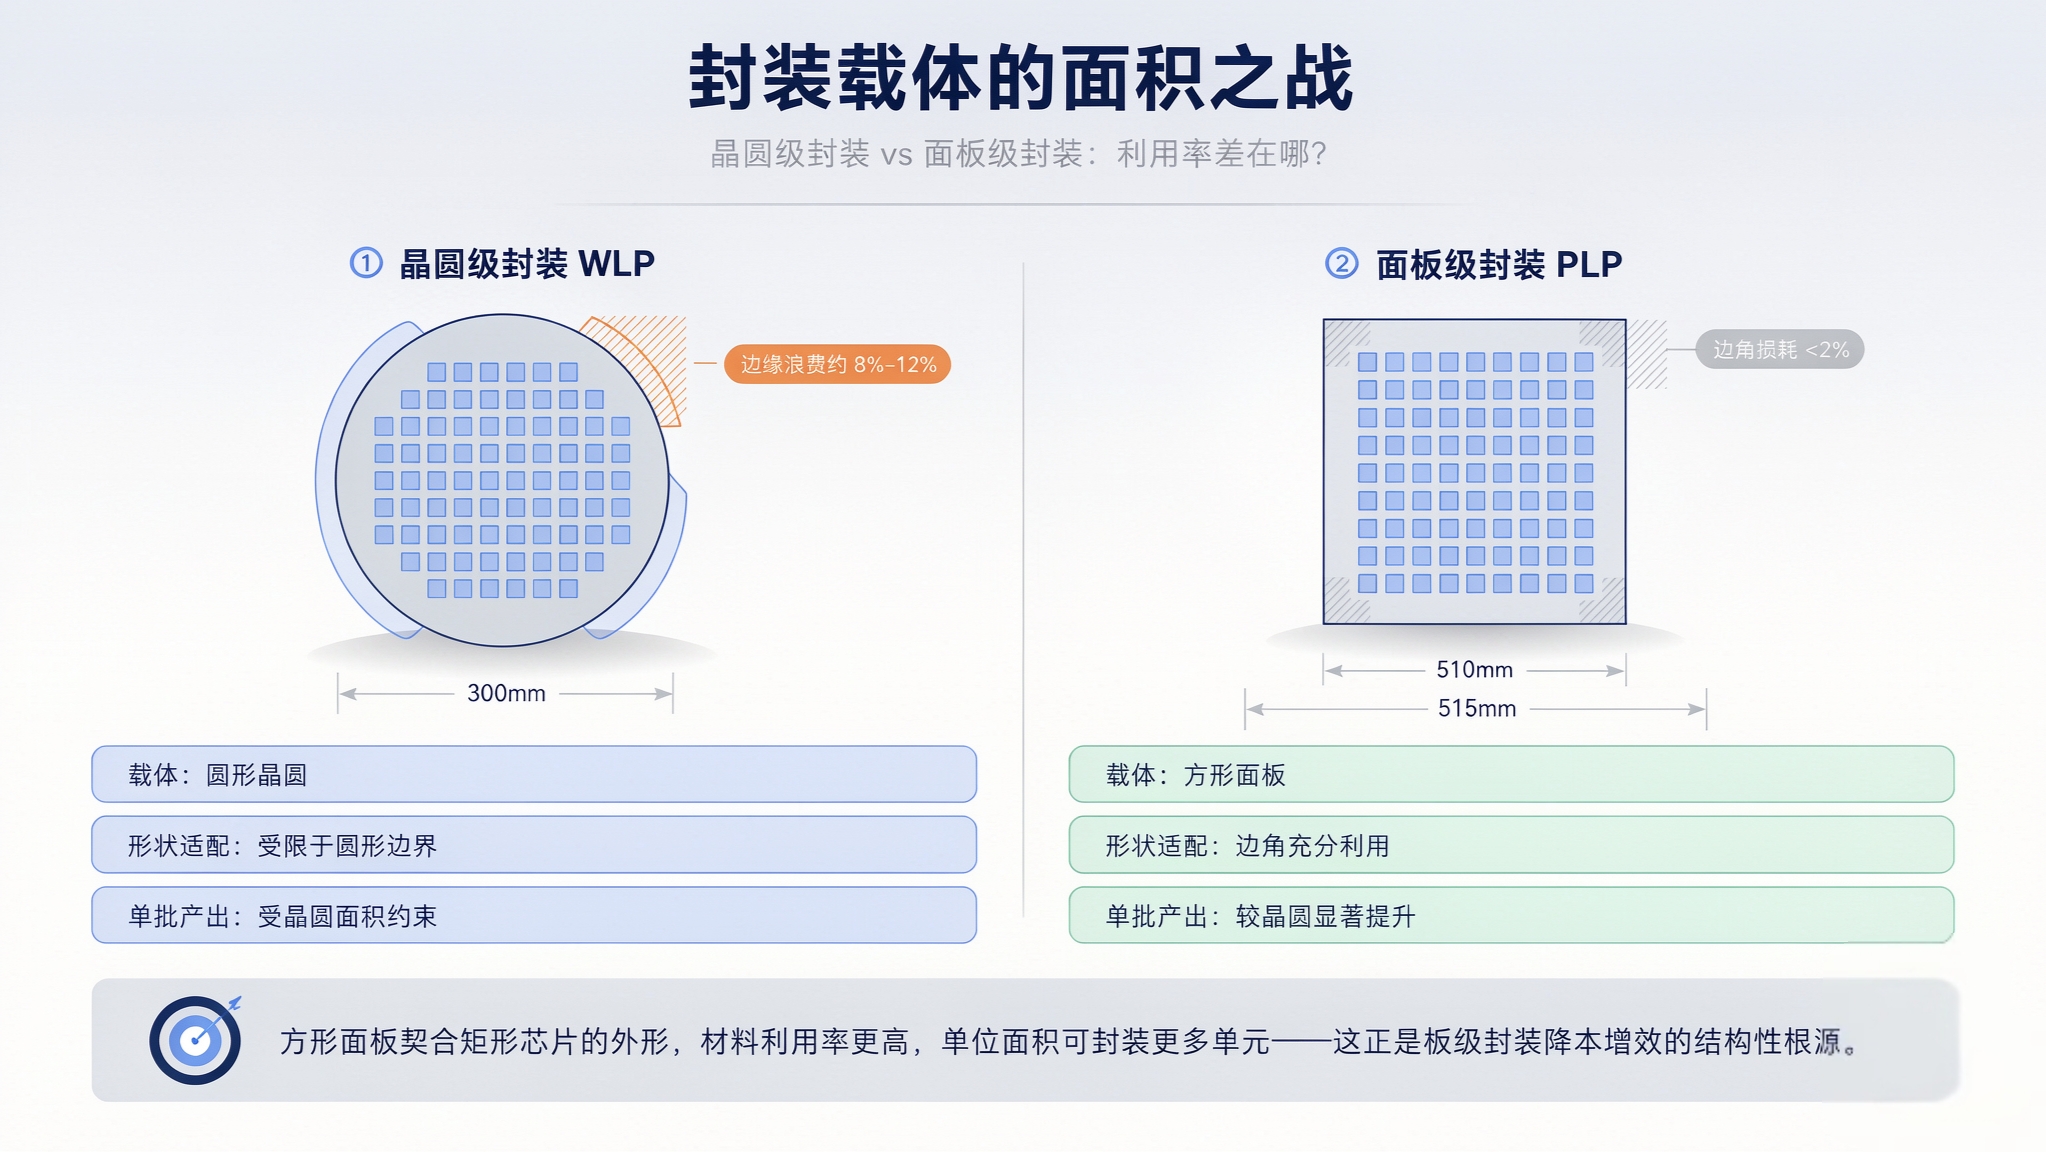
▲ 图2:方形面板相较圆形晶圆可显著提升边角利用率
其小型化来自"取消中间层"。板级扇出封装去掉基板和引线框架,通过RDL直接在模封料上完成互连,可将封装厚度降至0.2mm,较传统QFN降低60%以上。对耳塞腔体、眼镜镜腿等毫米必争的空间而言,这意味着实打实的设计自由度。
四、技术对比:没有"最优解",只有"适配解"
QFN仍是成本优先的默认选项,但占板面积成为硬约束时物理极限明显。WLCSP绝对小型化优势明确,但硅裸片直接对接PCB的CTE失配问题不可忽视——硅约3ppm/℃,FR-4约14-17ppm/℃,热循环应力集中在角落焊球。FOWLP在I/O密度与薄型化之间提供了折中,但12英寸晶圆级产能设定决定了单位成本天花板。
FOPLP以大面板替代晶圆,结构上去掉基板,在材料利用率、封装厚度和布线自由度上形成差异化适配空间。TrendForce判断,FOPLP的近期导入将集中于成熟制程、成本敏感的产品,这与音频芯片的品类特征高度契合。
需要客观认识的是,FOPLP仍面临面板翘曲控制、芯片偏移、RDL均匀性等挑战,平均良率普遍维持在92%-95%。其真正门槛不在"能做",而在"能稳定量产"。
五、产业化现状:小型化的答案,写在封装里
从全球格局看,FOPLP已从技术验证走向消费电子导入期。台积电InFO确立了晶圆级扇出标杆,三星在可穿戴芯片上采用FOPLP,日月光推进大尺寸面板,联发科较早导入面板级eWLB。这些动作共同指向一个判断:在成本敏感、小型化诉求强的消费类芯片上,板级封装具备率先量产的基础。TrendForce预计2024年下半年至2026年,消费性IC的FOPLP将逐步量产;高阶AI GPU的量产窗口则落在2027—2028年。对音频Codec、智能音频SoC而言,导入节奏正落在当前窗口。
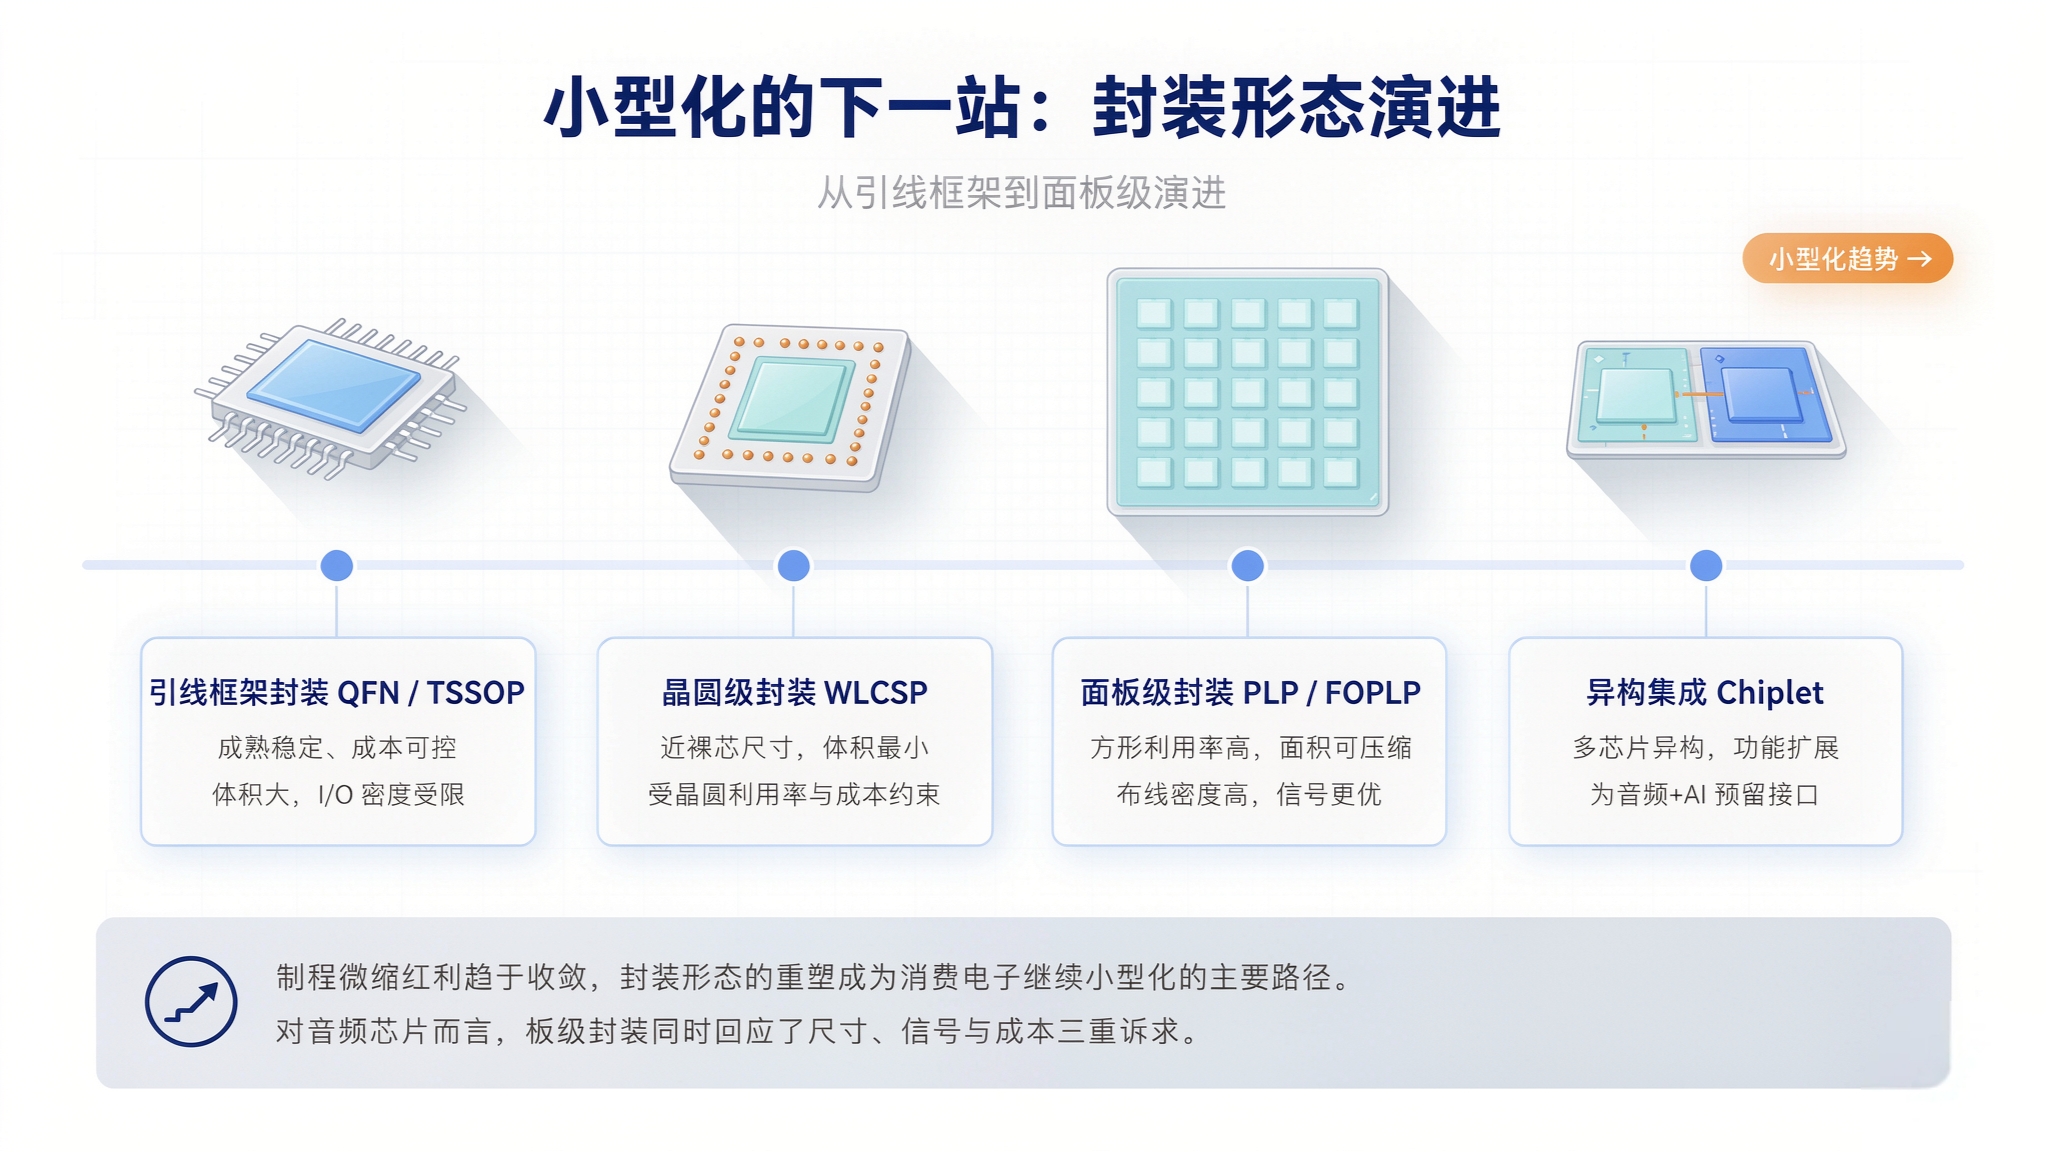
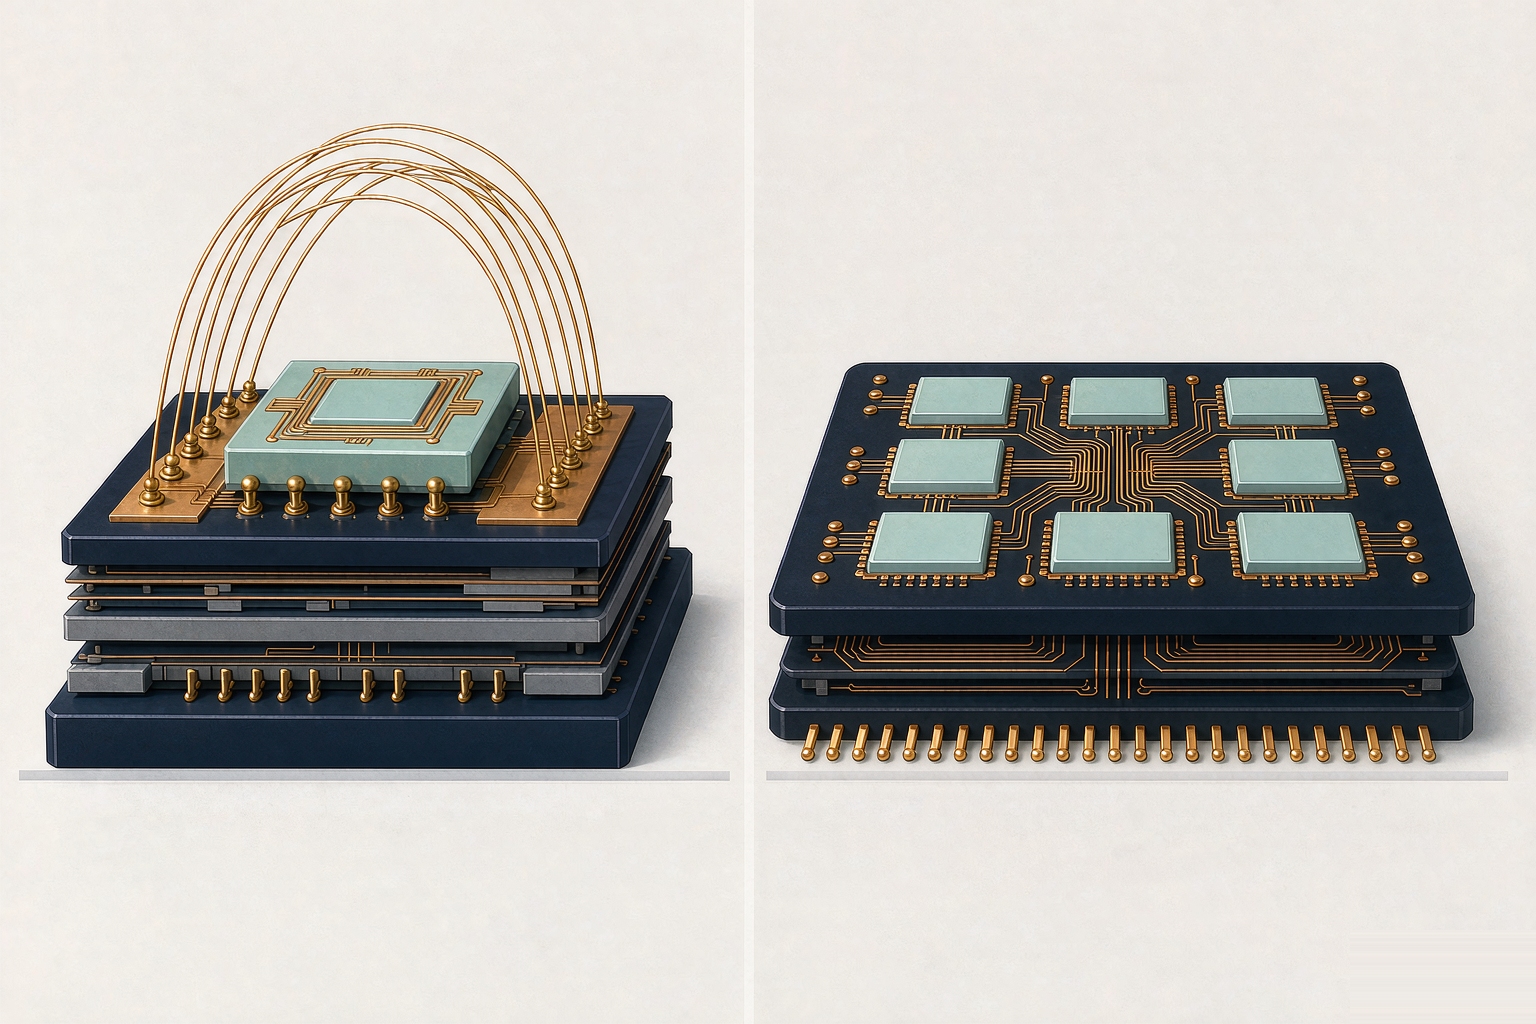
▲ 图3:封装形态演进路径,板级封装成为小型化的关键节点
中国大陆FOPLP参与者正在加速扩容,但路径并不相同:华润微电子旗下矽磐微面向功率半导体与氮化镓快充;奕成科技采用510×515mm玻璃载板路线,覆盖射频到高性能异构集成;中科四合以湿法FOPLP见长,并向AI服务器电源模组拓展;天芯互联依托PCB工艺平台,聚焦功率类产品的载流与散热。它们多是在既有工艺平台上向外延展,形成“由内向外”的能力扩张。
与这些"由内向外"拓展的厂商不同,江苏盘古半导体科技股份有限公司(以下简称“盘古半导体”)的路径更接近"从外向内"的专业化聚焦。该公司成立于2023年底,由华天科技全资子公司华天科技(江苏)有限公司控股发起设立,定位为板级扇出型先进封装技术研发与产业化的专业平台。它不是把FOPLP作为既有封装产线上的工艺叠加,而是把板级封装作为独立业务单元,按板级封装需求专门设计产线。对音频Codec、智能音频SoC这类“封装尺寸直接影响耳塞腔体和镜腿设计自由度”的产品,这一模式的价值在于:把面板翘曲控制、芯片偏移、RDL均匀性、薄型化和良率爬坡,放在同一条专用产线上协同优化;同时以“工艺+设备”的协同能力,在客户产品定义阶段就介入封装适配,而不是等到芯片设计定型后再做被动封装。
换言之,盘古半导体当前要解决的,不是重复别家已经给出的量产数字,而是把“专用产线、独立业务单元、设备与工艺协同”转化为面向消费电子小型化需求的稳定供给能力。其TGV玻璃基板技术则作为面向高算力封装的后续储备,不抢当前消费电子FOPLP的主线。消费电子FOPLP的量产窗口已经打开,谁能率先把技术优势变成稳定交付,谁才有可能掌握定义产品的主动权。
结尾:
当制程红利趋于收敛,封装正从幕后走向前台。但需要强调的是,封装技术的竞争从来不是单点参数的比拼,而是材料、设备、工艺、良率和产能体系的系统竞赛。谁能率先把技术优势转化为稳定供给能力,谁才有可能在这场内卷中掌握定义产品的主动权。