继跳舞商演、进工厂、乐园上班之后,智元机器人又开始“做”手机了。
近日,智元创新与国内智能终端全产业链精密制造龙头蓝思科技达成战略合作,在手机测试产线部署智元精灵G2机器人,数十台机器人同时进行测试工位自动上下料、测试设备交互等工作,聚焦手机MMI、ANT、CAM、CAMCV等测试环节,打造3C手机测试场景标准化样板。
这条消息的分量,不在于“人形机器人又进了一个工厂”,而在于它落地的位置——手机测试线。这是消费电子制造中节奏最快、换型最频繁、对柔性要求最高的环节之一。机器人能不能在这里站住,跟能不能在舞台上跳舞,是两个完全不同的问题。
为什么是“测试工位”
手机测试是典型的“三高”工序:操作重复性高、机型迭代快、对设备灵活性要求高。
以本次涉及的四个环节为例:MMI(人机交互功能测试)需要反复点按、滑动、验证屏幕与按键响应;ANT(天线测试)要求将整机精准放入屏蔽测试夹具并完成信号采集;CAM与CAMCV(摄像头与视觉测试)则需要在特定光环境与标板前完成成像校验。这些动作本身不复杂,但频次极高、容错极低、换型极快——一款新机上市,测试治具、节拍、动作序列可能全部要改。
传统专机自动化的尴尬正在这里:一条产线一套治具,一款机型一套程序,换型就要改造。而精灵G2依托智元**“三智一体”技术底座**,采用通用本体设计,可兼容多条作业产线,实现手机产品的全自动转运、智能分拨与高效上下料,从而大幅降低因型号变化带来的产线改造成本;同时支持全天候不间断作业,承接重复性工序,缓解工厂用工压力。
一句话概括这套逻辑:用通用机器人的柔性,去对冲3C制造的不确定性。这也解释了为何蓝思愿意把测试线拿出来做样板——蓝思做的是全产业链精密制造,客户覆盖全球主流终端品牌,产线换型频率与人力成本压力都处在行业前列,对“柔性”的付费意愿最强。
从龙旗到蓝思:一条被数据验证过的路径
蓝思并非智元在3C领域的第一个客户。
早在2026年3月,精灵G2就已在龙旗科技南昌工厂的平板测试上下料工位实现规模化投产并稳定运行,方案随后扩展至更多平板测试产线,并适配其他客户的手机测试上下料场景。第三方报告记录的一组数据颇具说服力:8台精灵G2在6天测试中累计作业超过64小时,完成64828次作业,综合作业成功率为99.99%。
这个数字为什么重要?因为它回答的是产业最关心的问题:机器人能否稳定运行、人工要介入多少、综合成本是否划算。
智元联合创始人、联席总裁、具身业务体系总裁姚卯青给出的标准更为严苛。他把“作业生产力”拆成三条硬指标:可衡量——成功率、节拍、MTBF(平均故障间隔时间)全部有数;可复制——不是一条示范线,而是成千上百条产线;可持续——不是交付即终点,而是越用越好。他还说过一句被反复引用的话:“演示考验的是单点能力的上限,但生产力考验的是系统的下限。”
蓝思项目的意义正在于“可复制”这一条。按官方表述,若双方完整跑通工艺适配、产线联调、交付落地全链路,可沉淀出标准化交付流程与项目实施体系,将具备极强的1-N规模化复制潜力。换句话说,这条线跑通的不只是几十台机器人的产能,而是一套可对外交付的标准化产品。
行业坐标:出货在涨,上岗仍难
把这件事放回行业看,会更清楚它处在什么位置。
IDC数据显示,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%;其中中国市场超过1.9万台,占全球约77.9%。作为参照,2025年全球出货量约1.8万台,而高工咨询预计2026年全年全球整机出货量将近6万台。
【图表:2025—2026年全球人形机器人出货量变化图】
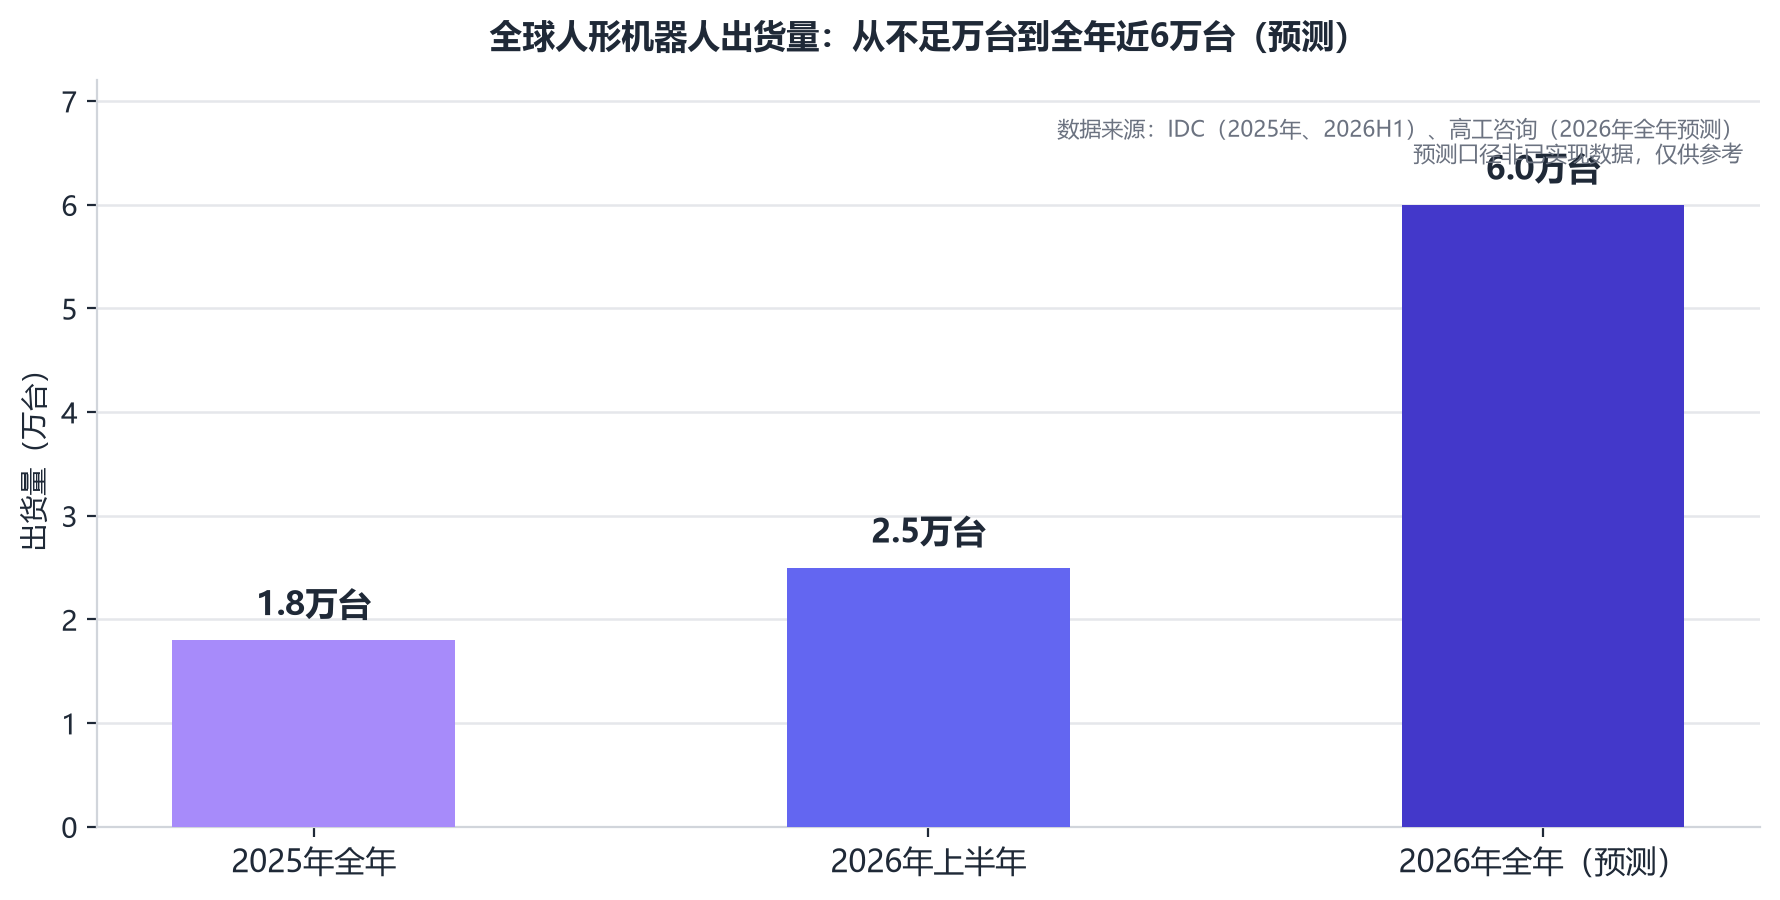
但出货量不等于生产力。同期,科研教育、表演展示和政府数据采集中心三类场景,占全球出货量比例从2025年全年的83.8%降至2026年上半年的69%。信通院在《具身智能发展报告(2026年)》中的判断更为直接:“出货不等于上岗”,相当比例设备月均开机天数不足10天,订单含金量低。从应用结构看,文娱商演和科教数采合计占比超60%,导览导购约占19%,真正落在智能制造和仓储物流两个生产性场景的合计仅约18%。
这意味着,行业当前最大的结构性问题,是**“能演”与“能干活”之间存在一道工程鸿沟**。
鸿沟的来源可以用一道简单的数学题说明:若单个动作的成功率为99%,十个动作连续完成的总体成功率将降至约90%;若任务延长到100步,整体成功率仅约37%。
【图表:任务链延长与综合成功率衰减关系图】
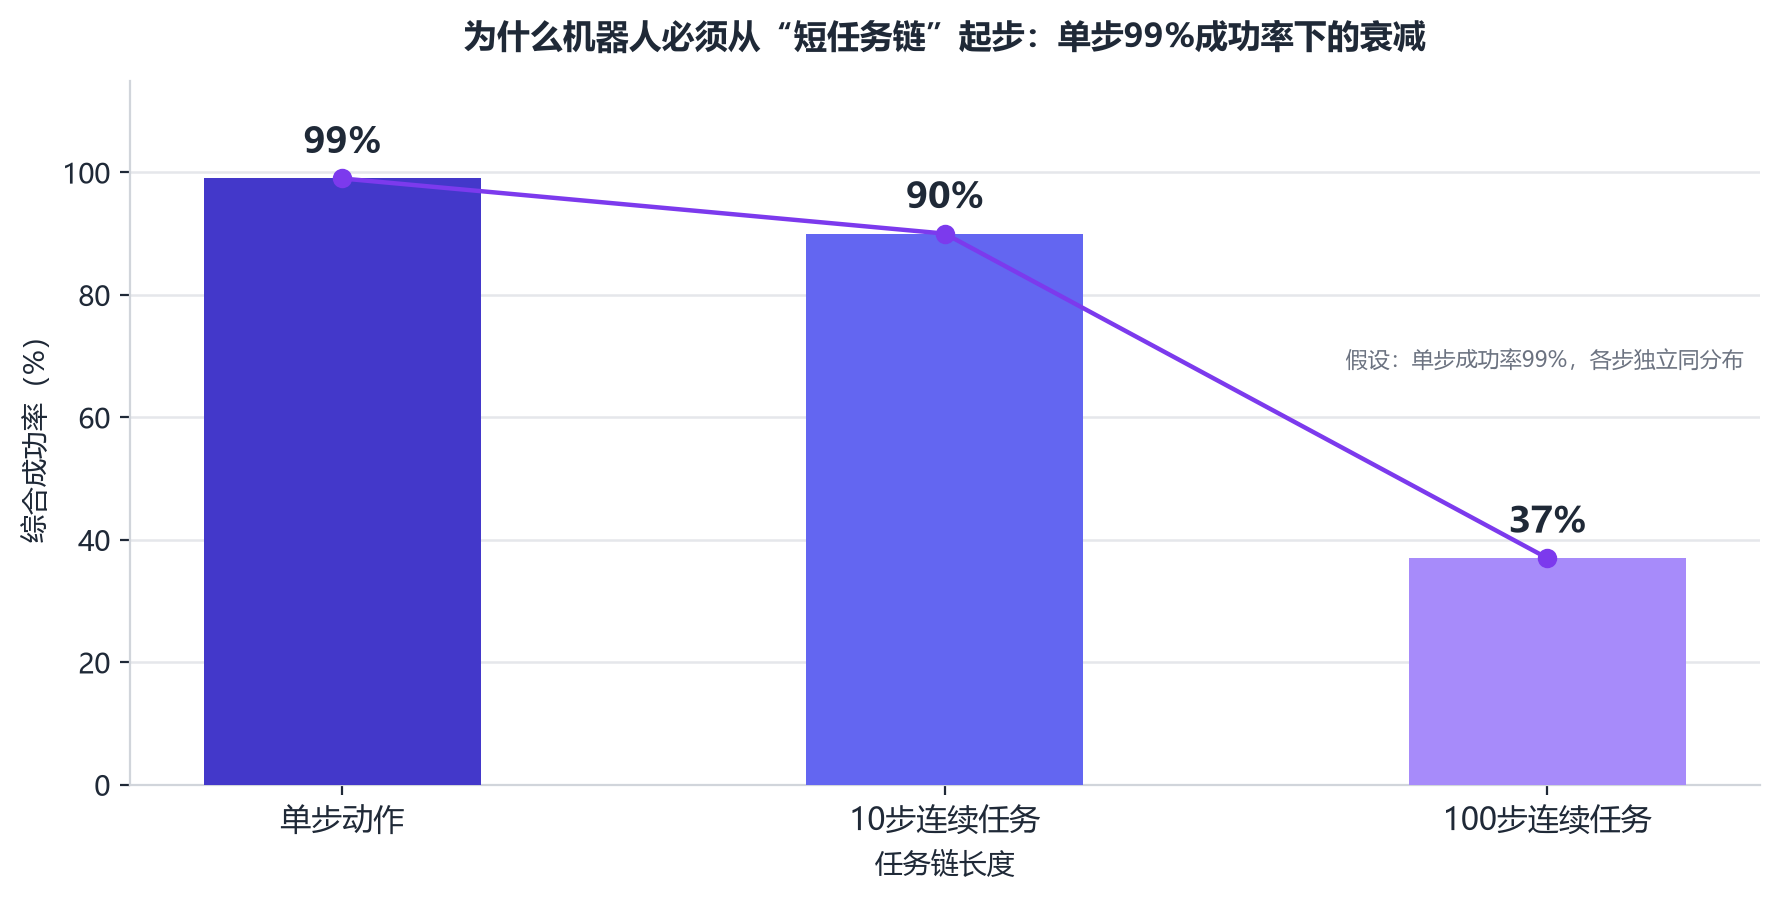
工厂不接受“差不多”。中国信通院上海工创中心首席专家郑忠斌的表述很到位:演示呈现的是最优表现,部署要求的却是最不利情况下仍满足产线标准,当前最迫切的门槛在于可靠性工程化和可验收,以及通过真实部署形成持续进化的闭环。
这正是智元把场景选在“上下料”的原因。上下料属于边界清晰、结果可量化、任务链短的标准场景,是当前具身智能最现实的切入点;只有在这里把成功率和MTBF做扎实,才谈得上向柔性装配、商业服务乃至家庭延伸。
模型侧的“Scaling”:从13.4%到56.4%
支撑“越用越好”的,是智元在模型侧的全链路Scaling路径。
据智元具身研究中心副总裁任广辉介绍,这条路径覆盖预训练、后训练与部署后三个阶段:GO-3 Preview建立通用操作基础,Genie Evolver通过虚实协同后训练提升任务可靠性,Genie Master支持机器人在部署后积累和利用真实作业经验。
现场公布的两组实验数据值得注意:在训练数据规模扩展实验中,模型在20类技能100个任务上,Zero-Shot平均成功率由13.4%提升至56.4%;在模型规模扩展实验中,Zero-Shot平均成功率由56.2%提升至73.2%。报告称,这两组实验分别展示了数据规模与模型规模扩展带来的能力提升趋势,意味着物理智能的能力提升开始呈现可验证的Scaling规律;日前GO-3 Preview已登顶RoboDojo、RoboTwin、RoboColiseum三大具身智能评测榜单。
对蓝思这类客户而言,这套路径的实际意义是:部署不是终点,而是数据闭环的起点。产线上每多跑一次作业,就多一份真实数据,模型可靠性就有继续爬坡的可能。这也解释了为何智元强调“部署态”而非“交付态”。
经济账怎么算
具身智能走进工厂,最终要过的是财务关。
行业分析普遍指出,需要算清的不只是机器人能力,还有训练、运维、能耗和停机损失的总和,以及机器人真正能作业的时间。Gartner的判断则给行业泼了一盆冷水:到2028年,能够将人形机器人真正投入制造和供应链生产运营的企业仍不足20家,多数部署会停留在受控环境。
在这个背景下,蓝思这条测试线的价值需要拆成三层看:
第一层是替代价值。 测试工位属于重复性高、招工难的岗位,机器人全天候作业可直接对冲用工压力与人力成本上行。
第二层是柔性价值。 通用本体兼容多条产线,本质上是把“换型成本”从设备改造转成了软件配置,这在机型迭代以月计的3C行业,节省的是整条产线的停线时间。
第三层是数据价值。 每台在产线上运行的G2,都是模型持续迭代的数据源;部署规模越大,模型泛化能力提升越快,反过来又降低下一批部署的成本。
三层次叠加,才构成“1-N复制”的经济基础。缺任何一层,复制都会变成赔本扩张。
三个待观察的变量
其一,交付体系能否沉淀。 数十台机器人同时作业,考验的不只是单机可靠性,还有工艺适配、产线联调、运维保障的一整套工程能力。官方明确把“沉淀标准化交付流程与项目实施体系”作为前置条件,这句话本身说明:样板尚未完成,结论尚未落地。
其二,场景能否纵向加深。 目前聚焦上下料与设备交互,属于任务链最短、确定性最高的环节。能否向整机组装、精密贴合等更长链条延伸,取决于成功率能否在真实产线上持续逼近100%。
其三,客户集中度风险。 从龙旗到蓝思,智元在3C领域的标杆项目仍以头部客户为主。1-N复制的真正含义,是从“几家大客户的样板线”走向“成百上千条普通产线”,这中间隔着交付成本与运维半径两道坎。
结语
智元的2026年,数据足够亮眼:上半年出货9700台,以超过43%的份额位居全球人形机器人出货量前列,收入接近20亿元;截至9月,通用AI机器人累计下线突破2万台。
但真正决定这家公司天花板的,不是下线了多少台,而是有多少台在产线上持续开机。蓝思手机测试线给出的,正是这样一个可以被反复检验的样本——它不炫技,甚至有些枯燥:上下料、插拔、搬运、记录。
具身智能的商业化,最终要靠这些枯燥的动作来完成。从“惊艳演示”到“持续作业”,中间隔着的从来不是技术想象力,而是工程耐心。智元与蓝思这条线跑通之日,才是“1-N”真正开始之时。