11月17日,外媒发出一条只有几百词的消息:尽管亚马逊、谷歌、Meta、思科和CoreWeave的管理层先后走进白宫,试图阻止一项针对中国产光收发器的进口禁令,特朗普政府仍计划推进相关措施。
消息人士对路透社说,企业高管在会上给出的警告是具体的:如果禁令落地,美国企业可能需要十年时间,才能完成供应链的切换。
多家受访公司均拒绝置评,微软表示不予评论。白宫一名官员没有回应游说的进展,只是提到,FCC此前的几轮禁令"已带动数十亿美元的美国制造业投资"。
游说至今没有成功。
三个月的游说战
事情要从8月4日说起。
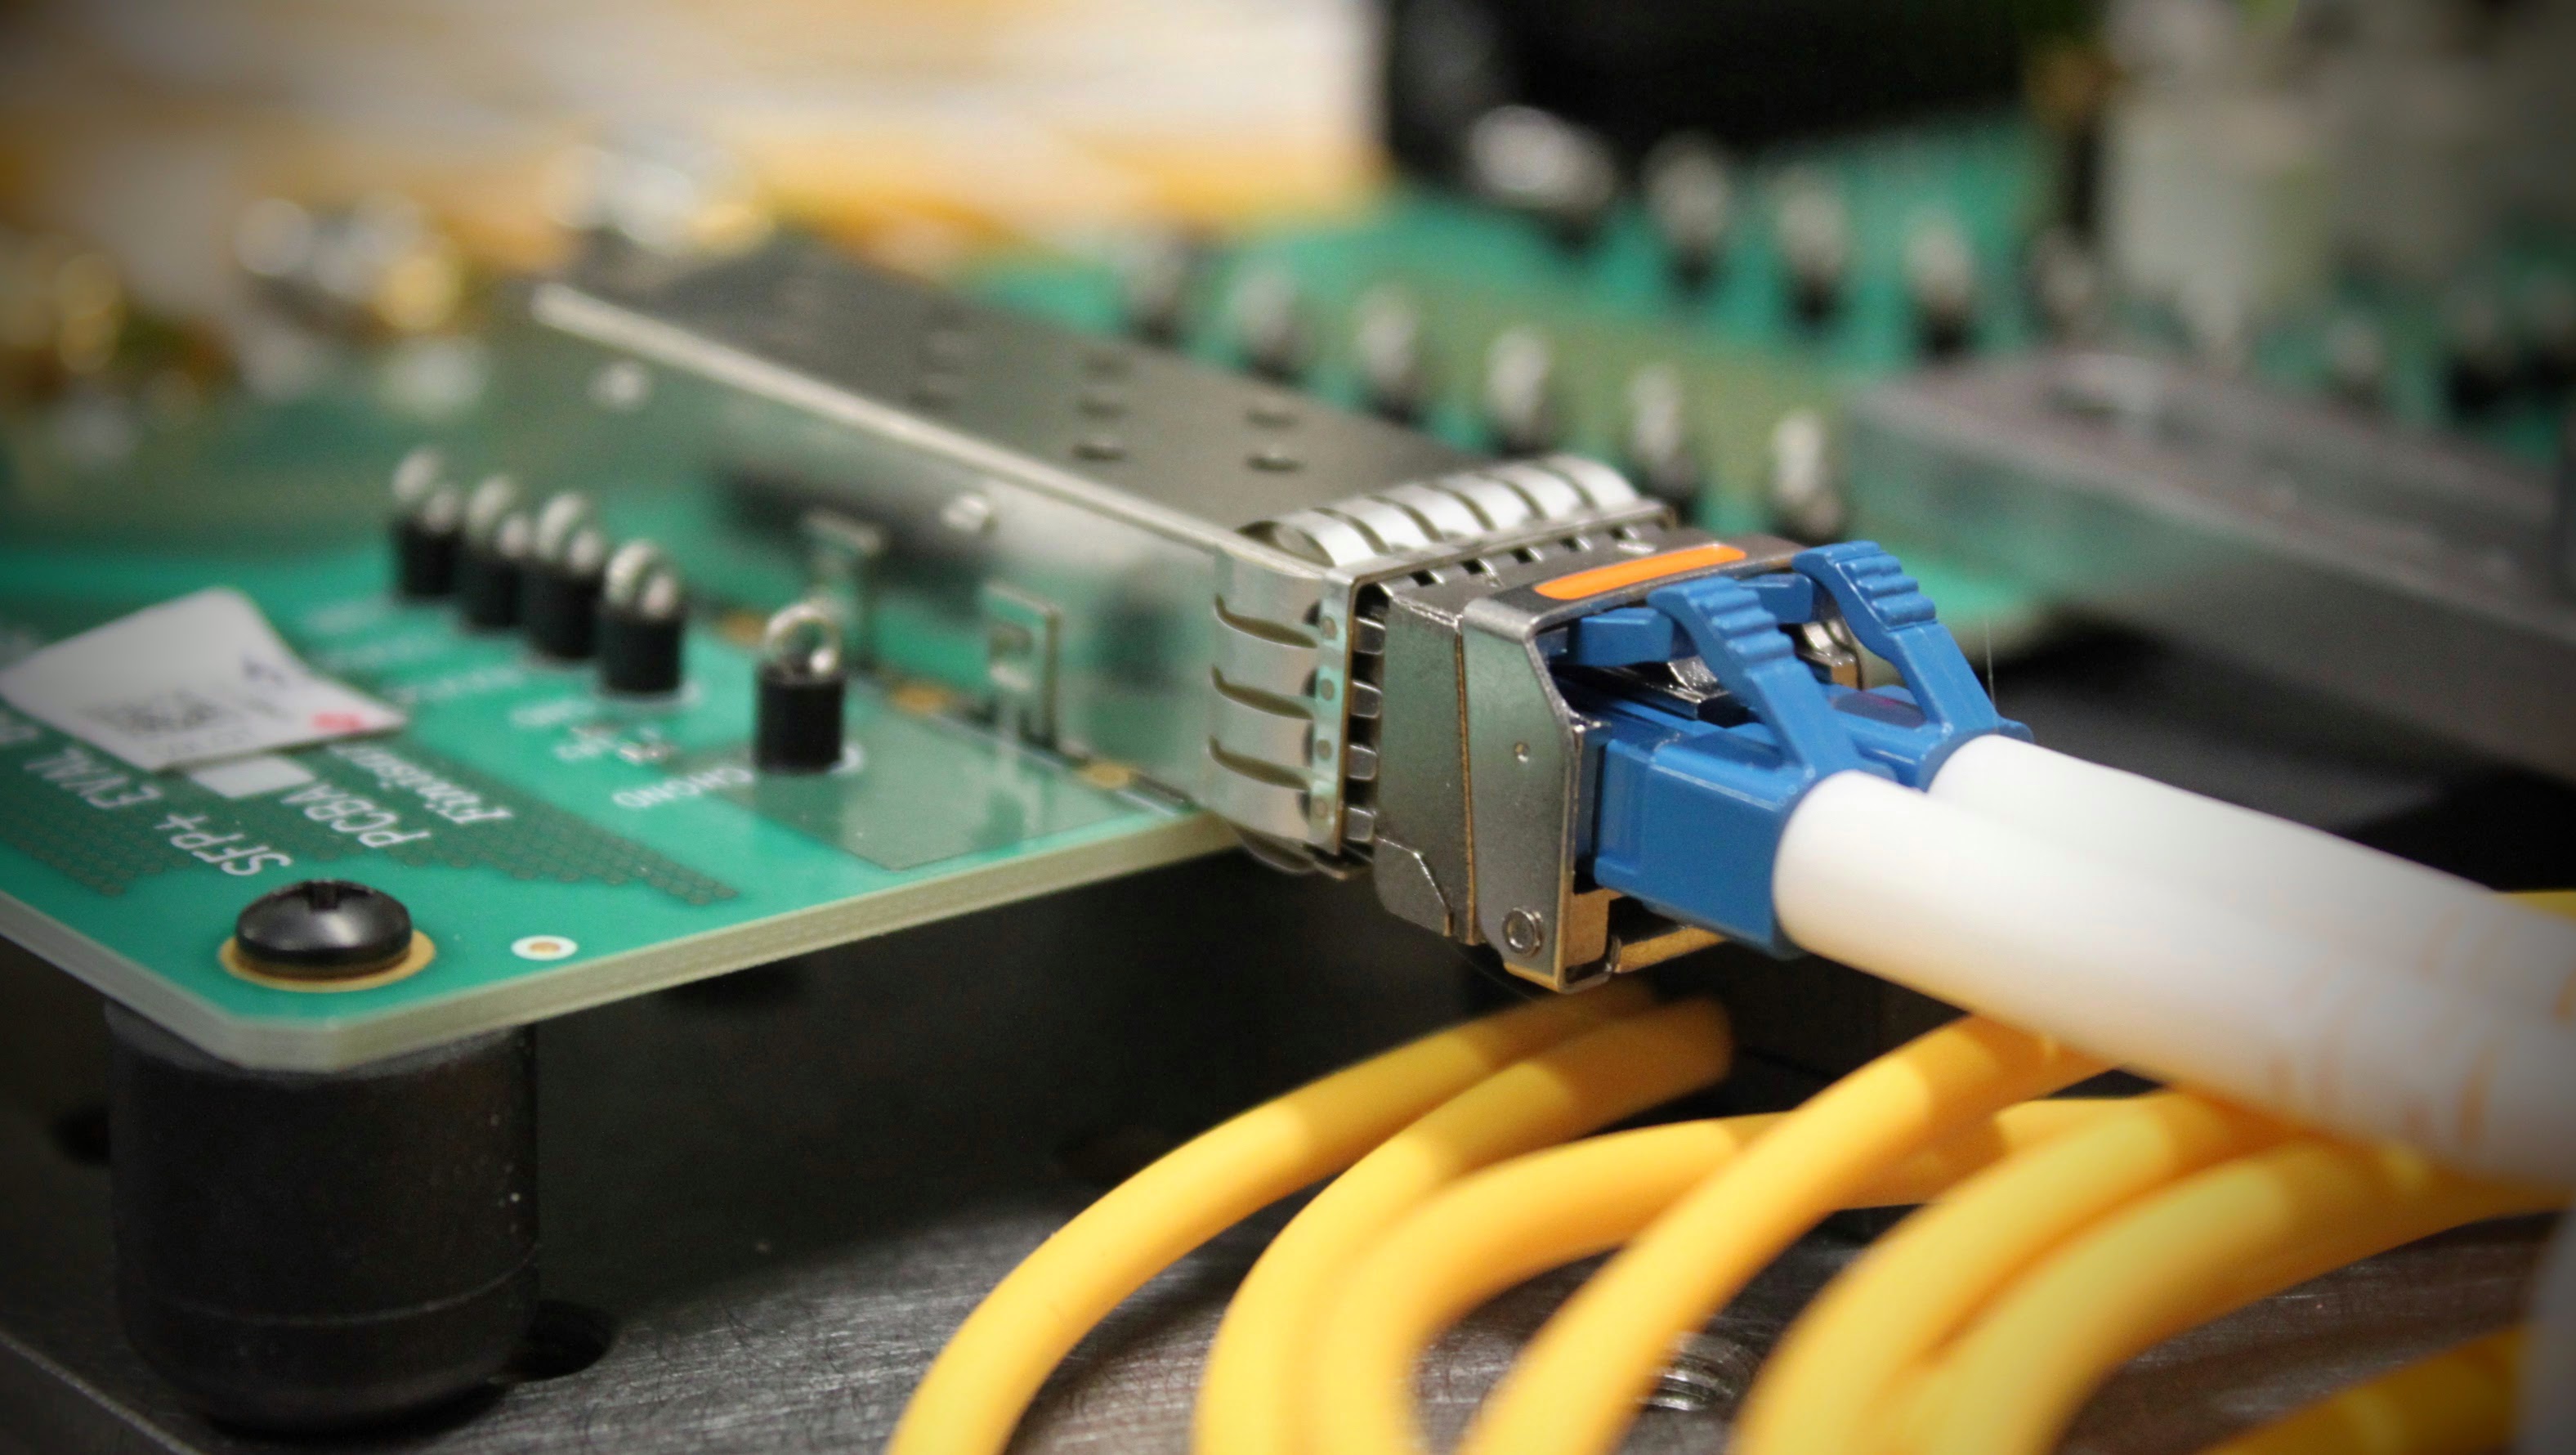
当天,美国联邦通信委员会(FCC)正在起草一项新规,拟以国家安全为由,禁止进口中国新型号的光收发器。光收发器,业内更习惯叫光模块,负责把电信号转换成光信号,通过光纤在服务器、GPU和交换机之间高速搬运数据。美方官员希望年内公布并实施。
理由是美方在此前多起案例中的惯用表述:担心中国设备被用于窃取数据、植入恶意软件,或干扰数据中心运行。外媒在报道中注明,没有证据显示这类行为发生过。
禁令的消息传出后,反对的声音最先来自美国产业界内部。
8月13日,美国信息技术产业委员会(ITI)向FCC提交意见函,要求不要把光收发器列入"受管制清单"(Covered List)。ITI总法律顾问约翰·米勒后来对路透社说得更加直白:美国公司已经买进了大量AI芯片,"如果没有光收发器把这些芯片连接起来,它们只能闲置在那里,造成损失"。
9月,两家美国网络设备供应商公开警告,禁令可能导致美国数据中心建设陷入停顿。
到了年底,游说的规格升级。据报道,今年早些时候,亚马逊、谷歌、Meta、CoreWeave和思科与微软一同出席了白宫会议,向白宫科技政策办公室和国家安全委员会的官员说明供应链调整的难度。会上给出的时间是:十年。
全球市场研究机构Counterpoint的数据显示,中国企业占全球光收发器市场约三分之二。LightCounting公布的2025年全球光模块供应商排名中,前十大有七家是中国企业,中际旭创和新易盛包揽前两名。其中,中际旭创占全球数据中心光模块市场约27%,位居第一。高速产品上的差距更明显:摩根士丹利10月的一份报告提到,中国企业在800G及1.6T高速光模块市场占据约75%至80%的份额,美国云服务商短期内填不上供给缺口。野村证券预计,微软2026年对800G光模块的需求为300万至400万只;TrendForce预计谷歌2026年800G及以上需求超过600万只,其中近八成的订单原本预计由中际旭创和新易盛拿下。
需求端的盘子还在扩大,市场情报机构Cleanview的数据显示,截至11月11日,美国共有4634座数据中心建筑,其中1427座在运营、537座在建、2670座在规划——未建成的项目,是存量的两倍多。一家大型数据中心需要数百万只光模块,仅微软一家,就有35座数据中心在建,另有134座在规划中。
Coherent和Lumentum拥有同类技术,但美国创新基金会的一份报告认为,二者的产能规模不足以替代中国供应商。
光模块厂商AOI在得州扩建工厂,公司11月披露,800G/1.6T月产能已接近33万只,计划2027年底提高到100万只以上——但其中只有约三成在得州生产,其余仍依赖位于宁波和中国台湾的工厂。10月,AOI与一家云客户签订多年协议,锁定对方2026至2029年1.6T需求的至少10%。Lumentum收购了Qorvo位于北卡罗来纳州的一家工厂,用于改建磷化铟激光器产线,规模化生产要等到2028年。11月2日,美满电子(Marvell)宣布以约1150亿美元的企业价值收购Lumentum,试图把高速信号处理芯片与光器件垂直整合,交割预计在2028年上半年。
一些细枝末节暴露了追赶的难度。AOI的新厂房扩建因变压器、电缆等供电设备到位迟缓而推迟——数据中心的建设,抢走了建光模块工厂所需的电力设备。美国光子产业协会此前的测算显示,到2030年,美国需要新增约4.2万名中等技能的光子技术人员,按现有培养速度尚有缺口。
重新建立一条光模块制造体系需要多久?有企业人士给出的估算是:快速建立生产能力需要两到三年,完整重建产业生态需要更长时间。
中企的"不予评述"
与外企的奔走相比,中国企业的公开表态显得有限。
8月消息传出当天,中际旭创董秘办工作人员表示,公司已注意到相关市场信息,由于FCC尚未发布相关限制文件,对市场传闻不予评述。新易盛也表达了类似态度。
沉默背后却是扎实的订单数量。
11月6日披露的三季报显示,中际旭创800G、1.6T出货规模持续扩大,1.6T收入增速进一步加快;主要客户订单已基本覆盖2027年全年,部分客户给出了2028年的明确需求。3.2T产品已开展研发,部分下一代产品正与重点客户联合开发并送样。
新易盛在业绩说明会上表示,800G在2026至2027年仍是交付主力,1.6T四季度放量趋势明显。销往北美的产品,已主要由泰国工厂出货——新易盛泰国一期工厂2023年投产,二期2025年初投产。中际旭创的泰国工厂量产多年,北美订单同样主要由泰国等海外产能交付。代工巨头Fabrinet位于泰国春武里的十号厂房已贡献收入,十一号厂房计划2027年1月开建。
这意味着,如果禁令按"从中国进口"划线,头部企业自有一层缓冲。
机构研判:"风险被高估了"
禁令悬而未决的三个月里,国内机构陆续给出了自己的判断。多数声音的共同点是:市场把这件事的风险放大了。
中信证券研究部总监在8月的研报中判断,FCC拟限制中国光模块的传闻"以当前版本落地的概率偏低",美国市场对中国光模块的实质性依赖是主要障碍。他的依据是:2026年中国光组件制造商预计将占全球代工产能约56%,美国短期内难以完全替代。在他看来,中美光通信产业链相互依存,限制措施"在冲击中国厂商的同时,也将推高北美云厂商的采购成本并延缓部署周期"。针对市场波动,他提醒,类似扰动通常不会直接损伤企业当期收入和利润,"但可能持续压制估值"。
中信证券还给出了一个先例:此前1260H清单等贸易摩擦曾引发市场担忧,但中国光模块厂商的全球份额不降反升,印证了北美AI产业链与中国光模块的深度绑定难以被简单剥离。
国泰海通证券策略首席分析师把边界划得更细:"FCC新规不等同于全面禁售中国光模块。"他引用10月13日生效的FCC 26-50新规解释,限制针对的是受控清单企业生产的带逻辑硬件组件,适用于新增设备认证,原则上不追溯既有授权设备。公开行业测算显示,全球前十大光模块厂商中中国企业占7家,800G、1.6T出货占比约70%,北美客户短期大规模切换供应商,面临的是产能、认证周期及成本的三重约束。
需求侧的判断也没有被禁令消息动摇。中信建投证券研报认为,算力需求持续强劲,光互联在整体投资中的占比将持续提升,2027年800G、1.6T光模块需求持续高增,NPO、CPO、XPO等新品将迎来规模上量。TrendForce预测,2027年全球可插拔光模块营收将达841亿美元,同比增长76%,其中1.6T产品贡献约56%;高盛则在9月的报告中,把2027年全球光模块市场规模上修至约1314亿美元。
上游材料的反制逻辑,也被海外研究机构印证。SemiAnalysis研究分析师指出,磷化铟出口限制的影响"已渗透进了整个光学供应链"——自中国实施管制以来,6英寸磷化铟晶圆均价已上涨约250%,攀升至每片约5000美元;美国光芯片龙头Lumentum的CEO也公开表示,当前磷化铟衬底的供需缺口"已显著超过DRAM与NAND闪存等主流存储器件"。
时间线里看,它是FCC对华设备限制链条上的最新一环。
中方的反制,走的却是另一条路线:上游材料。
2023年8月,镓、锗相关物项出口管制;同年12月,石墨及制品纳入;2024年,锑、超硬材料相继管制;2024年12月,宣布对美收紧镓、锗、锑出口。2025年2月,钨、碲、铋、钼、铟相关物项纳入出口许可——磷化铟正是800G以上光模块激光器的核心衬底材料,全球近70%的原生铟产能在中国。有行业测算显示,管制实施后的十四个月内,中国对美铟出口量下降约77%。2025年4月,7类中重稀土及永磁体实施管制。
窗口期,还是配额
接下来的走向,大概率落在三种情形之一。
基准情形是"划线禁令"。摩根士丹利的报告提到,FCC考虑的限制对象可能是传输速率达到3.2Tbps的光收发器——这一代产品预计2028年才开始规模化生产,2029年广泛部署。存量型号不受影响,800G、1.6T按现有安排继续供货。摩根士丹利还推演了一种更细化的方案:中国产光模块若想进入美国市场,需满足物料清单(BOM)中美国公司价值占比达到65%以上的条件。有行业分析指出,这种"把限制推到下一代"的设计,实质是把冲突的时间线向后平移——而这种"向后推",恰恰反证了在当下节点实施全面限制的不可行性。
鹰派拿到了"禁了下一代"的交代;云厂商保住了眼前的建设节奏;美国厂商获得两到三年的扩产与认证窗口;中国厂商的在手订单不受影响。但推迟不等于豁免——即使3.2T给美国企业留出窗口,新一代产品的订单归属仍取决于价格、良率、交付规模和客户认证,而这些正是中国龙头的既有主场。
更可能的结局是:美国厂商在新一代产品中拿到有限的份额,禁令成为某种被制度化的"市场配额"。
第二种情形是限制范围升级。如果鹰派不满足于速率划线,把"外国制造"的认定扩展到泰国、马来西亚产能,甚至计入"设计或开发于外国",将直接命中中国龙头的美国业务——中际旭创境外收入占比超过90%,其中约六成来自美国。这个情形下,中方手上的筹码比美方更硬:磷化铟与高纯铟的出口许可可以直接收紧,全球2026年磷化铟衬底需求约260万至300万片,有效产能仅约75万片;Coherent和Lumentum已分别与中国厂商签订千万美元级的产能锁定协议。光模块成品出口纳入逐项审批,是另一张从未打出但早已备好的牌。
第三种情形在更远处:共封装光学(CPO)。当光引擎从可插拔模块变成与交换机芯片同封装集成,"禁光模块"这个政策对象本身就消失了,战场转移到交换机芯片与激光器供应链。CPO主导权在博通、英伟达、思科等芯片厂商手里,是美系的相对优势区;但CPO同样依赖磷化铟激光器与先进封装,上游的"铟—磷化铟—衬底"环节依旧绕不开。CPO规模化预计要到2027至2029年,它不会决定禁令的短期走向,但会决定2030年之后这场博弈还剩多少筹码。
三种情形叠加,最可能的展开是一种循环:FCC在年内或2027年初推出划线禁令,象征意义大于实质冲击;中国企业的下一代产品验证照常推进;每当限制范围试图扩大,中方以上游材料许可为筹码对冲,双方回到磋商轨道。2028年前后,3.2T与CPO成为新的焦点,剧本重演一遍。