中国GPU行业正在经历一场三重跃迁:市场份额从“国际厂商七成”变为“国产四成以上”,企业报表从“集体亏损”变为“扭亏阵营扩至四家”,资本版图从“零星上市”变为“九家登陆资本市场”。弗若斯特沙利文数据显示,中国GPU市场规模将由2024年的1638.17亿元增至2029年的13635.78亿元,全球占比从15.6%提升至37.8%——中国正成为全球GPU增长的第一引擎。
份额曲线更为陡峭:IDC统计,2025年中国AI加速卡总出货量约400万张,本土厂商合计165万张、市占率约41%,英伟达虽以55%保持首位,但与其曾高达95%的统治级份额相比已断崖式下滑;2026年上半年英伟达在华份额进一步降至34%、出货量同比大跌44%,华为以28%紧随其后,TrendForce更预计2026年中国高端AI芯片市场国产占比可能接近90%。
近日,集微咨询(JW Insights)正式发布《2026中国GPU行业上市公司研究报告》(以下简称《报告》)。《报告》以景嘉微、海光信息、摩尔线程、沐曦股份、燧原科技等12家上市及拟上市企业为样本,从市场规模、国产化进程、财务表现、赛道格局四个维度系统扫描中国GPU行业,量化解析营收、盈利、研发、存货四大财务指标,并研判盈利兑现、推理放量与资本化提速三大趋势,为产业方与投资机构提供决策参考。
以下是《报告》内容精选:
业绩兑现:7家A股前三季营收超去年全年,扭亏阵营从1家扩至4家
2026年前三季度是业绩验证季:7家A股可比样本合计营收约265.24亿元,已超过7家公司2025年全年的239.95亿元。龙头海光信息营收149.55亿元、同比增长57.58%,独占样本营收约56%;新势力集体跨越20亿元门槛——摩尔线程营收32.89亿元、同比增长319.15%(达其2025年全年的2.2倍),沐曦股份28.24亿元、同比增长128.45%,燧原科技23.32亿元、同比增长331.74%。
盈利端的拐点更具信号意义:扭亏阵营在一年间从1家扩至4家。沐曦股份归母净利润6.39亿元、同比扭亏,扣非连续两个季度盈利;摩尔线程第三季度单季归母净利润4926.04万元、扣非净利润双双转正,较原定2027年盈利目标大幅提前;海光信息净利34.75亿元继续扮演压舱石,航锦科技依托智算业务扭亏。研发端,海光信息42.80亿元断层领先(超过其余6家之和),摩尔线程研发费用率已从2024年的309.88%回落至40.75%——行业正从“输血式研发”过渡到“造血式研发”。摩尔线程存货较上年末增长超1.5倍、经营现金净流出33.09亿元,资金链占用值得跟踪。
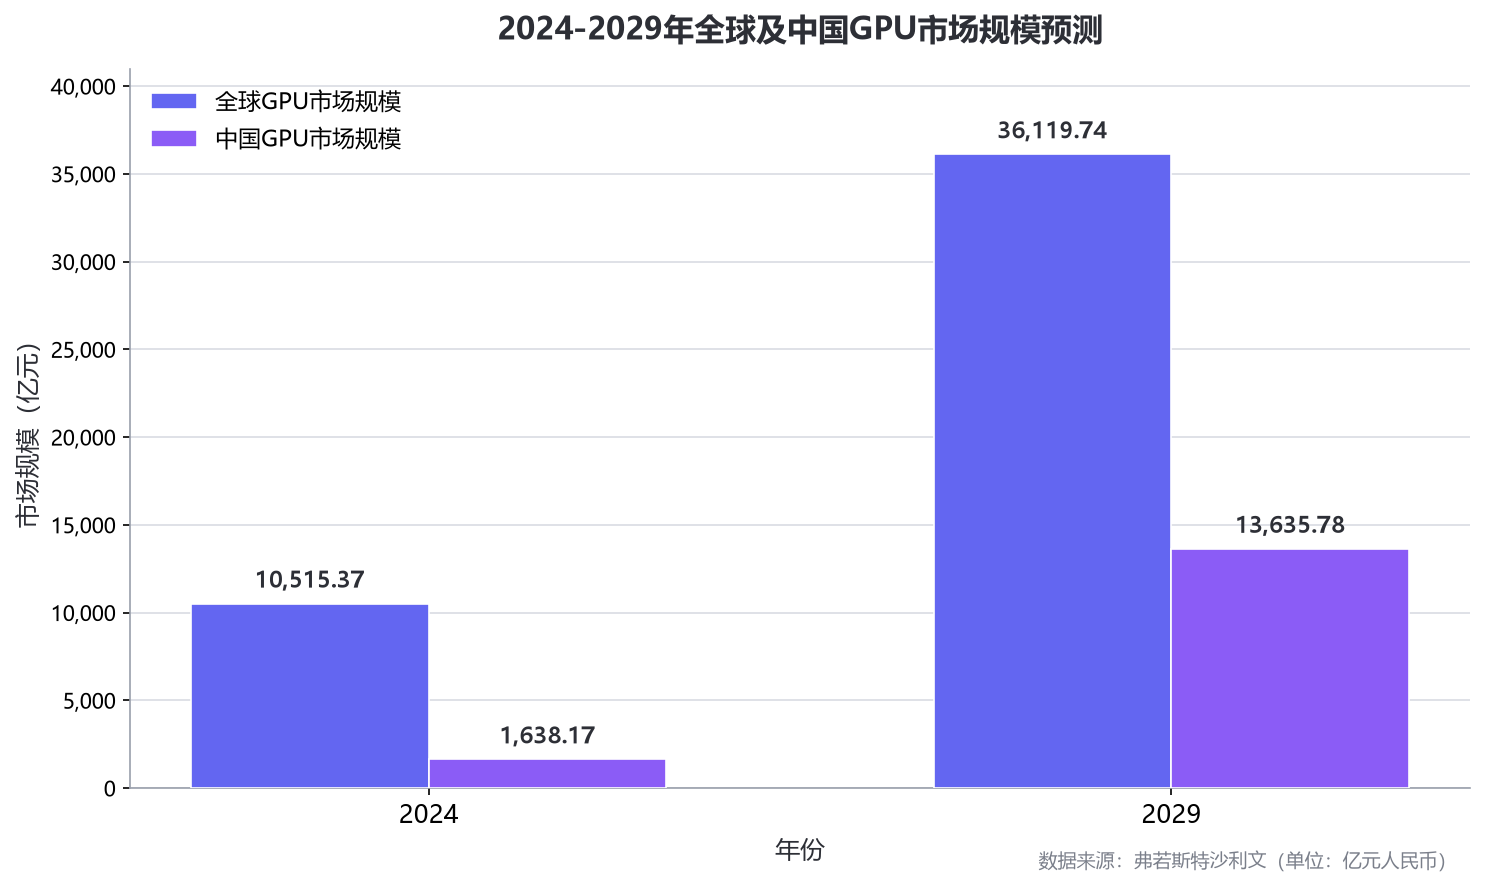
图1:2024—2029年全球及中国GPU市场规模预测(亿元)
资本化提速:9家已上市,2家排队推进
资本梯队已经成形:摩尔线程、沐曦股份、燧原科技相继登陆科创板(燧原从受理到注册批文仅约半年),壁仞科技、天数智芯登陆港交所,昆仑芯、瀚博半导体排队推进——12家样本企业中已有9家登陆资本市场,“A+H+IPO排队”的多层次梯队意味着行业竞争从产品与技术维度扩展至资本维度。
技术变局与资本化同步发生:谷歌Gemini3大模型完全由自研TPU训练完成,打破英伟达在AI大模型训练领域的绝对垄断;2026年上半年中国市场非GPU架构加速器出货量首次超过GPU。“超节点战争”成为年度关键词——华为CloudMatrix 384超节点单集群算力达300 PFLOPS,阿里云真武M890实现百纳秒级延迟,腾讯云四季度将部署NPO超节点。
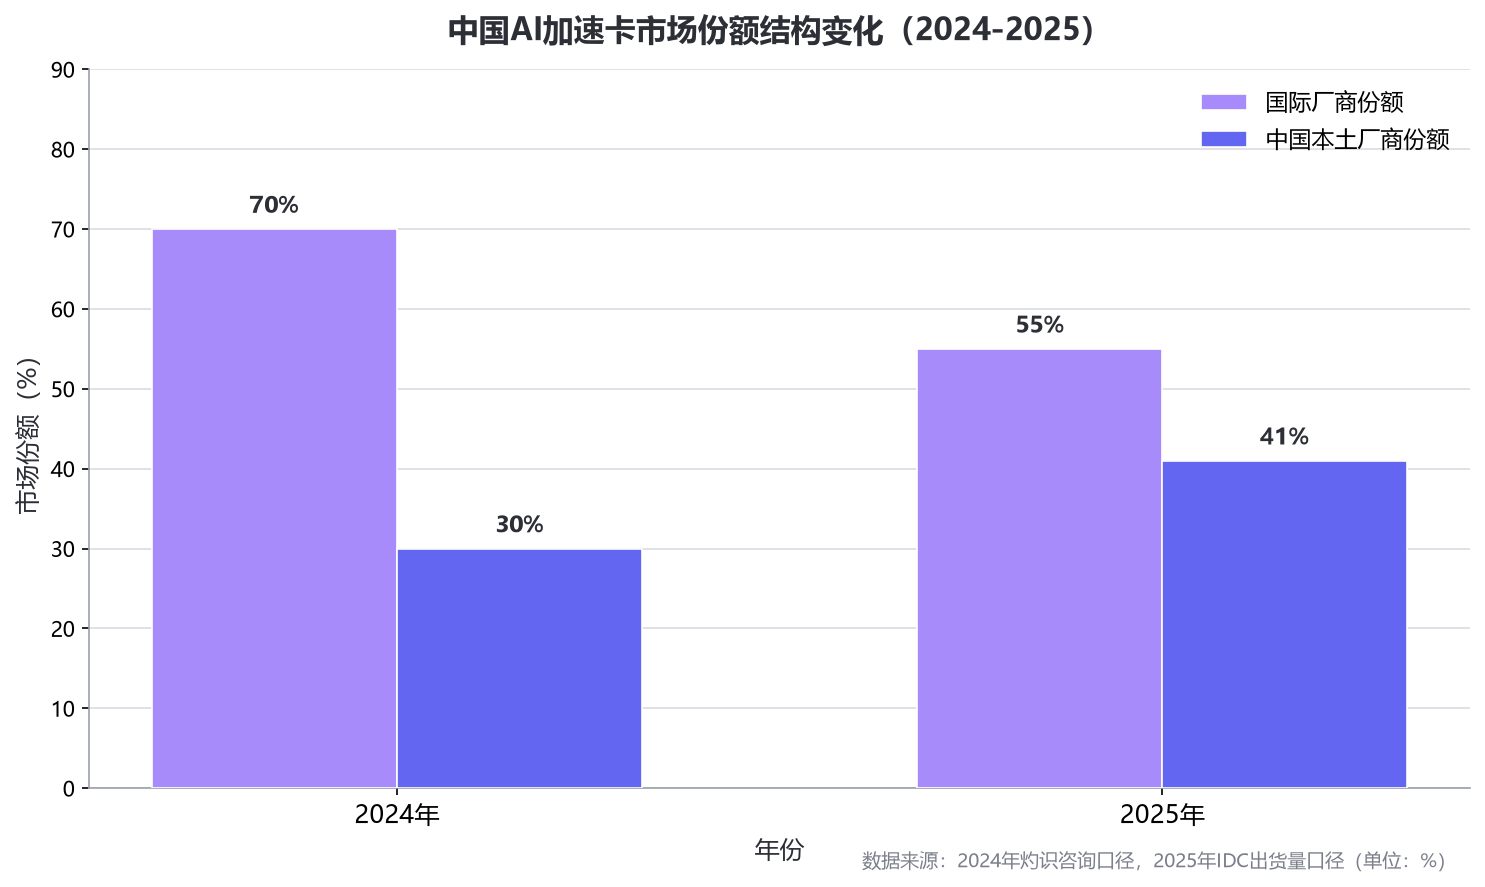
图2:中国AI加速卡市场份额结构变化(2024—2025)
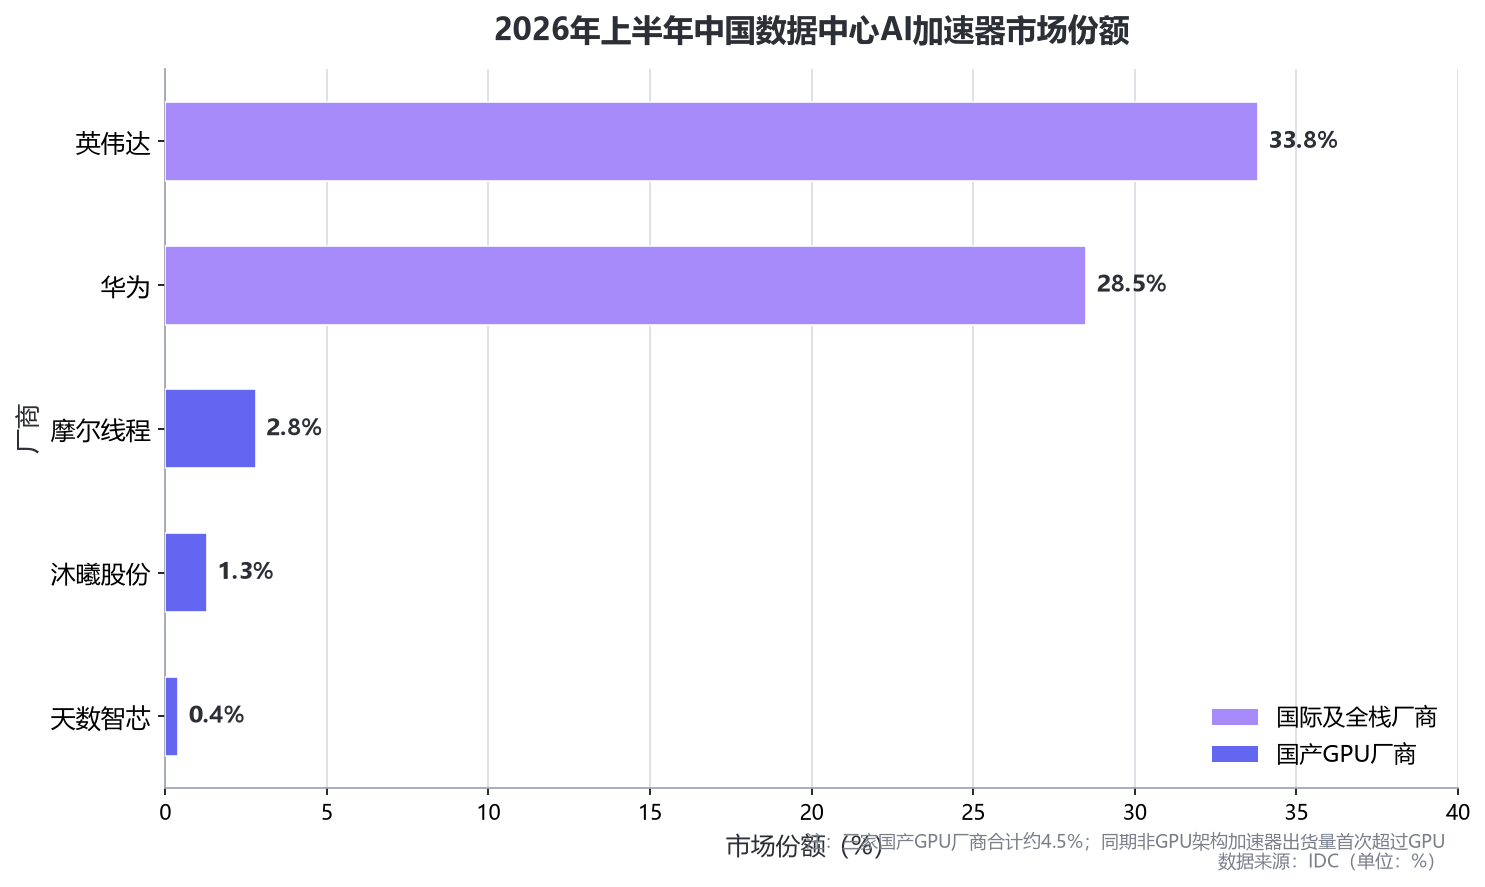
图3:2026年上半年中国数据中心AI加速器市场份额
需求与供给:4.7万亿美元capex托底,HBM成最大瓶颈
需求侧的底座依然坚实:2026年第二季度微软、亚马逊、Meta、谷歌四大云厂商合计资本开支达1649亿美元、同比增长86%,灼识咨询预计2026—2030年全球累计AI资本开支将达4.7万亿美元、是此前五年的五倍以上;国内腾讯单季资本开支527.84亿元(+176%),阿里巴巴AI基础设施投入计划远超3800亿元。应用端正循环初步成形——我国日均Token调用量从2025年末约100万亿激增至2026年6月突破500万亿,Anthropic年化收入从90亿美元飙升至470亿美元。
供给端约束清晰:全球HBM产能由三大原厂垄断(合计超95%)、2026年产能已基本售罄,供需缺口率将由2025年的5%升至2027年的9%,存储扩产周期长达24—36个月;单颗GPU所搭载的HBM、DRAM与SSD价值已超过芯片本身,沐曦HBM采购周期长达半年、长约覆盖率100%。光互连成为下一个硬约束——Lumentum约70%的需求无法满足,InP已被纳入中国出口管制范畴。国产厂商以Chiplet与先进封装逼近先进制程性能,但替代压力长期存在。
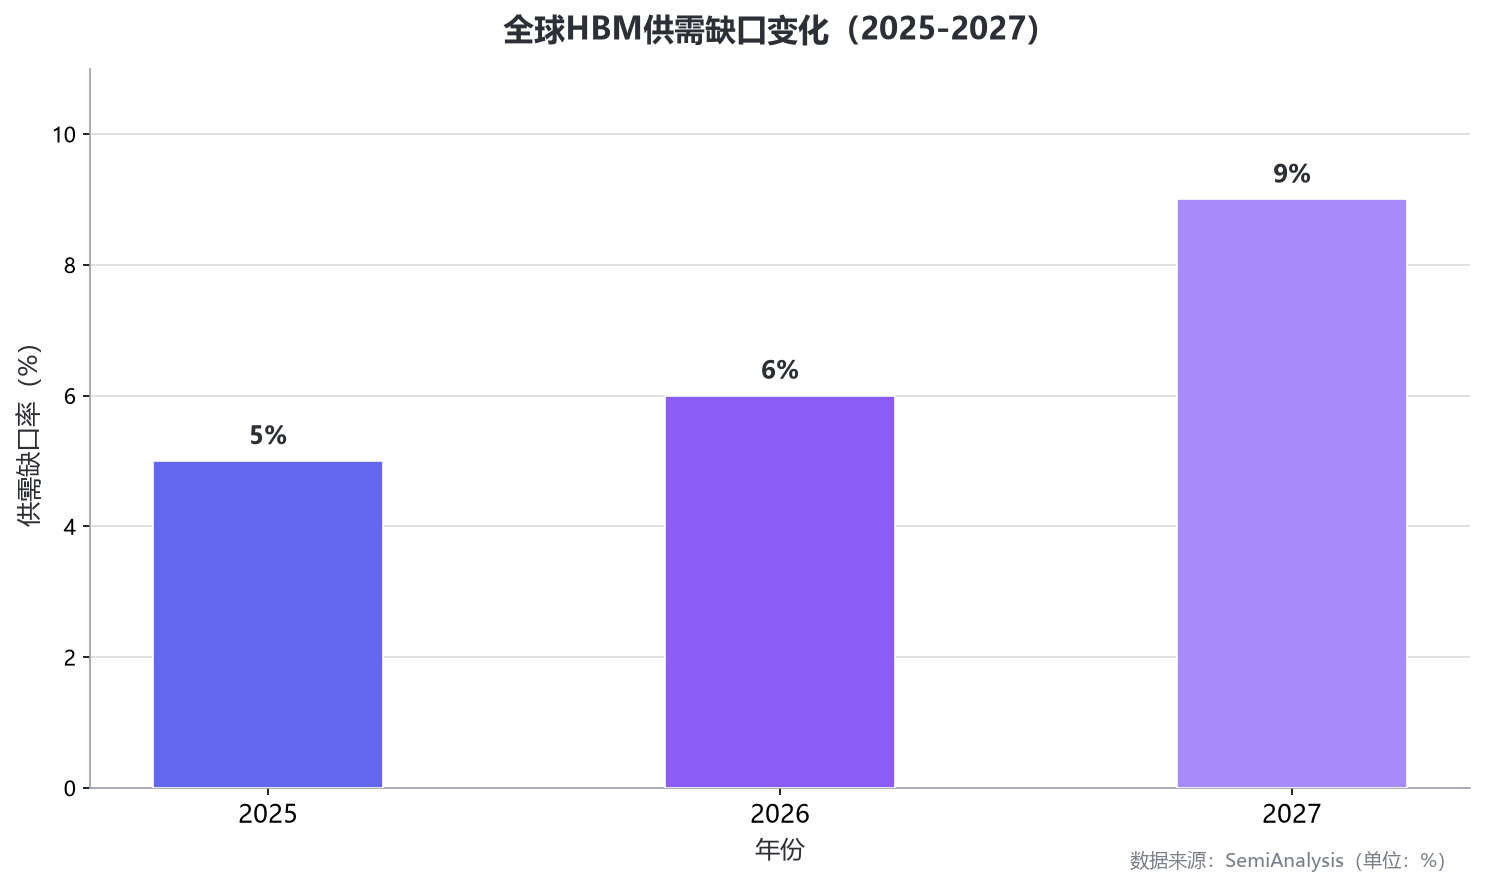
图4:全球HBM供需缺口变化(2025—2027)
四大赛道分化:全功能撞线盈利,推理DSA卡位差异化
12家样本企业划分为四大赛道。全功能通用GPU赛道,摩尔线程以MUSA统一计算架构率先撞线盈利,并与京东云拟建十万卡级全功能GPU集群;景嘉微JM11系列小批量交付、CH37边端AI SoC量产,在军工信创基本盘上培育“云—边—端”第二曲线;云端通用GPGPU赛道,海光信息DCU兼容“类CUDA”生态实现规模化盈利,沐曦曦云C600采用全国产供应链量产上市,壁仞科技上半年营收同比增长近20倍并再募资逾70亿港元。
AI推理优化型GPU/DSA赛道正迎来价值重估:高性价比推理算力需求爆发,为专用架构打开差异化生存空间,瀚博半导体、昆仑芯聚焦推理细分赛道并推进IPO。军工/嵌入式赛道的航锦科技则展示了另一种转型路径——军工制造+算力服务的复合结构,存货周转率4.95次居12家样本之首。
趋势与风险:五条主线演绎,四大风险警惕
五条主线:需求扩张(AI capex高增)、国产替代(渗透率从29%升至59%以上)、集群竞赛(超节点战争元年)、盈利兑现(减亏叙事切换为盈利叙事)、资本化纵深(9家上市)。四大风险需持续跟踪:CUDA生态壁垒短期难撼动(英伟达与超微合计约占中国AI加速芯片市场71%,国产新势力合计仅约1%);GPU板块2026年预期市盈率约182倍,高估值对应高波动;厂商密集上市后同质化竞争加剧,算力租赁价格战已现端倪;部分企业账面盈利依赖非经常性损益,主业造血能力仍待验证。
综合来看,中国GPU行业已跨过“从0到1”的生存阶段,正处在“从1到10”的规模化成长期:份额、营收、盈利、资本四个维度同时向上,而生态、供应链与盈利质量是决定下一阶段分化的三个关键变量。对产业而言这是一场耐力赛,对资本市场而言,估值与业绩的赛跑才刚开始。
目前,《2026中国GPU行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。