10月22日,苏州成铂先进材料科技股份有限公司(下称"成铂材料")与国信证券股份有限公司签署辅导协议,由国信证券担任其首次公开发行股票并上市辅导工作的辅导机构,并向中国证监会江苏监管局申请辅导备案,备案文号为"国信投行〔2026〕49号"。
把"公司基本情况"表逐项读下来,会发现它和常见的辅导备案有几处明显不同。
成立日期:2020年11月13日。注册资本:2500.3044万元。法定代表人:叶健。注册地址:苏州工业园区双溇里路15号办公大楼二楼西。行业分类:计算机、通信和其他电子设备制造业(C39)。控股股东:苏州钧泰控股有限公司,持股59.99%。
第一处不同是年龄。从成立到签署辅导协议,成铂材料的存续时间不足六年。沪深交易所与北交所的规则都没有对成立年限设硬门槛,但一家材料企业从实验室配方走到规模化供货,六年在行业内属于相当紧的节奏。
第二处不同是体量。2500.3044万元的注册资本,在拟IPO企业中偏小。注册资本不直接等于资产规模,但它往往反映企业早期的资本投入强度——对于需要洁净厂房、检测设备与长周期验证的材料行业,这个数字说明公司走的是"轻资本启动、靠技术与订单滚动"的路子,而不是先砸产能再找客户。
第三处不同是路径。备案表"在其他交易场所(申请)挂牌或上市的情况"一栏,填的是"无"。也就是说,成铂材料没有走"新三板挂牌满12个月再申报北交所"的通道,而是以未挂牌企业的身份直接进入辅导。
这三处不同合在一起,勾勒出一个清晰的画像:一家成立时间短、资本体量小、没有公开市场信息披露历史的材料科技公司,选择了尽早进入IPO轨道。
【图表:成铂材料资本市场路径时间线】
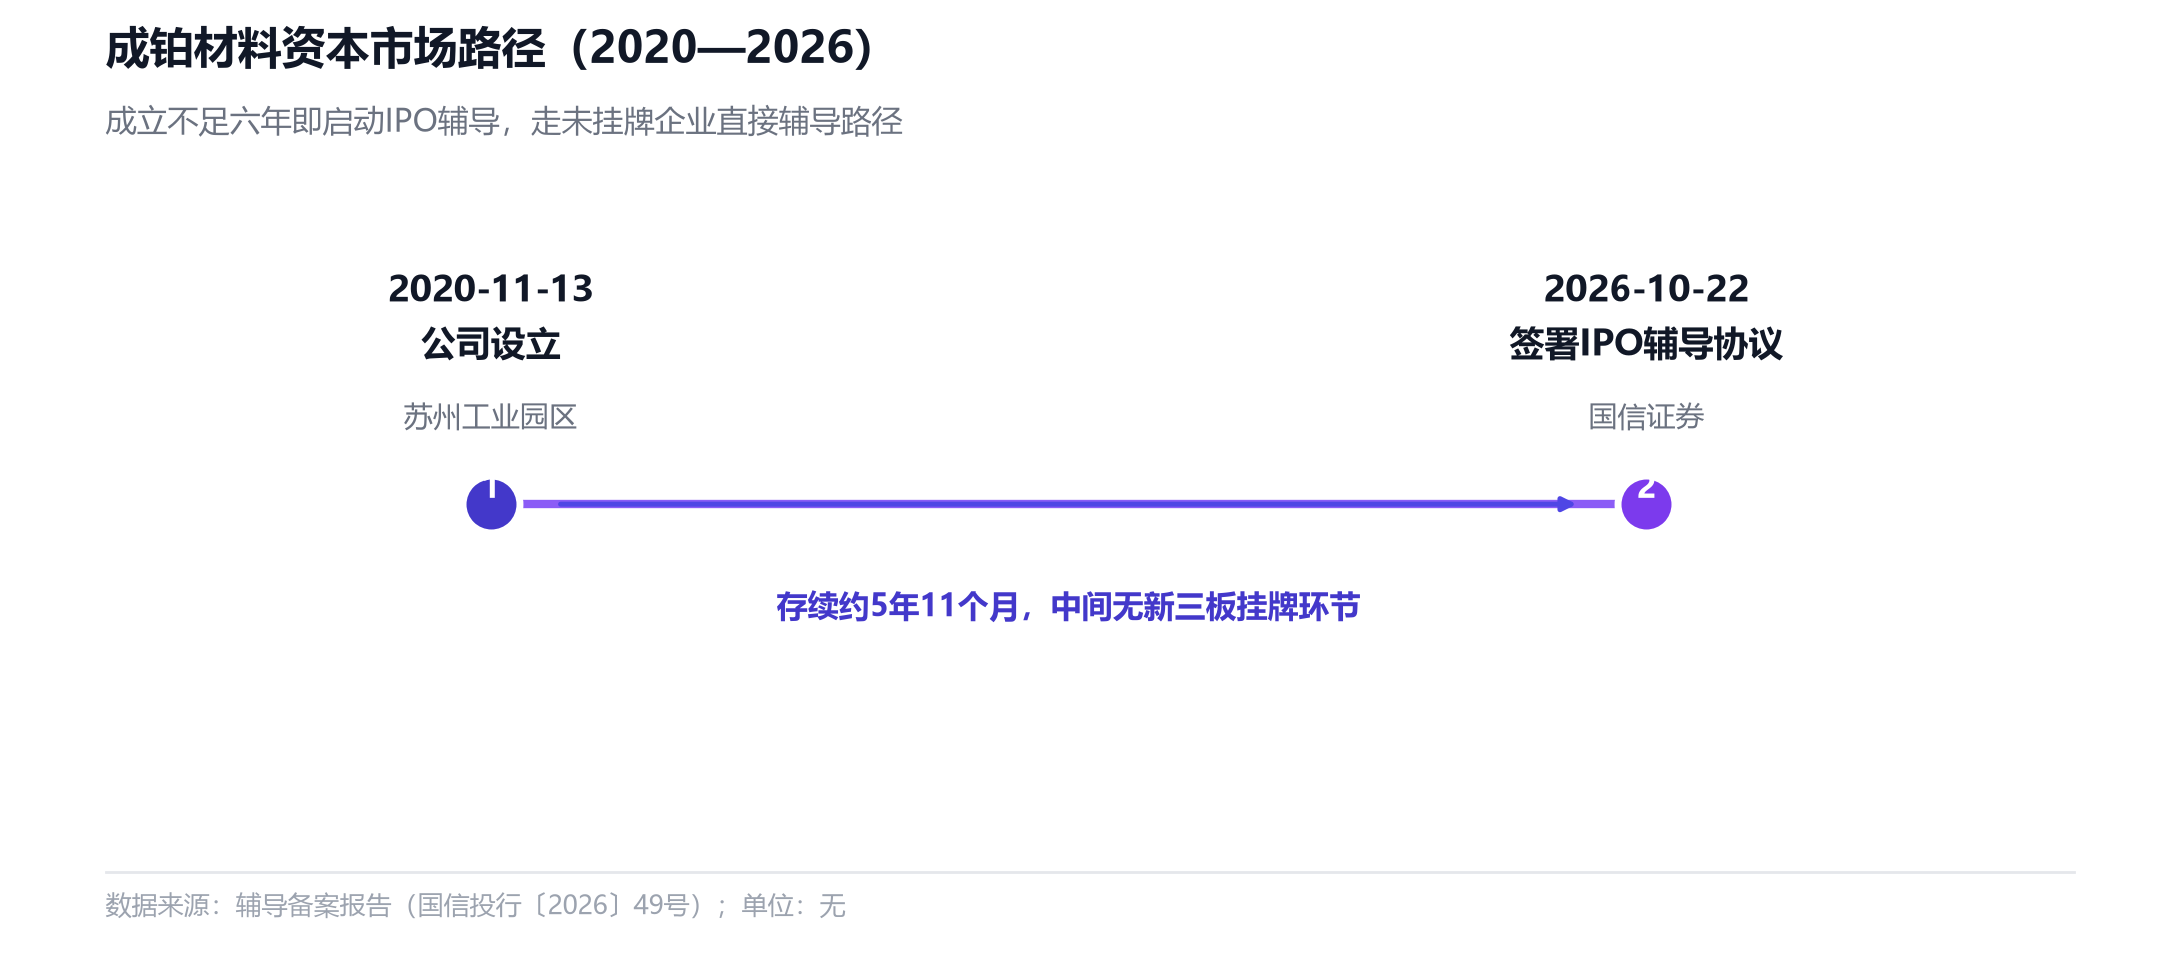
图表解读:2020年11月成立,2026年10月签署辅导协议。从设立到辅导备案不足六年,且中间没有新三板挂牌环节。
59.99%的平台控股:一个精心计算的数字
备案表里最需要细读的,是控股股东那一栏——不是自然人,而是"苏州钧泰控股有限公司",持股59.99%。
这里有两层信息。
第一层是穿透认定。控股股东是有限公司,意味着真正的实际控制人需要向上穿透到自然人层面。经办律师与保荐机构在辅导期内要做的第一件事,就是把钧泰控股的股权结构、决策机制与关联方关系梳理清楚,同时厘清叶健作为法定代表人,与实际控制人之间的关系——是完全一致,还是存在委托持股或一致行动安排。这类穿透,是未挂牌企业辅导阶段的常规动作,也是信息披露中最容易被问询的部分。
第二层是比例本身。59.99%这个数字,恰好停在60%下方。在企业治理的技术层面,51%意味着绝对控股,67%意味着可以单独通过修改公司章程、增减注册资本、合并分立等特别决议事项。59.99%的位置,说明控股股东对普通决议有完全控制力,对特别决议则需要与其他股东协商。
对于一家家族或创始人主导的早期企业,这是一个典型的"够用但不冗余"的设计:既保证控制权稳定,又为后续引入战略投资者、员工持股平台留出了接近40%的空间。而在IPO审核中,控制权稳定性与股权结构清晰度本就是并列考察的两项——59.99%的结构在辅导阶段容易被接受,真正的考验出现在上市后:若募投项目带来稀释,控股股东的持股比例将逼近50%这条心理线。
【图表:成铂材料股权结构(辅导备案口径)】
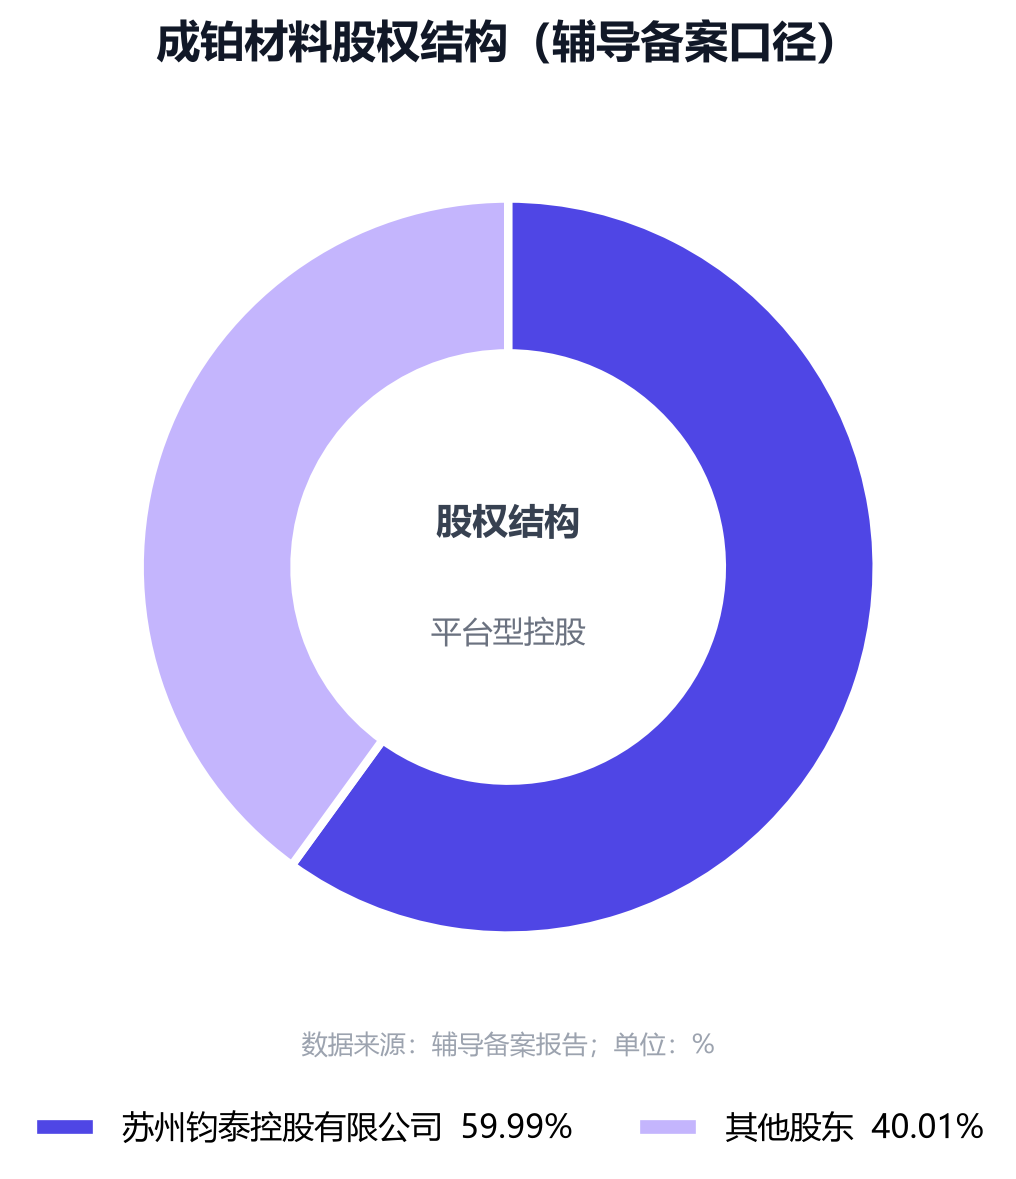
图表解读:控股股东苏州钧泰控股持股59.99%,其余40.01%由其他股东持有。控股方便于认定,但其上层穿透与实际控制人关系仍需在辅导期理清。
为什么是"早申报"
一家成立不到六年的材料公司启动IPO辅导,放在行业坐标里并不突兀。
过去十年,国内材料企业的成长曲线被两条力量同时压缩:一条是下游需求的迭代速度,另一条是供应链重构带来的验证窗口。半导体、显示、新能源三条主线的国产化,让原本需要十几年才能完成的"配方—中试—量产—客户认证"流程,被压缩到五到八年。
行业数据可以为这个判断提供注脚。世界半导体贸易统计组织预计,2026年全球半导体市场规模将突破1.5万亿美元,其中存储芯片市场规模有望突破8000亿美元,先进封装从辅助工序转变为产业链的核心战略环节,市场规模预计达到581亿美元。下游规模的跃升,直接改变了上游材料的订单节奏——材料不再是"慢慢验证",而是"边验证边上量"。
与此同时,国产化的进度并不均匀。中国银河证券的年度策略报告指出,在8英寸硅片、抛光液、引线框架等中低端材料领域,国产化率已经突破30%;而在12英寸大硅片、光刻胶、电子特气等技术壁垒较高的领域,国产化程度仍不足20%。
这条"30%与20%"的分界线,恰好是成铂材料这类新公司的机会所在:中低端材料已经进入国产替代的深水区,靠产能与成本竞争;高端材料仍是缺口,靠配方、纯度控制与客户共同开发取胜。前者拼规模,后者拼时间窗口——成立晚,不等于起步晚。
政策的适配性也摆在那里。成铂材料的行业分类落在C39,注册地在苏州工业园区,这两项都与"先进材料"的产业定位吻合。苏州工业园区在电子材料、半导体材料上的产业链完整度,为一家年轻企业提供了现成的客户、检测平台与人才供给。
产业资本已经在用钱投票
如果说成立六年就申报是一场冒险,那么风险的另一面是:这个赛道近两年确实在密集吸金。
苏州工业园区内的材料企业,融资节奏可以作为参照:新美光完成新一轮10亿元融资;源归材料完成数亿元融资,其旗下源展材料正加速推进先进制程前驱体材料的国产化,已开发超300款产品;材科源图则在近三个月内连续完成两轮超亿元融资。
把这几笔融资排在一起看,会发现一个共同点:融资金额与"验证进度"强相关。前驱体、前驱体配套、关键耗材这些环节,客户认证一旦通过,收入曲线的斜率会陡峭起来,资本市场愿意为这个"拐点"提前付费。
同处电子材料赛道的上市公司,则提供了估值锚。以覆铜板与电子材料为主业的企业中,已出现市值超300亿元的公司。对于成铂材料而言,估值锚的意义不在数字本身,而在于说明:材料企业的市值并不完全由当期收入决定,技术节点、客户结构与替代空间同样被计入定价。
不过要强调,以上均为行业层面的公开信息。成铂材料自身的营收体量、毛利率、客户结构与研发投入,备案报告均未披露,本文不对其业绩做任何推测。
辅导期要解决的五个问题
从未挂牌企业直接辅导,成铂材料在辅导期内需要完成的功课,比挂牌企业更重。
其一,实际控制人穿透与稳定性。控股股东为有限公司、法定代表人叶健,两者的关系必须在辅导阶段一次说清;若存在代持或一致行动安排,还需同步规范。
其二,资本充实性与研发投入的匹配。2500.3044万元的注册资本,对应的是材料企业典型的高研发投入与长周期设备支出。辅导机构通常要核查:历次增资的资金来源、是否存在出资不实,以及研发费用归集是否经得起穿透核查。
其三,核心技术来源。成立不足六年的企业,核心技术的形成路径尤其敏感——是自主研发、受让取得,还是来自高校或前雇主的职务成果。专利的权属链条与核心技术人员的历史任职,是问询的高频落点。
其四,客户验证与收入确认。材料企业的收入确认往往与"客户认证通过"绑定,认证周期长、单笔金额小、批次稳定性要求高。辅导期内需要建立可核查的收入确认政策,并准备说明前五大客户的认证时间与放量节奏。
其五,募投项目的产能匹配。注册资本小、成立时间短的企业,一旦上市,募投产能往往数倍于现有规模。产能如何消化、与客户的长协是否落地,是审核中绕不开的一问。
结语:早申报,是对时间的下注
把成铂材料放进这一轮材料国产化的浪潮里,它的意义不在体量,而在节奏。
六年前设立,六年后辅导;2500万元的注册资本,59.99%的平台控股,一栏写着"无"的挂牌记录。这些要素组合起来,是一家年轻材料企业对时间的一次下注——赌的是客户验证能跟上、赛道窗口不关闭、资本愿意为尚未完全兑现的技术付费。
下注的另一面是压力。材料行业的残酷之处在于,配方可以很快,量产与稳定性很慢;辅导备案可以很快,招股书里的每一个数据很慢。对成铂材料来说,真正的考题不在10月22日签署的那份协议,而在接下来辅导期里,能否把这六年的技术积累,翻译成一套经得起穿透核查的财务与业务语言。