11月4日,证监会官网IPO辅导公示系统披露,江苏纵慧芯光半导体科技股份有限公司(下称"纵慧芯光")向江苏证监局提交了IPO辅导备案,启动科创板上市辅导,辅导券商为国泰海通,辅导协议签署于10月23日。
这家公司并不算新面孔。纵慧芯光成立于2015年11月,注册地位于江苏常州,前身为"上海纵慧光电科技有限公司",后迁址常州,并于2026年7月完成股份制改造,由有限责任公司变更为股份有限公司。公司注册资本约3.78亿元,法定代表人为赵励。
备案文件里最先引起注意的,是它的股权结构:这家即将冲刺资本市场的企业,没有传统意义上的单一控股股东。
辅导备案报告显示,赵励、霍轶杰、Dong Liang、陈晓迟、饶志龙、Hanxuan Li六名一致行动人,通过直接持股及控制员工持股平台的方式,合计控制公司30.2775%的股权,为实际控制人;其中赵励、霍轶杰两人直接持股合计为7.4721%,上海溯光投资管理有限公司由赵励、霍轶杰100%持有,并担任江阴锴旻、常州芯源、苏州卓瑞光的执行事务合伙人,三者合计控制22.8054%。江阴锴旻企业管理合伙企业(有限合伙)则直接持有公司19.47%的股份,为第一大持股主体。
换言之,公司真正的控制权并非建立在一纸控股关系上,而是靠一份《创始人协议》把六个人的表决权锁在一起。这种结构在硬科技创业公司里并不罕见——它保证了创始团队在多年融资稀释后仍能主导方向,但也意味着这套一致行动关系本身就是公司治理的第一道考题,未来在证监会审核中大概率会被重点问询。
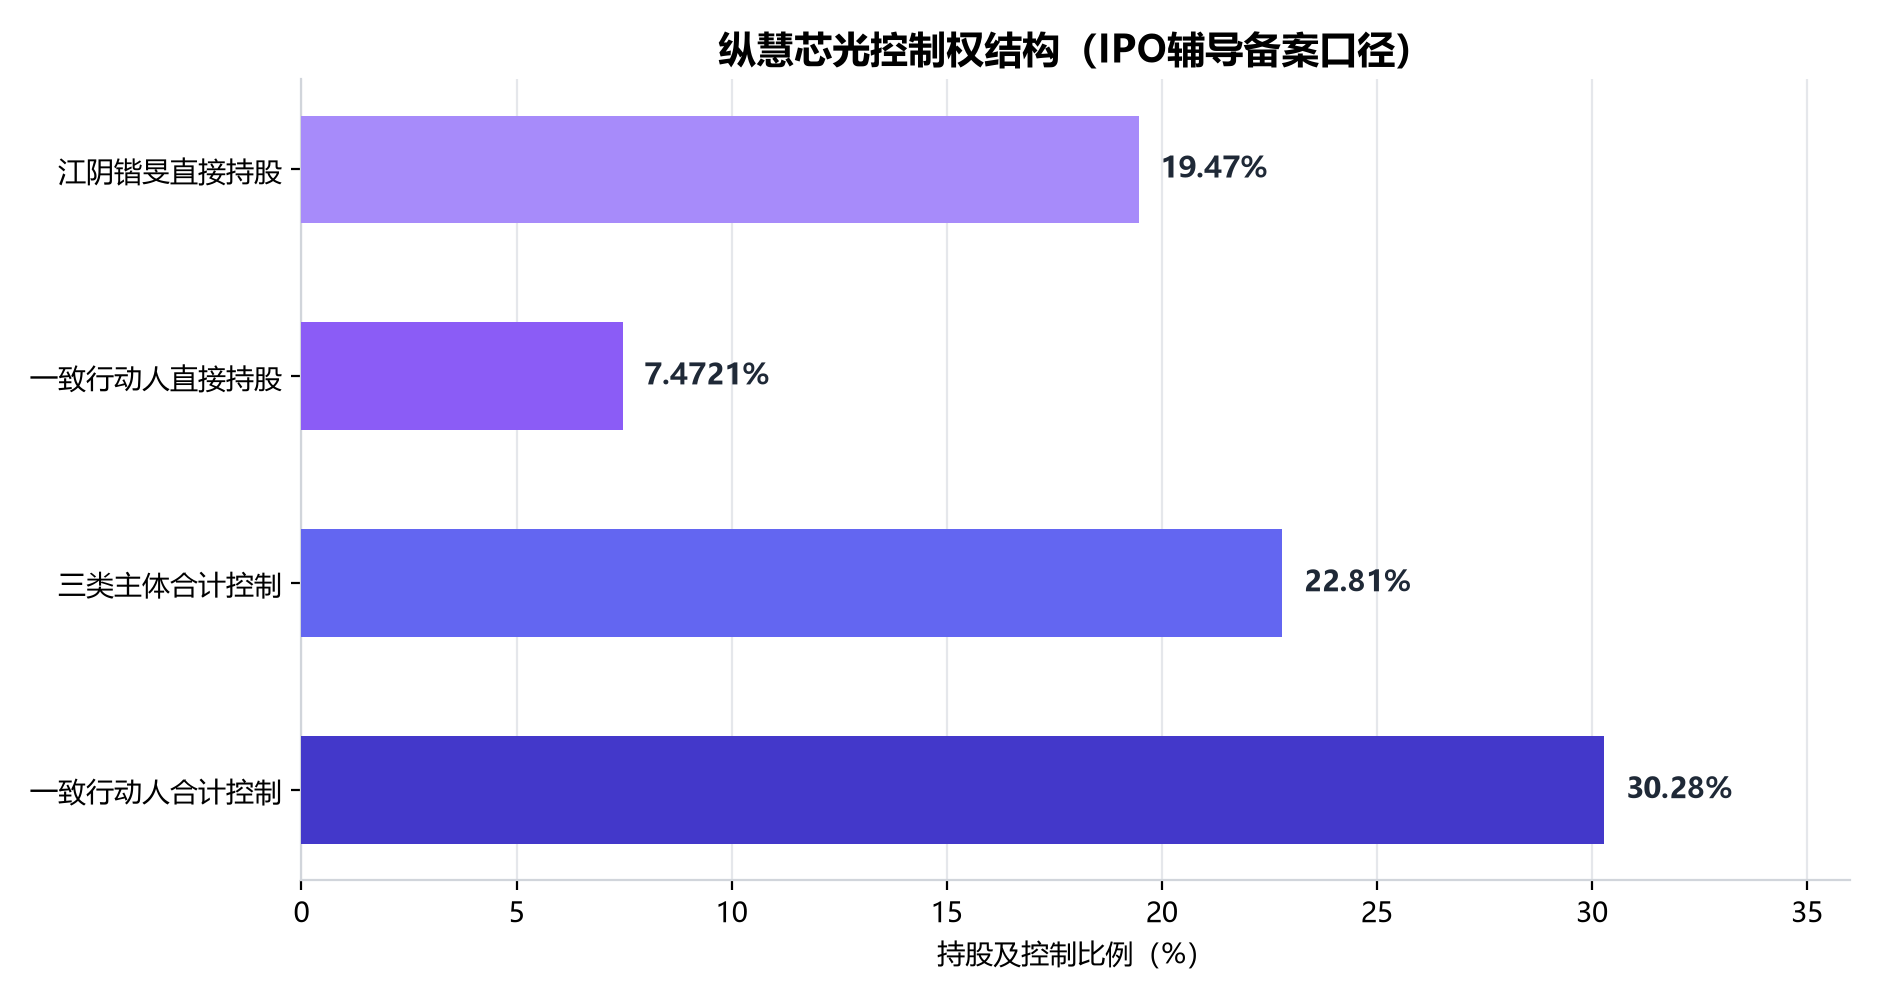
图表解读:江阴锴旻直接持股19.47%,赵励等一致行动人直接持股7.4721%,加上员工持股平台后合计控制30.2775%。控制权高度依赖一致行动协议,而非单一控股主体。
创始人:从斯坦福实验室走出来的"世界第一颗"
纵慧芯光的起点,是一个实验室里的技术判断。
公司由斯坦福、麻省理工的海归博士团队创立,是国内最早从事VCSEL激光芯片3D感知应用研发的企业。创始人、董事长赵励出生于1988年,浙江温州乐清人,本科毕业于华中科技大学,后赴美国斯坦福大学材料科学专业攻读博士学位,师从美国工程院院士James Harris教授与美国科学院院士崔屹教授。
在学术履历上,赵励有一项足以写进简历第一行的成果:曾研制出世界上第一颗常温下连续发光的长波长VCSEL激光器。
这也解释了为什么一家成立于2015年、坐落于常州武进高新区的公司,能够在十年内把VCSEL芯片做到累计出货9亿颗的量级。VCSEL(垂直腔面发射激光器)是一种从芯片表面垂直发光的半导体激光器,成本低、易于阵列化集成,是手机3D人脸识别和激光雷达的核心光源器件。它天生适合大规模制造,而大规模制造正是中国半导体最擅长的环节。
9亿颗的底座:安卓3D人脸识别的80%市占
理解纵慧芯光的商业模式,要回到两个数字。
第一个是出货量。据公司官方博文披露,截至2025年10月,其累计芯片出货量超过6亿颗;而据最新披露,截至2026年9月,公司累计芯片出货已超过9亿颗。不到一年时间新增3亿颗,这个速度放在整个光芯片行业里都不多见。
第二个是市占率。2023年接受麦姆斯咨询采访时,纵慧芯光联合创始人、总经理陈晓迟曾透露,在安卓手机Face ID等领域,公司的市占率超过了80%。
这两个数字构成了纵慧芯光的第一条曲线:消费电子。产品应用覆盖智能手机人脸识别、3D感知、AR/VR,以及扫地机器人、无人机等场景。这条曲线的特点是量大、价低、迭代快——单颗芯片价值不高,但数以亿计的出货量能撑起产线利用率与工艺成熟度,也为后续更高价值的车规与光通信产品提供了现金流与工程积累。
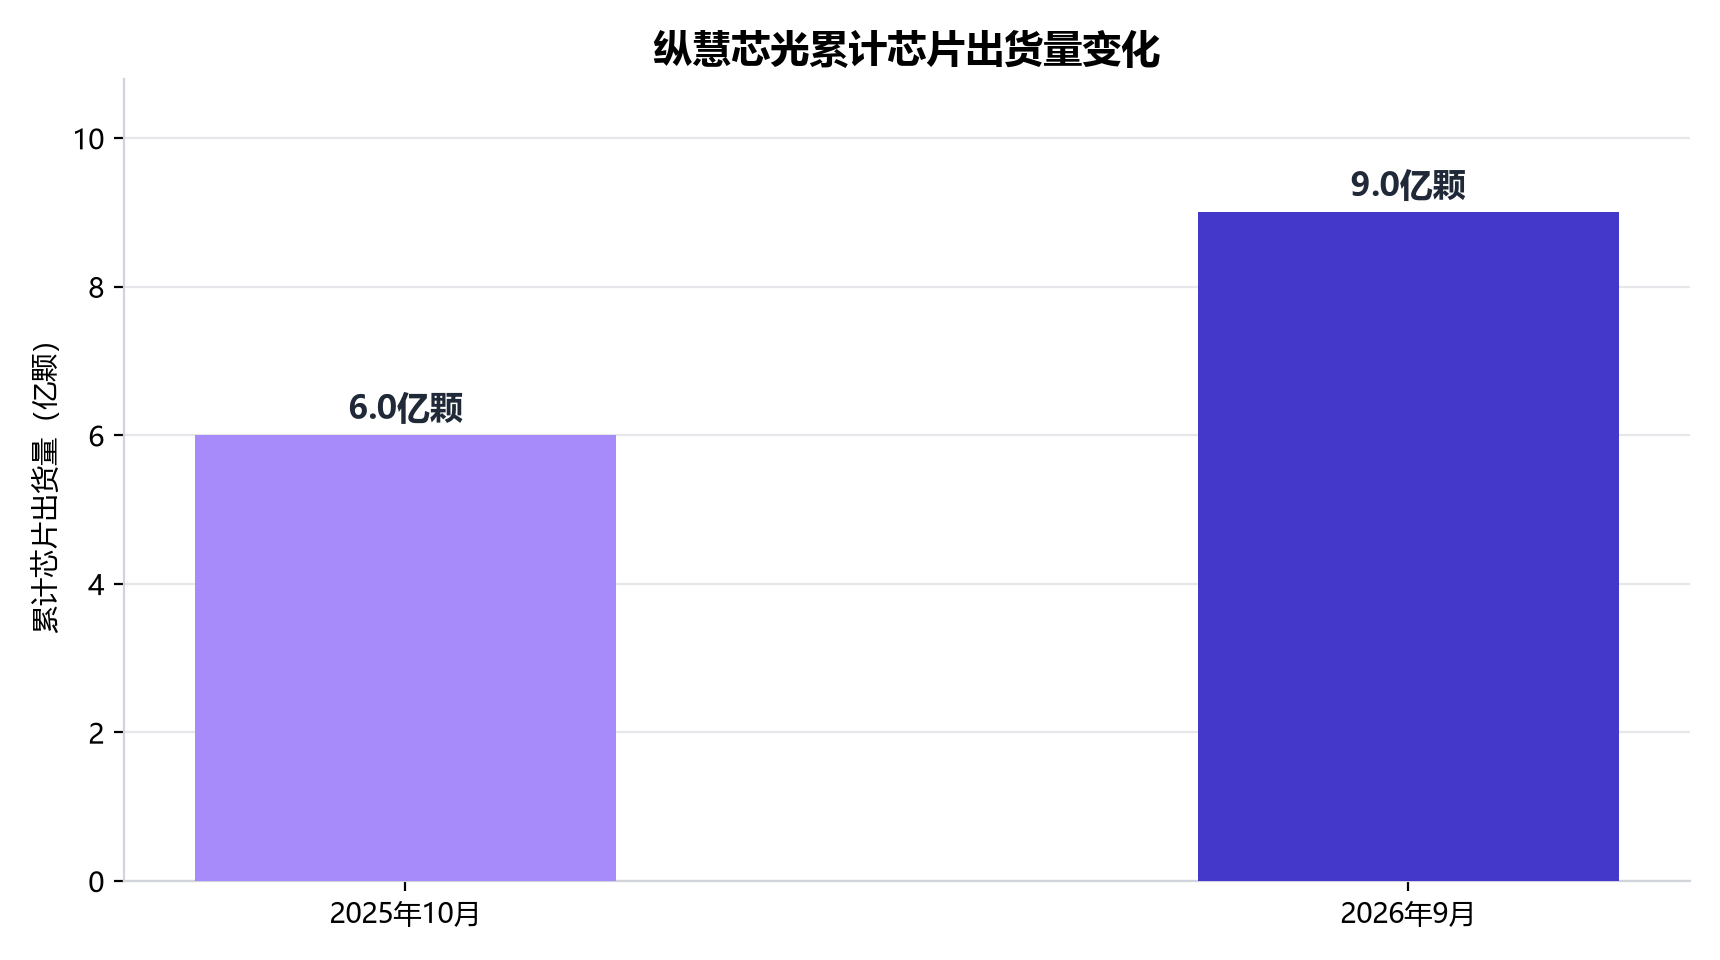
图表解读:截至2025年10月累计出货超6亿颗,到2026年9月已超9亿颗,不到一年净增3亿颗,消费电子基本盘仍在加速。
车规第二条曲线:12结220瓦,装车超百万台
VCSEL真正的高价值市场在车上。
2020年、2021年,纵慧芯光陆续拿下AEC-Q102车规认证和IATF 16949体系认证,这成为其进军车载VCSEL芯片的基础。车规认证的门槛不在技术指标,而在可靠性验证的周期——两年内连续拿下两项,意味着公司在那之前已经为此准备了很久。
产品层面,多结大功率VCSEL是目前车载固态激光雷达的主流方案。2026年,纵慧芯光推出了12结超多结级联VCSEL,在20A电流下输出功率超过220瓦,峰值电光转换效率突破45%。这两个指标的含金量在于:功率决定探测距离,转换效率决定散热与功耗,都是车规激光雷达最核心的两个天花板。
商业化进展也已落地。目前,公司车规芯片已规模化搭载于主流激光雷达与智驾前装平台,实现了超百万台的稳定装车,是华为、禾赛、速腾聚创激光雷达产品的重要供应商。
从8亿颗消费芯片到百万台车规装车,纵慧芯光完成了从"低价走量"到"高可靠性高价值"的第一次跃迁。而它现在要做的,是第二次。
50亿押注磷化铟:AI数据中心是第三条曲线
2026年8月11日,纵慧芯光高端光通信芯片及器件研发制造基地签约落户常州,总投资50亿元,重点建设磷化铟(InP)高端激光芯片研发及量产产线。常州市委书记李佰平、市长周伟与公司董事长赵励、总经理陈晓迟共同见证签约。
50亿元这个数字,是纵慧芯光此前任何单个项目投资额的近十倍。它押注的方向,是AI数据中心的光互联。
逻辑链条并不复杂:AI算力集群的规模扩张,把光模块从400G推向800G、1.6T,而800G/1.6T高速光模块中EML激光器的核心材料正是磷化铟。在此之前,纵慧芯光的主力材料是砷化镓(GaAs),用于VCSEL;磷化铟则是通信级激光器的材料体系。这是一次材料平台级的跨越,而不是产品线的简单延伸。
值得注意的是,公司在这条路上已经走了几年,并非临时起意。50G PAM4 VCSEL已于2023年实现数据中心批量供货;100G PAM4 VCSEL样品指标与国际头部厂商对齐,且在谱宽指标上优于国际头部厂商。在CIOE 2025展会上,公司展出了100G VCSEL、100G 850nm PD芯片,以及适用于硅光的高性能70mW CW DFB与100G 1310nm PD芯片,并计划推出100mW CW DFB芯片。
产能侧也在同步推进。2025年9月10日,总投资5.5亿元的纵慧芯光高端光通讯芯片项目在武进国家高新区竣工投产,项目占地40亩、建筑面积2.8万平方米,全面达产后将形成砷化镓和磷化铟芯片规模化生产能力。一年之内的两个项目,一个是5.5亿元的竣工投产,一个是50亿元的签约落地,节奏上的衔接相当紧密:先用小规模产线验证工艺与客户,再用大基地承接放量。
【图表:纵慧芯光光通信芯片项目投资规模变化】
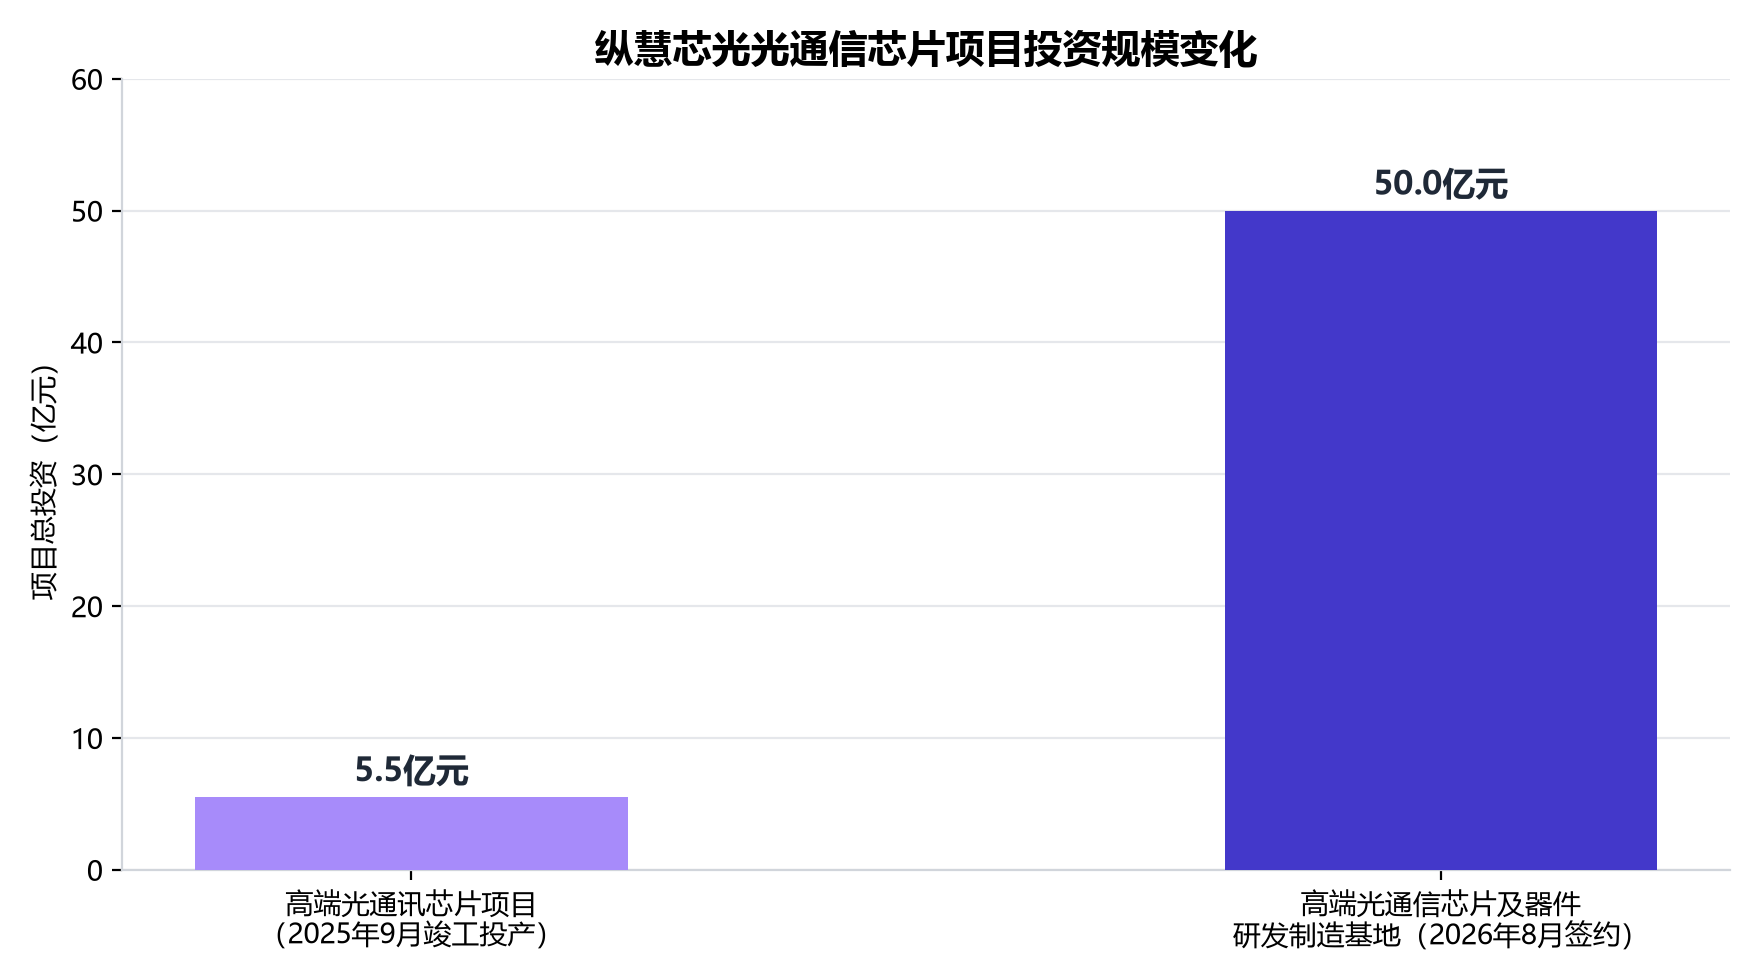
图表解读:2025年9月竣工投产的高端光通讯芯片项目投资5.5亿元,2026年8月签约的研发制造基地投资50亿元,投资强度提升近9倍,产能押注方向明确转向磷化铟基高速光通信芯片。
股东名单:一条激光雷达产业链的缩影
纵慧芯光的融资史,几乎是国内激光雷达与消费电子产业链的一次集体下注。
企业信息查询平台企查查数据显示,自成立以来,纵慧芯光已完成多次融资,股东名单里集齐了产业链上下游的多家核心企业:华为哈勃持股约3.70%,比亚迪持股约1.09%,禾赛科技、速腾聚创、大疆各持股约0.95%;蚂蚁集团通过其全资子公司持有约0.73%的股份;东阳光科技持有约2.51%。
国资背景同样深厚:国开制造业转型升级基金持股约6.97%,前海股权投资基金持股约0.65%。
这份名单有两层含义。第一层是产业协同:华为、比亚迪、禾赛、速腾聚创既是股东,也是客户,这种"股东+客户"的绑定关系在车规与光通信两条线上都极为关键——车规器件的验证周期长、切换成本高,一旦进入前装平台,关系就具有相当强的黏性。第二层是估值锚:国开制造业转型升级基金6.97%的持股比例,位列主要股东之列,这类国家级基金通常在项目筛选与估值定价上具有较强的参照意义。
不过,辅导备案阶段公司尚未披露营业收入、净利润等财务数据,其盈利能力、毛利率水平与研发投入强度均无从判断。对于一家累计出货9亿颗、装车超百万台的公司,市场最想知道的恰恰是:量这么大,钱赚了多少?这将是后续正式申报IPO时必须回答的第一个问题。
光芯片IPO潮:为什么是现在
纵慧芯光并非孤例。今年以来,光芯片赛道在A股IPO端明显升温,度亘核芯、羲禾科技、世维通等企业相继开启IPO进程。随着纵慧芯光进入辅导期,其后续资本化进展值得关注。
这股浪潮的宏观背景是AI算力对光互联的重新定价。过去十年,光芯片的投资逻辑主要围绕电信网络与消费电子;而在AI数据中心时代,光模块的速率代际从400G跃迁至800G、1.6T,需求量与价值量同步抬升,光芯片从"配套件"变成了"算力基础设施的关键约束"。
在这个窗口期,国内光芯片企业面临一个共同的机会与同一个难题。机会是国产替代的空间——高速光通信芯片长期由国际头部厂商主导,替代空间明确;难题是工艺与产能的爬坡——从样品指标对齐,到批量供货、良率稳定、客户认证通过,中间往往隔着两到三年。纵慧芯光在50G PAM4上已经走完了这段路,100G PAM4能否复制,将决定第三条曲线的成色。
结语:三条曲线,一道考题
把纵慧芯光的三条曲线叠在一起看,路径相当清晰:
消费电子是底盘——9亿颗累计出货、安卓3D人脸识别超80%市占,保证了产线利用率与工程能力;车规是利润中枢——12结220瓦、45%电光转换效率、超百万台装车,绑定了华为、禾赛、速腾聚创等头部客户;光通信是未来——50G已验证、100G待放量、50亿元磷化铟基地落地,指向800G/1.6T的时代。
但这份辅导备案也留下了三个必须回答的问题:一是没有单一控股股东的一致行动结构,能否通过科创板对控制权稳定性的审核;二是9亿颗出货对应的真实盈利能力,尚待财务数据披露;三是50亿元的磷化铟基地,能否在光模块速率代际切换的窗口内完成产能与良率的双重爬坡。
从斯坦福实验室里的"世界第一颗",到常州产线上的9亿颗,赵励和这家公司已经证明了一次技术转化的能力。现在要证明的,是把技术转化变成可持续的商业回报——这恰好也是科创板最想看到的答案。