AI图像生成正从“画一张好图”转向“养一串连贯的图”。美西时间2026年11月4日,OpenAI发布新一代图像生成模型Images 2.6,同步面向全球用户开放,覆盖ChatGPT、Codex与API三端。官方发布说明确认,该模型图像生成速度较上一代提升50%,并强化多轮编辑中的细节控制与角色、产品及品牌元素一致性;ChatGPT同步上线GIF循环动图生成与参考图保存功能,用户可用自然语言描述让静态图像、角色“动起来”,还可调整播放速度并分享。从产品坐标看,这次升级的重心不在“画得更快”,而在“改得更稳”——图像生成这条生产线上的分工与座次,正在被重新排布。
三线升级:速度、动图与一致性一并落地
按照官方口径与各方报道,Images 2.6的升级沿三条线展开。
第一条线是速度。Images 2.6较上一代整体提速50%。在API端,OpenAI推出GPT-Image-2.6 Flare与GPT-Image-2.6 Sunburst两款模型:Flare强调响应速度与效率,适合海报、商品图等需要快速迭代的任务,在低画质设置下最快约6秒生成一张图片;Sunburst侧重画质、细节与多轮编辑一致性,面向对画面精度要求更高的工作。两条产品线的分工自Images 2.5世代确立,本次一并升级至2.6版本。
第二条线是动图。ChatGPT首次支持单步原生生成GIF:用户以文字描述或上传照片,即可生成循环动画,播放速度可调、支持逐帧查看与单帧编辑,成品可直接分享。在此之前,ChatGPT无法单步原生生成GIF。参考图保存功能同步上线,便于用户在跨编辑过程中保持细节一致。OpenAI在官方博客中披露,AI办公助手公司Town已使用新模型,为产品中的虚拟角色制作打字等待动画。
第三条线是工程化能力。Images 2.6开始面向API开发者提供SVG矢量格式导出与图像标注编辑接口:SVG保存的是矢量路径,放大后不会出现像素模糊,可直接进入网页、应用与印刷流程;标注编辑接口则允许开发者把图像局部修改能力嵌入自有产品,而不必依赖用户重新输入提示词。此外,OpenAI在API中首次将模型的“场景规划”与“像素渲染”拆分为两个独立参数,以降低多轮修改的成本与耗时。
价格方面,API定价延续上一代水平:文本输入5美元/百万token,图像输入8美元/百万token(缓存输入2美元/百万token),图像输出30美元/百万token。一次“加量不加价”的更新,正在把修图、排版、动图合成等原本发生在模型之外的工序,收进模型内部。
需求侧与供给侧:40亿张背后的结构变化
从需求侧来看,图像生成已经从尝鲜功能变成高频日常。OpenAI披露,全球用户每周通过ChatGPT、Codex及API生成的图像已超过40亿张,平均每天超过5亿张,较9月公布的每周30亿张净增约10亿张,一个多月环比增幅约三成。生成速度提升50%,意味着同样的时间里可以进行更多轮尝试,高频轻量需求被进一步激活。与此同时,需求重心正从“从无到有”的基础生成,转向多轮修改、批量素材等专业生产场景——这正是多轮编辑一致性被推到台前的原因。
从供给侧来看,厂商迭代节奏显著加密。研报梳理的产品时间线显示:2025年8月,谷歌Nano Banana发布并迅速引爆消费端,2025年11月与2026年2月先后推出Nano Banana Pro与Nano Banana 2;2026年4月,OpenAI推出GPT Image 2,成为首个具备原生思考能力的图像模型;2026年9月9日,OpenAI发布GPT-Images-2.5,生成延迟最高降低50%,并在API端首次拆分“快”“慢”双档;2026年10月6日与10月9日,谷歌Nano Banana 2.1与阿里Qwen-Image-2.1-Turbo先后落地;2026年11月4日,Images 2.6接续登场。头部厂商以月为单位刷新图像模型,竞争焦点从单帧画质转向编辑一致性与序列生产能力。
宏观层面的支出数据同样支撑这一判断。Gartner预计,2026年全球AI支出将达到2.7万亿美元,同比增长49.5%;其中,终端用户在AI模型与平台领域的支出将达到640亿美元,较2025年的390亿美元增长63.4%,生成式AI模型支出预计同比增长117%。图像生成作为多模态赛道中商业化最成熟的分支,正处于这一轮支出扩张的交汇点。
【图表:ChatGPT、Codex及API周图像生成量对比】
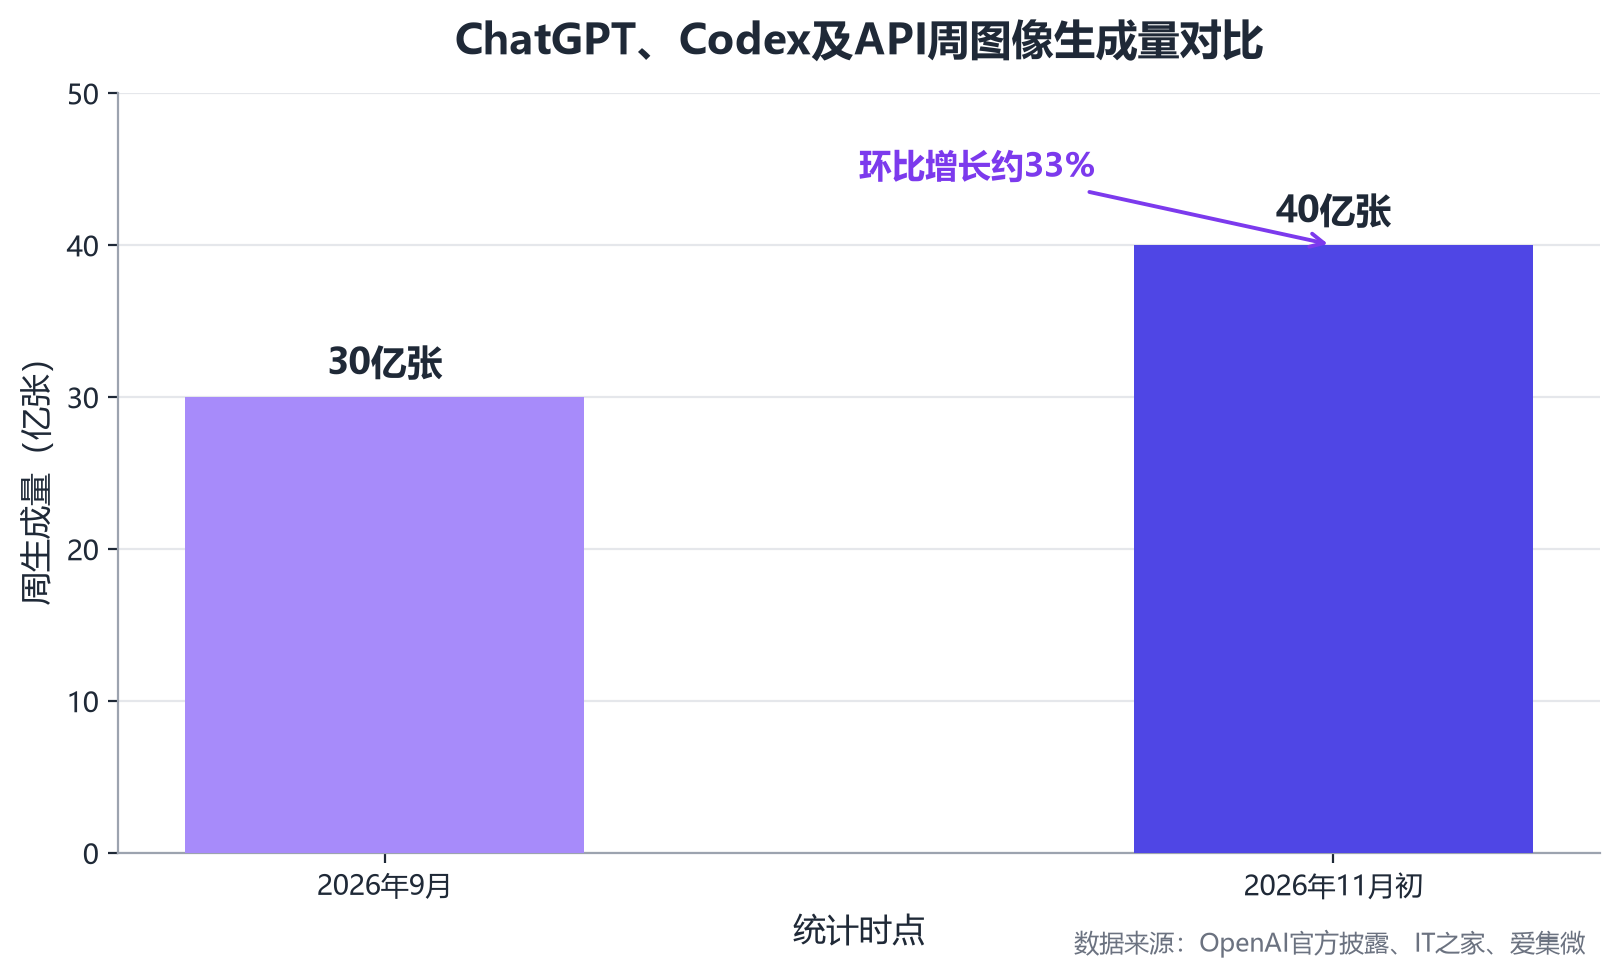
周生成量从9月的30亿张升至11月初的40亿张,净增约10亿张、环比增幅约33%;速度提升与用量扩张互为因果,构成“更快—更便宜—更放量”的飞轮。
竞争格局:份额向“双强厂商”收敛,梯队分化加剧
第三方追踪平台的周度数据显示,图像生成类模型API周调用量约823万次,环比增长2.49%:谷歌系模型以45.3%的份额位居第一,OpenAI以33.1%位列第二,Meta以7.8%位列第三,字节跳动Seed与Black Forest Labs分别占4.0%与2.8%。谷歌与OpenAI合计份额约78.4%,图像生成赛道正加速向“双强厂商”收敛。
质量榜单的座次同样清晰。Artificial Analysis口径显示,OpenAI GPT Image 2.5 Sunburst与Flare(max)的Elo评分分别为1197分与1191分,位居榜单前二;2026年10月发布的谷歌Nano Banana 2.1以1160分位居第四;微软MAI-Image-2.6与Meta Muse Image分别为1151分与1115分,每千张API价格38.9美元与10美元,在高质量、低价格区间具备优势;Black Forest Labs FLUX 3 Image以1116分位居第八;中国厂商中,阿里Qwen-Image-3.0-Pro与字节Seedream 5.0 Pro分别为1087分与1082分。
价格维度上,谷歌在AI Studio平台将Nano Banana 2输出每张1k图片的单价定为0.067美元,仅为Nano Banana Pro(0.134美元)的一半。速度、质量与价格的三线竞争,正在压缩独立工具与长尾模型的生存空间。
中国市场方面,图像生成同样处于密集发布期。腾讯于11月4日发布Hy Image 3.5 Preview,性能较前代提升,并接入元宝聊天机器人、影视剪辑与设计工具等产品矩阵,当日港股大涨逾7%;阿里Qwen-Image-3.1面向电商、创意、设计等真实商用场景全新优化升级,支持图像精准编辑;字节Seedream 5.0 Pro强化密集文字、数据和复杂信息图的布局生成,支持圈选、图层分离和多图融合;百度文心ERNIE-Image开源后,天数智芯完成全系列通用GPU产品的Day 0原生适配,推动国内AI软硬件生态融合。
相邻赛道的变化亦值得对照。OpenAI此前关停视频生成项目Sora后,AI视频生成的领先位置已由字节跳动Seedance接棒:快手旗下可灵于近期发布Kling 4.0,可生成视频最长时长翻倍至30秒、支持添加最多10张关键帧,可灵团队今年3月年化收入突破5亿美元,7月完成28亿美元融资、投后估值约180亿美元。在这一坐标系下,GIF恰好卡在静态图“太死”、AI视频“太贵”的空档里:它比静态图生动,又比视频便宜得多、快得多。动图生产成本被打到地板价之后,社媒运营、广告营销与内容创作两端的需求可能被同时激活。
【图表:AI图像生成模型API调用量份额】
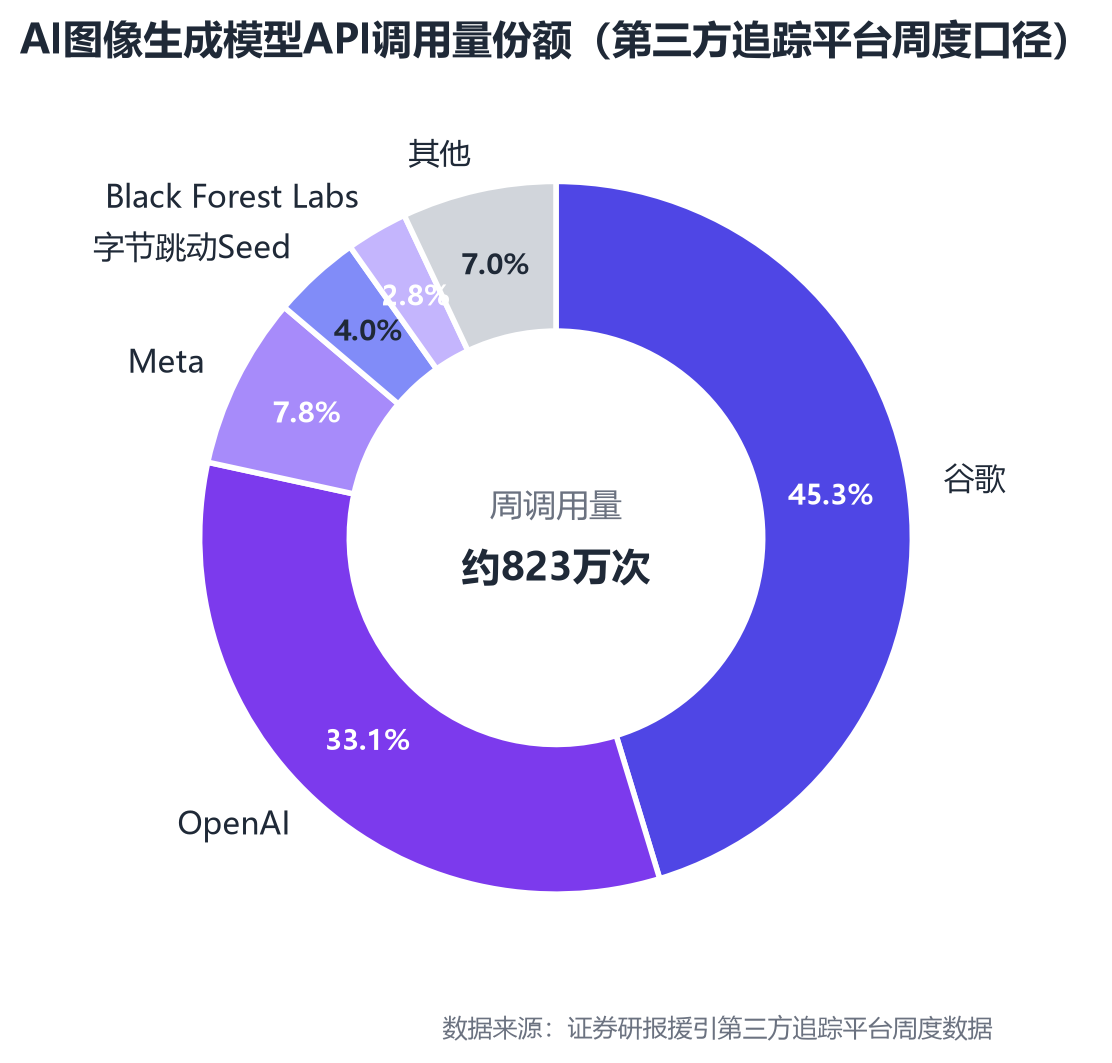
谷歌45.3%与OpenAI 33.1%合计占据近八成份额,Meta、字节Seed、Black Forest Labs与其他厂商约7.0%构成第二梯队;“双强收敛、长尾出清”是当前格局的主要特征。
【图表:主流图像生成模型Elo评分对比】
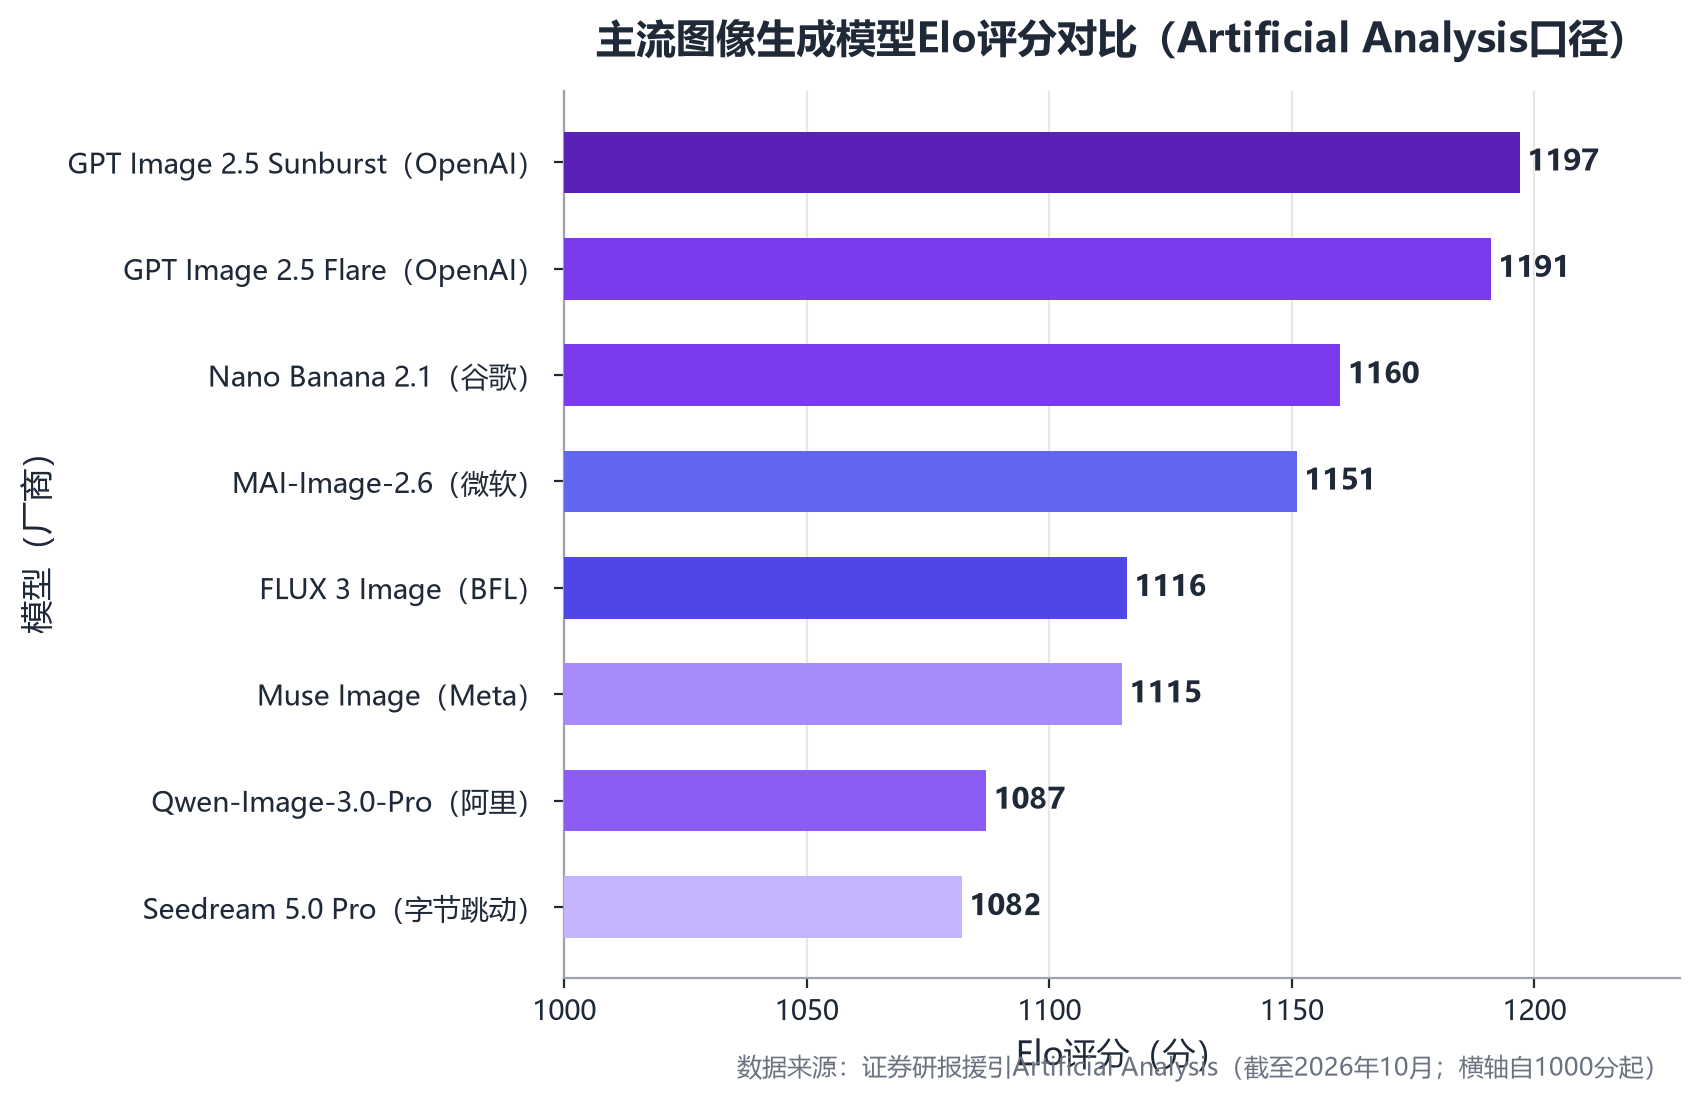
OpenAI双档模型包揽前二,谷歌、微软紧随其后;中国厂商与第一梯队尚有约100分的差距,追赶窗口集中于编辑一致性与商用场景纵深。
商业逻辑:从功能上新到收入飞轮
Images 2.6的商业意义,需要放在OpenAI整体的收入结构中观察。OpenAI总裁表示,公司大部分收入已来自企业业务,预计2027年具备上市条件;公司此前口径显示,OpenAI年化营收运行率已在2026年7月超过400亿美元。CEO奥尔特曼亦公开表示,OpenAI不会在2026年上市,IPO不太可能早于2027年。企业侧的扩张仍在加速:截至8月底,韩国企业和机构的ChatGPT企业版用户数量较一年前增长约28倍,企业在法律、销售、财务、市场营销和运营等职能中的应用范围持续扩大。
图像业务的变现路径也在同步打开。OpenAI已于10月底起在ChatGPT中陆续投放图像类广告:用户使用ChatGPT Images生成图像时,界面将跳出带明确标签的视觉广告,Plus、Pro订阅用户与企业用户不受影响;同时,OpenAI于9月10日前后调整广告政策,不再接受图像与音频生成类竞品的广告投放。周生成量40亿张的盘子、双档API的计价体系与广告变现的入口,正在构成一条从功能到收入的完整飞轮。基础设施侧,OpenAI已承诺在未来八年投入1.4万亿美元建设AI基础设施,以支撑更大规模的模型训练与推理。
影响判断:三类玩家的站位与选择
围绕这次更新,市场影响可以按三类玩家拆解。
其一,头部模型厂商。生成、编辑、动图、矢量导出被整合进同一个模型,图像能力正成为大厂“全栈AI能力”的标配组件;竞争比拼从单帧美感转向序列稳定,广告、电商、动漫等高价值场景的入场券由此发放。
其二,垂直工具公司。过去,AI图像创业公司很大一部分价值来自模型能力与用户实际需求之间的距离——把复杂模型包装成易用产品,再通过修图、排版、模板与素材管理收费;当模型厂商亲自补齐这些环节,单点功能的生意将首当其冲。
其三,平台与生态方。API双档与标注编辑接口降低了集成门槛,办公、Agent与设计工作流可以把图像修改直接嵌入产品,Town的打字等待动画即是先行案例。
对开发者而言,选型逻辑已经清晰:高频迭代场景选Flare,成品级素材与品牌营销选Sunburst。对垂直工具厂商而言,向工作流纵深与行业know-how迁移,是避开正面竞争的可行路径。对企业用户而言,动图供给放量后,同质化、版权与滥用治理将被同步放大,需要提前建立内容审核与合规机制。
研报判断,2026年第二季度以来,独立通用生成工具流量普遍降温,修图工具与模型API加速分化,资本与价值正同时向模型层与企业级产品层集中;头部厂商Midjourney在2026年3月营收突破5亿美元、同比增长67%,以零融资盈利的姿态验证了差异化路线的空间。
展望后市,预计2027年,GIF动图将成为营销与社媒内容的批量原料,AI图像生成有望完成从“尝鲜功能”向“高频日常基础设施”的跃迁;预计到2026年底,图像与视频生成能力将在头部厂商产品矩阵内进一步融合,多轮编辑一致性与序列生产能力,将成为厂商竞争的新焦点。AI图像生成的下半场已经开跑:谁能更快把生成能力转化为用户可感知的生产力,谁就有望在下一轮格局洗牌中占据先机。