2026年前三季度,富满微营收10.71亿元、同比增长81.06%;归母净利润1.41亿元、同比增长336.50%;扣非净利润1.27亿元、同比增长256.16%。单看增速,这是A股模拟芯片设计公司里最扎眼的一份三季报。但增速的分母是2025年同期亏损,336.50%的参考意义有限,真正需要回答的是:这1.41亿元,究竟是经营改善,还是周期给的窗口。
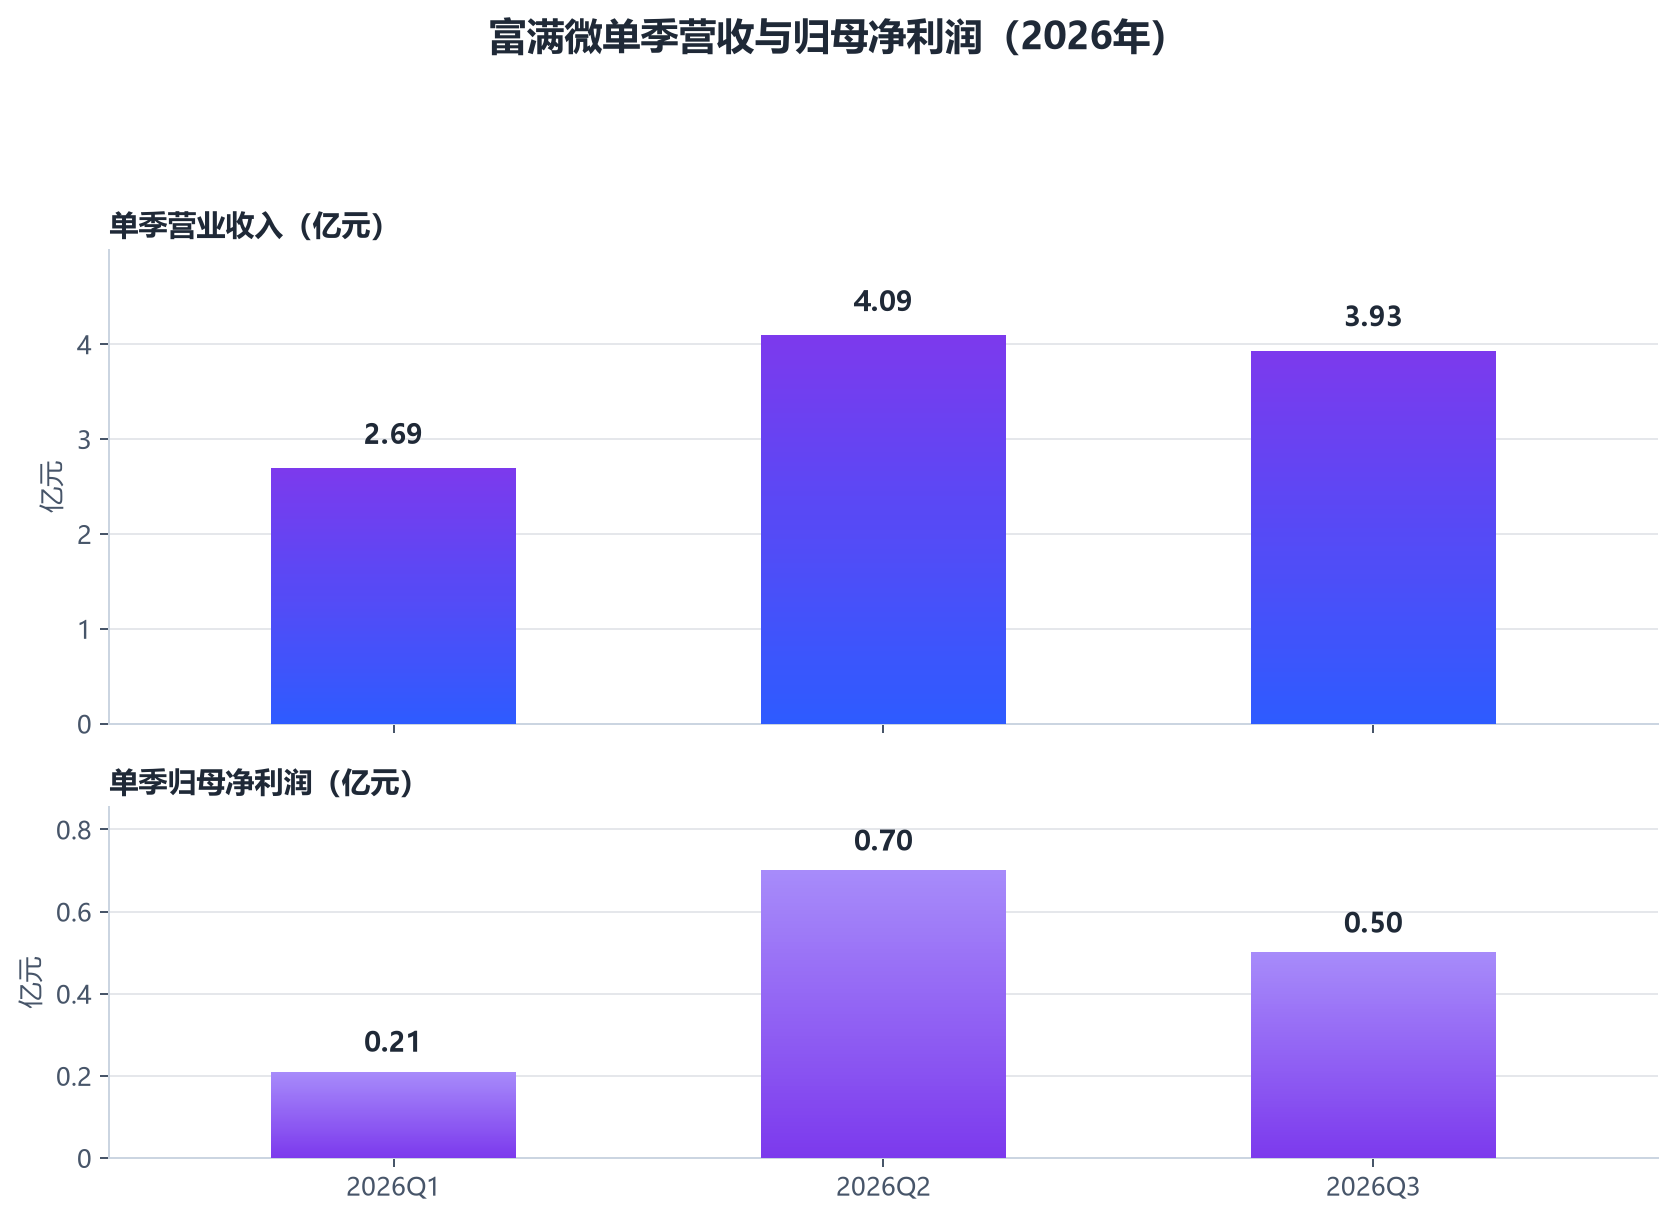
2026年第三季度单季,富满微实现营业收入3.93亿元、同比增长88.43%,归母净利润5000.13万元、同比增长310.98%,扣非净利润6013.38万元、同比增长291.66%。上半年营收6.78亿元、同比增长77.04%,归母净利润9064万元,扣非净利润6654.42万元、同比增长233.76%。分季度看,一季度营收2.69亿元、二季度4.09亿元、三季度3.93亿元,归母净利润分别为0.21亿元、0.70亿元、0.50亿元,二季度数据为半年报与一季报差额反算;收入逐季抬升后,三季度环比已不再增长,利润亦较二季度回落,说明提价的边际增量在收窄。
还原基数:2025年公司营收8.52亿元、同比增长25.05%,归母净利润-1.83亿元,较2024年减亏24.12%,扣非净利润-1.97亿元。公司在2025年业绩预告中给出的归母净利润区间为亏损1.5亿元至1.9亿元,年报最终落在-1.83亿元,处于预告区间内;本文统一采用年报口径。2025年三季度单季归母净利润-0.24亿元,单季毛利率5.52%。2026年三季度5000.13万元的利润,是在-2370万元的去年同期基数上实现的,同比增幅被亏损放大,绝对额的修复比增速更有说服力。
利润质量尚可。前三季度非经常性损益合计1396.33万元,占归母净利润约一成;三季度单季扣非净利润6013.38万元高于归母净利润5000.13万元,意味着当季非经常性损益约为-1013万元,利润主要来自主营。前三季度加权平均净资产收益率8.42%,同比提升12.05个百分点;期末总资产35.11亿元、净资产18.10亿元,较上年末分别增长31.33%和15.53%。
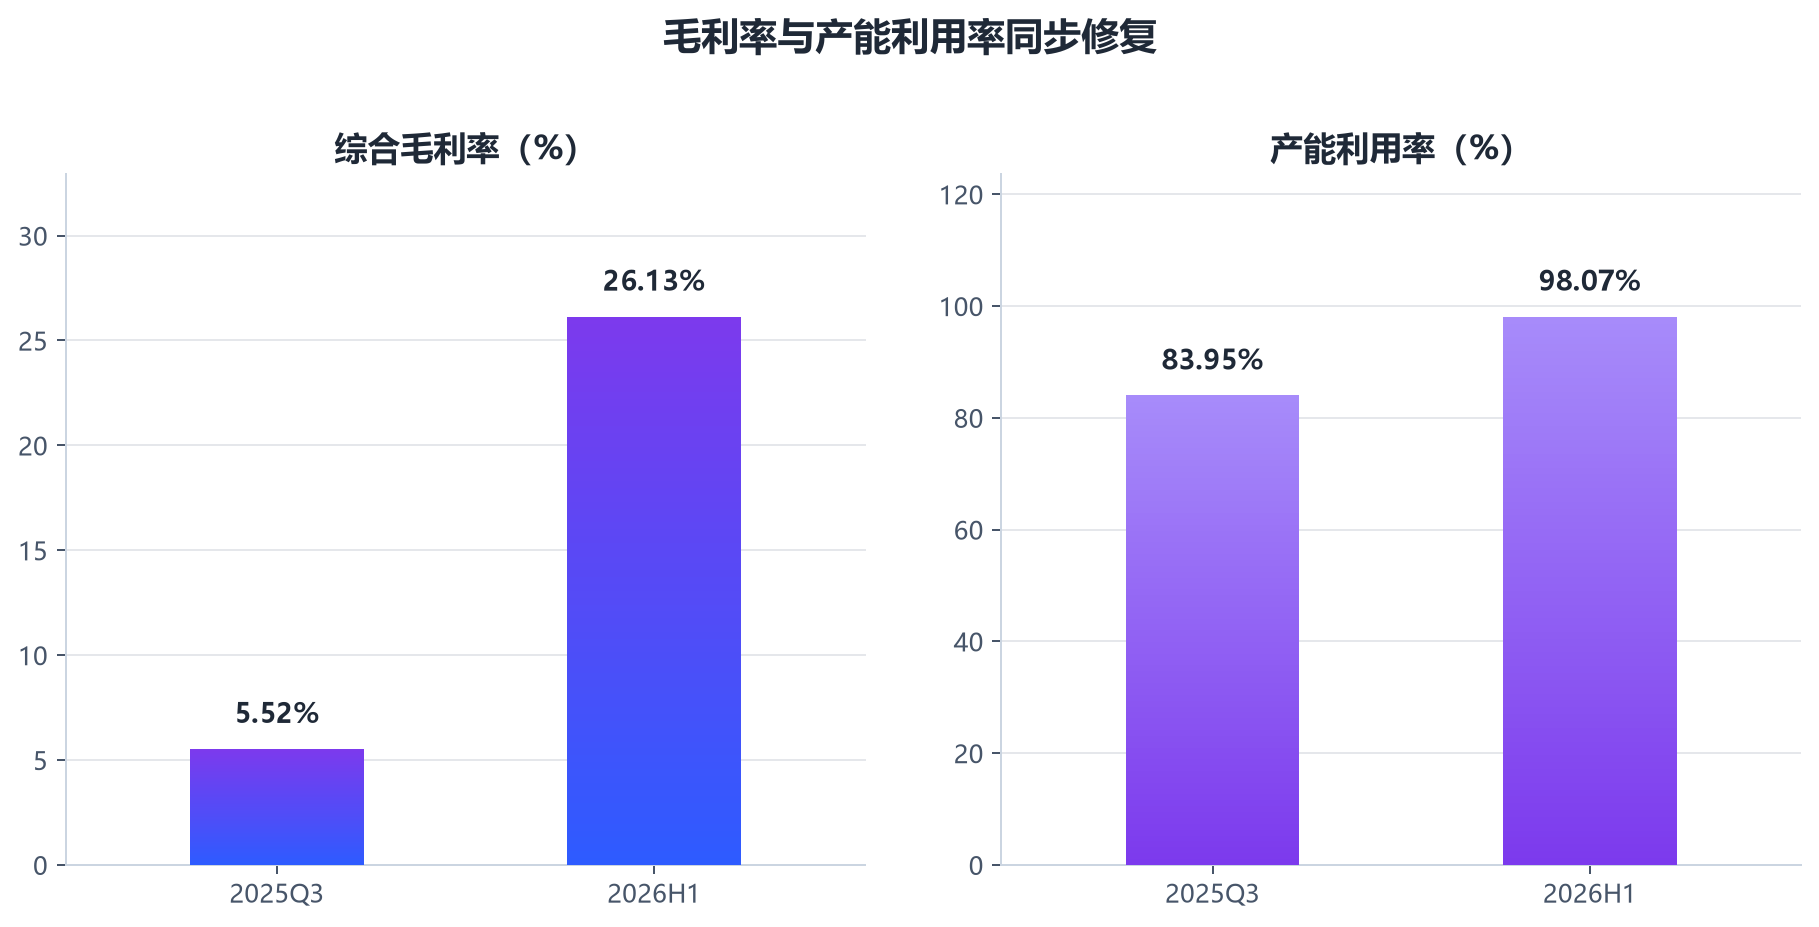
毛利率是这份财报最关键的缺口。半年报综合毛利率26.13%,同比提升15.35个百分点;产能利用率98.07%,同比提升16.82个百分点,上年同期为83.95%。但三季报未直接披露单季毛利率,公开解读亦明确“具体毛利率相关数据未披露”;由于未取得单季营业成本,无法按披露数据反算,本文标注为未披露,不做估算。唯一可以确认的是,毛利率修复主要发生在半年报口径内,三季度的斜率仍待年报验证。
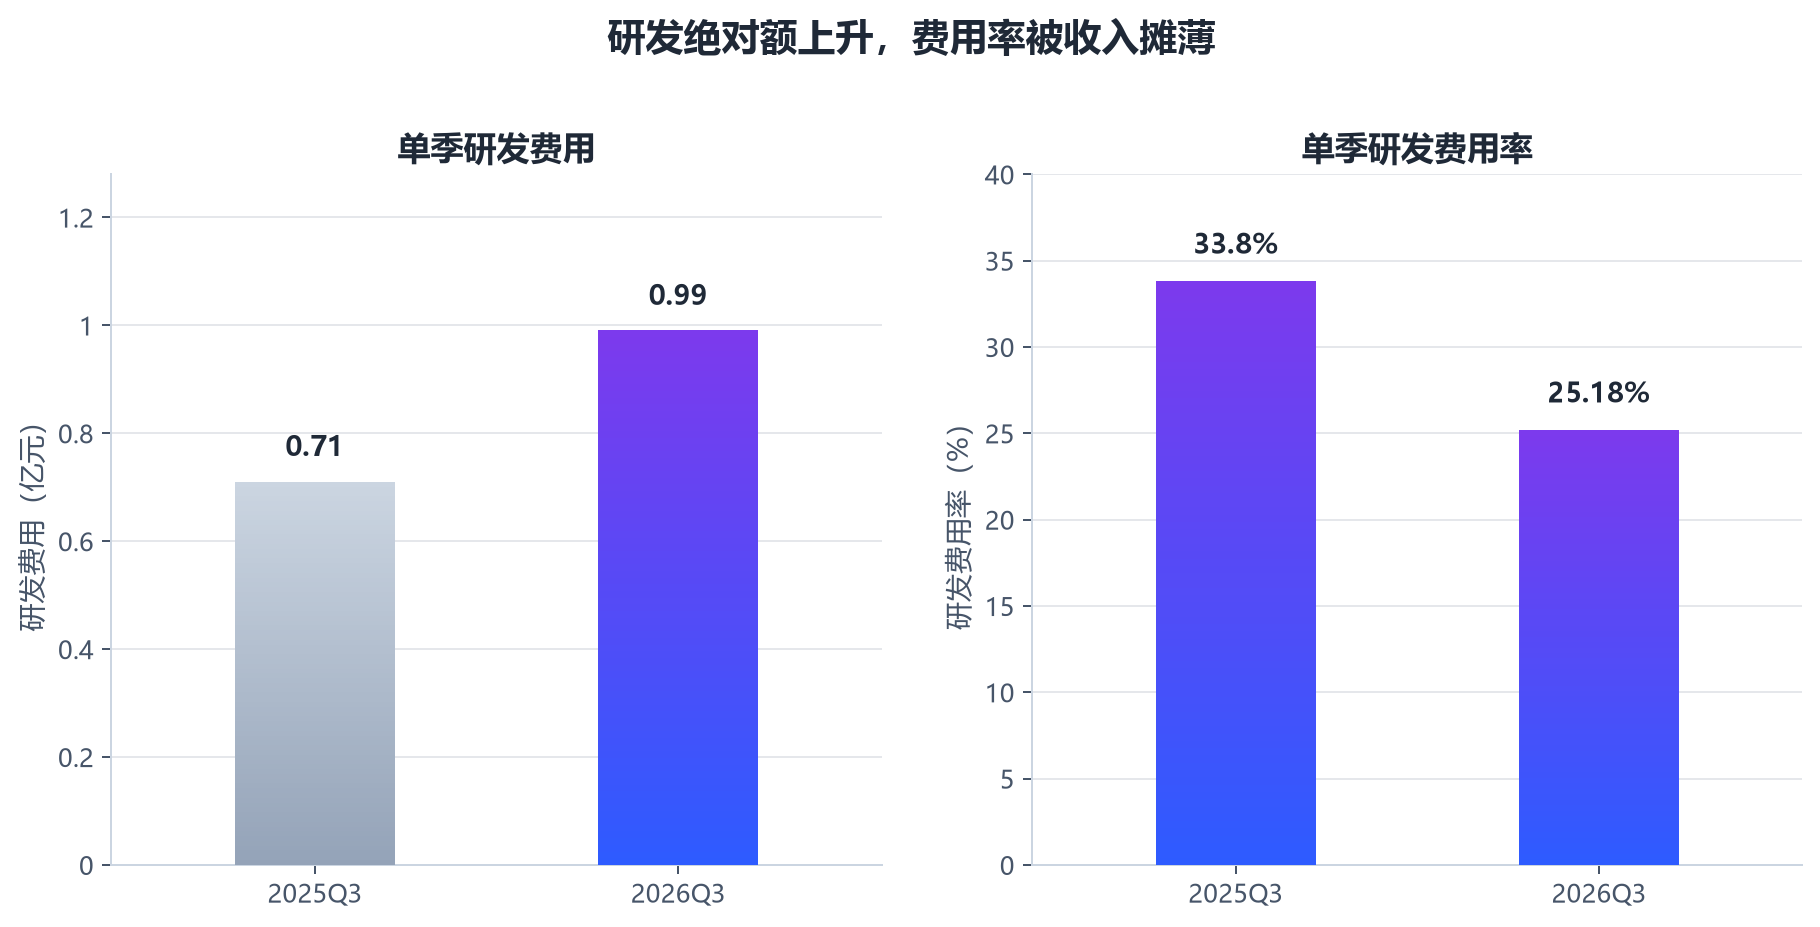
研发费用提供了另一个观察角度:三季度研发费用9905.08万元、约0.99亿元,同比增长40.27%,研发费用率25.18%。按同比增速反算,上年同期研发费用约0.71亿元,对应费用率约33.8%。研发绝对额在大幅增加,费用率却明显下降,原因是收入增长更快,这既是规模效应,也说明当前利润改善对收入弹性高度敏感。
【图表:2026年富满微单季营收与归母净利润趋势】
【图表:富满微毛利率与产能利用率变化】
一条LED线,撑起了整轮反转
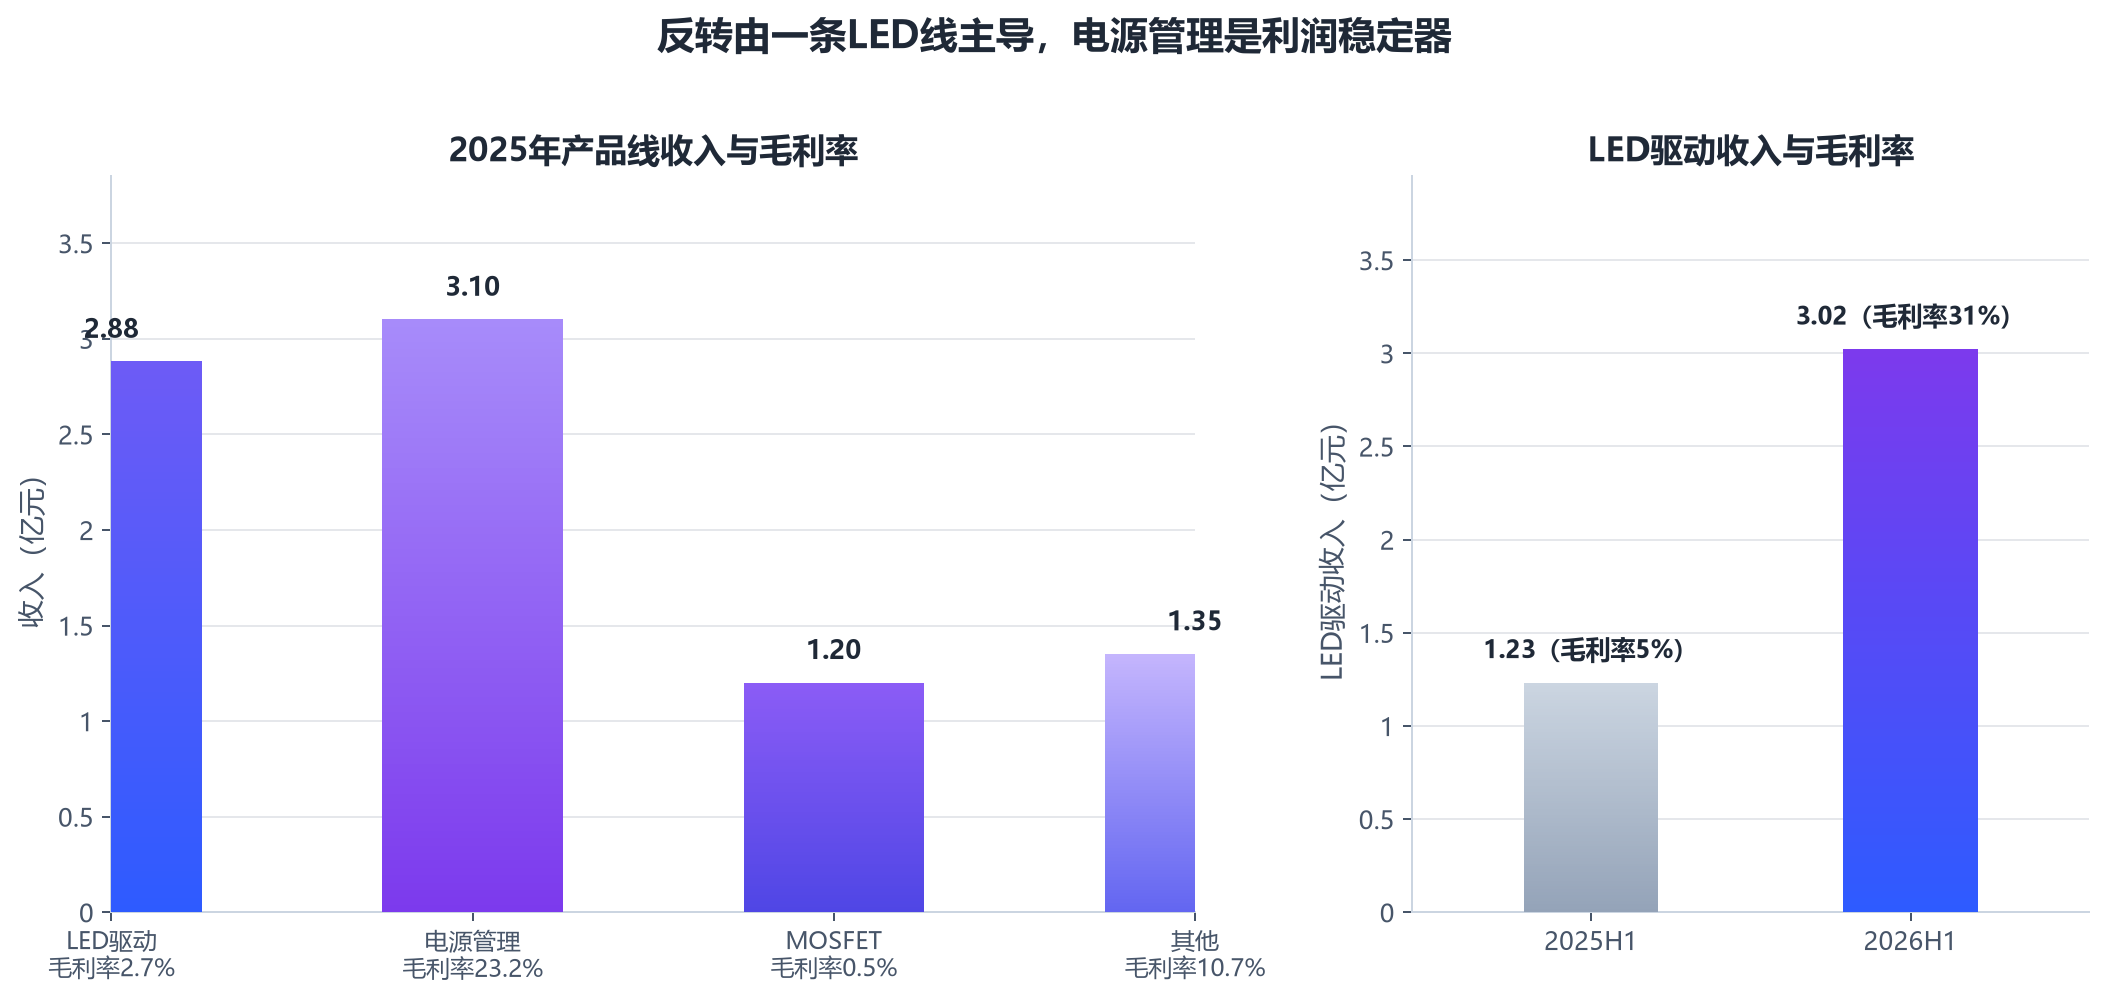
要判断这轮修复的成色,必须回到产品结构。2025年,公司LED灯、LED控制及驱动类芯片收入2.88亿元、占比33.8%,毛利率仅2.7%;电源管理类芯片收入3.10亿元、占比36.3%,毛利率23.2%;MOSFET类芯片收入1.20亿元、占比14.1%,毛利率0.5%;其他类芯片收入1.35亿元、占比15.8%,毛利率10.7%。这组数字说明,在价格战最激烈的2025年,公司两条主力产品线几乎不赚钱,电源管理是唯一的利润缓冲。
2026年上半年,LED驱动类芯片收入3.02亿元、同比增长145.41%,毛利率同比提升25.96个百分点至约31.0%;上年同期该业务收入约1.23亿元、毛利率约5.0%(按披露增速与提升幅度反算)。电源管理类芯片毛利率33.80%,为各品类最高;MOSFET类芯片营收同比增长23.01%。区域上,华南地区收入5.20亿元、占比76.66%,同比增长65.19%;华东地区收入1.36亿元、占比20.11%,同比增长123.97%。
这里必须明确口径:三季报未披露分产品收入,上述结构均为2026年半年报数据,不能当作三季度数据使用。也就是说,市场目前看到的“LED毛利率修复至31%”,是上半年均值;三季度的产品结构、LED占比是否继续提升,公开信息无法回答。
从结构上看,富满微的反转是“一条线”的反转:LED驱动从接近零毛利回到30%左右,直接改变了整体毛利结构;电源管理保持33.80%的毛利率,是稳定器;MOSFET虽然收入增长23.01%,但2025年0.5%的毛利率说明其仍未走出低价竞争,尚不能视为第二增长曲线。公司在互动平台称,正围绕AI算力服务器电源管理、新能源应用、高端消费电子等领域拓展业务,但这些方向目前均未披露收入规模,能否接棒仍需观察。
【图表:富满微2025年产品线收入结构与毛利率】
提价的定价权,与它的期限
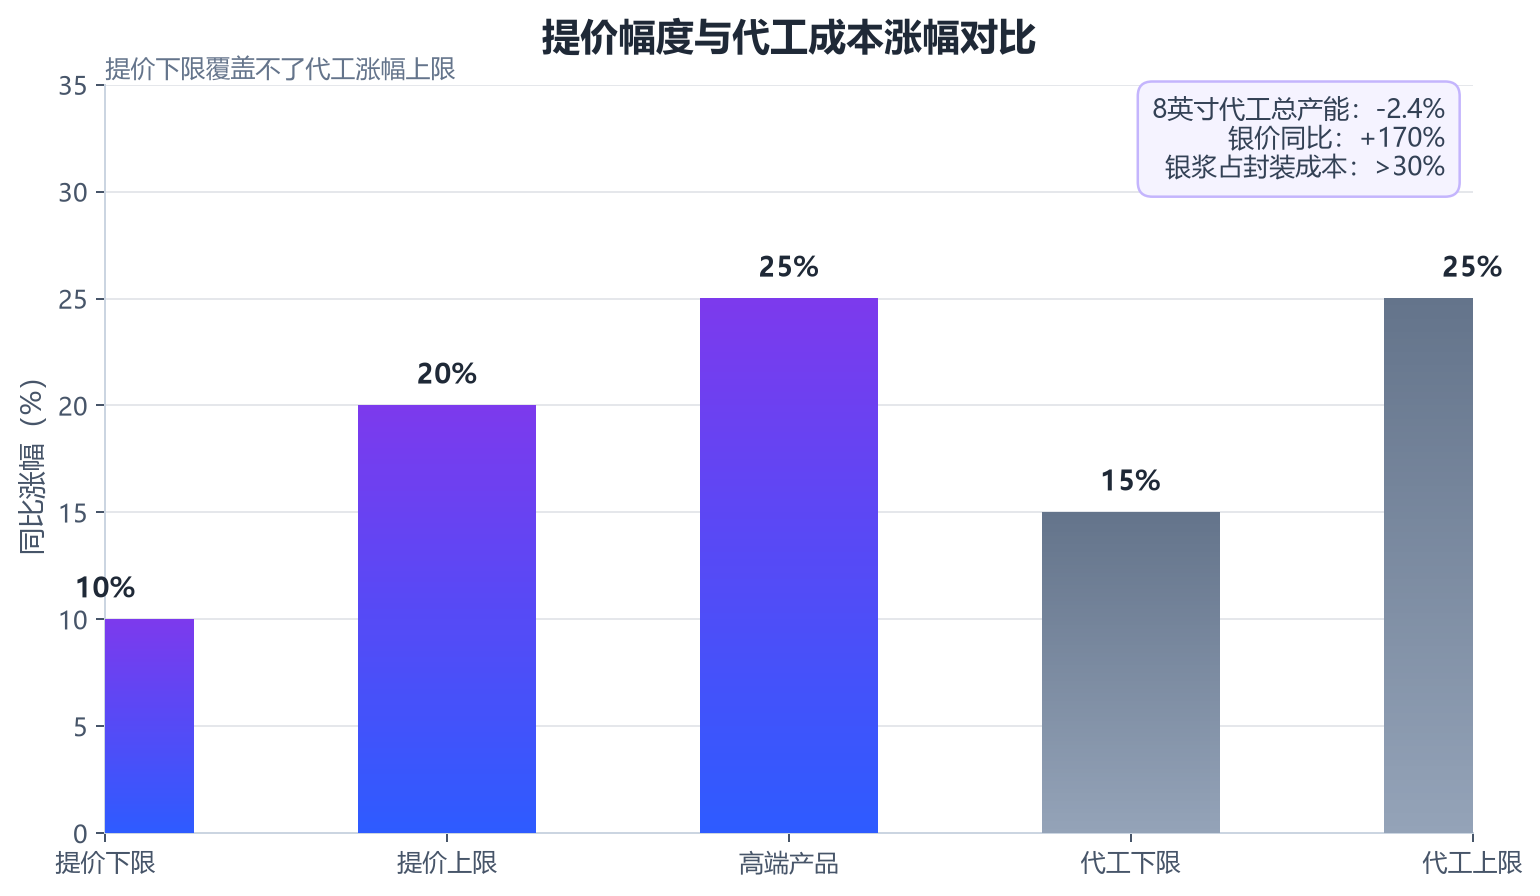
2026年1月19日,富满微率先发布LED显示屏系列产品调价通知,随后必易微、美芯晟、南麟电子、明微电子、晶丰明源五家头部企业相继跟进,行业涨幅普遍在10%至20%之间,部分高端产品超过25%。这是本轮周期最重要的行业事件:在连续两年价格战、毛利率跌破15%之后,涨价成为全行业的共同选择。
需要把“公司行为”与“行业口径”分开。富满微在2026年8月6日回答投资者提问时仅表示“公司产品确有涨价”,并未公告具体执行月份、覆盖产品比例与分产品涨幅;1月19日首发时点来自行业媒体报道,10%至20%、高端超25%亦属行业口径而非公司公告。因此,本文采用“公司未披露具体执行细节”的表述,不对其提价覆盖范围做量化假设。
提价能否覆盖成本,是判断红利真伪的关键。行业数据显示,LED驱动芯片晶圆代工价格同比上涨15%至25%;2026年全球8英寸代工总产能预计萎缩2.4%;银浆占封装成本超过30%,银价同比涨幅达170%;部分晶圆厂LED驱动芯片产能占比已从2024年的30%降至2025年的15%,原因是AI订单毛利是LED驱动的3至5倍。这意味着,提价的下限10%覆盖不了代工涨幅的上限25%,公司毛利率的修复不可能只靠涨价。
更合理的解释是三重因素叠加:一是提价,二是98.07%的满产带来的单位成本摊薄,三是2025年同期接近零毛利的极低基数。三者各贡献多少,公司没有披露量价拆分,外部也无法用公开数据精确计算。可以确认的是,2026年上半年LED毛利率同比提升25.96个百分点,明显高于10%至20%的提价幅度所能解释的范围,说明“量”与“稼动率”的贡献不低于“价”。
红利能持续几个季度?有两个约束。其一,需求端。涨价能传导,前提是下游接受;三季度收入环比已不再增长,说明提价对收入的拉动在减弱。其二,成本端。二线代工厂计划在2026年下半年再度上调报价,2027年若8英寸产能继续收缩,成本压力会二次到来。按行业惯例,提价红利的窗口通常在2至4个季度;对富满微而言,2026年四季度到2027年一季度是观察窗口,若届时单季毛利率见顶回落,本轮修复的性质就会被证伪。
【图表:LED驱动提价幅度与成本涨幅对比】
Fabless的“轻”,正在被备货拖“重”
富满微采用全委外代工的Fabless模式,核心产品覆盖LED驱动、电源管理、MOSFET,并布局存储芯片、5G射频芯片等新业务。轻资产的好处是弹性,坏处是产能与成本都不在自己手里。2026年上半年产能利用率98.07%,已接近满产;在8英寸产能收缩、代工涨价的背景下,能否锁定足够产能,比提价幅度更能决定2027年的份额。
研发投入在加速。三季度研发费用9905.08万元、同比增长40.27%,研发费用率25.18%,公司称持续加大研发投入,核心技术迭代加速。方向上,公司围绕AI算力服务器电源管理、新能源应用、高端消费电子、5G/6G射频通信等新兴领域拓展。这些方向与必易微的AI服务器电源、晶丰明源的平台化并购形成正面竞争,富满微起步不晚,但收入贡献尚未披露。
经营质量存在两个待补的缺口。其一,现金流。2026年一季度经营活动现金流量净额为-5203万元,公司解释为销售增加、扩大生产材料费增加、员工数量增加;三季报的经营现金流数据未检索到,无法判断三季度是否延续净流出。其二,营运资本。期末总资产35.11亿元,较上年末增长31.33%,快于营收扩张所需的自然增速,存货与应收的具体规模未披露,需以三季报正表补足。对一家Fabless公司而言,利润先于现金、资产先于收入,是典型的周期上行特征,也可能是下一轮减值风险的伏笔。
渠道与客户方面,2026年上半年直销收入2.61亿元、同比增长174.85%,毛利率21.31%、同比提升10.76个百分点;经销与其他渠道、前五大客户集中度均未在检索材料中披露。并购方面,公司在10月26日回答“是否会考虑并购光芯片标的”时表示,产品布局会参考市场情况、产品前景及公司发展战略,未确认任何标的,市场不应把表态当作预案。
还有一个容易被忽略的财务约束:2025年末母公司累计未弥补亏损约2.58亿元,在弥补完毕前公司不得现金分红。这意味着即便2026年盈利,短期也不具备分红能力,估值只能由成长性而非股东回报支撑。
【图表:富满微单季研发费用与研发费用率】
同业对照:谁在真修复,谁只是被提价托起
把富满微放回同业,图景会更清楚。2025年是LED驱动芯片行业的价格战底部:富满微预计归母净利润亏损1.5亿元至1.9亿元,最终年报为-1.83亿元;明微电子亏损4500万元至5400万元;必易微扣非净利润亏损350万元;美芯晟归母净利润亏损1437.13万元。四家公司亏损的原因高度一致,通用照明驱动同质化、产能过剩、代工与封装成本上行。
2026年上半年,行业集体回暖,但分化明显。晶丰明源营收14.52亿元、同比增长98.54%,归母净利润同比增长449.09%;必易微营收4.52亿元、同比增长近60%,归母净利润3760万元,综合毛利率33.17%、同比提升3.59个百分点;明微电子扭亏;美芯晟营收仅增长4.85%,仍处亏损;芯朋微扣非净利润下滑。到前三季度,晶丰明源营收24.58亿元、同比增长120.02%,归母净利润2.51亿元、同比增长977.18%,其中收购四川易冲于3月起并表,并表期间贡献收入7.15亿元、毛利率33.84%、净利润0.84亿元。
四家公司的修复路径并不相同。晶丰明源靠并购买入第二产品线,收入规模与利润弹性同时放大;必易微靠新品类,电机驱动、DC-DC、服务器电源等AI算力及新能源产品收入合计同比增长超过137%;明微电子靠量价齐升;富满微靠“首发提价+满产”,路径最短、弹性最大,也最依赖价格。用一句话概括:晶丰在换赛道,必易微在铺新品,明微在修价格,富满在吃窗口。
这决定了对富满微的评价应该更谨慎。率先提价说明公司在渠道与客户侧有一定议价力,这是真实的竞争力;但LED驱动产品同质化程度高,提价是行业共同动作,不是公司独有的护城河。一旦2027年供需再度宽松,价格回落会直接击穿当前31%的LED毛利率,而公司尚未证明LED之外的产品线能贡献同等利润。相比之下,必易微与晶丰明源的改善更多来自产品组合变化,可持续性更强;美芯晟的掉队则说明,提价并不能拯救所有玩家。
结论与风险:周期扭亏,不是结构反转
综合来看,富满微2026年前三季度的1.41亿元归母净利润,是低基数、首发提价与满产三重周期红利的叠加,而不是产品结构升级带来的结构性反转。最直接的证据是:利润高度集中于LED驱动一条线;三季度收入环比停涨、利润环比回落;单季毛利率未披露,修复的持续性无法证实;LED之外的产品线尚未形成可验证的第二曲线。
三个指标足以跟踪这轮修复的真伪。第一,单季毛利率是否在2026年四季度至2027年一季度见顶;第二,LED驱动以外的收入占比能否在2026年报中抬升;第三,经营活动现金流能否由负转正。三者中若有两项走弱,当前利润水平就难以维持。
风险主要来自四个方向。价格端,提价是行业共同动作,2027年若产能回流或需求转弱,价格战可能重启;成本端,8英寸代工价格仍在上行,二线代工厂已计划2026年下半年再涨价;资产端,存货与应收数据缺失,若备货过度,减值会吞噬利润;经营端,客户集中度与并购进展均未披露,存在不确定性。
对富满微而言,2026年是一次难得的喘息。提价给了它修复资产负债表的时间,但没有给它产品升级的答案。把窗口期换成AI服务器电源、新能源与高端消费电子的真实收入,才是这家LED驱动厂商能否走出周期股估值的关键。否则,336.50%更像一个周期的注脚,而不是成长的起点。