美东时间2026年11月3日盘后(北京时间11月4日凌晨),AMD发布FY2026第三季度成绩单:营收133.77亿美元,同比、环比分别增长45%与16%,刷新单季历史纪录,亦超出市场一致预期;数据中心业务录得85.46亿美元收入,同比增幅高达97%,在总营收中的占比升至64%,同样创下历史新高;公司同时对第四季度给出约170亿美元的营收指引,再度高于市场预期。财报发布后,AMD盘后股价一度上涨逾8%。从两年财报轨迹看,这是一家半导体公司凭借服务器CPU与AI加速器双引擎完成增长曲线重构的样本,也是本轮AI算力资本开支周期向机架级交付演进的一个切片。
一、事件概述:一份刷新单季纪录的财报
这份财报的看点不止于超预期三个字。FY2026第三季度,AMD单季收入录得133.77亿美元,同比与环比增速分别为45%和16%,收入体量首次站上130亿美元台阶——这一数字同时越过了公司自己在8月初给出的指引上限(原指引中值约130亿美元),也高于财报发布前LSEG统计的分析师一致预期(130.9亿美元)。按非GAAP口径,当季摊薄每股收益2.09美元,同比增长74%,高于一致预期的1.95美元;GAAP摊薄每股收益为1.46美元。
分业务看,数据中心分部录得85.46亿美元收入,同比增幅达97%,环比增长27%,占总营收比重升至64%,而FY2025同期这一比例约为47%——一年之间,AMD的收入重心完成了一次决定性倾斜。客户端业务实现收入29.49亿美元,同比小幅增长7%;游戏业务则收缩至7.73亿美元,同比下降40%;两个分部合计的客户端与游戏收入37.22亿美元,整体同比降幅为8%;嵌入式业务收入11.09亿美元,同比增长29%。数据中心一枝独秀,几乎以一己之力撑起了当季的全部收入增量。
盈利端同样呈现加速特征:GAAP口径的营业利润为28.32亿美元,同比增幅达123%;非GAAP口径营业利润39.23亿美元,同比增幅75%;GAAP口径净利润24.28亿美元,同比增幅95%;非GAAP口径净利润34.71亿美元,同比增幅77%。GAAP毛利率为54%,非GAAP毛利率为56%。
对于这份报表,管理层的表态罕见地直接。苏姿丰在业绩声明中表示,AMD交付了一个营收超出指引上限的创纪录季度,数据中心业务的销售额已接近翻倍(同比口径);随着Helios与Venice两款新产品爬坡上量,第四季度的增长有望进一步提速。他同时强调,凭借产品组合与客户及供应链关系,公司对未来数年的营收扩张与盈利改善有信心。
财务负责人Jean Hu则把这份财报概括为经营杠杆的兑现——当季营收同比增长45%,达134亿美元的纪录水平,非GAAP每股收益提升74%,业绩体现业务模式的显著经营杠杆;她同时预计,第四季度营收与利润的增长都将提速。二级市场的即时反应同样积极:11月3日常规交易时段,AMD股价收于483.9美元,涨幅3.65%,年内累计涨幅约125%;财报发布后的延长交易时段,股价一度上涨逾8%。
需要说明的是,各信息源对盘后瞬时涨幅的记录并不一致:有的媒体记作涨超9%,亦有行情终端给出约7.5%的读数;差异源于延长交易时段的采样时点与快照口径不同。本文以多源交叉核验结果为准,采用一度上涨逾8%的表述,瞬时峰值数据不作为业绩判断依据。
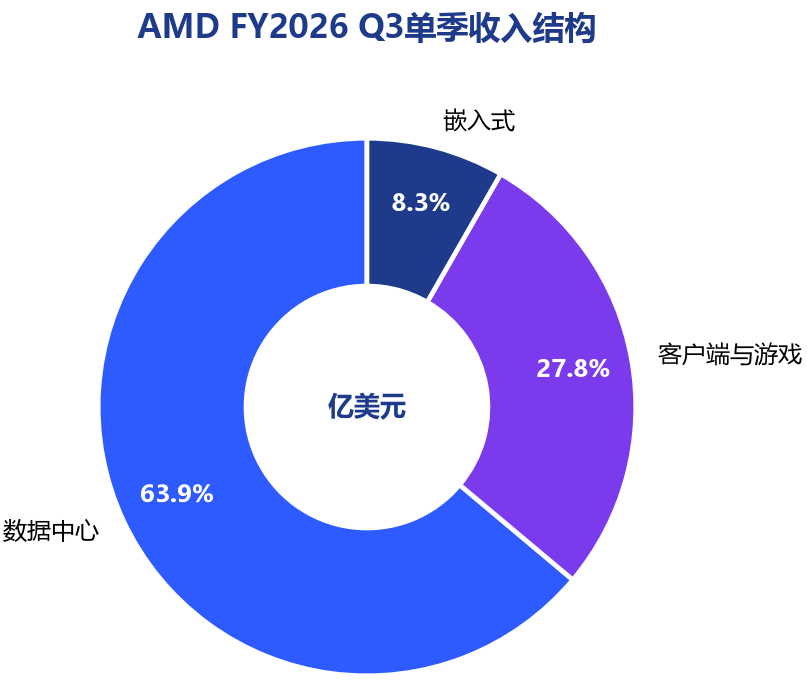
图1 AMD FY2026 Q3单季收入结构
二、两年财报纵深:FY2025基座与FY2026逐季跃迁
把时间轴拉长到两年,才能看清这个季度的分量。FY2024全年,AMD营收257.85亿美元;FY2025全年升至346.39亿美元,同比增长34%。其中数据中心分部FY2024收入125.79亿美元,FY2025全年166.35亿美元、较上年增长约三成,连续第二年创下年度纪录。基座已然成型,但当时的AMD仍是多主业并进形态:数据中心之外,客户端与游戏、嵌入式合计仍贡献近半收入。
季度轨迹同样清晰。FY2025的四个季度,单季营收自74.38亿美元起步,历经76.85亿美元与92.46亿美元,年末以102.7亿美元收官——这一数字在当时刷新单季纪录、同比增长34%;数据中心分部当季收入53.8亿美元。也是在FY2025,AMD经历了对华出口管制带来的MI308数据中心GPU库存减记冲击,该分部一度承压;到第四季度,转回并确认的MI308对华收入约3.9亿美元——这既是对前期减记的部分修复,也说明该产品线在合规框架内仍具备交付能力。
进入FY2026,节奏骤然加快。第一季度,营收为102.53亿美元,与FY2025第四季度的102.7亿美元相比大体持平,但数据中心分部收入57.75亿美元,首次超越客户端成为公司第一大收入来源;第二季度,营收升至115.36亿美元,同比增速50%,数据中心分部当季收入67.18亿美元,同比大增107%;第三季度即为本篇主角——总营收133.77亿美元、数据中心收入85.46亿美元,增速分别为45%与97%。三个季度,总营收与数据中心收入双双逐季抬升,数据中心占比自一季度起站稳半壁江山,至第三季度达到64%。
数据中心分部自身的五季度序列更能说明问题:FY2025第三季度43.41亿美元(同比增22%、环比增34%),第四季度53.8亿美元,FY2026第一、第二、第三季度分别为57.75亿美元、67.18亿美元与85.46亿美元。五个季度,该分部收入体量接近翻倍,同比增速则从22%一路抬升至97%——斜率变陡,意味着MI450的放量不是线性外推,而是产品周期与需求周期的共振。
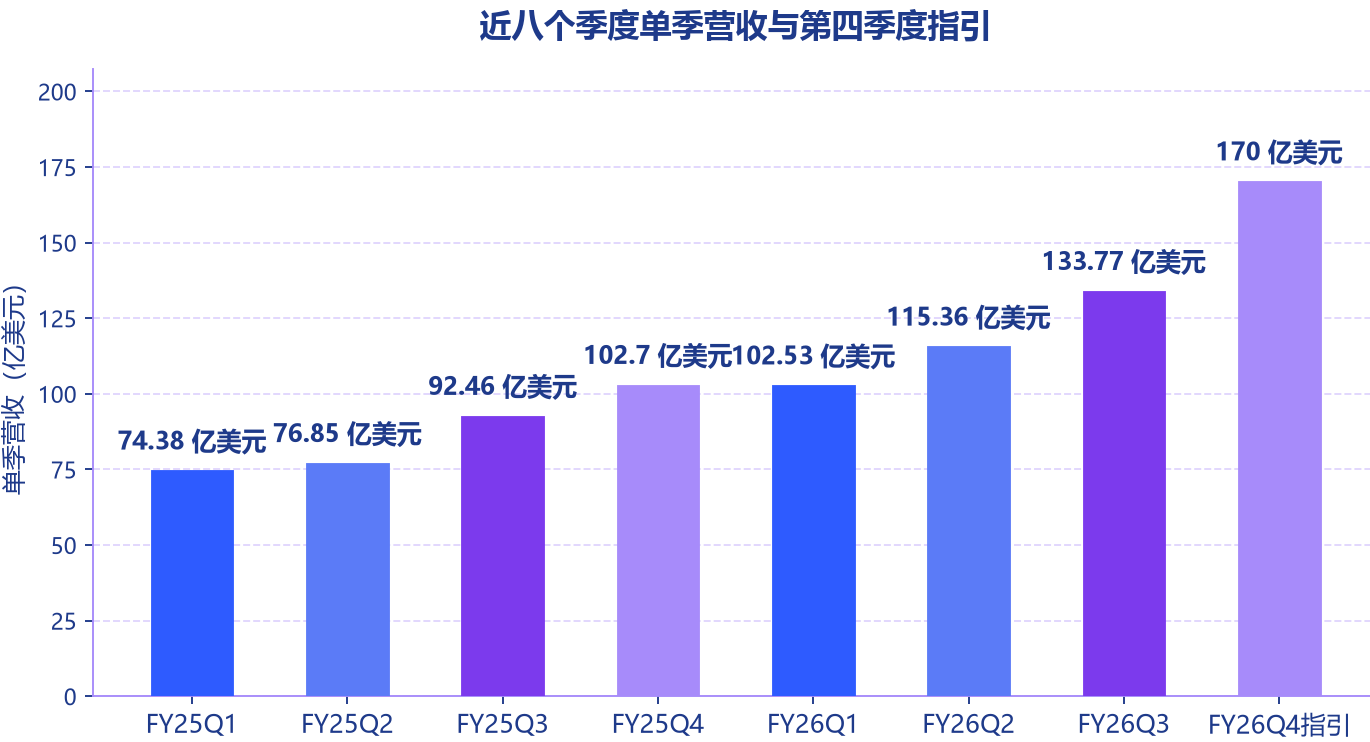
图2 近八个季度单季营收与第四季度指引
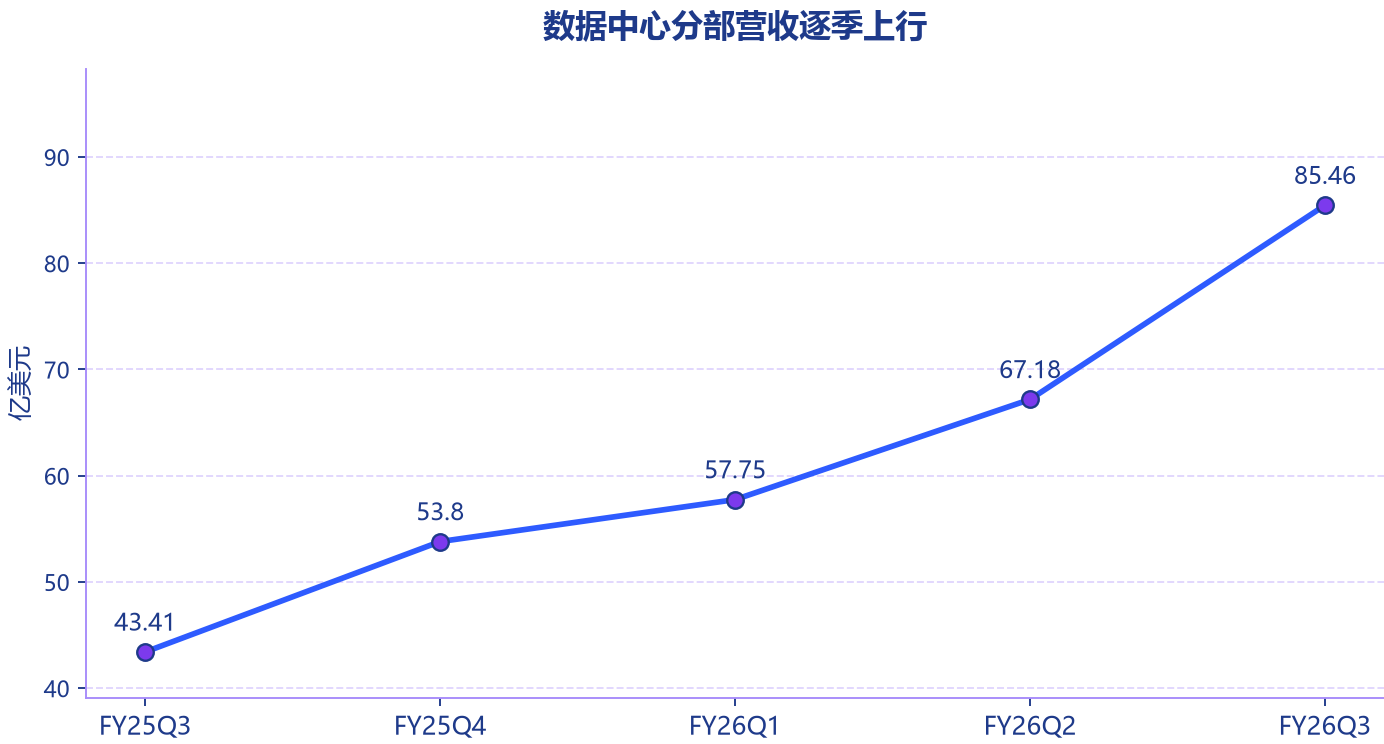
图3 数据中心分部营收逐季上行
三、增长质量拆解:盈利、现金流与非现金扰动
这份财报的GAAP与非GAAP口径之间存在一处必须拆开的差异:与OpenAI合作协议相关的认股权证,当季公允价值变动计入GAAP费用10.97亿美元。这是一笔非现金支出——权证价值随AMD股价上涨而膨胀,进而压低GAAP口径利润;剔除该扰动后,两种口径盈利能力的差距显著收窄。换言之,账面净利润的含金量,需要结合权证工具的会计处理来读。
分部利润结构进一步印证了增长的成色:数据中心分部营业利润28.82亿美元,同比大增168%,增速高于该分部收入的同比增速(97%)——这意味着数据中心在放量过程中并未以牺牲利润率换取收入,规模效应与产品组合升级同时在起作用。对照全公司GAAP口径营业利润28.32亿美元(同比增幅123%),可以说数据中心分部贡献了几乎全部的同比营业利润增量,客户端、游戏与嵌入式合计的利润贡献相对平稳。
现金流是这份亮眼报表中少见的减速项:当季自由现金流为5.54亿美元,同比下滑64%,明显低于营收端45%的增长;资本开支6.48亿美元(上年同期为2.58亿美元),研发投入28亿美元、同比增逾三成。收入高增与自由现金流回落并存,指向同一件事:为了承接Helios机架级系统的规模交付,AMD正在产能、供应链与研发上同步加码,现金回收节奏阶段性落后于收入确认的节奏。
从超预期的结构看,这份财报的含金量也高于一次普通的超预期:营收133.77亿美元高于财报前一致预期的130.9亿美元,非GAAP每股收益2.09美元高于一致预期的1.95美元;指引端的超出幅度更为显著——第四季度指引中值较市场预期上浮约5%。超预期并非依赖一次性项目,而是数据中心分部收入与利润的同步超越;非GAAP毛利率56%,在权证公允价值扰动的背景下依然稳固。以两年维度评估:从FY2024全年257.85亿美元到本季单季133.77亿美元,增长的重心、利润的重心与投入的重心同步向数据中心迁移——这是一条结构性增长曲线,尽管现金流的暂时回落提示投入期尚未结束。
四、双引擎拆解:EPYC与MI450双轮驱动
数据中心的加速,背后是需求逻辑的变化。网易财经在财报次日的技术观察中将一个信号概括为:智能体AI正在把服务器CPU重新推回舞台中央——当AI应用从单轮问答走向多步骤的自主执行,推理链路中的上下文处理、数据搬运与检索调用等环节,对通用算力与内存带宽的需求同步放大,而这部分负载恰恰落在服务器CPU的射程之内。这解释了为何在AI加速器叙事高歌猛进的同一季度,EPYC服务器CPU依然供不应求:AI的规模化落地,拉动的是GPU与CPU构成的整体算力配置,而非此消彼长。
市场份额数据提供了佐证。据Mercury Research口径,AMD在x86服务器CPU市场的收入份额于2026年第一季度达到46.2%,创下历史纪录。在这一轮AI基础设施建设中,x86服务器作为算力节点的底座,需求与AI加速器同步扩张。
MI450系列与Helios机架系统则代表着AMD在AI加速器侧的交付形态跃迁:从单卡、单服务器走向整机架交付。按照AMD官方口径,五家头部客户——Meta、微软、Anthropic、OpenAI与甲骨文云——已经在首批Helios机架系统上运行自身模型与业务负载,首批上线客户达5家。机架级交付的意义在于:客户采购的不再是一颗加速器,而是包含CPU、GPU、网卡与互联的成套算力单元,部署密度与交付效率都向整柜方案看齐。
客户与产能协议的版图在过去一年快速铺开。最大的一笔来自OpenAI:2025年10月6日双方宣布达成多年期、多代际的GPU部署协议,总规模6GW,首批1GW预计于2026年下半年启动部署;作为对价的一部分,AMD将向OpenAI发行至多1.6亿股认股权证,行权价0.01美元,随部署里程碑分阶段归属。
其余协议同样量级可观:与Anthropic的战略合作覆盖至多2GW的MI450部署,AMD并承诺不超过50亿美元的战略股权投资;与Meta在2026年2月达成的多年期协议规模至多6GW,据披露伴随约10亿美元的认股权证增发安排;此外,AMD还锁定了Core Scientific至多2.5GW的数据中心容量,用于支撑后续部署。若将上述协议合并观察,AMD围绕MI450与Helios签订的算力部署承诺已达两位数GW量级,客户覆盖模型实验室、超大规模云厂商与算力基础设施运营商三类主体。
双引擎的成色还可以放在竞争对手的坐标系里检验。同季披露财报的英特尔:2026年第三季度整体营收165亿美元,同比增长21%;数据中心与AI分部收入73亿美元,同比增长78%——增速不低,但体量仅约为AMD数据中心分部(85.46亿美元)的八成五左右。就单季数据中心收入而言,这是AMD在同一报告期内首次越过英特尔对应分部——尽管两者分部口径存在差异(英特尔的分部包含部分网络与边缘业务),这一交叉点仍具符号意义:在服务器CPU与AI加速器两条线上,AMD同时握有增长与份额。
五、产业周期坐标:AI算力叙事中的AMD位置
把AMD放回产业坐标系,更能理解这组数字的含义。英伟达FY2026(截至2026年1月)总营收达2159亿美元,数据中心业务贡献1937亿美元——按同口径粗略折算,约为AMD FY2025数据中心全年收入(166.35亿美元)的11.6倍。差距本身就是产业叙事的一部分:AI训练与推理的加速器市场在两年内完成了从百亿到千亿美元量级的扩张,英伟达拿走了其中大部分;而AMD的机会在于,当需求溢出、客户寻求第二供应商与议价筹码时,MI450系列恰好完成了产品代际的追赶。
需求侧的支撑来自云厂商的资本开支。TrendForce口径显示,九大云服务商2026年合并资本开支约9,570亿美元,2027年预计进一步升至15,000亿美元、增幅超过五成。资本开支的高位延续,为服务器整机、加速器与配套算力设备提供了确定性的需求底盘。
结构数据同样指向同一趋势:TrendForce预计AI服务器在全球服务器出货中的占比将由目前约三成抬升至逾四成,而GPU与CPU在AI服务器中的配置比例,正从过去的一比八向一比二乃至一比一演进——CPU密度不降反升,这正是EPYC与MI450能够双轮同转的产业底层逻辑。智能体AI的兴起进一步强化了这一结构:每一次多步推理,都同时消耗加速器与通用处理器。
需要区分的是这一轮扩张的需求成色:超大规模云厂商的资本开支有明确的推理需求与收入模型支撑,模型实验室的长协(如OpenAI 6GW长协、Anthropic 2GW合作)则把未来数年的算力采购前置为合同承诺——这与本世纪初电信泡沫时期的设备压货存在本质区别;但资本开支的基数效应与折旧压力,也意味着2027年之后的增速换挡是大概率事件。对AMD而言,产业贝塔之上还要叠加自身的阿尔法:产品代际、产能保障与客户结构的兑现度。
六、指引与展望:第四季度再加速与FY2027目标
指引是这份财报的第二重惊喜。AMD预计第四季度营收约170亿美元,按±3%的区间浮动,指引中值较市场预期上浮约5%;以该中值对照FY2025第四季度的102.7亿美元测算,对应同比增速约66%、环比增速约27%。公司同时指引当季非GAAP毛利率约55%。
支撑加速判断的是可见的交付节奏:Helios机架系统自本季起进入规模交付,Venice新一代服务器CPU亦开始上量——管理层预计第四季度增长将进一步加速。从指引与产能的对应关系看,约170亿美元的中值隐含着数据中心分部继续以近三成的环比速度抬升,其余分部总体平稳。
更值得注意的是管理层对FY2027的表述。在财报电话会上,AMD给出了大幅高于市场模型的目标:2027年营收增速超过80%,其中服务器业务营收预计同比翻倍,数据中心占总营收的比重将超过八成;非GAAP每股收益瞄准超过20美元的水平——而这一目标在2025年分析师日上曾被设定为长期愿景。若兑现,FY2027的AMD将把本季64%的数据中心占比推向八成以上,完成向AI算力公司的最终转型。
兑现的前提写在供给端:MI450与Helios的产能爬坡、认股权证里程碑所对应的部署进度、以及对华业务的合规边界。OpenAI首批1GW的部署窗口与Helios五家客户的上线节奏,为第四季度与FY2027年初的收入确认提供了相对确定的锚点。
七、风险提示:六个必须盯住的变量
风险清单同样清晰。其一是现金流与投入的错配:本季自由现金流5.54亿美元、同比下降64%,而资本开支与研发投入同步走高,若收入确认节奏出现波动,投入期的资金压力将放大。其二是权证相关的摊薄与会计扰动:随股价上涨,与OpenAI协议相关的认股权证公允价值变动将继续压低GAAP利润,未来的股份摊薄亦需计入估值。其三是客户集中度:数据中心增量的相当部分来自少数超大规模客户,单一客户采购节奏的变化即可造成季度间的显著波动。
其四是竞争壁垒:英伟达的CUDA生态与整柜交付体系仍是行业默认标准,MI450需要以性价比与交付能力换取生态迁移,竞争不会是一条平滑曲线。其五是对华业务的政策不确定性:FY2025的MI308减记已经演示过政策变量如何在一夜之间改写分部利润,当前对华出口管制的边界仍在动态调整。其六是AI资本开支本身的周期性:若头部云厂商在2027年前后放缓开支增速,产业链的贝塔将系统性回落,届时AMD的高增长指引也将面对更苛刻的检验。
结论
回到最初的问题:97%的创纪录增速成色几何?拆开两年报表,答案是结构性的:数据中心分部用五个季度完成了从43.41亿美元到85.46亿美元的接近翻倍跨越,收入占比从47%升至64%,分部利润增速(168%)高于收入增速(97%),增长并未透支盈利质量;客户端、游戏与嵌入式提供了稳定但不喧哗的基本盘。
更大的看点在报表之外:6GW的OpenAI长协、至多6GW的Meta协议、2GW的Anthropic合作与2.5GW的算力容量锁定,把未来数年的需求前置为合同;第四季度约170亿美元的指引与FY2027增速超80%、每股收益超20美元的目标,则是管理层对这轮周期话语权的宣示。AMD能否在英伟达主导的算力秩序中撕开第二供应商的定价权缺口,FY2026第四季度——Helios规模交付的首个完整季度——将是下一块试金石。