10月30日晚间,快手(01024.HK,来源:港交所公告)在港交所发布公告,宣布旗下视频生成大模型可灵AI完成本轮增资交割:全体投资者实际支付的增资款总额约198.02亿元(约合29.05亿美元),较204.47亿元的融资上限缩减约6.45亿元;投后估值约180亿美元(约合1200亿元人民币),创全球视频生成大模型赛道单轮融资的最高纪录。快手通过Lucky Labs持有可灵AI66.68%股权、52.45%表决权,保持控制权;公告同步披露,可灵AI2026年二季度收入超8.5亿元、同比增长超200%,截至2026年3月的年化收入运行率(ARR)逼近5亿美元。
一、事件焦点:增资交割落地与融资规模定位
(一)交割金额与估值结构
根据公告,本轮增资的所有条件已于10月30日达成,所有投资者已按照增资协议足额缴纳增资款,股份购买完成交割;交割后,全体投资者支付的增资款总额约198.02亿元,按公告汇率口径约合29.05亿美元。这一数字低于7月2日方案公告时设定的204.47亿元认购上限,差额约6.45亿元。
估值方面,按7月2日公告口径,北京可灵(可灵AI业务主体)以投前估值约150亿美元启动本轮增资,认购上限204.47亿元(约合30亿美元),资金全部到位后投后估值约180亿美元。10月30日交割完成后,多家媒体按交割后的持股比例推算,其投后估值约180亿美元,以人民币计超过1200亿元,已超过快手同期的港股二级市场市值。
(二)单轮融资规模的赛道定位
从公开信息看,本轮融资上限约合30亿美元,为全球视频生成大模型赛道迄今规模最大的单笔融资。其体量在全球AI行业亦居前列:作为参照,DeepSeek于2026年10月完成的新一轮融资约1000亿元人民币(约合150亿美元),为中国企业史上规模最大的融资之一。两相对照,可灵AI以一家专注视频生成的公司体量完成近30亿美元单轮募资,凸显该赛道在资本市场的稀缺性与吸引力。
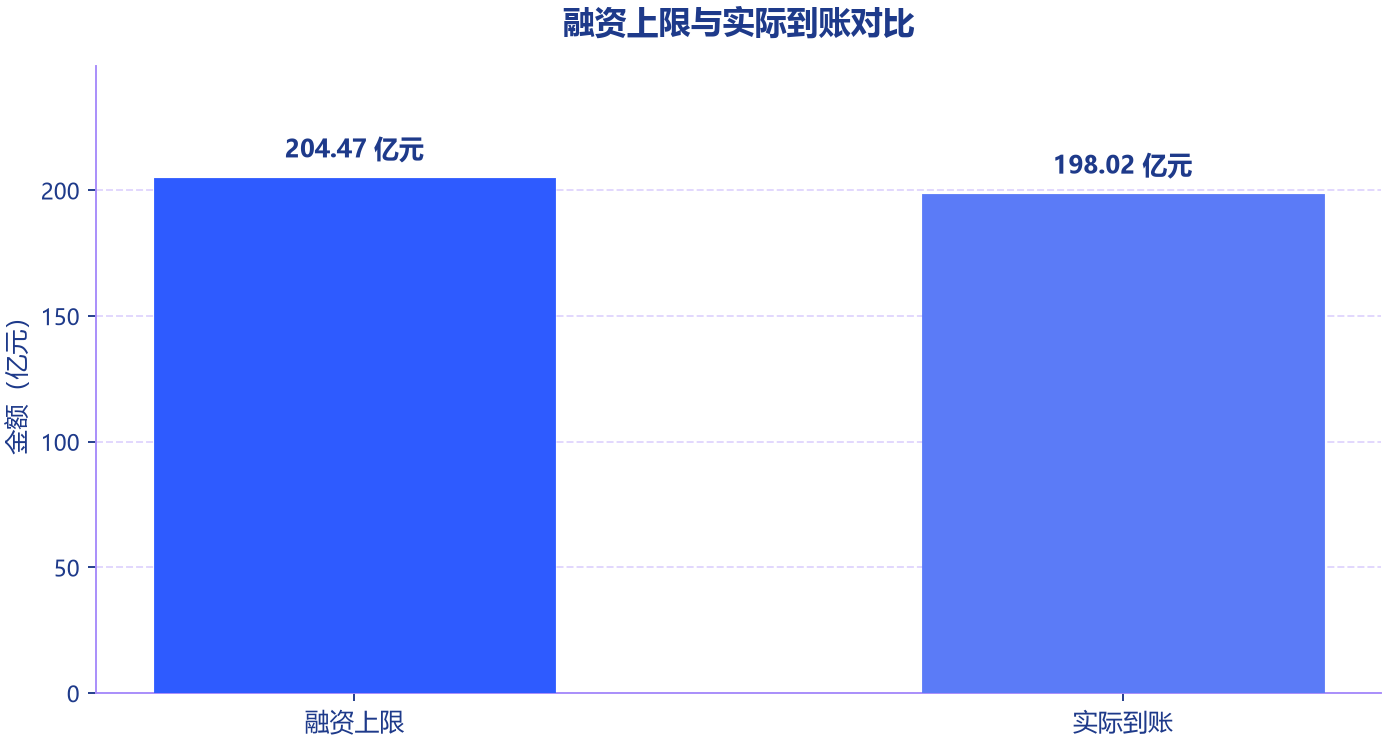
图1 融资上限与实际到账对比
二、资本结构:出资方构成与控制权安排
(一)出资方阵容与出资金额
交割公告首次完整披露了可灵AI的股权与表决权结构。外部股东中,上海国方数科出资16.9亿元、持股1.38%,居外部投资者首位;国家人工智能产业投资基金出资14亿元、持股1.15%;杭州阿里云飞天出资13.63亿元、持股1.12%;天津源峰启丰出资12.65亿元;腾讯经关联主体合计持股约1.12%,百度持股0.28%。
此外,中国互联网投资基金、北京市信息产业投资基金、北京市人工智能产业投资基金等国资背景机构,以及CPE源峰等市场化机构亦在本轮投资者名单之中。从结构看,本轮融资形成了国家级基金、地方国资、产业资本、互联网巨头与财务投资人并存的多元组合;阿里云、腾讯、百度三家互联网公司同时现身股东名单,被市场视为罕见现象。
(二)快手持股与控制权安排
交割完成后,快手通过Lucky Labs持有北京可灵66.68%股权及52.45%表决权;叠加快手体系内主体北京快灵瑞2.01%的股权,与快手联合创始人、董事长兼CEO程一笑1.01%的个人持股,快手系掌握公司控制权。北京可灵董事兼CEO盖坤持有3.02%股权,并依托特殊股份安排享有23.72%表决权。EconoTimes援引快手披露文件指出,在员工股份参与计划授权额度全部使用的情形下,Lucky Labs持股66.68%、表决权52.45%。
(三)退出与回购条款
本轮增资协议设置了明确的退出兜底条款:若北京可灵未能在2031年10月30日前完成IPO,或未能在约定期限内办结全部重组相关监管程序,投资方有权要求公司按年化8%单利回购其股权,北京可灵集团公司承担连带责任。EconoTimes的报道亦确认,在约定触发情形下,投资者可在一定期限内要求回购,回购价格包含按年化8%、以单利计算的回报。
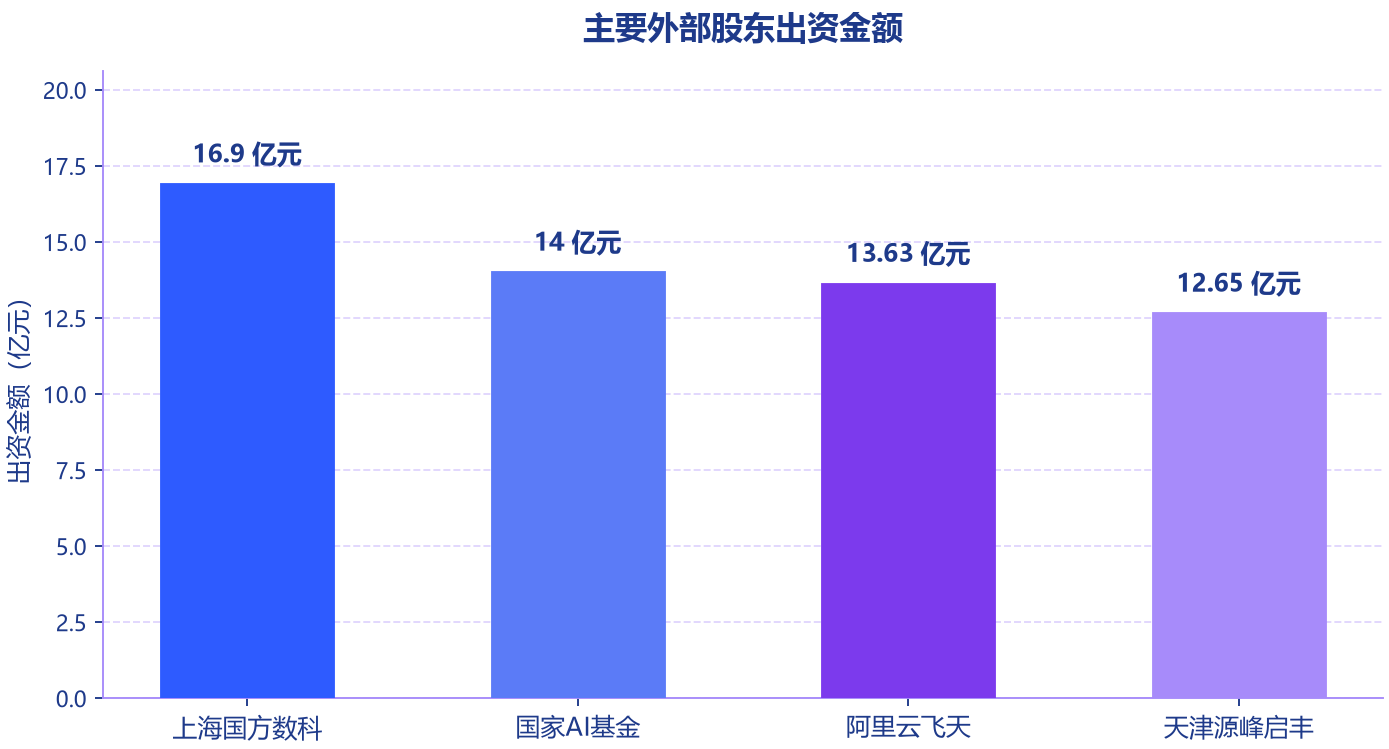
图2 主要外部股东出资金额
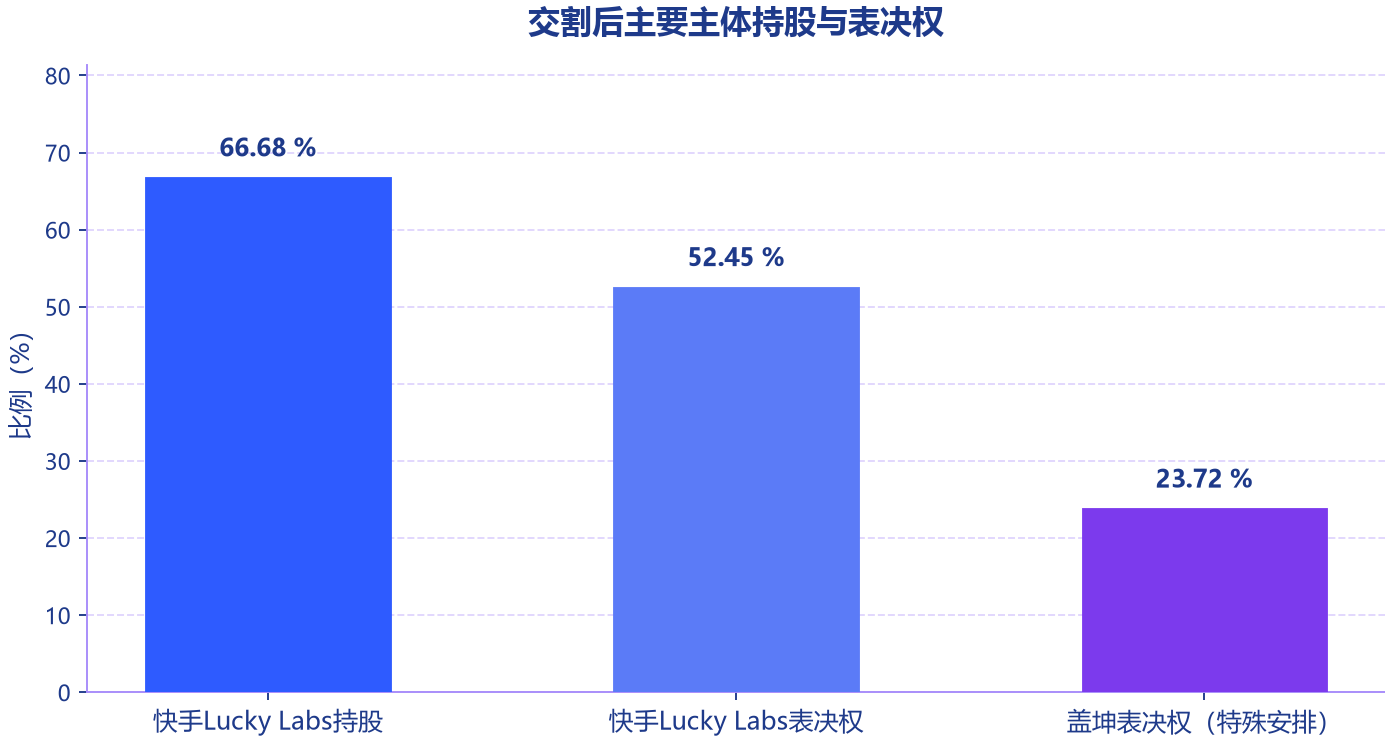
图3 交割后主要主体持股与表决权
三、经营基本面:收入增速与年化ARR
(一)季度收入表现
公告与财报数据显示,可灵AI正处于高速放量阶段:2026年第一季度收入超6.5亿元,同比增长超300%;第二季度收入超8.5亿元,同比增长超200%;上半年收入合计超15亿元。二季度收入环比亦继续提升。
(二)年化ARR与商业化路径
截至2026年3月,可灵AI的年化收入运行率(ARR)已逼近5亿美元。用户与客户规模同步扩大:截至2026年6月,可灵AI全球用户数突破1亿,较2025年底增长约67%,覆盖224个国家和地区;企业客户近5万家。
商业化模式上,可灵AI以C端订阅与B端API付费为主,并通过Kling系列模型的持续迭代拉动付费转化。收入的快速增长也使其成为快手财报中增长最快的业务板块之一。
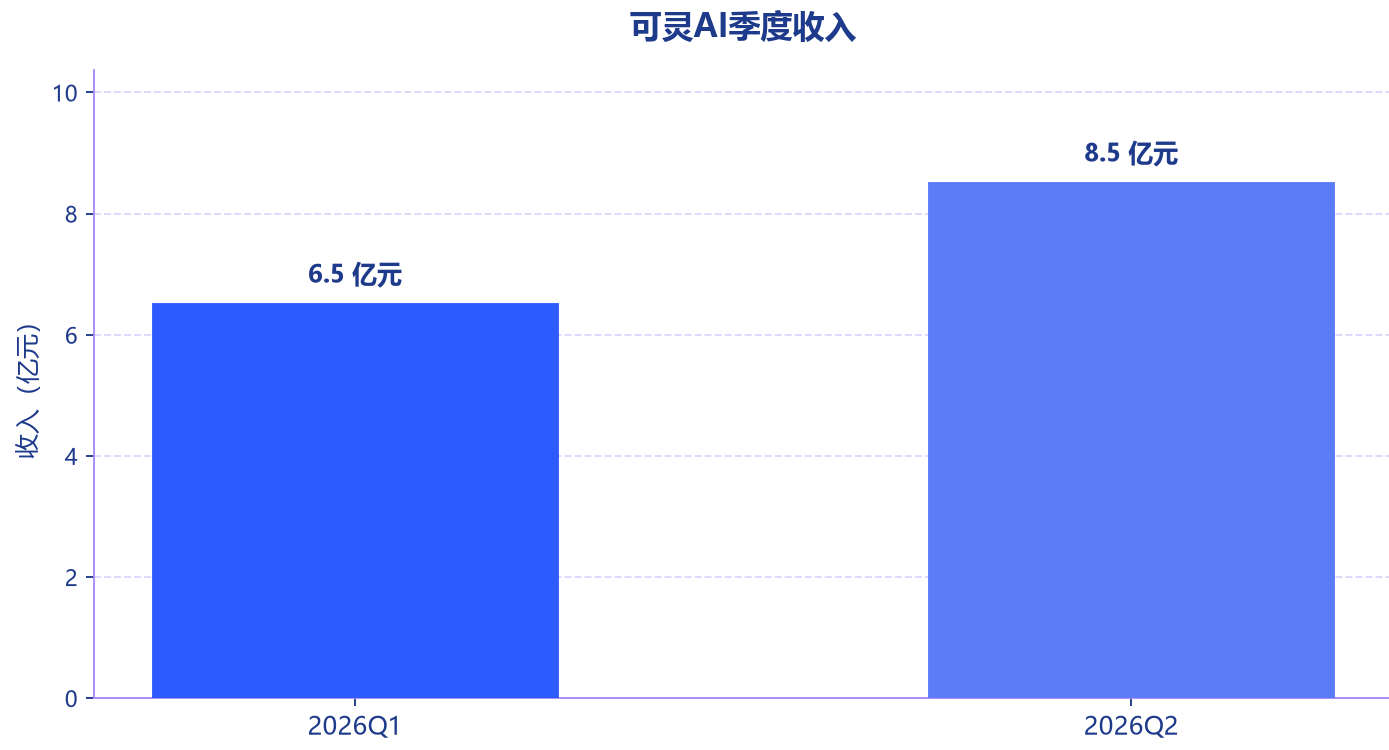
图4 可灵AI季度收入
四、缩减与变数:缴款差额与份额承接
(一)中东资方未按期缴款
本轮6.45亿元的差额来自两笔终止出资。对比7月2日与8月31日的公告可见,差额源自中东资方BlueFive旗下两主体——达康兰五与BFI MIDCO未能在约定期限内缴付增资款:BFI MIDCO未缴的8000万美元(约合5.45亿元)认购义务整体终止;达康兰五原定出资8.8亿元,其中7.8亿元认购份额转让给承接方,剩余1亿元不再缴付。
快手在公告中将终止原因表述为不可归责于任何订约方的客观原因,两家主体不再列入可灵AI股东名单。
(二)金蝶、沐曦等承接份额
达康兰五转出的7.8亿元份额由五家主体承接:金蝶软件(中国)受让3亿元、温州睿达受让2.1亿元、共青城君可受让2亿元、沐曦数智(上海)受让0.55亿元、宁波知春华燕受让1455万元。其中,金蝶软件(中国)为港股金蝶国际的全资附属公司,沐曦数智为科创板GPU厂商沐曦股份的全资子公司,二者均为首度入股可灵AI,并与共青城君可一同获授回购权。
除承接达康兰五份额外,此前已确定的资方CPE Spruce、海璞壹号亦将部分份额分别划转至天津源峰启丰、沐曦数智及天津砺思星雀;相关划转完成后,沐曦数智合计出资1亿元,持有可灵AI0.08%股权。
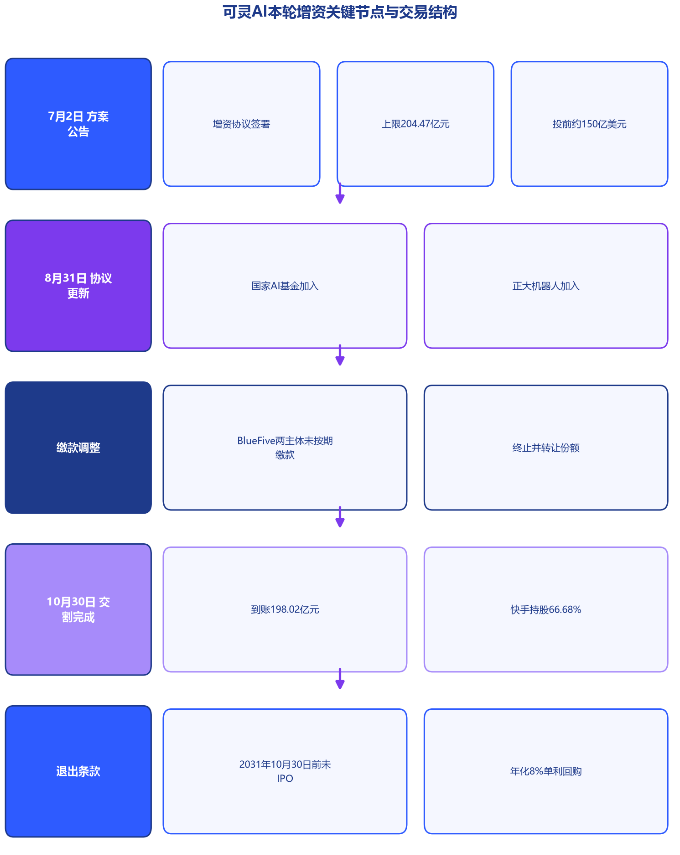
图5 可灵AI本轮增资关键节点与交易结构
五、行业意涵:竞争格局与资本信号
(一)国内外竞争格局
可灵AI的资本进展恰逢视频生成赛道竞争白热化。产品端,10月15日,可灵全面上线新一代模型Kling 4.0,围绕大幅动作、物理交互、复杂运镜、角色一致性与连续叙事等专业内容生产需求升级能力;10月28日,Kling 4.0 API面向全球企业客户与开发者开放。
竞争端,海外市场OpenAI的Sora等产品持续推进;国内字节跳动旗下Seedance被多家研报认为在全球AI视频模型调用量上居前,阿里通义万相、MiniMax海螺、生数科技Vidu等亦形成密集竞争带;市场消息称,生数科技、PixVerse等初创公司同样在筹划赴港IPO。行业观察认为,经过两年多的混战,视频生成赛道技术路线逐步收敛,头部与尾部公司差距拉开,资本不再愿意为可能性买单,而是要求看到可验证的收入曲线和清晰的上市退出路径。
(二)资本市场信号与IPO预期
融资落定后,可灵AI的上市进程成为市场关注焦点。据彭博社2026年10月报道,可灵AI已选定中金公司、高盛集团与瑞银集团协助筹备赴港IPO,拟募资至少10亿美元,目标最早于2027年完成上市;相关商讨仍在进行中,快手与可灵方面未予确认。有市场分析认为,随着198亿元融资交割完成,可灵AI的IPO布局将随之提速。
更广视角看,中国AI企业的证券化窗口正在打开:月之暗面正考虑最快于年内进行香港IPO,最多募资50亿美元。可灵AI若顺利挂牌,将成为港股首家以视频生成大模型为核心业务的独立上市公司。
结论
可灵AI本轮增资交割的完成,意味着全球视频生成大模型赛道迄今规模最大的单笔私募融资正式落地:198.02亿元资金到账、约180亿美元投后估值、66.68%的快手持股与年化8%单利回购条款,共同构成一家由国家级基金、地方国资、产业资本与互联网巨头共同背书,同时带有明确上市时间约束的AI公司治理样本。
对快手而言,可灵AI在以66.68%股权维持并表控制的同时,获得了以超过1200亿元人民币投后估值为锚的独立定价;其上半年超15亿元的收入体量在集团收入中的占比仍低,但增速与商业化进度使其成为快手最具想象力的增长曲线。对行业而言,回购条款与市场消息所指向的2027年至2031年上市窗口,标志着视频生成赛道的竞争正从单一的技术能力比拼,转向商业化验证与资本运作的双线作战;可灵AI能否把融资优势转化为可持续的收入与利润,将是观察中国AI应用商业化的关键样本。