Rosenblatt前1%分析师Kevin Cassidy前瞻Intel、AMD、Arm:700美元目标价背后的产能逻辑。
美股财报季最密集的一个窗口正在开启:美东时间10月29日盘后英特尔(INTC)打响第一枪,11月3日AMD(AMD)接棒,11月4日Arm(ARM)收尾。财报发布前,Rosenblatt Securities分析师Kevin Cassidy——TipRanks口径的华尔街前1%分析师——给出了他在三家公司中最鲜明的取舍:AMD为其“头部多头标的(top long idea)”,买入评级、目标价700美元;英特尔获卖出评级、目标价80美元;Arm获买入评级、目标价250美元。三份评级指向同一个产业判断:AI智能体(AI agents)正在把服务器CPU从数据中心的“幕后”推向“台前”,而决定竞争格局的关键变量,正从需求端转向供给端。
1 开篇:倒计时开始与一条供需主线
三大服务器CPU厂商选择在同一个月里背靠背披露业绩:英特尔率先于10月29日美股盘后发布2026财年第三季度报告,AMD于11月3日发布同口径季报,Arm则在11月4日交出2027财年第二季度答卷。此前的一周市场并不平静:10月21日,设备巨头Lam Research在财报电话会上表示,若非近期供应链约束,其12月季度86亿美元的收入指引“本可以更高”,该表述被市场解读为产能瓶颈信号,次日费城半导体指数下跌6.72%,Arm单日下跌7.28%。
Cassidy对这轮板块疲软另有解读。他在财报前瞻中判断,数据中心需求仍在“变宽”,10月芯片股的走弱并非需求衰退的信号;他真正担心的,是行业能否在2027年及以后补足足够产能。这一判断与上游环节的信号互为表里:Lam Research与德州仪器均已提示瓶颈,而Cassidy将其定性为“行业可以修复的运营问题”,而非真实的长期短缺——因此他偏好的,是具备产能扩张能力的公司。
需求端的“变宽”有权威机构数据背书。IDC统计显示,2026年第二季度全球服务器市场厂商收入达1663亿美元,同比增长52.0%、环比增长35.7%,创该统计单季历史新高;其中x86服务器收入919亿美元(+16.1%),非x86服务器744亿美元(+146.0%),GPU加速服务器874亿美元(+28.1%),整体出货量同比增长15.4%。TrendForce(集邦咨询)10月22日发布的AI服务器产业研究进一步将焦点引向CPU:随着AI智能体应用扩张,预估2026年全球服务器CPU出货量同比增长31%,2027年增幅有望突破40%。台积电管理层在第三季度法说会上亦表示,“AI需求远大于供给”,且“代理式AI CPU与网络芯片需求正在增长”。
由此,本篇稿件沿着Cassidy给出的观察框架展开:需求已被反复确认,分歧在于谁能把需求变成出货——第一棒英特尔面对的是产能腾挪的代价,第二棒AMD握有先进制程产能红利,第三棒Arm则要从IP授权商转型为自研芯片的“产能争夺者”。
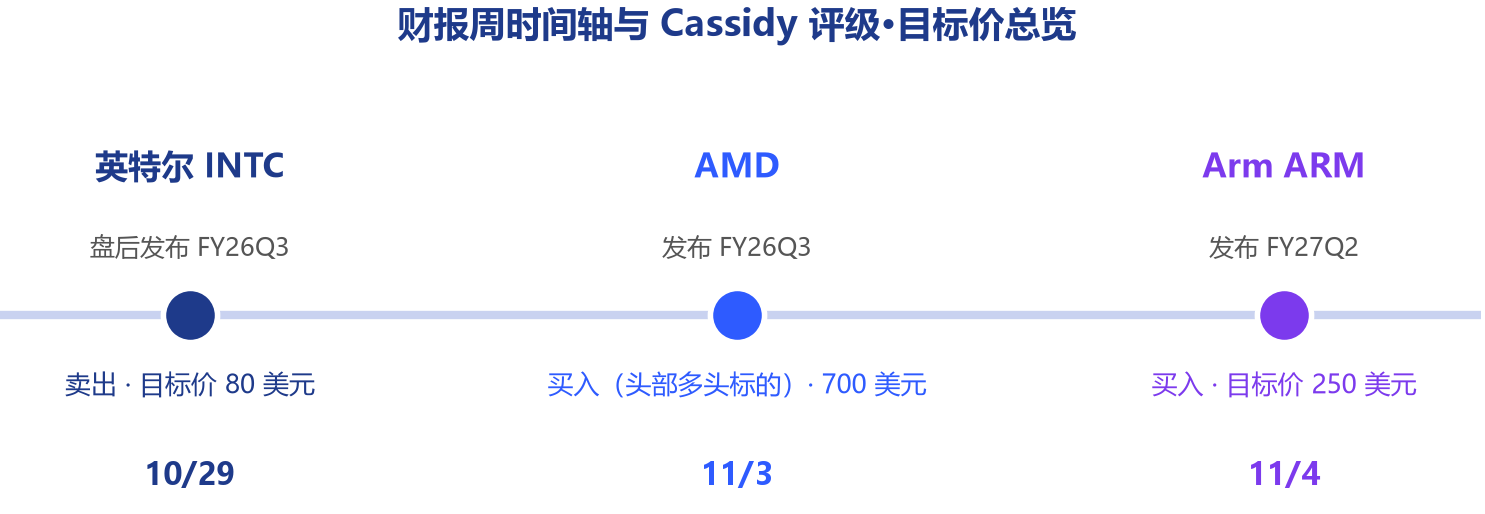
图1 财报周时间轴与Cassidy评级·目标价总览
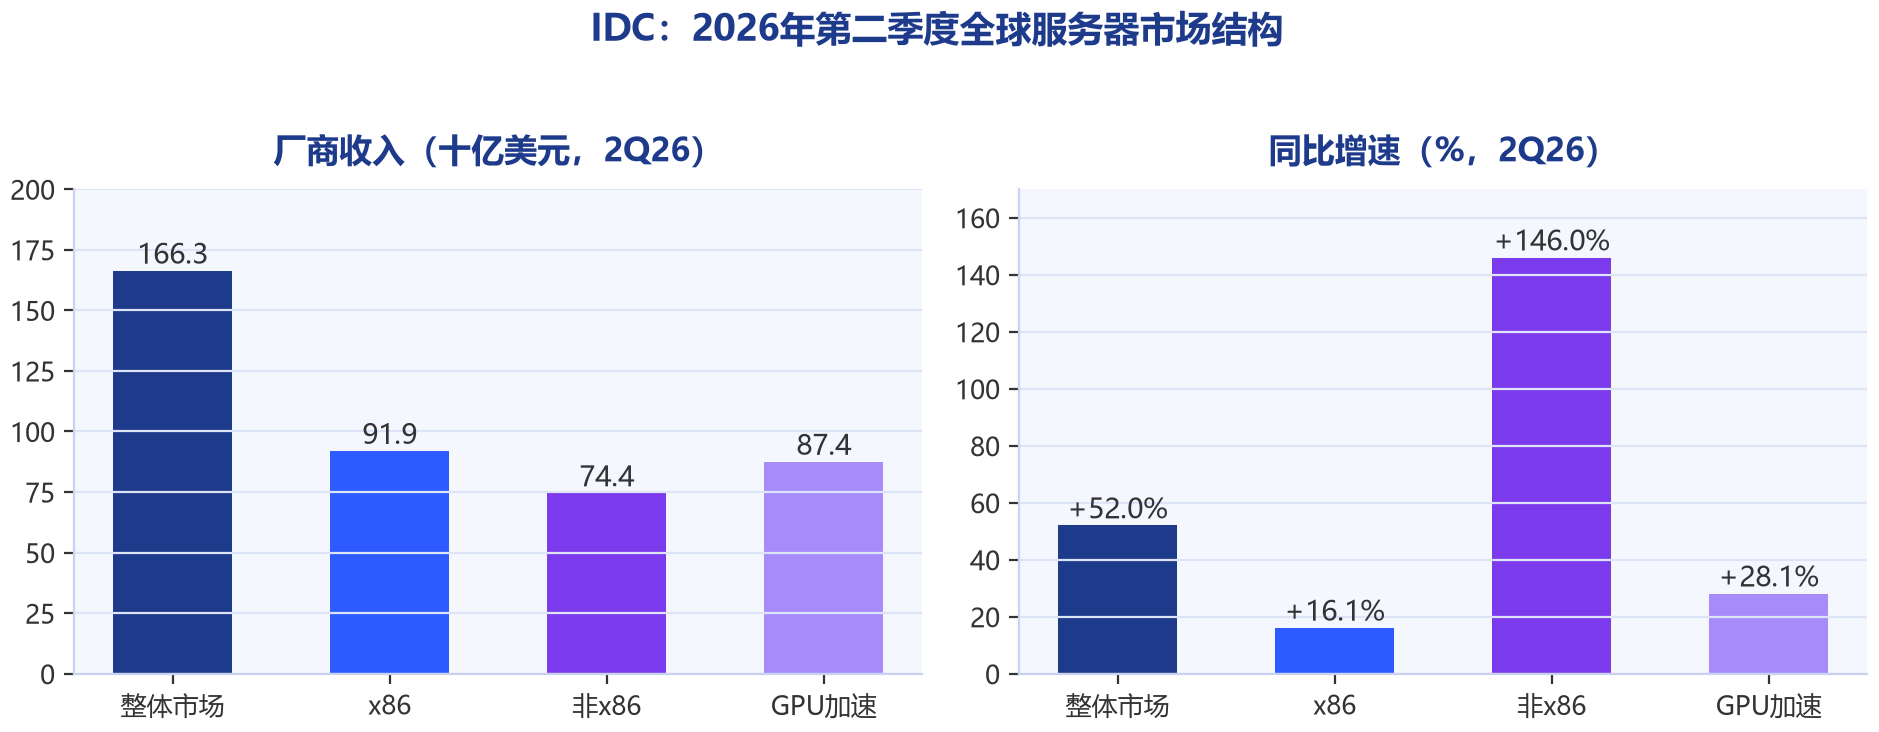
图2 IDC:2026年第二季度全球服务器市场结构与增速
2 第一棒 Intel:产能腾挪与一份卖出评级
英特尔的公司指引为第三季度设定了一个不难达标、也难以惊艳的区间:营收158亿至168亿美元,非GAAP每股收益约0.38美元,非GAAP毛利率中值42.0%;华尔街共识为每股收益0.39至0.40美元、营收约164.5亿美元。作为参照,其第二季度实现营收161.3亿美元(同比+25%)、数据中心与AI事业部收入63亿美元(同比+59%)、代工部门58亿美元(+31%)但仍录得20.9亿美元经营亏损。
Cassidy的模型与指引中值基本重合、略低于街头共识:他预计本季度数据中心收入环比增长9%至68亿美元,客户端业务环比下滑4%至85亿美元;管理层正在把工厂产能从PC芯片转向服务器,新供给(主要面向服务器)将于9月季末至12月间逐步到位;第四季度数据中心收入预计再增长7%至73亿美元,而PC销售将低于正常季节性水平。产能腾挪的产业细节:英特尔客户端产品正从Intel 10/Intel 7制程转向18A,由此释放的产能将用于数据中心产品;18A良率已超过内部里程碑,14A制程计划2027年风险试产、2028年量产。
分歧在更远期展开。Cassidy认为AI智能体同样会抬升英特尔的出货量,但AMD将承接新增服务器需求的大得多的份额;英特尔产能仍然短缺,公司预计2027年资本开支将显著高于今年的逾200亿美元(2026年已由180亿美元上调至200亿美元,CFO Dave Zinsner称将持续“大幅增加设备、洁净室与基板投资”)。他给出2027年每股收益预估1.72美元,较街头共识低约20%,并认为股价已明显跑在基本面前面,因此给予卖出评级、目标价80美元。街头则宽容得多:共识评级温和买入,平均目标价114.23美元,隐含一年约22.5%的上涨空间(TipRanks口径);截至10月19日,46名覆盖分析师中11人强烈买入、32人持有、2人强烈卖出,平均目标价115.58美元——两套口径量级一致。
值得注意的是,即便在华尔街内部,谨慎者亦不乏其人:Needham在财报前维持“持有”,理由包括数据中心CPU市场份额流失、AI加速器竞争力不足与估值偏高。Cassidy的卖出评级因此并非孤例,而是这条审慎光谱上最坚定的一端。
3 第二棒 AMD(11月3日):80%增速与 Venice 时刻
AMD是Cassidy本季最看好的名字,也是这份“答卷”的核心看点。公司此前指引第三财季营收约130亿美元、上下浮动3亿美元(环比约+13%、同比约+41%),毛利率约56%;Wedbush分析师Matt Bryson的预测(营收130.19亿美元、毛利率56.0%、每股收益1.93美元)基本处于指引中值,略低于市场共识(130.79亿美元、55.9%、1.95美元)。
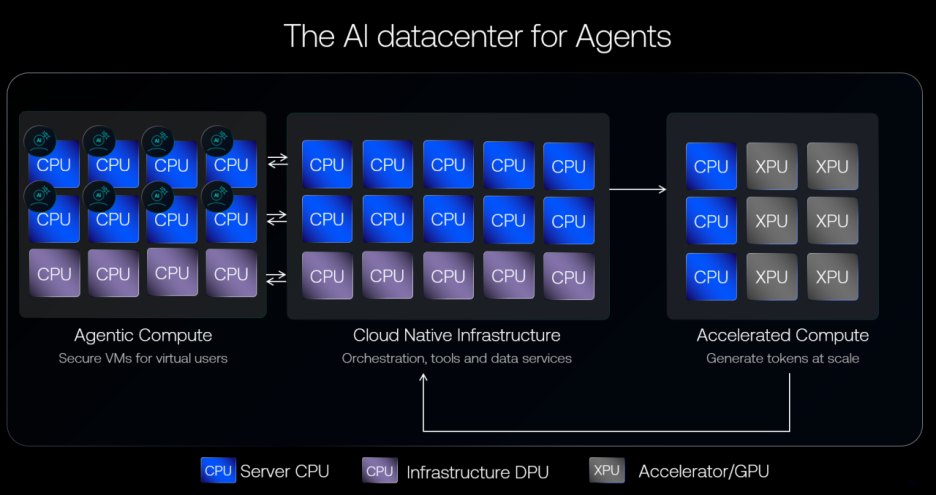
真正的增量信息在指引之外:管理层已将2026年下半年服务器业务展望上调至同比增长80%以上。支撑这一增速的是旗舰AI产品Helios/MI450的出货节奏:该平台于第三季度末启动初始出货,第四季度进入更大规模量产爬坡,2027年上半年进一步加速;管理层表示客户拉货进度“领先于初始预测”,合作伙伴名单已从OpenAI、Meta、Anthropic三家核心锚定客户向外延伸。订单侧最具约束力的锚点是Anthropic:双方7月宣布的合作计划拟在Helios机架级方案中部署最高2吉瓦的MI450系列GPU,首批1吉瓦预计2027年上半年启动,AMD同时承诺对Anthropic进行最高50亿美元的战略股权投资。Helios并非单颗芯片,而是集成EPYC CPU、Instinct GPU、Pensando AI网卡与ROCm软件栈的液冷机架级全栈平台,Meta的大规模部署已以其为基础架构。
Cassidy的量化模型显示:数据中心收入环比增长18%至79亿美元,Instinct GPU销售环比增长约50%;需要留意的是,CFO Jean Hu预计12月季毛利率将随MI450销售占比提升而小幅下滑。更长期的看点在Venice:台积电N2(2nm)已于第三季度量产并贡献8%的晶圆收入(第二季度为3%),公司预计N2家族2027年产能增加超过一倍。Cassidy认为高良率可能为AMD留下上行空间;Venice被其视为当前性能最强的服务器CPU,内存通道由12条增至16条——两个口径与之吻合:Venice采用台积电N2制程与Zen 6架构,经CoWoS-L与SoIC先进封装实现256核/512线程。服务器CPU毛利率高于AMD公司平均水平,产品结构变化有利于盈利能力;Cassidy预测AMD明年(2027年)收入增长62%、每股收益增长94%。
评级与目标价谱系同样清晰:Cassidy维持买入与700美元目标价(9月28-29日重申,8月6日由665美元上调,TipRanks Forecast页、WallStreetZen、MarketBeat、TickerNerd四渠道记录一致);TipRanks口径的分析师共识为强烈买入、平均目标价663.28美元(隐含约18%上涨空间)。同期卖方谱系还包括:花旗800美元(10月6日)、Aletheia Capital 800美元(10月28日)、美银720美元(9月25日)、Stifel 700美元(10月5日)、瑞穗705美元、Cantor Fitzgerald 700美元、TD Cowen 675美元、巴克莱665美元、Wedbush 600美元。市场的热情有其市值注脚:6月30日AMD收盘市值首度突破9000亿美元,报9472.32亿美元。
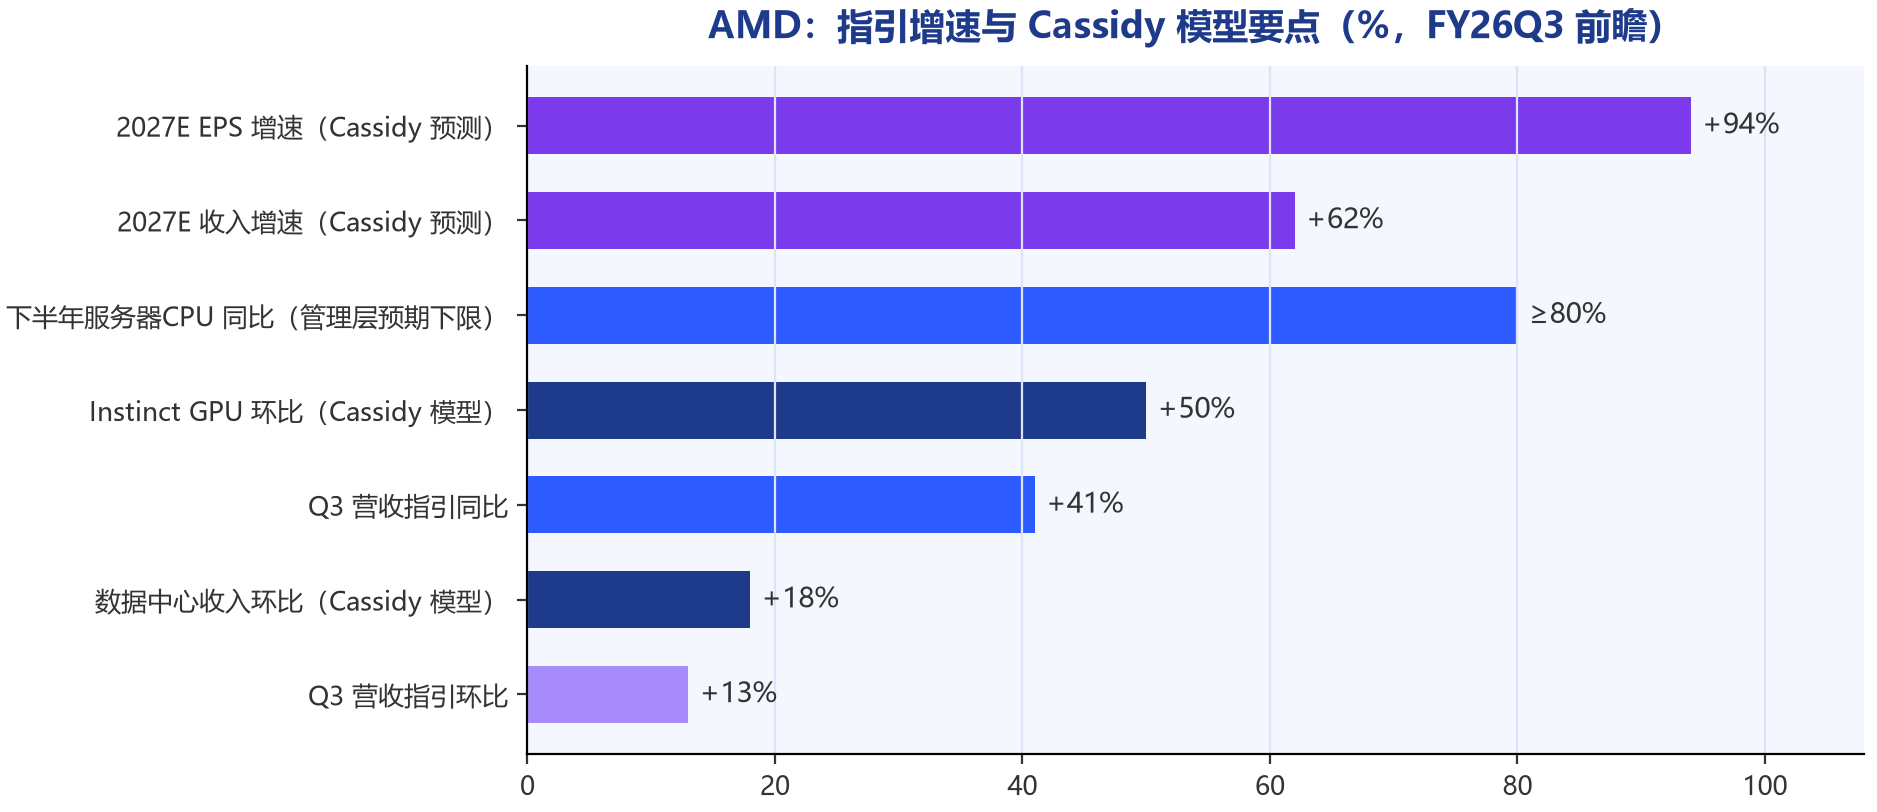
图3 AMD:指引增速与Cassidy模型要点
4 第三棒 Arm:版税引擎与 AGI CPU 第二曲线
Arm的故事是三家中结构变化最大的。其2027财年第一季度(6月季)实现营收12.9亿美元,同比增长22%;版税收入7.15亿美元(+22%),其中数据中心版税同比增长超过一倍,为主要增长引擎;授权及其他收入5.74亿美元(+23%);非GAAP每股收益0.45美元,超出自身指引上限。公司对第二财季的指引为营收13.8亿±0.5亿美元、调整后每股收益0.47±0.04美元、版税同比低双位数增长,财报定于11月4日发布。
Cassidy预计9月季业绩将落在指引中值:版税收入环比增长15%至7.1亿美元,授权收入增长30%至6.7亿美元;12月季预计季节性环比增长约10%、略低于共识,其中版税环比增长约20%贡献主要增量。智能手机业务的疲软被反复提及,但数据中心与边缘AI的版税动能正在对冲这一缺口——较高的版税率来自Armv9架构与计算子系统(CSS)渗透率的提升。
更重要的变化是商业模式本身:Arm正从“授权设计”走向“自研芯片”。其首款自研芯片AGI CPU的客户需求在2027与2028财年合计已超过20亿美元,是三个月前约10亿美元数字的两倍;Arm目前已为其中10亿美元商机锁定制造产能。Cassidy预计2028财年AGI CPU销售约9.5亿美元,驱动公司收入增长34%。“Arm诞生35年以来最为重要的战略转型”——从IP生态提供者升级为算力解决方案提供商。
约束同样来自供给。Arm CEO Rene Haas在第一财季电话会上表示,存储、测试设备、基板与台积电晶圆“各个环节都非常、非常紧张”;Cassidy亦强调,短期内供给是限制因素,因此台积电破例新增三座3nm晶圆厂的规划至关重要。评级方面,Cassidy给予买入、目标价250美元,隐含一年约10%回报;TipRanks口径共识为强烈买入、平均目标价299.47美元(隐含约29%),Barchart口径则为温和买入、292.72美元——两套数据商口径并存,本文并列标注。风险侧不得忽视的还有高通诉讼:高通约占Arm上一财年4.43亿美元收入,10月13日陪审团作出违约裁决后,法官尚未决定高通是否可停止支付版税五年。
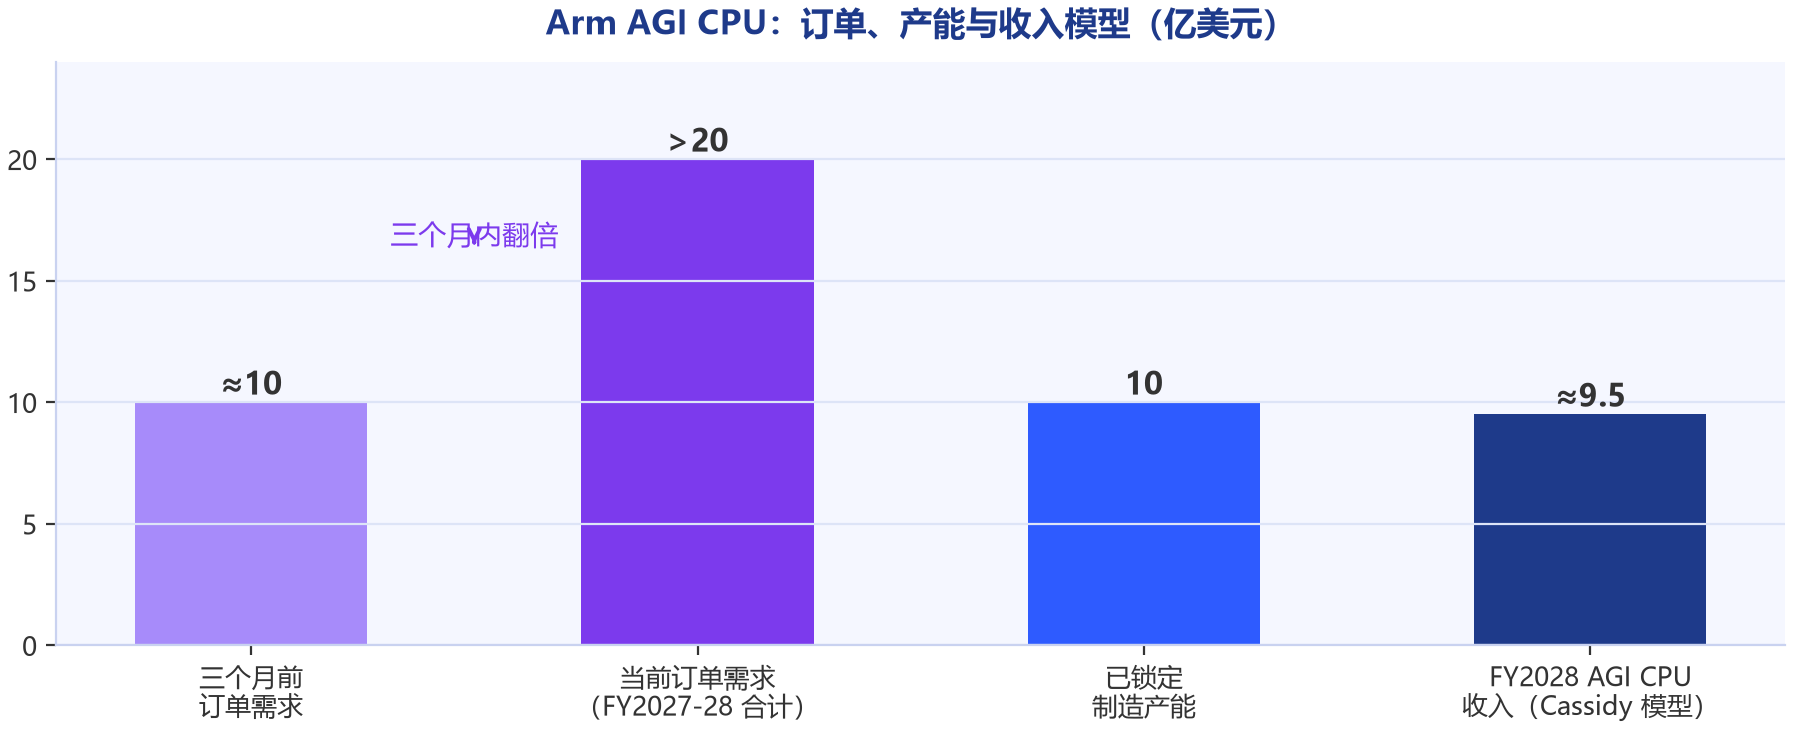
图4 Arm AGI CPU:订单需求、锁定产能与Cassidy收入模型
5 贯穿暗线:供给约束与新增需求的分配
把三份前瞻放在一起,一条暗线浮出水面:供给。Lam Research的瓶颈警告、德州仪器的类似表述、IDC记录的均价跳升——2026年第二季度GPU加速服务器均价从约11.86万美元升至约17.02万美元(+43.6%)而出货量反降10.8%,非加速服务器均价上涨33.5%——共同勾勒出一个由存储涨价与元件配给推高的“价升量缓”格局。台积电的应对是历史级别的资本开支:2026年600亿至640亿美元,且2026至2028年的支出规模将显著高于过去三年;除N2产能2027年倍增外,高盛预测其CoWoS先进封装产能将从2026年的127.5万片增至2027年的273万片(+114%)。
Cassidy对供给约束的定性决定了他的选股偏好:瓶颈是“行业可以修复的运营问题”而非真实短缺,因此具备扩产能力、能把需求转化为出货的公司值得溢价。这一判断与台积电管理层“无意把市场机会留给别人”的表态互为印证。
新增需求在三家之间的分配正在快速重构。TrendForce观察到,主要云服务商规划的机柜方案中,CPU与GPU/ASIC的数量配比正由传统的1:8向1:2、甚至1:1演进——这直接放大了CPU需求。份额层面:瑞银估算2026年第一季度按出货量计英特尔54.9%(环比口径下滑370个基点)、AMD 27.4%(+230个基点)、Arm 17.7%(+140个基点);TrendForce预估2026年AMD市占率升至约27%、Arm架构份额突破两成,2027年Arm进一步攀至约三成,而英特尔新品受制程与封装挑战出货递延。市场规模的多空口径虽不一,方向却一致:瑞银预计服务器CPU总潜在市场从2025年约300亿美元增至2030年1700亿美元;花旗预计2030年超1300亿美元(份额预估英特尔47%、AMD 34%);瑞穗10月给出2030年约2090亿美元的三分法预测(智能体专用800亿、头节点680亿、传统600亿),并称这一预测仍低于AMD自己提出的超过2200亿美元长期目标。作为参照,AMD管理层在5月的电话会上刚把2030年市场规模预期从600亿美元上调至超1200亿美元、年均增速预期从18%上调至超35%。
盈利结构亦在向CPU倾斜:服务器CPU毛利率高于AMD公司平均水平,Venice等新品的放量将改善产品组合;供给紧张下,D.A. Davidson等机构认为AMD存在上调服务器CPU售价、进而提升毛利率的空间。换言之,在本轮周期中,CPU不再是数据中心的“配角成本项”,而正在成为毛利率与份额的双重变量。
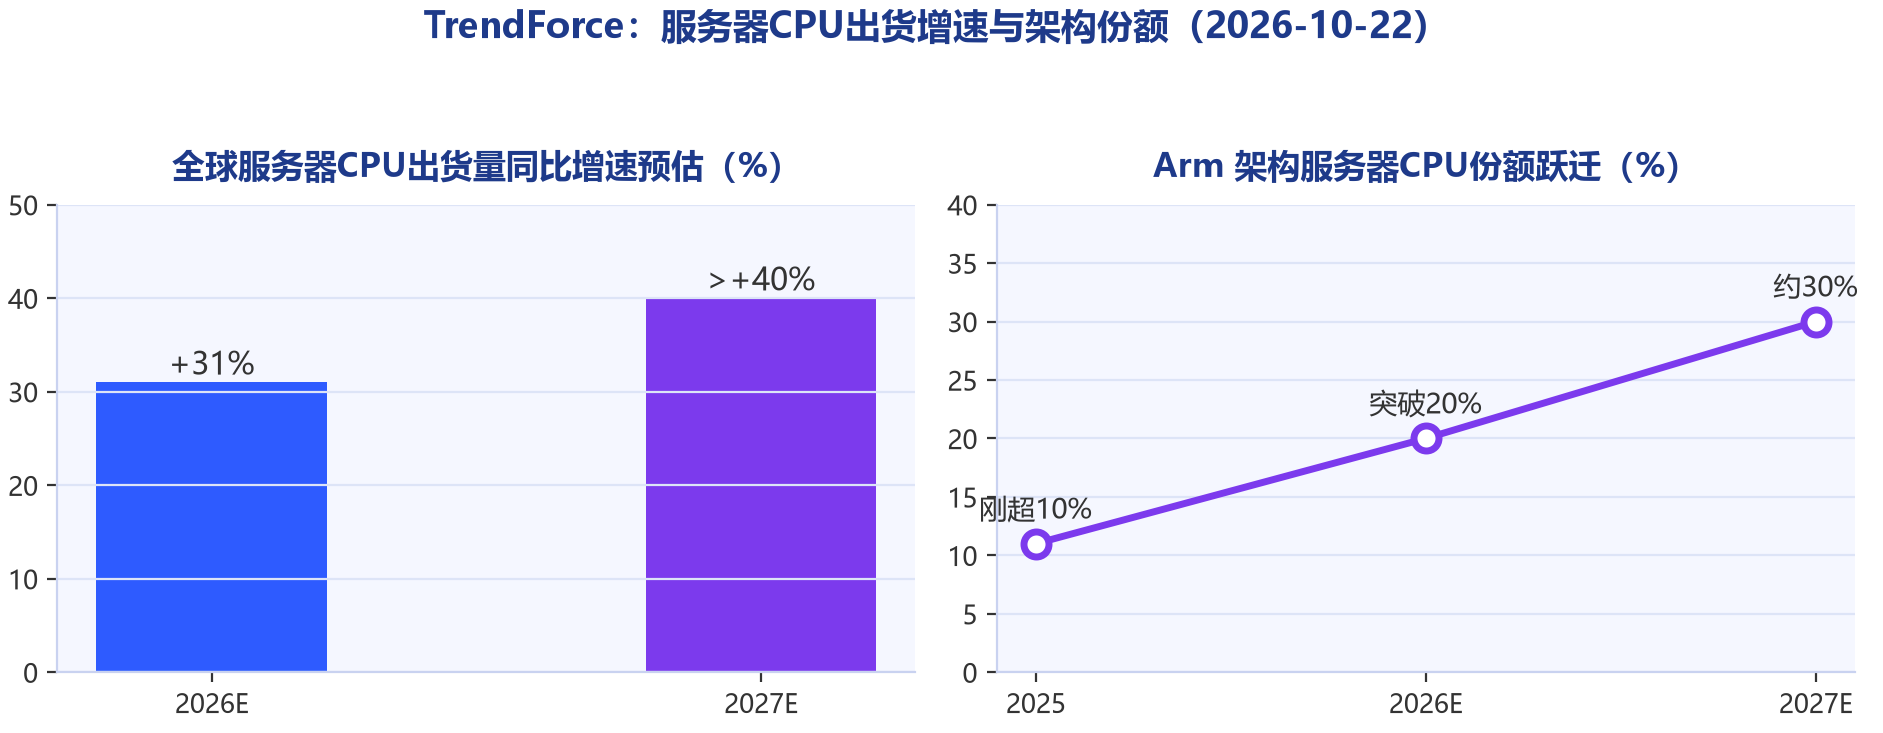
图5 TrendForce:服务器CPU出货增速预估与架构份额跃迁
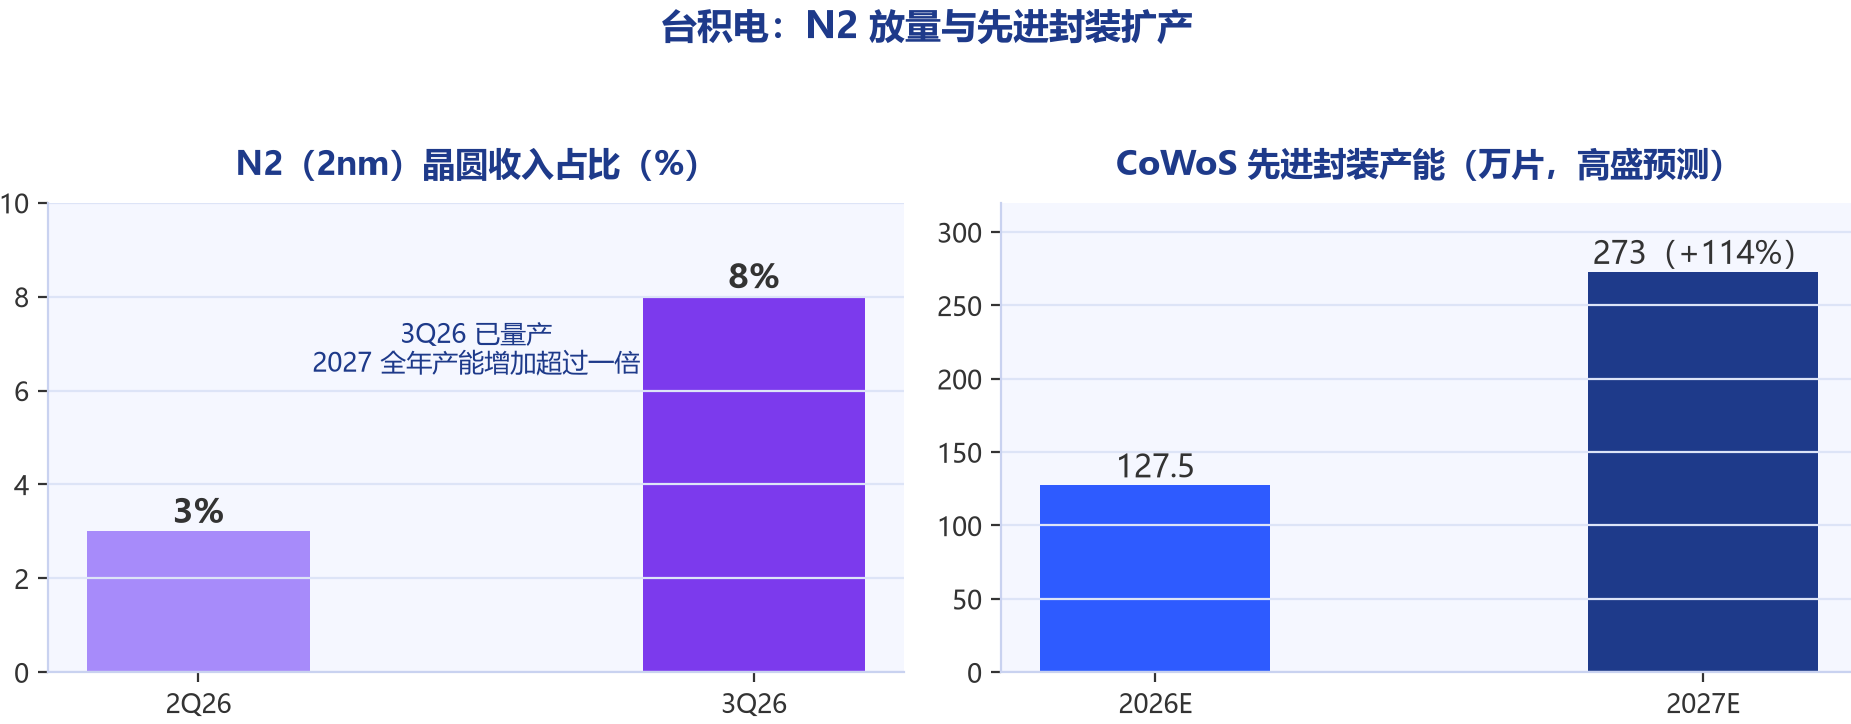
图6 台积电:N2晶圆收入占比与CoWoS先进封装产能预测
6 结语:产能即议价权——分歧图谱与观察指标
三份评级、三个目标价,构成一张清晰的分歧图谱。Cassidy与街头共识在英特尔上的分歧最大:80美元对114.23美元,前者较后者低约30%;在AMD上他略高于共识(700美元对663.28美元);在Arm上则低于共识(250美元对299.47美元)。分歧的交集并非需求——三家公司的需求侧叙事高度一致——而是产能弹性与估值:谁能把订单变成晶圆、把晶圆变成收入。
对产业观察者而言,未来两个季度值得盯住的指标至少有五项:其一,台积电N2产能爬坡与CoWoS扩充的实际节奏(2027年产能倍增承诺的兑现度);其二,AMD Venice的出货曲线与16条内存通道产品的客户导入,以及Helios/MI450从1吉瓦向2吉瓦的部署进度;其三,英特尔产能从PC向服务器转移的到位情况与2027年资本开支的最终量级;其四,Arm AGI CPU从20亿美元订单需求向已锁定产能、再到确认收入的转化率;其五,存储涨价与元件配给对服务器均价、进而对整机需求的传导。
表1 三强评级·目标价·共识对照
公司 | 财报日期 | Cassidy评级 | Cassidy目标价 | 街头共识评级(TipRanks) | 共识平均目标价 |
英特尔 INTC | 10月29日盘后 | 卖出 | 80美元 | 温和买入 | 114.23美元(+22.5%) |
AMD | 11月3日 | 买入(头部多头标的) | 700美元 | 强烈买入 | 663.28美元(+18%) |
Arm ARM | 11月4日 | 买入 | 250美元 | 强烈买入 | 299.47美元(+29%) |
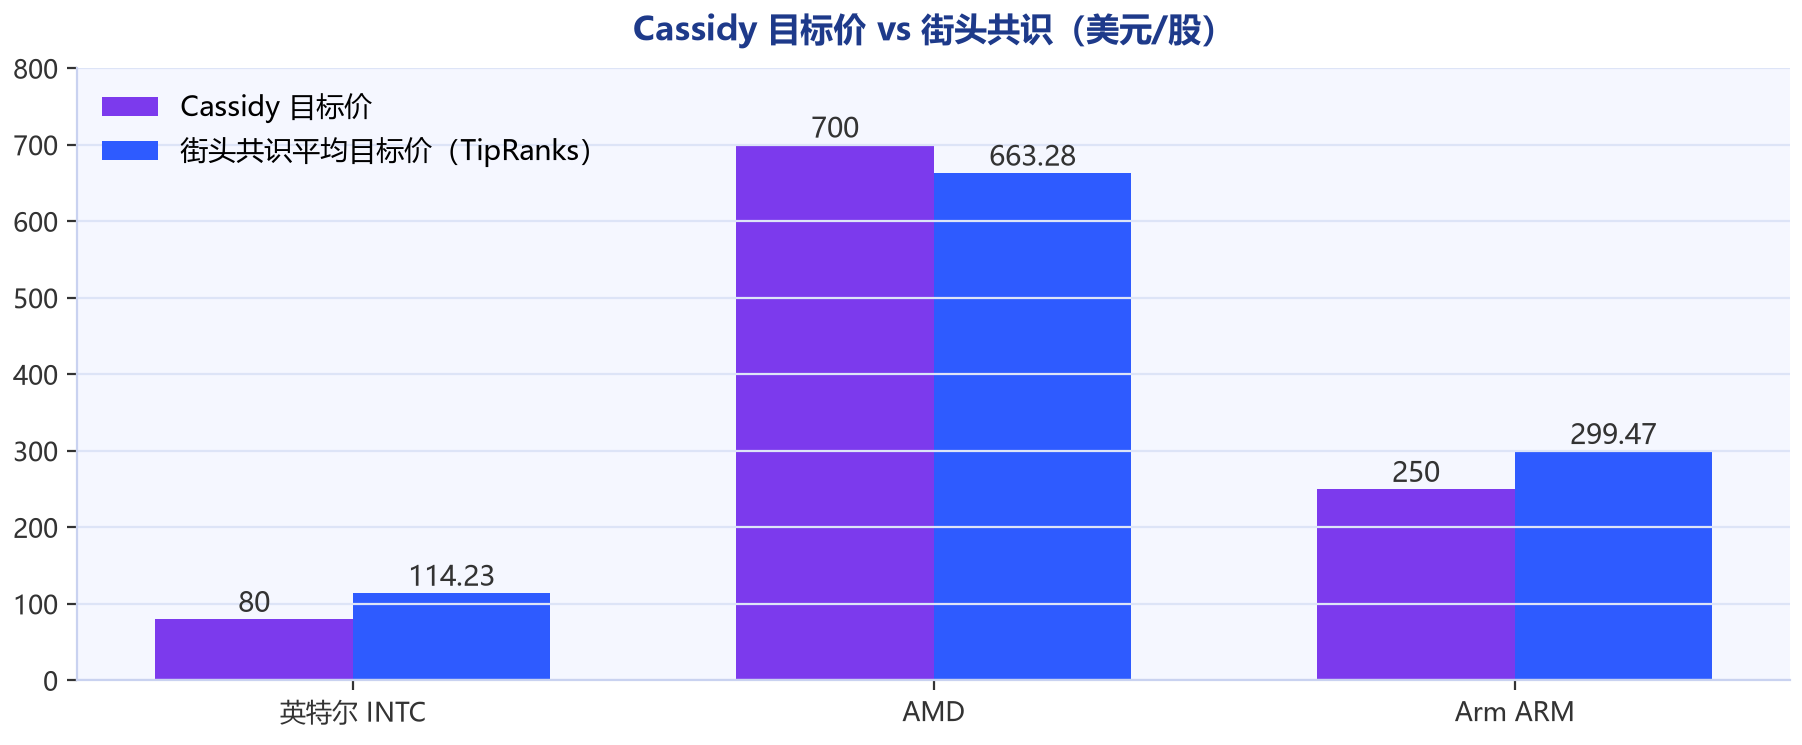
图7 Cassidy目标价与街头共识对照