营收增长25%为何压不住股价跌幅——一份财报里的AI货币化时间差。
10月28日,Alphabet在第三季度财报电话会上宣布:谷歌AI模式(AI Mode)内的广告将首次扩展至国际市场,这是该公司广告变现版图第一次走出美国。就在几个小时前,这份营收1275.77亿美元、同比增长25%的财报刚刚公布——但核心搜索广告增速降至12%、多项指标不及预期,股价盘后一度下挫约8%、随后跌幅一度超过10%。高速增长的整体营收与持续减速的核心广告业务,构成了这份财报最刺眼的反差。
一、财报电话会上的全球扩张宣言
这份在全球广告行业引发密切关注的宣言,出自谷歌首席商务官菲利普·辛德勒(Philipp Schindler)在财报电话会上的表态:"我们现在正在把AI概览(AI Overviews)与AI模式内的高质量广告扩展到更多用户和查询,这包括首次将我们的变现版图推向全球。今天,我们宣布将AI模式内的广告扩展到国际市场,并在美国同步推出多轮对话广告(multi-turn ads)。"
Alphabet第三季度(截至9月30日)合并营收1275.77亿美元,同比增长25%,为连续第13个季度实现双位数营收增长;营业利润405.76亿美元,同比增长30%,营业利润率31.8%。但资本市场把目光投向了另一组数字:占公司收入近一半的谷歌搜索及其他广告收入633.50亿美元,同比增速降至12%,低于第二季度的17%和第一季度的19%;财报公布后,Alphabet股价在盘后交易中一度下跌约8%,跌幅随后一度扩大至超过10%。
一边是把AI搜索体验全面商业化的进攻姿态,一边是核心广告引擎连续三个季度减速的防守压力——谷歌选择在此时把AI模式广告推向全球,既是进攻,也是必须给出的答案。
二、财报速览:一组矛盾的数据
先看总量。第三季度Alphabet营收1275.77亿美元,同比增长25%,略低于FactSet汇总的分析师平均预期的约1279亿美元;摊薄后每股收益2.12美元,较上年同期的2.87美元下降约26%,远低于约3.0美元的市场一致预期。
分部数据揭示了增长引擎的分化。包含搜索、YouTube与订阅业务的谷歌服务(Google Services)分部营收963.02亿美元,同比增长11%,营业利润391.57亿美元、营业利润率40.7%;其中搜索及其他广告收入633.50亿美元(+12%),YouTube广告收入112.07亿美元(约+9%),谷歌网络(Google Network)收入74.55亿美元(约+1%),订阅、平台与设备收入142.90亿美元(约+11%)。谷歌广告总收入820.12亿美元,同比增长约11%,低于市场预期的835.7亿美元。
与之相对,谷歌云(Google Cloud)成为本季度最强劲的引擎:营收307.09亿美元,同比大增103%,营业利润111.21亿美元、超过上年同期的三倍,营业利润率由23.7%升至36.2%的历史新高;截至季度末,云业务积压订单达5610亿美元,公司预计未来24个月将其中略高于55%确认为收入。
盈利端则出现了结构性扰动。净利润261.70亿美元、同比下降25%,直接原因是"其他收益(费用)"净额由上年同期的盈利127.59亿美元转为净亏损82.21亿美元,其中包含约87亿美元的股权投资净亏损——Alphabet持有的包括SpaceX在内的多项股权投资在本季度出现估值回落。这意味着净利润的下滑主要来自投资估值变化的会计影响,而非主营业务恶化;但撇开这一因素,约3.0美元的一致预期与2.12美元的实际EPS之间的缺口,仍主要由广告业务的收入不及预期贡献。
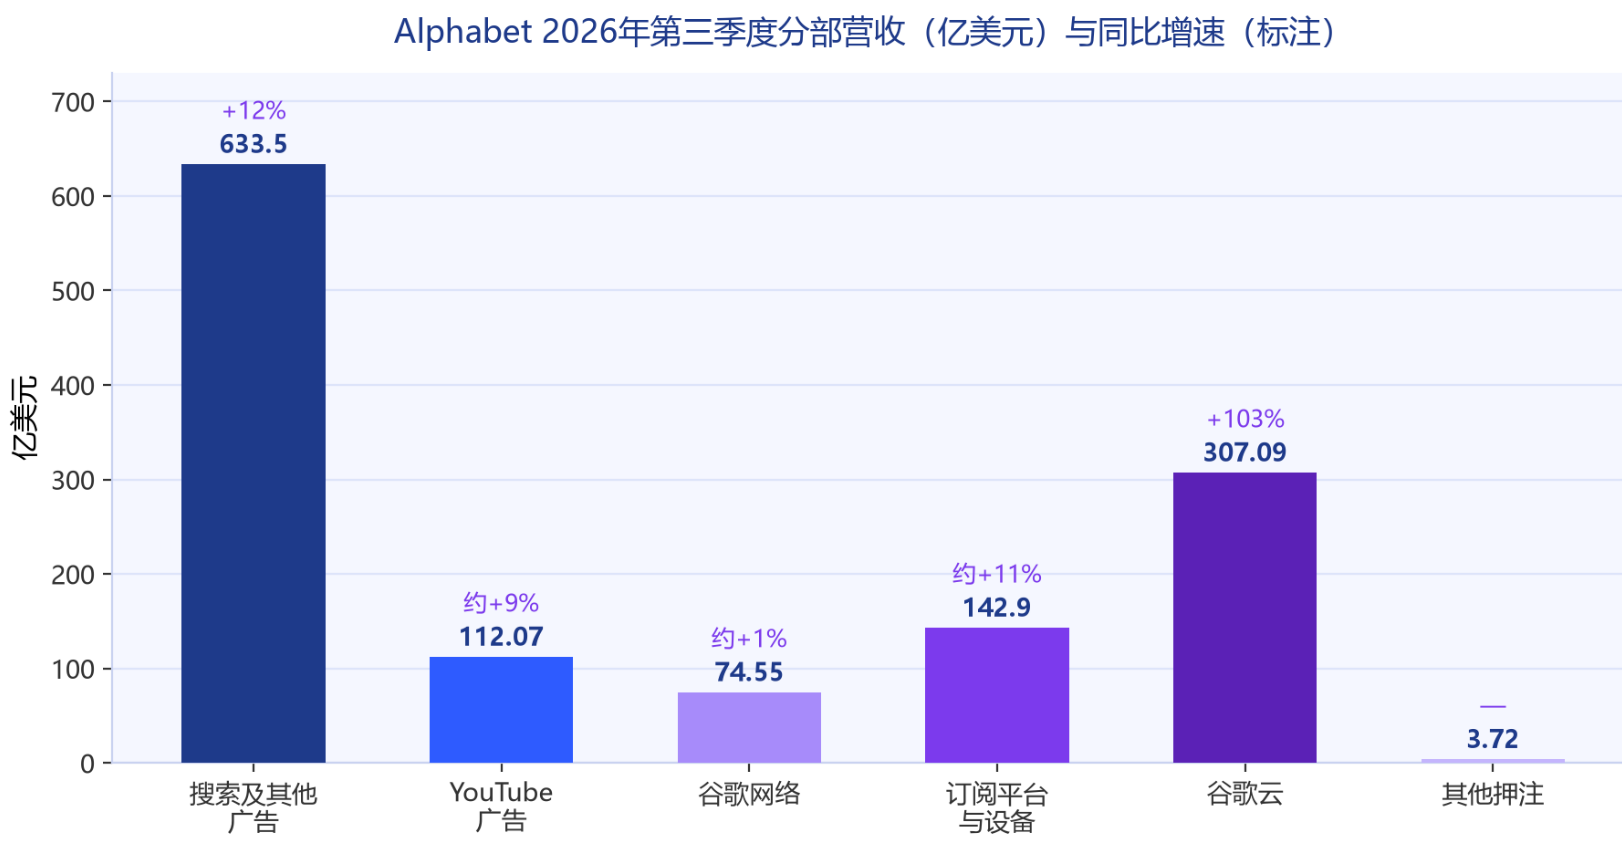
图1 Alphabet 2026年第三季度分部营收与同比增速
三、核心广告减速:从19%到12%的三季轨迹
搜索广告是Alphabet最大的利润引擎,也是这份财报中市场情绪的转折点。增速轨迹清晰地记录了减速过程:第一季度同比增长19%,第二季度回落至17%,第三季度进一步降至12%——为2025年第二季度以来最低水平。
管理层在电话会上对减速给出了分层归因。辛德勒解释称,汇率波动是搜索收入增速较第二季度放缓的最大单一拖累因素;此外,部分零售广告主受贸易政策变化影响,而FIFA世界杯相关广告支出在第二季度集中释放后,第三季度出现正常化回落。
但更值得注意的,是管理层主动承认的结构性因素。辛德勒在电话会上表示:"值得注意的是,AI模式查询量的强劲增长带来了影响,因为我们在AI模式下看到了较低的变现率(lower monetization)。"换言之,用户正在快速流向AI模式,而AI模式的广告变现效率尚未追平传统搜索——这是增长放缓的深层原因,也直接解释了谷歌为什么急于将AI模式广告推向全球。
首席财务官阿纳特·阿什肯纳齐(Anat Ashkenazi)同时提示了延续到第四季度的压力:公司正在经历对2025年下半年搜索高增长的"翻越比较基期"效应,第三季度已消化约3个百分点的增速,第四季度还将消化约2个百分点,叠加外汇逆风,搜索与YouTube广告在第四季度将继续面临同比压力。
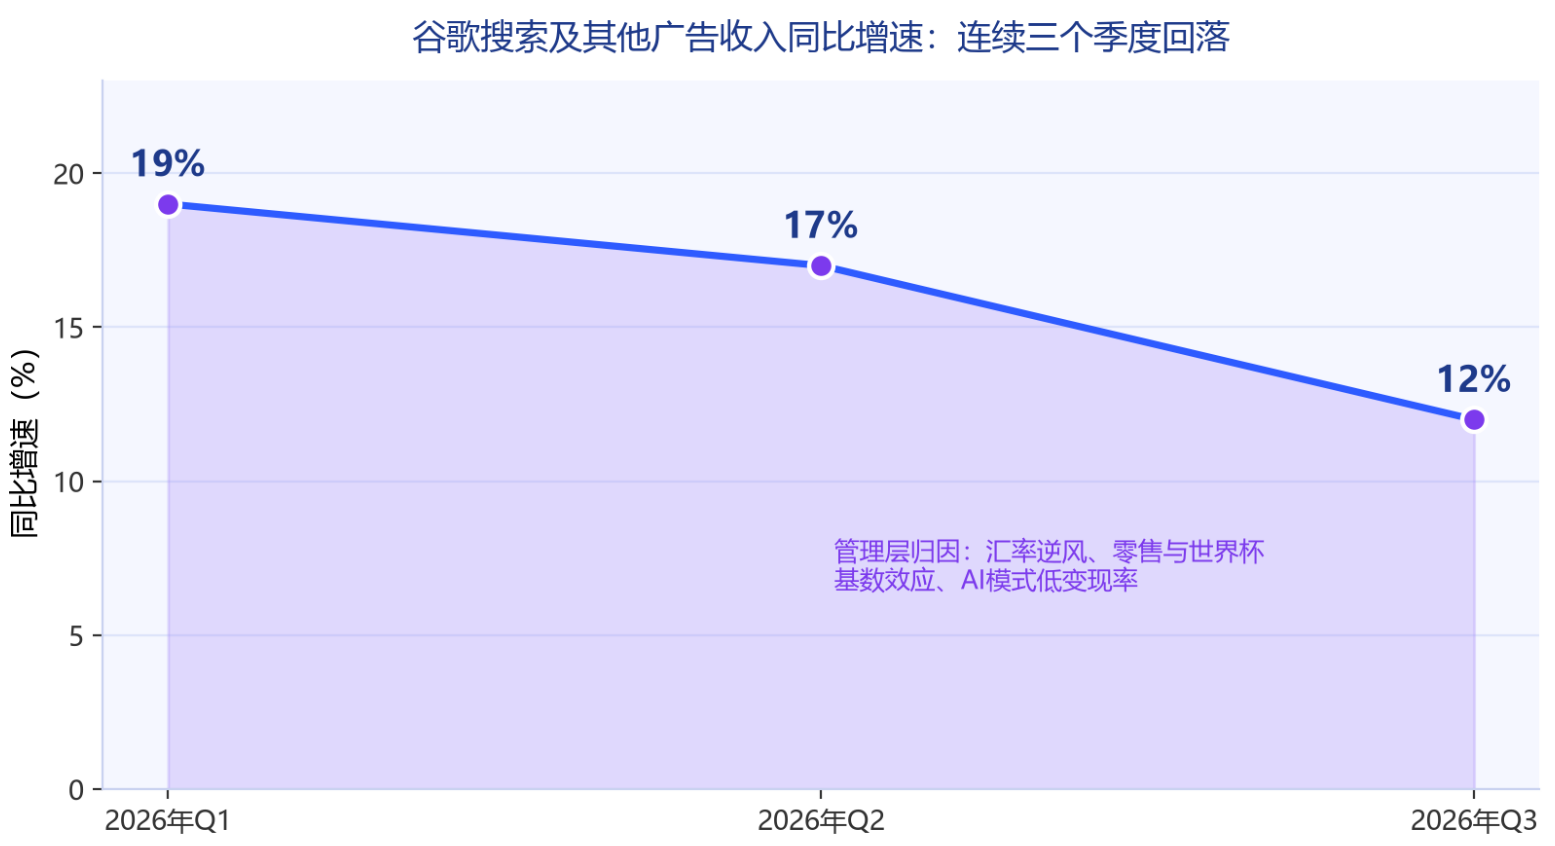
图2 谷歌搜索及其他广告收入同比增速三季轨迹:19%→17%→12%
四、AI模式广告出海:商业化版图首次全球化
本次全球扩张并非突然起意,而是一条清晰的产品演进曲线的延伸。2026年5月,谷歌在I/O大会后的营销活动中发布了由Gemini驱动的新一代广告格式,包括响应用户提问的对话式探索广告(conversational discovery ads),以及整合进AI生成答案的赞助推荐。此后,谷歌在AI概览与AI模式内持续测试广告,并在财报电话会上给出了测试结果:AI模式内赞助商品列表(sponsored product listings)的点击率已与自然结果列表相近,公司用户研究亦显示用户认为这些广告具有相关性。
"基于这些整体结果,我们现在把AI概览与AI模式内的高质量广告扩展到更多用户和查询,这包括首次将我们的变现版图推向全球。"辛德勒说。与国际化同步推进的,还有在美国推出的AI模式多轮对话广告——即在一轮接一轮的对话式搜索交互中持续插入商业化内容的广告形态。
如何看待"点击率与自然结果相当"这一关键证据?从积极面看,它回应了广告行业对AI搜索体验可能压低广告互动率的核心疑虑:如果用户在AI模式下同样愿意点击赞助内容,AI搜索就具备承载广告的基本商业条件。从审慎面看,这一数据是企业口径的早期测试结果,谷歌未披露点击率的绝对数值、对比基准与统计范围;且管理层同时承认AI模式"变现率较低",说明点击行为尚未完全转化为与传统搜索对等的单次查询收入。
Pichai将当前阶段类比为十年前的移动端转型:"正如十多年前我们向移动端转型时一样,我们首先专注于打造最佳搜索用户体验,然后再推进商业化。"这一"先体验、后变现"的叙事,是谷歌向市场解释AI货币化时间差的核心框架。
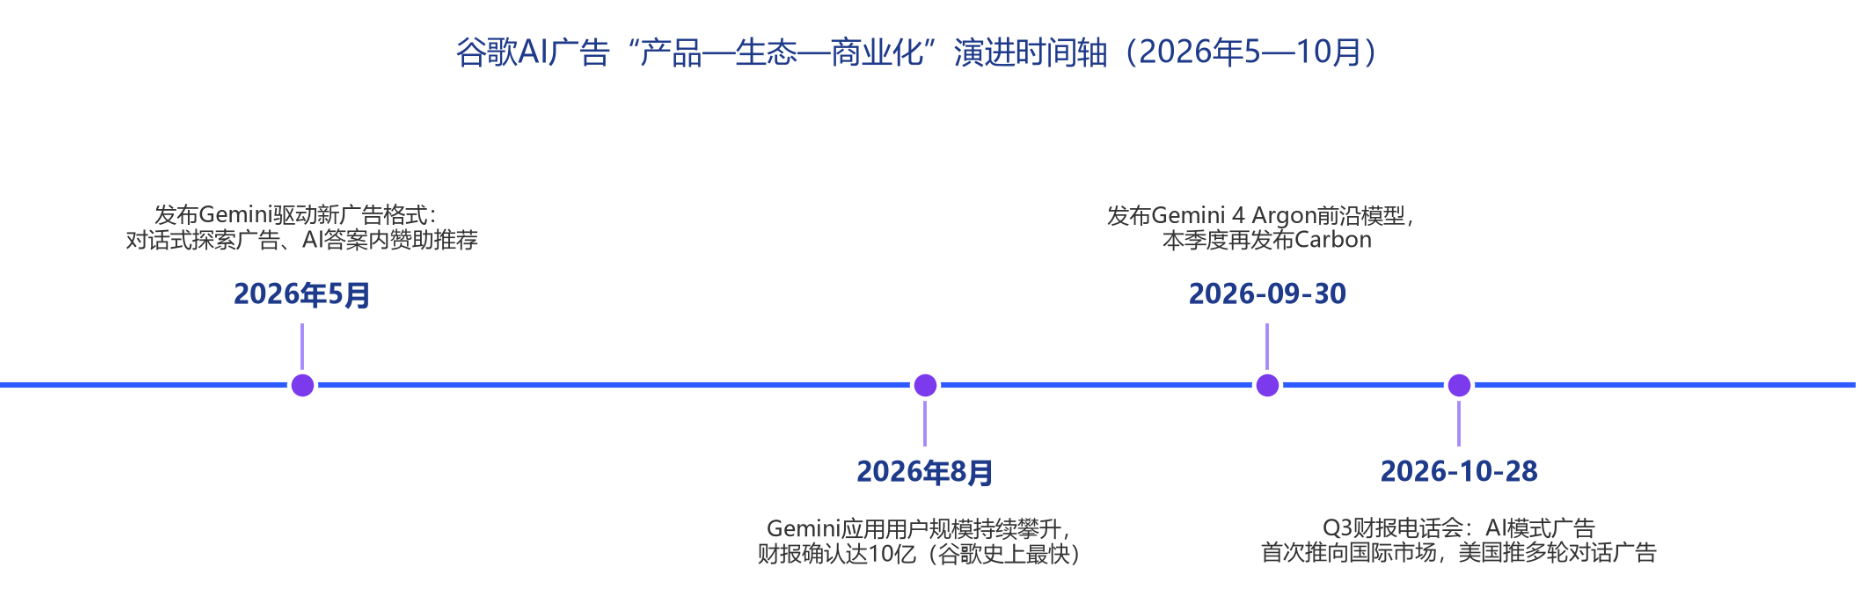
图3 2026年5—10月谷歌AI广告"产品—生态—商业化"演进时间轴
五、用户行为迁移:更长的查询与多模态搜索
广告换轨的底层逻辑,是搜索行为本身正在被AI改写。Pichai在电话会上披露了一组使用侧数据:AI模式下的查询平均长度是传统搜索的三倍;在全球范围内,每五次AI模式搜索中就有一次涉及语音、图片或文档;谷歌每月的视觉搜索量已超过500亿次。他同时表示,搜索查询量的同比增速达到过去五年来的最高水平——尽管他并未披露具体增速数值。
谷歌搜索及其他广告收入增长12%的同时,"搜索查询量的同比增速为过去五年最高"。流量在加速增长,收入增速却在放缓,两者的剪刀差恰恰说明:增量查询更多地发生在AI模式中,而AI模式的货币化尚未跟上——这与管理层对"较低变现率"的承认相互印证。
Pichai还强调,多数AI模式搜索被认为是"增量搜索",即用户并不会用AI模式完全替代传统搜索,而是提出原本不会发生的更复杂问题,这"将随着时间推移创造更多变现机会"。AI生态的扩张为这一判断提供了注脚:Gemini应用用户已达10亿,成为谷歌历史上增长最快的产品;YouTube Music与Premium订阅(含试用)突破1.5亿;第一方模型API每分钟处理近320亿个token,超过上年同期的四倍。
六、资本市场反应与增长质量重估
市场的负面反应,并不仅仅针对搜索广告减速本身。财报公布后,Alphabet股价盘后一度下跌约8%,随后跌幅一度超过10%;若跌势在正式交易中延续,公司市值将蒸发逾4000亿美元,创其历史上最大单日市值损失纪录。
更深层的担忧在于现金流结构。第三季度Alphabet资本开支达513.55亿美元,较上年同期的239.53亿美元增长114.4%;经营现金流422.90亿美元,自由现金流为负90.65亿美元——连续第二个季度为负,为2004年上市以来仅有的第二个负自由现金流季度,明显弱于市场接近盈亏平衡的预期。公司维持全年资本开支1950亿至2050亿美元的指引,并预告2027年还将"显著增加";本季度现金流出中还包括52亿美元的欧盟委员会罚款支付与TPU库存增加。与之相对,公司本季度通过发行高级无抵押票据净筹287亿美元,并通过市价增发(ATM)计划发行股票净筹约124亿美元,额度尚余276亿美元。
TPU成为这场投入-回报时间差叙事中的关键变量。管理层表示,TPU系统销售是云收入增长的重要贡献者,TPU已开始供应包括Anthropic与苹果在内的客户,相关系统收入预计在2027年明显放量;财报电话会上,亦有分析师直接追问向竞争对手供应芯片的利弊权衡。
机构观点呈现明显分歧。看多者如Zacks策略师伊桑·费勒认为,云业务103%的增长"足以证明市场需求",当前只是"AI繁荣发展道路上的一个小插曲";Aptus Capital Advisors投资组合经理戴维·瓦格纳则向美联社表示,在担忧AI分流传统搜索生意之际,投资者希望看到的是搜索收入加速增长而非放缓。Direxion高级副总裁瑞安·李将"核心业务未能充分增长、AI投入又尚未见到明显变现回报"的组合称为"糟糕的叠加";法国巴黎银行分析师尼克·琼斯认为,本季财报可能重新点燃市场对ChatGPT等AI竞争对手蚕食谷歌搜索份额的关注;摩根大通的马克·席尔斯基则把辩论归纳为"搜索与云之争"——按其测算,谷歌云收入有可能在2028年底前追平搜索收入。
对谷歌而言,这份财报给出的核心命题已经清晰:搜索查询量创五年最快增速、AI模式用户行为数据亮眼、云业务收入翻倍,但巨量AI资本开支的回收周期,与AI搜索货币化的爬坡周期正在赛跑。将AI模式广告推向全球,是谷歌对这场赛跑给出的最新答案——它能否在核心广告引擎完成换挡之前补上收入缺口,将是后续几个季度最值得持续观察的变量。
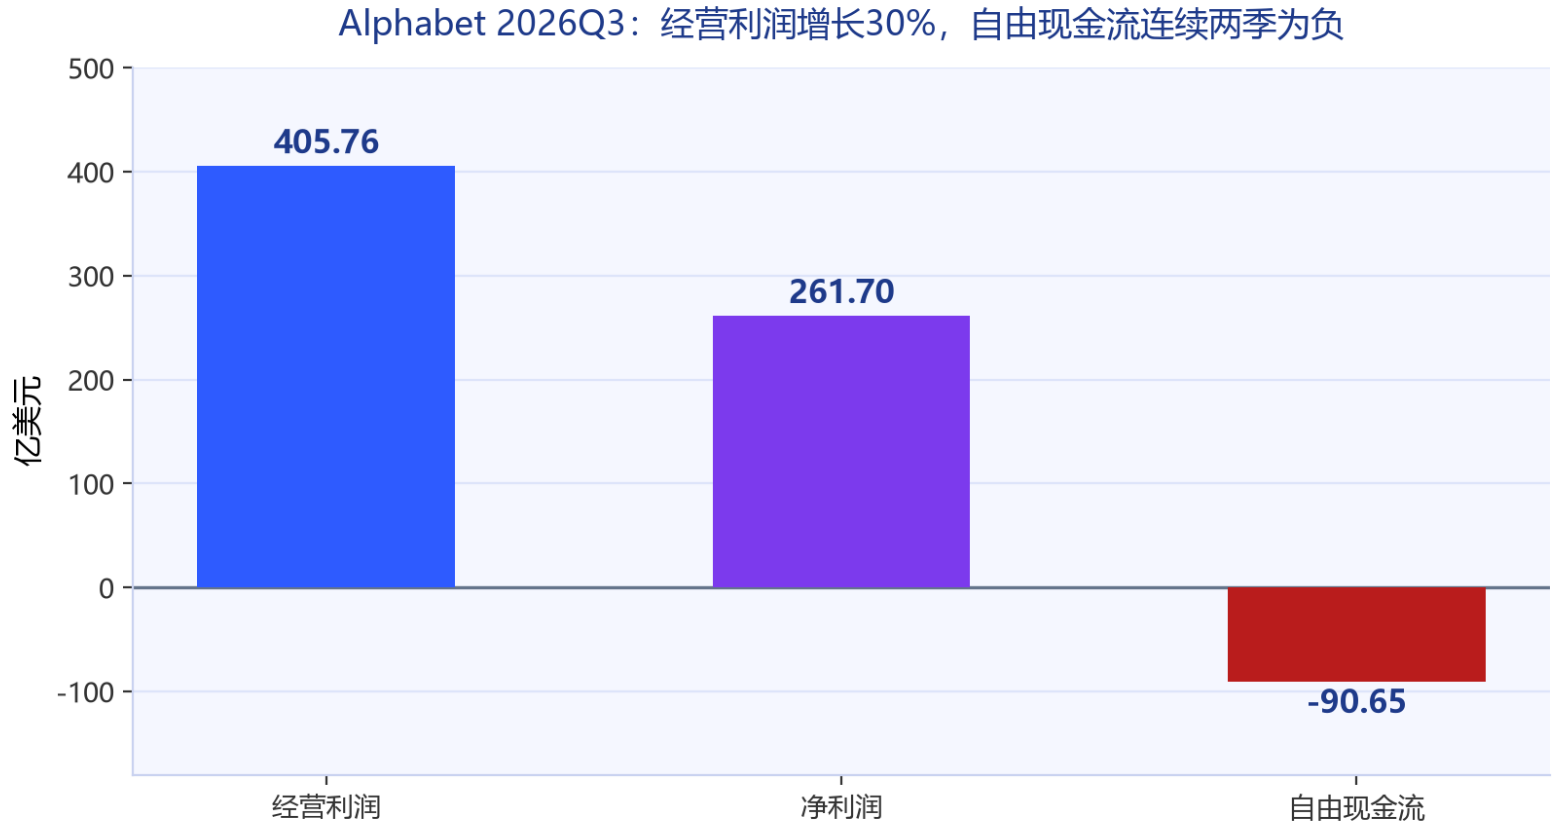
图4 Alphabet 2026Q3盈利与现金流三项对比:经营利润405.76亿、净利润261.70亿、自由现金流-90.65亿美元