10月26日,甲骨文(Oracle)在拉斯维加斯AI World大会上宣布将"结果导向AI"(Outcome-Driven AI)全面推向其Fusion云应用:治理型智能体执行运行时Fusion Claw及其驱动的25个Fusion Agentic Applications已覆盖财务、HR、供应链、销售、客服五大职能,配套的Fusion Companion与Fusion Agentic Home让用户"描述目标即可完成工作",Fusion Setup and Configuration Registry则把实施经验固化为公开Git仓库中的可执行AI技能。至此,甲骨文打包智能体应用达到75个。
一 事件全景:AI World大会上的"结果导向AI"发布
1.1 发布事实:一场围绕"结果"而非"对话"的发布
当地时间10月26日,Oracle AI World大会在拉斯维加斯举行。甲骨文在当天宣布将"结果导向AI"全面推向Fusion应用家族,核心发布物包括三组:
● Fusion Claw驱动的Fusion Agentic Applications:治理型智能体执行运行时Fusion Claw(9月29日首次发布)所驱动的智能体应用已达到25个,覆盖财务、HR、供应链、销售、客服五大职能,可执行深度研究、计算、仿真建模与持续重规划等专业级工作;
● Fusion Companion与Fusion Agentic Home:前者是叠加在Fusion应用之上的"智能层",后者是内嵌于Fusion应用的AI原生工作台——用户只需描述业务目标,系统即自动选择并编排相应的交易、工作流、审批与AI智能体;
● Fusion Setup and Configuration Registry(FSCR):一个公开Git仓库,将甲骨文产品配置经验固化为机器可读的可执行AI技能,用于加速实施并让智能体"开箱即懂"企业配置。
甲骨文同时确认:其打包智能体应用(packaged agentic applications)目前已达75个,其中25个由Fusion Claw驱动。
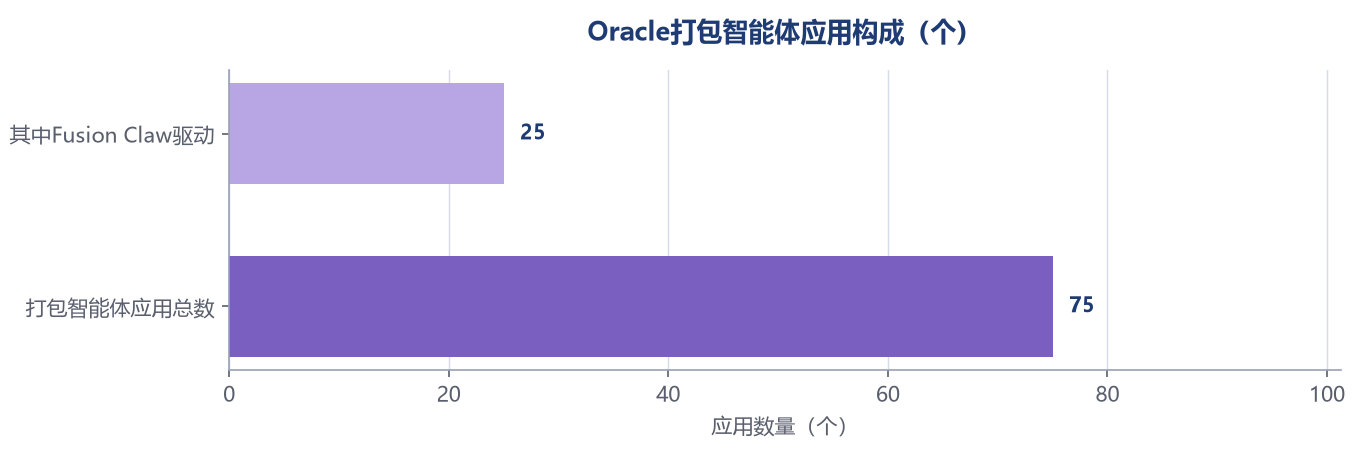
图1 Oracle打包智能体应用构成(个)
数据说明:取自甲骨文官方发布披露;集微咨询(JW Insights)整理
1.2 "结果导向AI"的定位:从系统记录到系统达成
甲骨文首席执行官Mike Sicilia在通稿中将问题定义为"如何用AI创造可度量的业务价值",并称Fusion Claw的答案是从"AI辅助"(assistance)走向"AI执行"(execution):人负责设定目标与护栏,AI承担更多具体工作。这一定位并非孤立的口号——甲骨文官方将其产品逻辑表述为"结果系统"(system of outcomes):人定义目标、权限与问责,智能体应用在既定参数内协调流程直至达成结果。
从产业叙事看,"结果导向AI"实际上把企业软件的计价与验收标准从"功能交付"移向"结果交付"。IT Brief Asia在报道中直言,企业软件长期"擅长记录发生了什么,却不太擅长对此做点什么",而甲骨文在开幕式主题演讲中把智能体请上台,从货运码头、HR服务台一路讲到汉堡王后厨,以此证明改变正在发生。
1.3 为什么是现在:一个已经"装满底座"的市场
这场发布有清晰的需求底座。据IDC FERS调查(2026年7月,Wave 4),全球95%的企业已在生产环境运行至少一条由公司出资的智能体工作流,平均约11条;但同一调查显示,67%的企业智能体支出超出预算10%以上。需求已经起跑,治理与成本却在"拖后腿"——这正是甲骨文把"治理"写进产品名(governed agentic execution runtime)的市场语境。
二 Fusion Claw技术拆解:从"推荐"到"执行"的治理型运行时
2.1 运行时定位:AI推理与确定性计算的"分工制"
Fusion Claw的官方定义是"治理型智能体执行运行时"(governed agentic execution runtime):它将AI推理与确定性企业计算(deterministic enterprise computation)结合,让高度复杂的工作能够以经济的方式规模化完成。每一次"Claw结果"(Claw Outcome)从前沿模型的推理、规划、学习与适应开始,随后由确定性企业计算精确、规模化地执行。
这一"分工制"设计的经济含义值得展开:AI推理按需使用(只在需要智能的地方),高批量执行交给成本更低、结果可复现的确定性计算。甲骨文官方称这为Fusion客户带来潜在的经济性优势。这一架构被概括为"AI负责想,确定性计算负责做",两者分离使得大规模执行的单位成本可控。
与Copilot式"推荐/建议"型助手的本质差异在于责任边界:推荐型助手产出的是"建议清单",人必须逐项执行并对结果负责;Claw驱动的应用则"带着授权去执行",在授权范围内直接完成交易、审批与跨流程动作,并以审计记录回溯每一步。IT Brief Asia引用甲骨文应用开发执行副总裁Chris Leone在主题演讲中的解释:"当我们需要专业级工作——比如财务分析师或供应链计划员做的事——我们就需要搬出这个治理型智能体运行时,我们叫它Fusion Claw。"
2.2 治理栈:包络、信任线束与结果回执
Claw的治理设计分三层:
● Enterprise Operating Envelope(企业运营包络):把组织的目标、标准作业程序、政策、约束、权限、风险阈值、决策权、审批要求与升级边界打包成AI可执行的"运行包络";
● Outcome Trust Harness(结果信任线束):对每一次结果执行施加具体的管辖授权与控制,覆盖身份、能力、数据与行动四个维度;
● Outcome Receipt(结果回执):结果完成后生成可审计记录,载明所行使的授权、使用的证据、做出的决策、执行的行动与交易及最终结果。
该"凭证"包含的上下文信息比传统审计日志更多,包括任务执行期间所用策略的完整文本;甲骨文预计,随着客户对Fusion Claw越来越熟悉,将授权更多工作而无需逐项审批——"坦白说,任何任务都可以处于全自动模式",但组织会从更多人工审核开始,随经验积累逐步扩大授权。客户可以在"快速辅助"到"显式授权范围内的治理型全自动执行"之间自主选择每个流程的自动化水平。
2.3 技术底座与生态站位
Claw运行于Oracle云基础设施(OCI),由包括Gemini与OpenAI在内的业界领先前沿大模型驱动,甲骨文同时预告将支持更多模型(该表述来自厂商官方口径)。首批应用的完整名单贯穿五大职能:财务的Ledger(分类账协同)、HR的Workforce Staffing(人力排班计划)、供应链的Shipping Consolidation(运输合并)、销售的Account Territory Growth Plan(客户区域增长计划)等。
生态侧,埃森哲、德勤、谷歌云、毕马威、普华永道等伙伴在通稿中集体背书;IDC负责售后服务的研究副总裁Aly Pinder评价称,甲骨文正在把对话从"辅助单个任务的智能体"推进到"围绕业务成果承担复杂工作的下一代应用",其将AI推理与精确企业计算、受治理行动相结合的执行架构,可为Fusion客户带来显著价值。
值得注意的是,Claw的命名与今年走红的开源智能体框架OpenClaw并无关联,属甲骨文自有产品命名体系——两者的区别在于:OpenClaw是面向个人开发者的开源框架,Claw则是嵌入企业应用套件、以治理为第一约束的商业化运行时。
2.4 权威机构的"冷思考":为什么治理是第一约束
Claw把治理写进名字,对应的是权威机构反复预警的落地风险。Gartner预测:到2027年底,超过40%的Agentic AI项目将因成本攀升、业务价值不明确或风险控制不足而被取消。Gartner同日发布的另一项研究显示,AI释放出的工作时间中仅21%被重新投入更具创新性的工作。IDC方面亦有同向提醒:其治理框架报告引用的判断是——"等到部署之后才实施治理的组织并不是在省成本,只是在推迟成本并放大风险"。
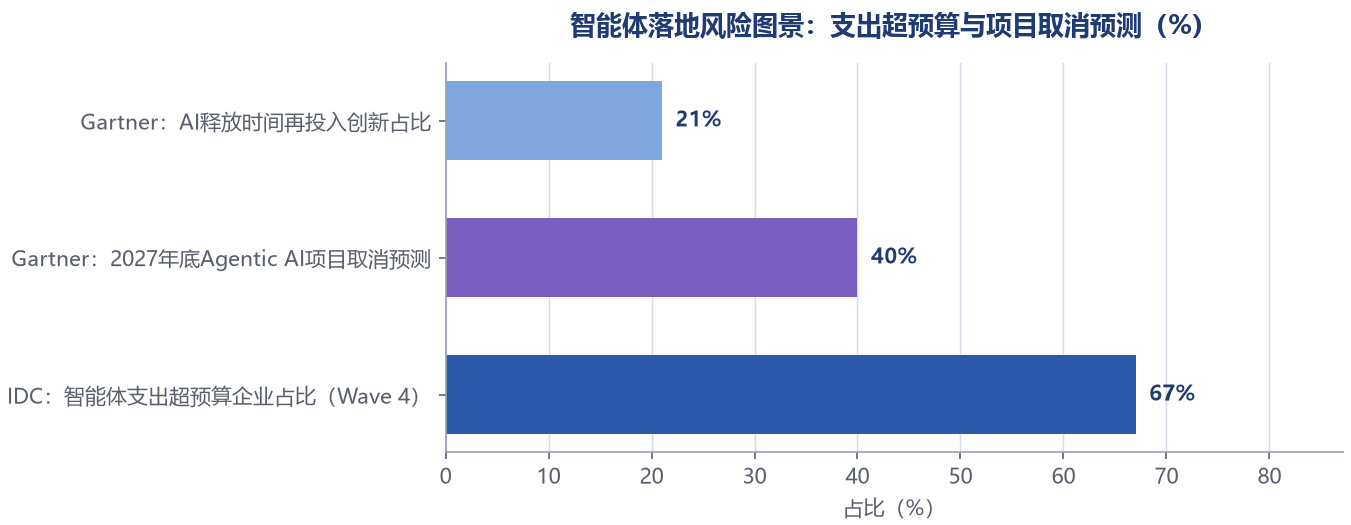
图2 智能体落地风险图景:支出超预算与项目取消预测(%)
资料来源:IDC FERS Survey 2026、Gartner,集微咨询(JW Insights)整理
三 五大职能应用矩阵与产品编队
3.1 五大职能的应用构成
以官方通稿为基准,25个Claw驱动的Fusion Agentic Applications在五大职能上的典型构成如下:
● 财务:Ledger——跨海量会计条目协同工作,核对信息、调查异常、以确定性计算执行复杂财务分析,帮助财务负责人提升结账就绪度、更快解决会计例外;
● HR:Workforce Staffing——在技能资质、可用性、排班、劳动法规、成本、覆盖与服务要求等多重约束下生成可执行的人力排班计划,并可随条件变化持续重规划;
● 供应链:Shipping Consolidation——跨时间、运力、服务承诺与成本等约束建模合并方案,将最优方案带入受治理的执行;
● 销售:Account Territory Growth Plan——建模并比较不同区域配置的情景,在产能与业务约束下优化覆盖与机会分配后再采取受治理的行动;
● 客服/客户体验(CX):Service Health Check(服务健康检查,在问题固化为客户或运营问题前识别根因并执行获批动作)、Strategic Field Demand Planning(战略外勤需求计划)、CPQ Test-to-Production Setup & Configuration Migration(CPQ配置迁移)、Executive Briefing Document(高管会议简报自动编制)等。
3.2 主题演讲:三个"看得见执行"的现场案例
与既往发布会以截图演示不同,甲骨文在AI World开幕式主题演讲中把智能体"请上台"实演:
● 货运码头演示:Chris Leone从一座模拟货运码头开场,展示Claw驱动的运输合并应用——现场演示中,卡车利用率从61%提升至88%,名义节省约5.8万美元(该演示数值出自IT Brief Asia对主题演讲的报道);
● Spectrum的AskHR:美国连接服务公司Spectrum在Oracle HCM上管理约10万名员工的HR事务,其HR技术副总裁Derek Dreyfus分享了治理分界线:"如果响应是可重复、受治理的,我们让AI处理;如果涉及薪酬变更或流程例外,我们保留人工。"
● Burger King Italia:甲骨文向前线派驻工程师,与门店经理、区域经理协作落地智能体应用。
三个案例共同指向一个产品事实:Claw驱动的应用不是"聊天入口",而是嵌入真实业务流程、在权限与审批框架内动手干活的"数字员工"。
3.3 产品编队:75个打包应用与AI Agent Studio
在产品编队层面,甲骨文的企业级智能体体系呈"三层结构":底层是Fusion云应用(ERP、HCM、SCM、CX)作为企业记录系统;中层是75个打包智能体应用(其中25个由Claw驱动)构成的"结果系统";外层是Oracle AI Agent Studio for Fusion Applications——客户与伙伴可以借助其中的Agentic Applications Builder与AI Studio Skill(无代码/专业代码两种模式),用可复用的Oracle、伙伴与外部智能体创建并管理自己的智能体应用,内置可观测性、ROI度量与安全控制。
四 配套生态:Fusion Companion、Fusion Agentic Home与配置注册表
4.1 Fusion Companion:AI工具入口处的"智能编排层"
Fusion Companion被甲骨文定义为Fusion应用的"智能层"(intelligent layer):它利用企业业务上下文、数据与用户权限理解用户要达成什么,自动选择并协调相应的交易、工作流、审批、AI智能体与智能体应用——无论完成一个简单任务还是执行复杂业务流程。
其入口设计颇具野心:用户既可以通过Fusion Agentic Home这一原生体验使用,也可以经由ChatGPT等受支持的AI工具调用Fusion能力,甚至允许客户或伙伴自建的AI界面接入;甲骨文强调,执行与问责始终保持在Oracle Fusion应用之内,企业安全、权限与控制不因入口外移而松动。甲骨文应用开发执行副总裁Chris Leone在通稿中表示:"AI正在改变企业工作开始的地方,但组织需要保持对工作如何完成控制。"
4.2 Fusion Agentic Home:给"每天在Fusion里工作的数百万人"的AI原生工作台
Fusion Agentic Home由Fusion Companion支撑,是Fusion应用内个性化的AI原生体验:用户以自然语言表达业务目标,系统自动识别并执行相应工作,无需在多个应用间导航、手动发起工作流或挑选单个AI智能体;它同时承担业务例外的根因识别与纠正动作执行,需要人类判断的事项则升级处理。甲骨文给出的愿景表述是:把同样的智能带给"每天在Oracle Fusion应用中工作的数百万人"。
4.3 Fusion Setup and Configuration Registry:把"实施经验"开源化
第三项配套发布瞄准的是企业软件最古老的痛点——实施。FSCR是一个公开的Git仓库(GitHub托管),将甲骨文产品的配置经验固化为机器可读的可执行AI技能,目标是自动化实施流程、让智能体应用"开箱即懂"企业环境。IT Brief Asia的解读一语中的:这是在为"智能体成为操作者"(agents will be the operator)铺路——当AI技能库与配置注册表打通,新客户的上线周期与企业定制成本都有望显著压缩。
从生态意图看,三项配套发布共同构成一条"目标→编排→执行→沉淀"的闭环:Companion负责理解目标并编排资源,Agentic Home负责呈现与跟踪,Claw负责受治理地执行,FSCR则把实施与配置知识变成可复用的AI资产。这既是产品闭环,也是甲骨文对"企业级智能体操作系统"卡位的落子。
五 行业纵深:企业级智能体竞赛与Oracle的差异化路径
5.1 竞赛全景:平台巨头悉数进场
企业级智能体已是全球科技巨头的"必答题",且各家路线日益清晰:
● 谷歌:10月8日在Gemini at Work 2026大会发布面向办公场景的Gemini企业智能体,定位"通用工作智能体",运行于Gmail、Drive、Docs等应用内,谷歌云CEO Thomas Kurian的表述是"工作始于提示窗口——你给它的是目标,而不只是指令";
● 微软:以Copilot Studio、Windows AI Foundry等构建智能体技术栈,Build 2026大会聚焦智能体实战应用;其业绩电话会披露拥有10万家Foundry客户(收入同比增长超过一倍),并以Agent 365为智能体提供治理控制平面;
● Meta:9月推出可跨应用执行任务的个人智能体Muse(内部代号Hatch),可代用户发邮件、订行程与完成支付,上线后迅速登顶美国App Store免费榜,带动"智能体扩散"成为行业现象;
● SAP:提出"自主运营企业"(autonomous enterprise)战略愿景,已在财务、供应链、采购、人力资源、客户体验等核心业务部署AI智能体与业务助手,可主动识别异常、分析根因并触发流程处理;
● Salesforce与ServiceNow:Salesforce推进Agentforce智能体布局,ServiceNow的AI业务年合同价值已突破10亿美元并将全年目标上调至15亿美元。
5.2 差异化路径:数据与流程的"主场优势"
对照之下,甲骨文的差异化路径清晰可辨:不建通用入口,而是把执行运行时嵌进自己深耕三十年的企业应用数据与流程。其优势叙事有三层:其一,Fusion应用本身就是企业记录系统(system of record),智能体在"主场"调用可信的企业数据与业务上下文,天然规避了跨系统取数的信任与权限难题;其二,治理栈(包络—线束—回执)直接对应企业采购智能体时的一票否决项——审计与问责;其三,Claw的"推理+确定性计算"分工直指智能体经济的成本痛点,IDC的测算显示企业平均每月在智能体推理及相关编排服务上的支出已达117,558美元。
华尔街亦注意到这一结构变化。伯恩斯坦研究认为,AI智能体正点燃云计算的"第二增长曲线",其更看好微软、甲骨文等平台型厂商,并引述甲骨文季度IaaS收入同比增长121%至74亿美元、RPO达6640亿美元作为"需求正在转化为收入与长期合同"的证据。
不过硬币的另一面同样醒目。IDC FERS调查显示,智能体支出超预算的企业占比已从Wave 4的67%升至Wave 5(2026年10月,全球n=1,585)的76%;63%的技术领导者有至少一个季度的AI预算来自2027年初到期的云积分;61%自评AI成本治理成熟却仍在超支——"自评成熟度与实际结果已经不再同步"。Gartner则提示"智能体清洗"(agent washing)现象:数千家自称Agentic AI的供应商中,真正名副其实的仅约130家。
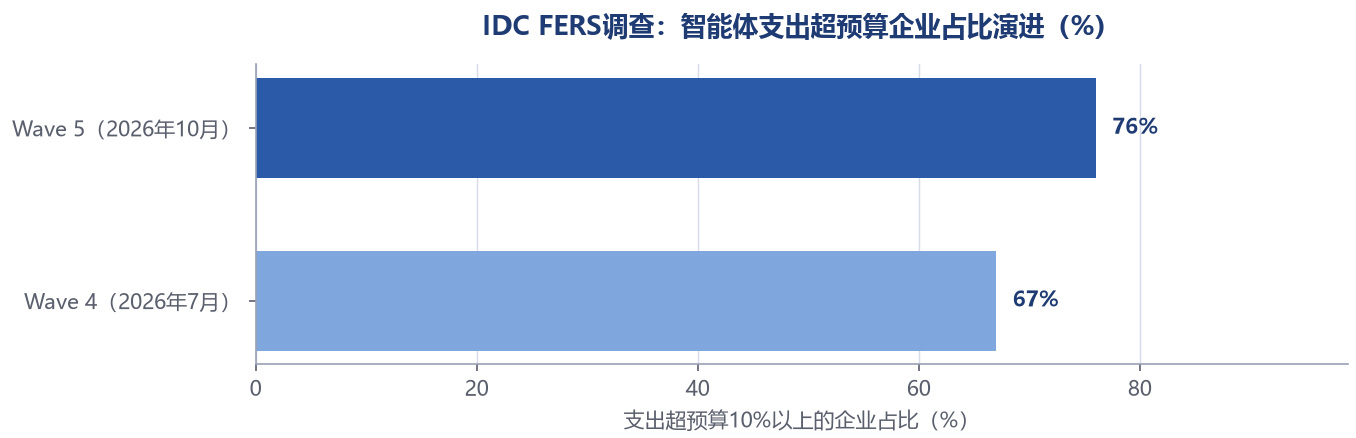
图3 IDC FERS调查:智能体支出超预算企业占比演进(%)
资料来源:IDC,集微咨询(JW Insights)整理
5.3 需求底座:一场以万亿美元计的资本开支竞赛
企业级智能体竞赛的能源来自上游算力。TrendForce(集邦咨询)最新上调预测:2026年全球九大云服务供应商资本开支总额将超过9570亿美元(同比增长约106%),2027年有望突破1.5万亿美元。FactSet口径下,Alphabet、亚马逊、Meta、微软、甲骨文五大超大规模云厂商2026财年合计资本开支预计突破6900亿美元,同比增长逾80%。宏观口径上,Gartner预测2027年全球IT支出将达7.35万亿美元、较2026年增长15%,首次突破7万亿美元大关。
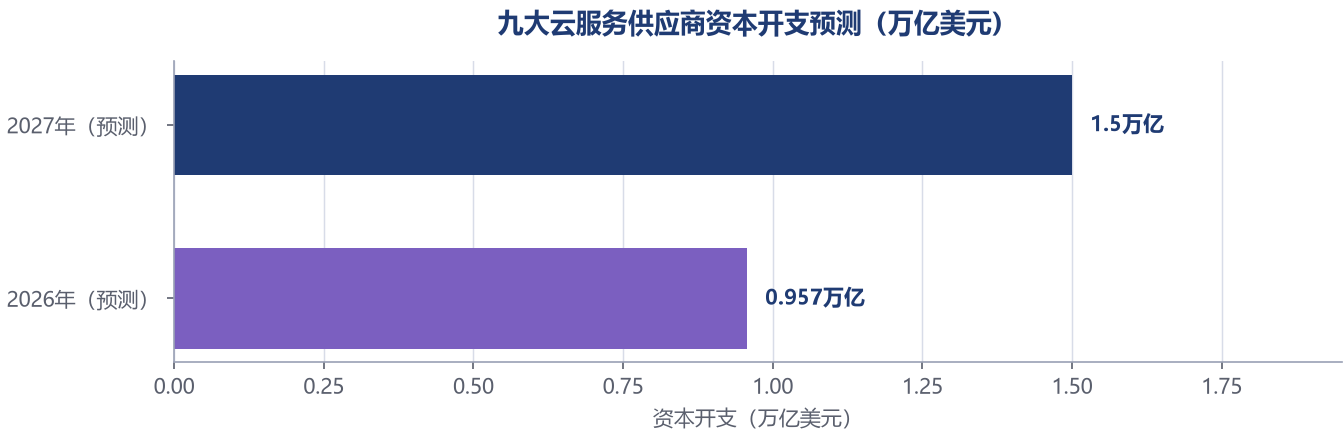
图4 九大云服务供应商资本开支预测(万亿美元)
资料来源:TrendForce(集邦咨询),集微咨询(JW Insights)整理
六 展望与观察点:落地成效、风险与后续跟踪
6.1 财务底座:一份"订单先行"的财报
理解甲骨文这次发布的底气,离不开六周前(9月10日)发布的一份"订单先行"的财报:
● 收入与利润:FY2027第一季度(截至2026年8月31日)营收193亿美元,同比增长30%,超出分析师平均预期的191.4亿美元;净利润约47.6亿美元,同比增长60%;
● 云基础设施:OCI(IaaS)收入74亿美元,同比增长121%,成为最大增长引擎;
● 订单储备:剩余履约义务(RPO)达6640亿美元(上季度6380亿美元,同比增加约2090亿美元),公司表示约一半将在未来36个月内转化为收入;本季新签AI云合同超过300亿美元;
● 应用侧:Fusion云应用收入同比增长14%(后台应用口径约16亿美元),显示智能体叙事之下企业应用基本盘稳健;
● 产能与交付:本季新增85万千瓦(850MW)数据中心容量、向客户交付超30万颗GPU,GPU利用率高达97.9%;
● 投入与现金流:本季资本开支达285亿美元(上年同期85亿美元,LightCounting口径"接近300亿美元、同比增长235%"与之吻合),公司维持FY2027资本开支指引900亿至950亿美元;单季自由现金流为负(约-54亿美元);
● 指引:上调FY2027全年展望至营收至少900亿美元、调整后每股收益至少8.10美元,并指引第二财季营收同比增长30%-34%。
财报公布后,甲骨文股价盘后一度大涨逾7%至164.01美元附近,此前其股价年内累计跌幅一度超过20%。
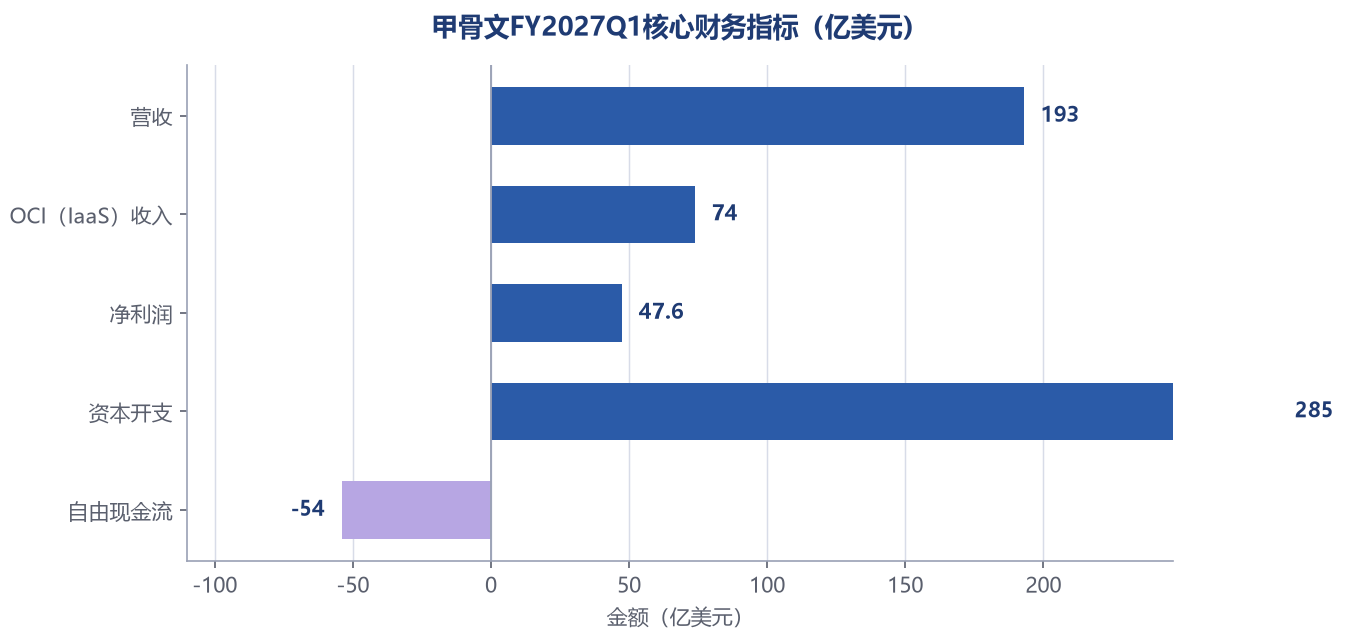
图5 甲骨文FY2027Q1核心财务指标(亿美元)
数据说明:取自公司FY2027Q1财报披露(V6-ORCL-REV/V6-ORCL-NI等入库数据点);集微咨询(JW Insights)整理
6.2 三道观察关卡:成本、治理与商业模式
第一关:成本模型能否闭环。 智能体的"持续重规划、多轮迭代、场景联动"意味着token消耗呈几何级增长,IDC数据显示67%-76%的企业已经在为智能体超支。Claw"AI推理只在需要处使用、高批量执行交给确定性计算"的分工,本质上是把智能体的边际成本曲线压平的尝试。观察点是:甲骨文后续若披露Claw应用的单位任务成本或ROI度量数据(AI Agent Studio已内置ROI度量能力),将是检验这一经济性叙事的首批硬证据。
第二关:治理与信任的规模化。 40%项目取消预测的第一大死因是"风险控制不足"。甲骨文把运营包络、信任线束与结果回执做成标准件,并将实施配置经验开源化,是对症的打法;但治理的"可复制性"仍待大规模客户实践验证——甲骨文自己预计客户会"从更多人工审核开始,随经验积累逐步扩大授权"。观察点是FSCR仓库的技能增长速度与客户全自动执行授权比例的变化。
第三关:从卖License到卖结果。 智能体的采购逻辑正在倒逼厂商"从卖License转向对客户ROI负责",中国企业对"按业务成果计费"的偏好显著高于全球平均水平。甲骨文"结果系统"(system of outcomes)的定位与按结果验收的产品哲学,正是在为这一商业模式切换预置接口;而IDC Wave 5调查中"63%的AI预算挂在2027年初到期的云积分上",则预示2027年将是智能体商业模式的压力测试年。
6.3 风险提示
其一,基础设施投入与现金流的平衡:本季资本开支285亿美元已超过上年同期3倍,自由现金流转负(约-54亿美元);英国《金融时报》9月18日报道,与甲骨文租赁数据中心相关的约180亿美元贷款出现承压迹象;甲骨文还就Blue Owl旗下新墨西哥州Jupiter数据中心项目发出不可抗力通知,项目延期引发市场对AI基础设施融资风险的担忧。
其二,需求兑现节奏:6640亿美元RPO的转化依赖数据中心容量、电力与供应链的多重约束。
其三,竞争与同质化:谷歌、微软、SAP、Salesforce等均在企业应用层加速智能体化,"入口—编排—执行"的卡位之争将更为直接。
结语
一场发布会,两个关键词:"执行"与"治理"。甲骨文用Fusion Claw把企业级AI从"推荐清单"推进到"受治理的执行",用75个打包应用、25个Claw驱动应用与三件配套产品,把"结果导向AI"落成了可采购的产品矩阵。在Gartner给出"超40%项目将被取消"预警、IDC记录"76%企业智能体超支"的当下,谁先把治理做成标准件、把成本压平、把验收标准从功能移到结果,谁就握住了企业级智能体下一阶段的定价权。甲骨文把宝押在了这里——答案将在客户的资产负债表上揭晓。