“PC、手机之后,下一个消费级爆品是什么?”这既是行业寻找新增长曲线的追问,也是芯片厂商必须回答的路线选择题。在进迭时空联合创始人孙彦邦看来,答案大概率是机器人。但这并非过去智能硬件故事的简单复刻,而是由强算力、端侧大模型、自主智能共同构成的全新计算形态。
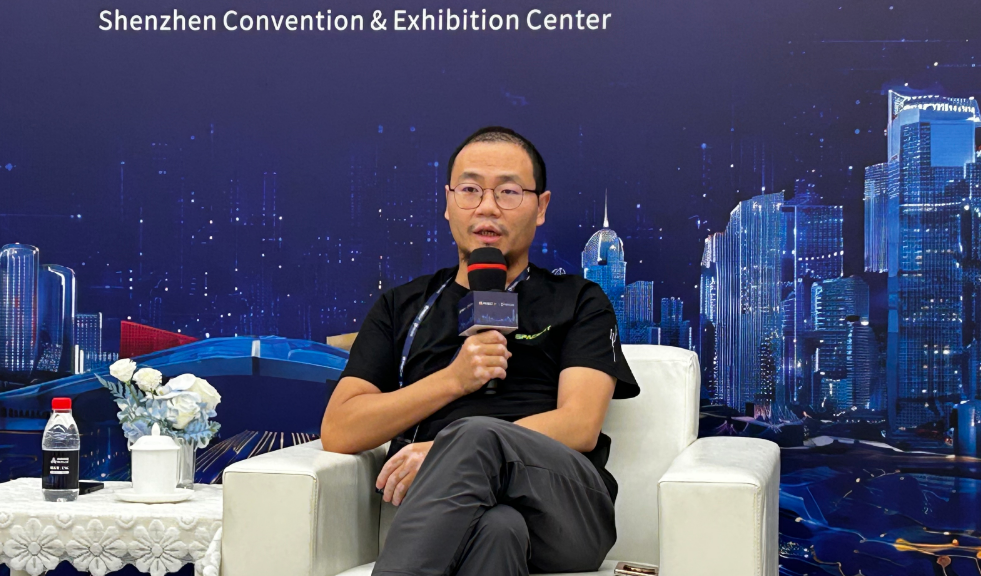
进迭时空联合创始人孙彦邦
10月19日,第六届RISC-V中国峰会期间,进迭时空联合创始人孙彦邦接受集微网等媒体采访,系统阐述了公司的技术路线与产业判断。其核心观点可归纳为三点。RISC-V的机遇不在于替代传统生态,而在于依托AI孕育全新硬件品类;高性能芯片的价值边界不止于跑分,更取决于生态适配与场景落地;机器人产业迈入规模化阶段后,终将走向单芯片整合方案。
这家2021年成立的RISC-V芯片企业,正以一系列落地成果印证上述判断。2026年1月完成超6亿元B轮融资;K3成为全球首款符合RVA23标准的量产RISC-V AI CPU芯片,并斩获海外客户订单;搭载K3的灵龙2.0人形机器人完成半程马拉松实测;服务器级CPU V100于本次峰会正式发布。从端侧到云端,从技术验证迈向商业化提速,进迭时空的迭代节奏正在驶入快车道。
下一代爆品看向机器人,并非所有智能设备都需要“大模型”
孙彦邦回忆,团队2021年启动创业时,确立了两大底层假设。其一,新计算时代必将诞生全新的计算生态与硬件品类,如同PC之后迎来智能手机;其二,市场对下一代终端的判断百花齐放,可穿戴设备、边缘节点、数据中心都被寄予期待,而他更看好机器人赛道。
在他看来,过去十年的智能硬件并不具备真正意义上的自主智能。设备可以联网、支持远程操控,但交互高度依赖固定指令词。大模型技术落地之后,硬件才具备理解自然语言的能力,从而夯实了自主智能的基础。未来先进智能设备将具备两大特征,即搭载充足算力、本地运行大模型,能够脱离持续人工干预,自主闭环完成任务。
与此同时,他也强调,模型并非越大越好。控制类硬件或许只需Sub-1B模型(小于1B),而具备行走、作业能力的机器人,则需要几十B参数模型支撑。进迭时空的芯片布局,意在覆盖多元算力与模型档位,向下渗透家庭场景,向上服务工业与公共领域。
这一判断与行业增长趋势形成呼应。弗若斯特沙利文数据显示,中国RISC-V主控芯片市场规模由2021年约11亿元增长至2025年约377亿元,预计2030年将达到2194亿元;RISC-V在具身智能芯片市场的渗透率,有望从2025年的10.7%提升至2030年的28.2%。不断扩容的市场空间,正在持续验证新品类逻辑。
K3量产落地,从技术验证走向订单交付
半导体产业的落地链路,通常遵循硬件先行、软件适配、场景验证、规模量产的路径。孙彦邦表示,K3目前正处于场景落地与规模化量产阶段。
K3于今年一季度正式发布,是全球首款满足RVA23国际标准的量产RISC-V AI芯片。芯片集成8颗自研X100 CPU大核与8颗A100 AI核,CPU最高主频2.4GHz,可输出130K DMIPS通用算力、60TOPS AI算力,本地支持300亿至800亿参数大模型运行。实测跑通通义千问30B-A3B时,首字延迟0.9秒,生成速度约15 Token/s。
订单进展是其商业化最重要的信号。目前,K3已拿下海内外客户订单,覆盖单板电脑、算力集群服务器等方向;前代K1芯片累计出货超15万颗,进迭时空跻身全球RISC-V高算力芯片出货第一梯队。总额超6亿元的B轮融资,则为产品商业化与业务扩张提供了资金支撑。
生态适配同步推进。K3相关代码已合入Linux主线,Ubuntu、OpenKylin、OpenEuler等主流操作系统完成适配,GCC、LLVM工具链也进行了针对性调优,深度操作系统deepin 25已完成兼容。孙彦邦认为,生态构建壁垒极高,最终的破局方式依然要扎根真实应用,而K3的工程节奏正在践行这一思路。
人形机器人实战验证,规模化时代单SoC是大势所趋
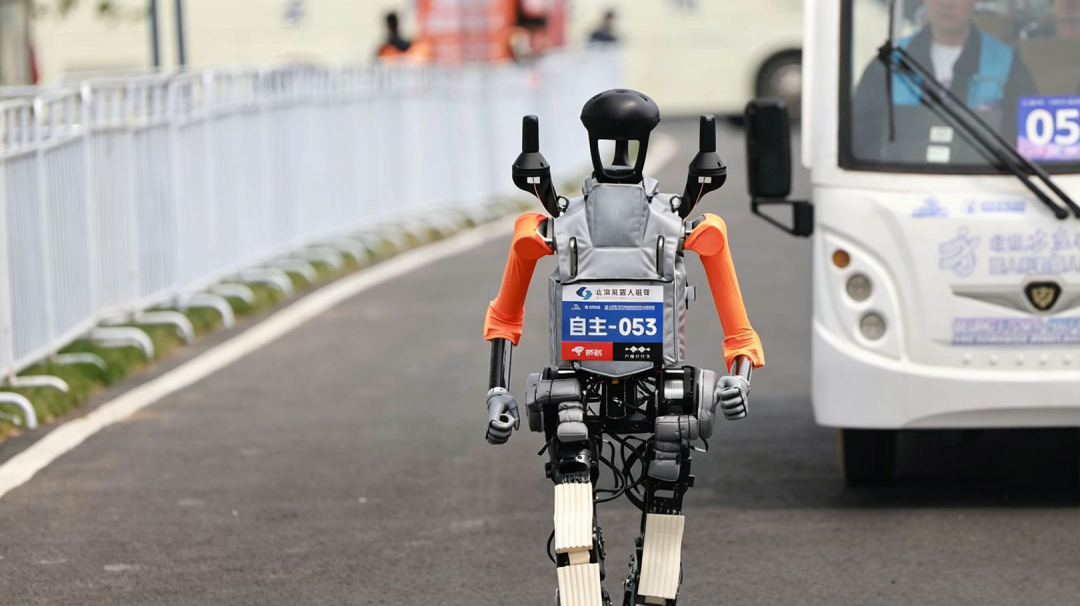
2026年4月19日,多台搭载K3芯片的灵龙2.0人形机器人,在北京亦庄完成半程马拉松挑战。这场测试不只是一次品牌亮相,更是RISC-V架构芯片首次在人形机器人上完成长距离、高负载、强实时性的户外实战考验。
项目的工程落地效率同样值得关注。进迭时空与上海人形机器人中心合作的灵龙2.0项目,仅耗时3个月,就完成了技术联调、样机迭代到21公里户外全流程实测;在北京人形创新中心的联合测试中,“具身天工”依托进迭时空新一代RISC-V AI SoC,实现稳定行走与奔跑。当前,K3已在北京、上海两大国家级人形机器人创新中心投入试用。
一系列实测成果,印证了孙彦邦的核心观点,即机器人需要通用算力、AI算力、实时算力的深度融合。行业早期常采用多芯片异构拼接方案,但他判断,硬件一旦迈入亿级出货量级,异构方案的成本与复杂度将难以承受。PC时代南北桥架构退出、智能手机由单颗SoC承载全部功能,机器人规模化之后,同样会走向单芯片集成路线。
针对行业热议的“片内实时域能否替代独立MCU”,孙彦邦保持开放态度。客户可以延续“算力芯片+MCU”的传统方案,也可以依托K3灵活分配核资源,用部分核心跑主系统,预留核心运行实时操作系统或EtherCAT总线。但长期看,单芯片一站式解决是规模化的必然选择。
他还提出一个正在浮现的全新安全命题,即Agent逃逸。当前硬件架构下,智能体存在逃逸管控的风险,虚拟化、隔离机制都难以彻底防范。如果未来行业将防Agent逃逸列为基础安全基线,芯片底层架构就需要重新设计。进迭时空已在K3中落地芯片级物理隔离、实时安全机制,安全定义也从传统信息安全,延伸至Agent管控这类新场景。
V100服务器芯片发布,RISC-V切入智算的驱动力是AI而非替代
谈及RISC-V进入服务器赛道,孙彦邦的判断清晰,核心驱动力不是替换x86,而是AI与智能体带来的负载变革。单纯打造通用CPU对标现有服务器,缺乏市场价值;但智能体改变了计算负载与访存特征,RISC-V模块化、可扩展的架构优势,由此获得差异化入场机会。
2026年,这一判断落地为产品。在本届RISC-V中国峰会上,进迭时空正式推出服务器级CPU V100。芯片搭载46颗RISC-V高性能核(40颗自研X100核+6颗香山昆明湖V2R2核),主频最高2.4GHz,支持双路一致性互联,最高92核组网,面向通用算力承载、智能体基础设施主机、国产化智算底座。V100的定位并非替代存量x86服务器,而是抓住Agent时代CPU角色重塑带来的增量市场。
产业趋势也在同向演进。随着智能体从问答式AI升级为执行式AI,数据中心计算范式正从以GPU为核心的计算密集型,部分转向以CPU为核心的调度、IO密集型负载,CPU作为系统调度中枢的价值重新凸显。IDC预测,2027年推理算力占智能算力总需求比重将超过70%。金融、政务、医疗等领域的数据不出域要求,推动本地推理成为确定性趋势。孙彦邦看好的“CPU+国产AI卡”本地化部署方案,正从隐私敏感场景向更多行业扩散。
竞争尚处早期,RISC-V参与者不是太多,而是不够
国内RISC-V赛道热度持续走高。具身智能头部企业智元机器人战略入股芯际无限,灵睿智芯、奥维领芯等厂商也在2026年完成新一轮融资。但孙彦邦的观点始终不变,“当下RISC-V从业者不是太多,而是不够多”。
他以GPU、CPU产业史类比。GPU行业曾涌现数百家创业公司,经过充分竞争逐步收敛;CPU市场最终形成英特尔、AMD双寡头格局。RISC-V赛道如今参与者众多,未来也会经历洗牌。但前提是,整个RISC-V生态取得成功,单家企业才有机会跑出来。
对比前代计算平台,x86 PC时代仅诞生两家千亿市值巨头;ARM时代千亿市值企业数量突破十家,源于丰富的细分场景。面向机器人、智能体的下一代计算时代,有望诞生上百家千亿级企业。按照创业成功率推算,赛道至少需要上千家参与者共同培育。
进迭时空选择走全栈自研路线,覆盖CPU核、芯片硬件、底层软件,布局机器人端侧、边缘与服务器市场。孙彦邦强调,自研的核心诉求不是单纯的自主标签,而是保障迭代速度。企业如果缺失自研CPU核能力,下一代高性能内核无法外购,产品迭代就会被卡住。目前,基于X60、X100内核的芯片已经量产,新一代X200内核就绪,K5、K7芯片进入规划阶段,V200服务器芯片同步研发中,后续产品迭代路径逐步清晰。