10月20日,路透社独家报道,字节跳动、阿里巴巴、腾讯已合计订购超过300万块英伟达RTX PRO 5500工作站GPU,按每块约1.14万美元的标价计算,潜在订单总值超过350亿美元,主要用于AI推理。这是现行美国出口管制下中国买家仍可获得的较强英伟达芯片。但供给端无法匹配这一需求:英伟达已告知客户无法保证履约,部分合作伙伴可能仅获得所订数量的5%至10%。本文沿「产品—订单—供给—政策—链条」五个环节,逐环拆解这轮合规芯片抢购潮的结构、约束与走向。
一、标的产品:RTX PRO 5500是什么芯片
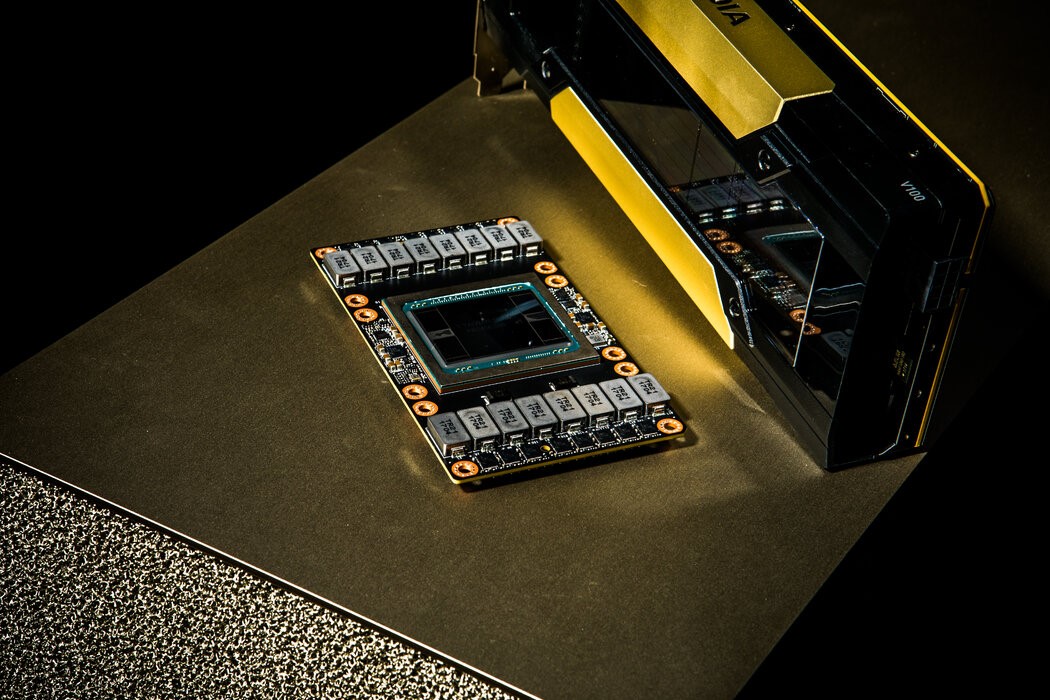
要理解这笔订单,先要看清标的物。RTX PRO 5500是英伟达面向工作站市场推出的专业GPU:按路透社的描述,它为高性能专业计算机设计,而非搭载英伟达最先进AI处理器的大型数据中心集群。但在B300数据中心芯片对华禁售、H200出口逐案审查的背景下,它属于中国买家目前仍可获得的、性能最强的英伟达芯片之一——这正是本轮抢购潮的产品基础。
规格层面,英伟达官网产品页显示,RTX PRO 5500 Blackwell工作站版基于NVIDIA Blackwell架构,配备第五代Tensor核心与第四代RT核心,搭载84GB GDDR7显存并支持ECC纠错,显存带宽1398GB/s,整卡最大功耗600W,采用PCIe Gen5 x16总线接口,支持多路DisplayPort 2.1b输出;产品设计面向机架式工作站部署,散热方案可选主动气冷或液冷。
从上市节奏看,英伟达于今年9月在官网更新「RTX PRO 5500 Blackwell工作站版」的产品信息。路透社此次报道援引知情人士称,三家公司的采购单价约为每块1.14万美元——这一价格是订单标价口径,并非官方零售定价。
在性能坐标上,RTX PRO 5500低于英伟达面向大规模AI训练与部署的H200、B300等数据中心芯片;路透社援引其获得的产品规格称,其性能与英伟达去年年中为中国市场推出的合规产品RTX 6000D相近。三名知情人士表示,中国企业采购该卡主要用于AI推理——即运行已训练好的模型生成回答、执行任务。与在庞大数据集上训练模型相比,推理所需的算力门槛较低;对买家而言,以数量弥补单卡性能差距,成为管制环境下一条现实可行的算力补充路径。
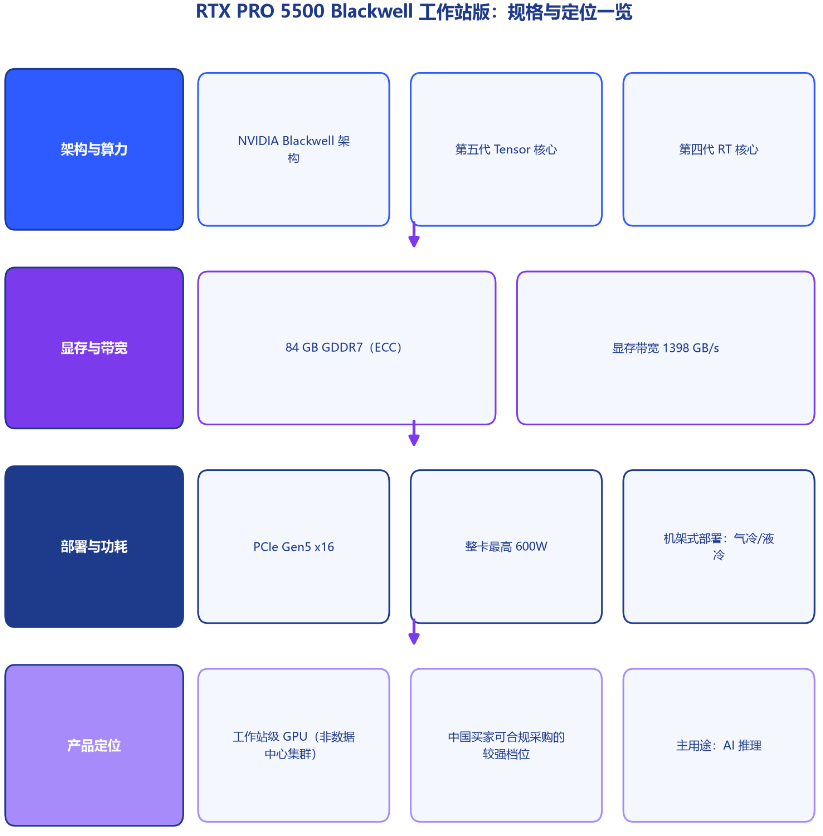
图一 RTX PRO 5500 Blackwell 工作站版:规格与定位一览
二、订单侧:三巨头的采购图谱
订单的核心事实由路透社于10月20日独家披露:字节跳动、阿里巴巴、腾讯已合计订购超过300万块英伟达RTX PRO 5500,三位知情人士称,三家公司的采购单价约为每块1.14万美元,潜在订单总值因此超过350亿美元。三家公司在该报道中均未回应置评请求。
需要强调口径:这350亿美元是按标价估算的潜在订单规模,不能直接视为已经付款、完成交付,或英伟达已经确认的收入;在实际供货量仍不确定的情况下,这一金额也不能视为英伟达可实现的营收。订单金额与最终商业价值之间的换算系数,取决于供给端能兑现多少。
用途结构决定了这轮采购的性质。知情人士称,中国企业主要希望将其用于AI推理——让训练好的模型对外提供响应。推理需求的爆发与三家公司的AI业务扩张直接相关:研究机构SemiAnalysis的中国数据中心模型测算,字节跳动、阿里巴巴、腾讯、百度四家公司的资本开支总额已从2024年的约350亿美元,升至2025年的超过500亿美元,并有望在2026年达到约1000亿美元;该机构对中国境内数十家运营商、上千座数据设施的逐项追踪显示,中国已交付数据中心总容量超过24GW,字节跳动是中国AI基础设施领域最大的支出方,其容量绝大部分来自租赁。
买家队列并不止三家巨头。10月13日,深交所上市的金融科技与AI算力服务公司天阳科技公告称,已与一家未具名交易对手方签署《销售合同》,采购2万张NVIDIA RTX PRO 5500 Blackwell,并明确提示:受芯片供应链、行业供需、海外技术管制等因素制约,存在设备分批交付延期、产品性能不达标等风险。上市公司以公告形式确认采购并主动披露交付风险,从侧面印证了市场对这款芯片「能订到多少」的普遍担忧。
政策层面的前置信号也早有铺垫。9月27日,路透社转述美国科技媒体The Information的报道:中国工业和信息化部近期要求包括字节跳动、阿里巴巴在内的企业上报购买英伟达RTX PRO 5500芯片的计划,并告知部分企业政府有意批准这些采购。路透社当时表示无法立即核实该报道。若该链条属实,本轮订单正是「企业需求上报—监管放行—集中下单」这一流程的落地结果。
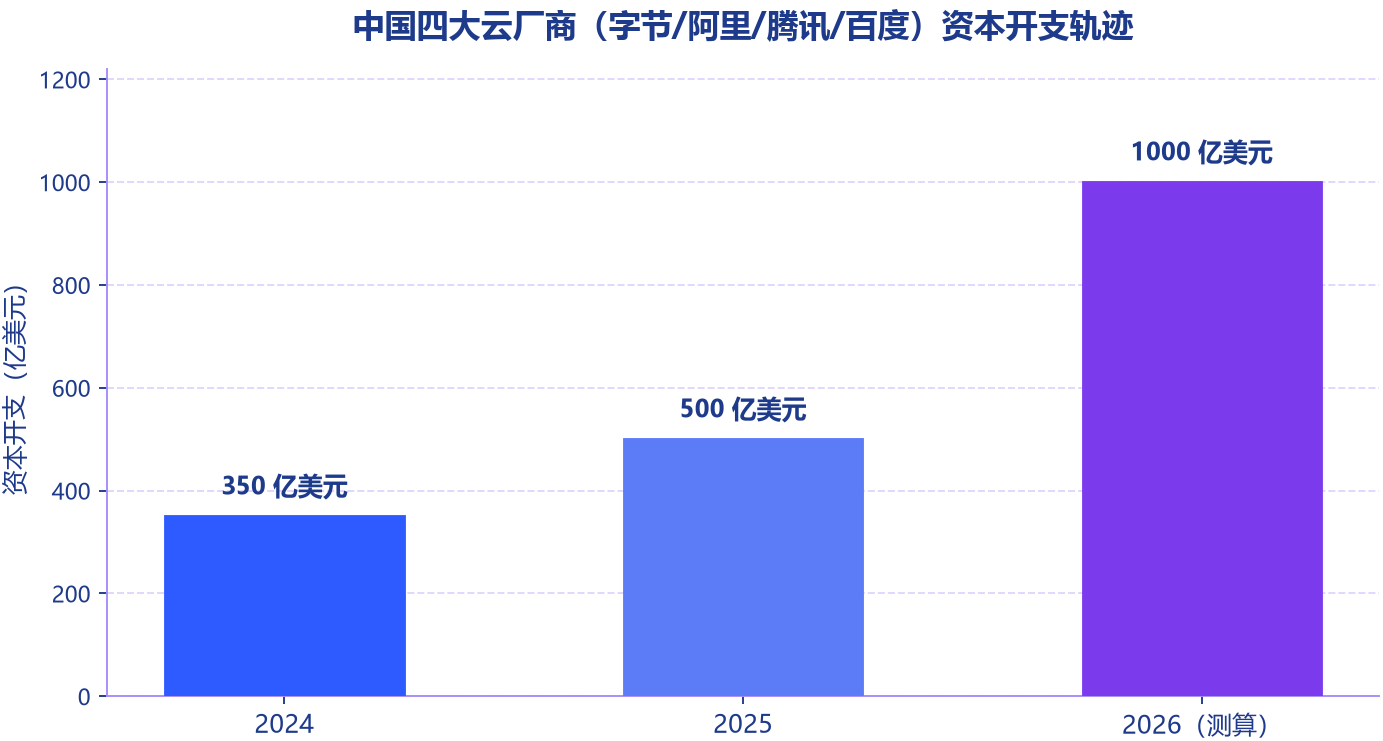
图二 中国四大云厂商(字节/阿里/腾讯/百度)资本开支轨迹
三、供给侧:产量瓶颈与履约风险
这笔订单最大的悬念不在需求端,而在供给端。两名消息人士向路透社披露,中国客户对RTX PRO 5500的订单总量已超过600万块;另一名知情人士称,英伟达已向合作伙伴表示,2027年该型号全球产量最多只有300万块。即使把全球产能全部供给中国,也只能覆盖中国客户订单总量的一半;而三巨头超过300万块的订单规模,已经与2027年全球产量上限相当。
履约预警已经明确传递到客户端。路透社报道称,英伟达已告知客户及合作伙伴,由于中资科技企业的需求远超原定产能,公司无法保证满足相关订单;一名消息人士称,英伟达曾告知合作伙伴,可能只能供应客户所订购数量的5%至10%。按三巨头超300万块的订单规模粗略测算,5%至10%的交付比例对应的到货量约为15万至30万块。实际配额将取决于产能分配与政策环境。
交付节奏方面,英伟达已告知客户:预计12月提供初期样品,2027年第一季度开始商业交付。但产能排序对工作站产品并不友好——两名消息人士称,从2027年起,英伟达预计将把其在台积电的大部分产能配置,投入面向大型数据中心的新一代Rubin平台,而非RTX PRO 5500等产品;台积电对此不予置评。换言之,工作站级产品在英伟达的产能优先序列中排在数据中心平台之后,供给缺口的收窄空间受限。
上一代合规产品的命运提供了参照。路透社援引消息人士称,此前专为中国市场推出的RTX 6000D目前已经停产,其在中国的市场价格已经翻倍。前代产品停产、现款产品供不应求,意味着「合规英伟达供给」的紧张并非短期现象,而是产品序列与产能分配共同作用的结构性结果。
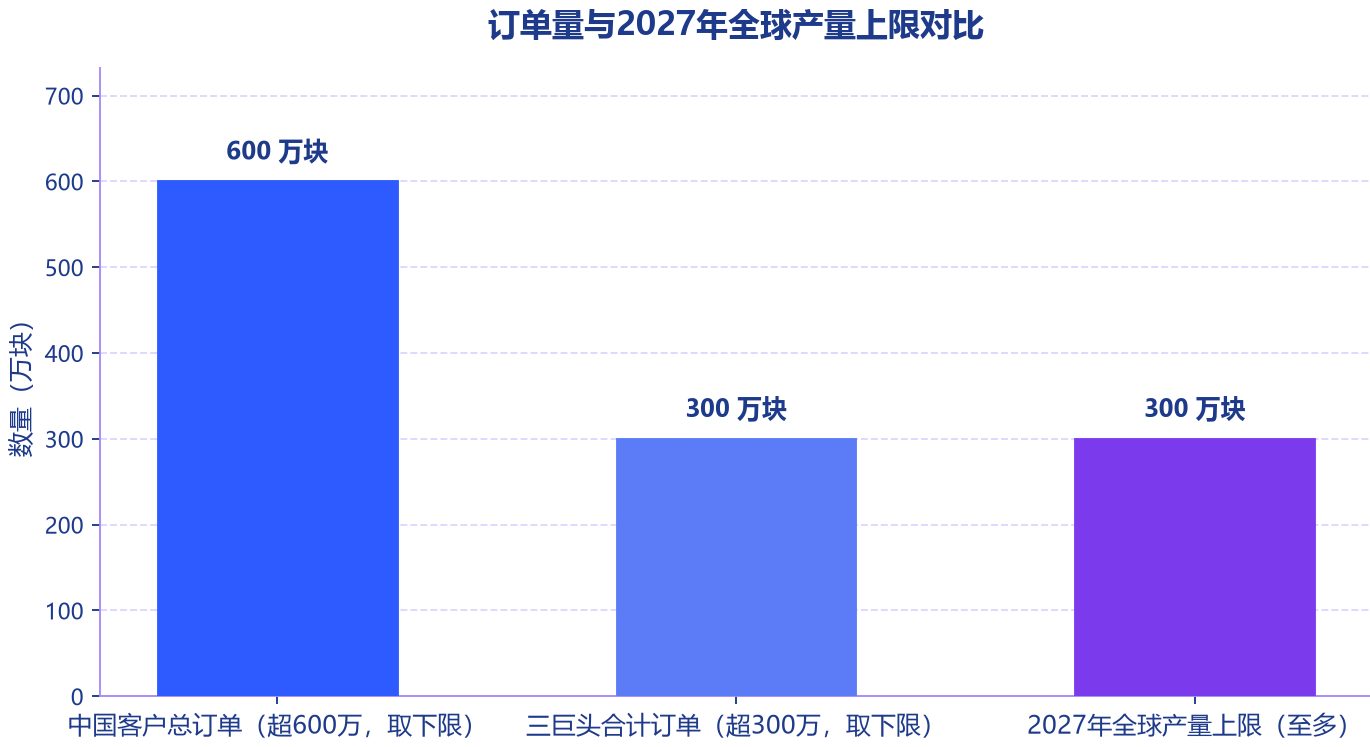
图三 订单量与2027年全球产量上限对比
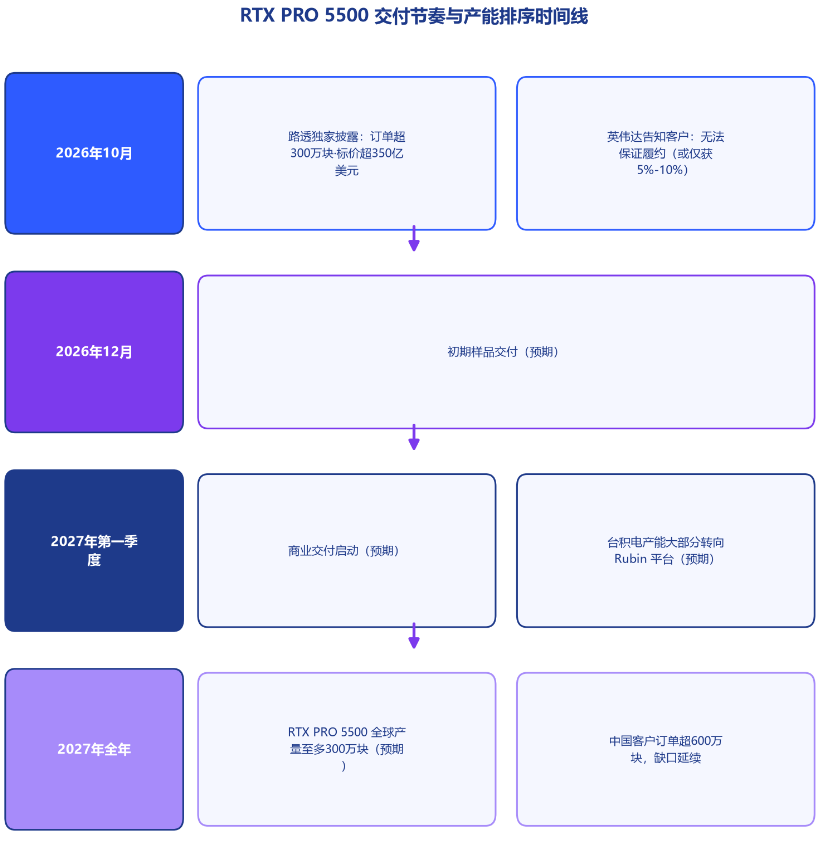
图四 RTX PRO 5500 交付节奏与产能排序时间线
四、政策环:出口管制如何塑造这条供应链
这条供给链的每一个环节,都被出口管制政策重新塑形。按路透社梳理的管制序列:英伟达基于Blackwell架构的B300数据中心芯片,依据美国出口管制不得向中国买家销售;基于Hopper架构的H200芯片,出口须逐案审查,并须满足许可条件。数据中心级芯片被封锁或设限之后,工作站级产品成为中国买家可合规采购的主要窗口——RTX PRO 5500的抢购潮,本质上是管制政策塑造出的「窗口效应」。
英伟达的公开表态勾勒了另一重约束。英伟达发言人对路透社表示:自2022年相关限制首次实施以来,中国工作站芯片及显卡制造商经历了「前所未有的增长」;「美国企业持续受到双重因素限制——一方面是过时的美国出口管制规定,其中涵盖了近五年前推出的游戏产品;另一方面是中国自身对美进口产品施加的限制」。英伟达首席执行官黄仁勋此前曾表示,出口限制已使英伟达在中国AI数据中心芯片市场的份额从近乎垄断降至几乎为零。但本轮订单显示,通过性能降档但可合法供货的产品,英伟达在中国市场仍保有一个规模可观的潜在需求池。
值得注意的还有双向政策的叠加。华盛顿的管制收紧了中国市场的算力供给,而北京同时推动企业采用国产芯片;路透社指出,美国的管制措施正把中国企业推向本土供应商,华为尤其获得了市场份额提升。在订单披露的时点,字节跳动、阿里巴巴、腾讯三家公司、负责出口管制的美国商务部工业与安全局(BIS)以及中国工业和信息化部均未回应置评请求——订单本身也发生在中国监管层对企业采购计划实施前置摸底(上报采购计划)的政策语境之中。
政策变量因此构成供给缺口的第三重来源:产能决定「能生产多少」,排产决定「先给谁生产」,政策则决定「允许卖什么、允许买什么」。三者中任何一环变化,都会直接改写350亿美元订单的实际兑现率。
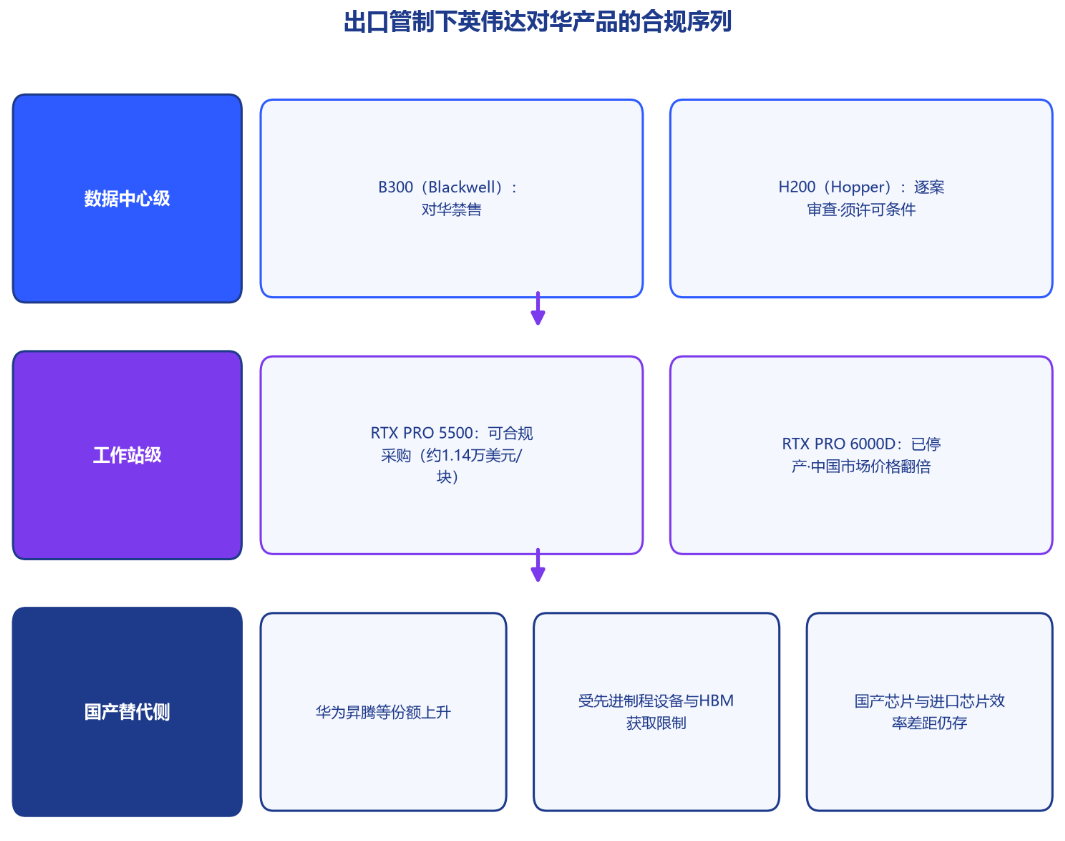
图五 出口管制下英伟达对华产品的合规序列
五、链条展望:缺口之下的替代与再平衡
供给缺口不会停留在英伟达一家的订单簿上,它正沿产业链向下传导。对冲缺口的主线是国产替代:TrendForce集邦咨询在2025年12月的预测中预计,在政策支持与企业级项目带动下,2026年中国国产AI芯片在中国高端AI芯片市场的份额有望提升至约50%,同期英伟达H200、AMD MI325等进口产品的合计份额约为30%。具体到产品层面,路透社此前报道链显示,华为面向中国市场的新款AI芯片昇腾950PR在客户测试中表现良好,字节跳动、阿里巴巴等企业计划下单,华为计划今年出货约75万颗,其中传统DDR内存版本售价约5万元/颗、配备HBM的高端版本约7万元/颗。
但替代的成色需要用效率指标衡量。高盛2026年7月的中国AI算力报告指出:尽管国产AI加速芯片的出货份额预计在2026年超过50%,但国产芯片在单位功耗算力上仅为进口芯片的10%至30%,单位算力的资本支出是进口芯片的二至四倍。这意味着国产替代在现阶段更多是「以量补质」的过渡形态——它决定了在推理等相对低门槛场景,国产方案可以承接;而在最前沿的训练与高并发推理场景,合规进口芯片仍具有不可替代性,这正是三巨头宁愿接受5%至10%交付概率也要排队下单的原因。
资本市场的反应同样克制。订单消息披露当日,英伟达美股收报216.47美元,下跌0.29%,盘中一度下探约2%后收窄跌幅;同日道琼斯指数上涨1.02%,纳斯达克指数微跌0.02%,费城半导体指数收跌0.29%。巨额订单未能推动股价上行,市场的主要顾虑与路透报道的框架一致:其一,订单是标价口径,产能不足使其能否转化为收入存在变数;其二,AI支出与融资负担的可持续性疑虑尚未消散。订单数据的信号意义大于其财务意义——它确认了需求的存在,但没有确认供给的兑现。
展望后续,有四个可验证的观察节点:一是初期样品能否于12月按时交付、商业交付是否在2027年第一季度启动;二是英伟达2027年在台积电的产能分配中,Rubin平台对工作站产品的挤压程度;三是H200逐案审查的实际放行节奏,以及更高性能芯片对华政策是否松动;四是国产AI芯片在高端市场的份额曲线能否兑现机构预测。四个节点共同决定这轮抢购潮的终局:是一次性的库存行为,还是中国算力供给结构长期重构的起点。
综合判断:350亿美元订单是一份「需求确认书」,而非「收入确认书」。它同时证实了三件事——中国AI推理算力需求的真实规模、英伟达在中国市场的需求并未消失而是向合规产品层级迁移、以及供给端在产能与政策双重约束下的结构性短缺。对中国买家而言,排队下单是对确定性的争夺;对英伟达而言,这是一块看得见但难以足量兑现的市场;对国产芯片厂商而言,这是以效率差距换取份额与时间的窗口期。缺口的最终收敛,将取决于产能、政策与国产替代三条曲线的交点。
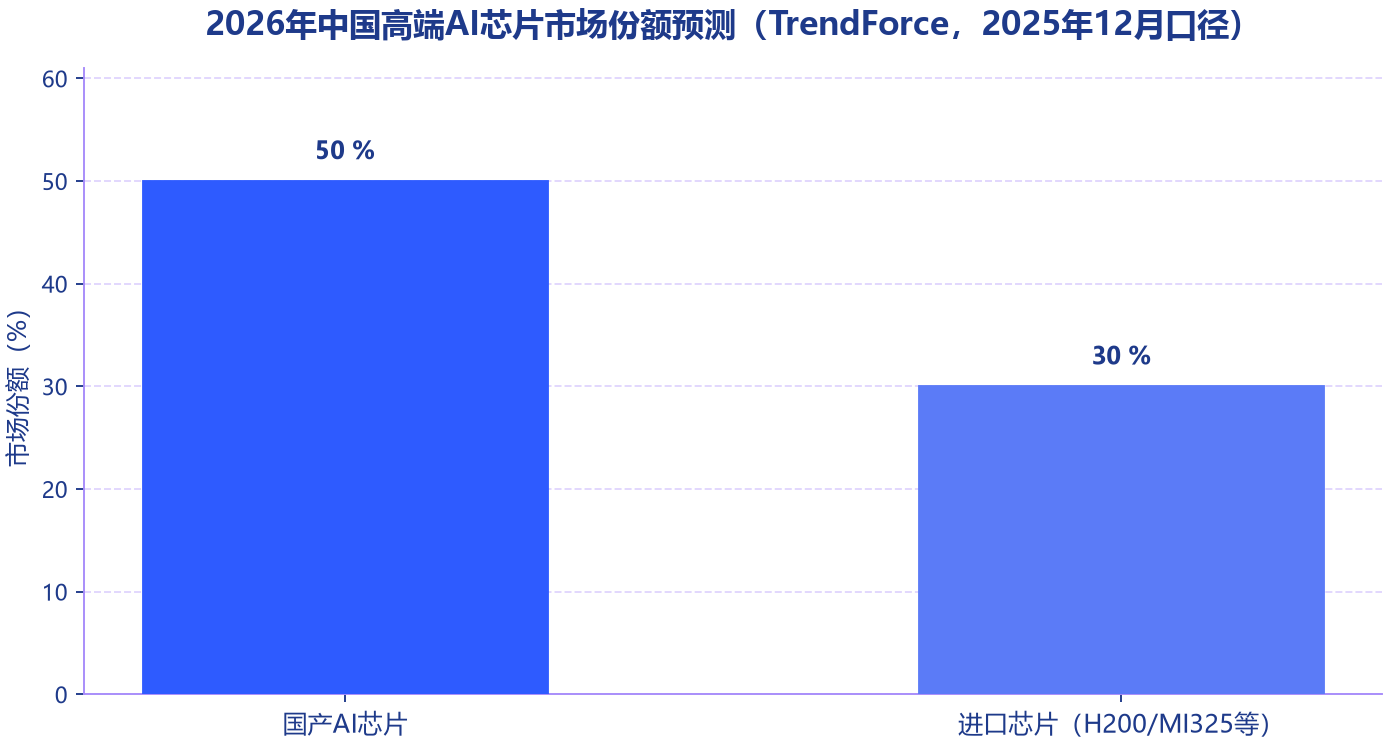
图六 2026年中国高端AI芯片市场份额预测(TrendForce,2025年12月口径)
结语
这轮围绕RTX PRO 5500的抢购潮,表面是一笔350亿美元的超级订单,内里则是出口管制时代中国AI算力供给链的一次压力测试:需求在合规窗口内集中释放,供给在产能排序与政策边界内被压缩,缺口以「5%-10%」的履约概率形式显性化。