中天弘宇完成超亿元A轮融资,投资人陈大同旗下和光悟源参与投资。该公司以国际首创的二次电子倍增注入浮栅技术立足存储赛道,初代产品出货破6亿颗,第二代28nm、2Gb芯片容量提升256倍,打破NOR容量天花板。全球NOR市场2029年有望达42亿美元,AI需求激增下原创存储迎来价值重估。
八年冷板凳,熬出全球第三条电荷写入路径
工商变更信息显示,国内新型存储器厂商中天弘宇集成电路有限责任公司(下称“中天弘宇”)近日完成超亿元A轮融资,新增投资方包括上海精典芯光电子有限公司、上海桢楷科技有限公司、长沙潇湘君行电子合伙企业(有限合伙)、会芯微(重庆)科技合伙企业(有限合伙)与康乃芯(上海)科技有限公司。由知名半导体投资人陈大同持股99%的北京和光悟源信息咨询中心(有限合伙)亦参与本轮投资。
公开资料显示,中天弘宇成立于2018年,总部位于上海浦东新区张江高科技园区,专注于快闪存储器的研发、应用和市场推广。公司以“二次电子倍增注入浮栅”原理为基础——这一原理为国际首创、国内自主原创,突破了二十多年来阻碍闪存技术缩微扩容的瓶颈,并已在中、日、美、韩及中国台湾地区申请成体系的发明专利,实现了中国存储芯片领域原创专利“零的突破”。
这项技术的含金量需要放到产业坐标系里看。传统NOR Flash依赖热电子注入机制完成电荷写入,在制程微缩过程中面临浮栅耦合干扰加剧、电荷泄漏风险上升等固有难题;而中天弘宇的“二次电子倍增注入浮栅”属于底层原理级创新,是全球范围内第三种实现存储单元电荷写入的技术路径:利用二次电子倍增效应重构电荷注入的物理过程,大幅提升注入效率,弱化制程微缩带来的器件负面效应,为后续制程下探保留了充足的工艺窗口,在兼容标准NOR Flash接口的前提下适配逻辑工艺向下迭代,直击传统NOR难以走向28nm及以下先进节点的痛点。
技术要立得住,最终要靠市场检验。中天弘宇第一代8M NOR Flash存储产品累计出货量已突破6亿颗,在消费电子、物联网设备完成市场验证——对于一项全新的存储原理而言,6亿颗的实际出货记录有效弥合了实验室数据与量产数据之间的差距。第二代产品则将工艺推进至28nm、单芯片容量达到2Gb,对比初代实现256倍的容量跃升;据公司发布的测试报告,其第一次流片晶圆级中测已完成容量确认与基本读写擦功能验证,即将进入送测和量产阶段。两个时间节点的交汇,标志着这条技术路线完成了从原理验证到工程实现再到市场检验的关键闭环。
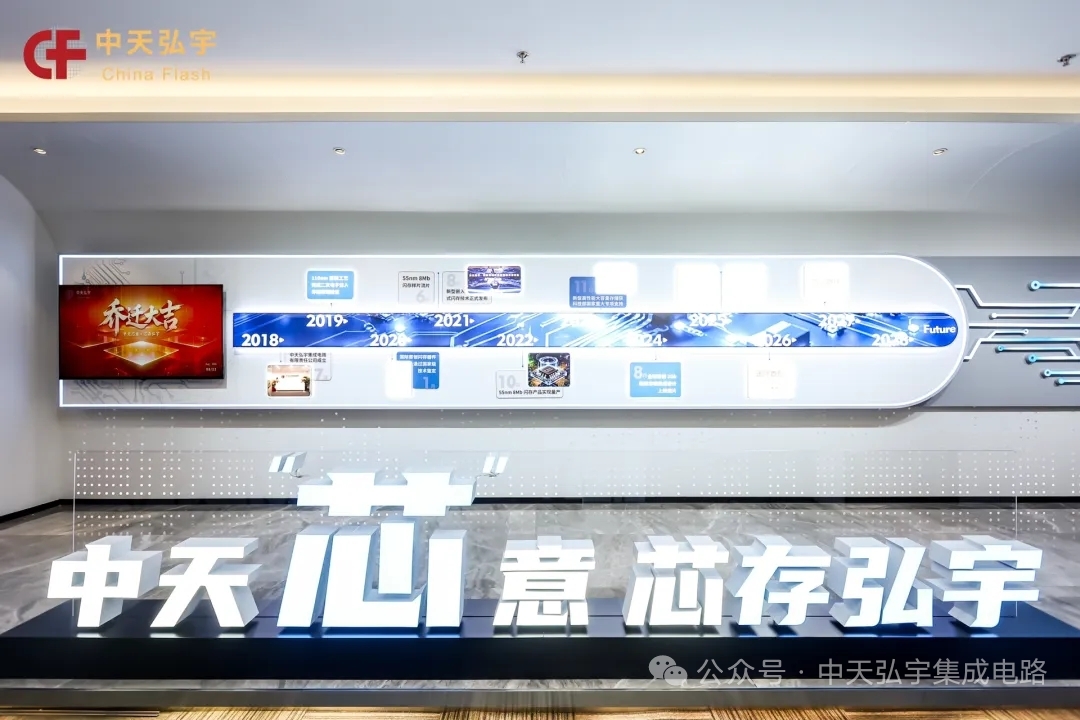
陕西省半导体行业协会理事长、华天集团首席科学家张玉明在该公司8月22日乔迁仪式上评价,中天弘宇以完全自主的原创技术走出一条独具特色的发展道路,对推动我国存储芯片产业自主可控意义深远。对产业链上下游而言,意义同样具体:存储芯片生态系统从EDA工具、IP核到制造工艺、封装测试,每个环节都需要与特定技术路线适配,中天弘宇两代产品的成功意味着其技术架构已在产业链多个环节完成适配验证,后续产品导入成本将显著降低,这对晶圆代工伙伴、封装测试厂商及下游系统客户都是降低供应链风险的重要信号。创始人张佳曾自述这段创业历程是“八年守冷板凳、一度推倒重来”。
NOR Flash僵局松动,AI重构价值坐标
中天弘宇所在的NOR Flash赛道,正处在一场罕见的价值重估前夜。
大盘的景气度提供了最直观的背景。行业人士预计,2026年全球存储市场产值有望达到5500亿美元左右,同比增幅高达134%。据CFM闪存市场数据,2026年一季度全球DRAM/NAND Flash市场规模达1371.4亿美元,环比增长81.6%、同比增长245%,创历史季度新高。据Yole数据,2024年全球存储芯片市场中DRAM占比57%、NAND Flash占比40%,两者合计97%;其余存储中,NOR Flash占比约1.7%,其他类型合计约1.3%。但小市场正长出大弹性:在利基存储分类中,全球NOR Flash市场规模有望从2024年的28亿美元增长至2029年的42亿美元,数据中心、端侧AI和汽车电子是三大核心引擎。
需求端的驱动来自AI。单台AI服务器对NOR Flash的需求量是传统服务器的3至5倍,AI服务器内大量Retimer(信号中继)芯片每颗都需要独立的一颗NOR Flash加载微码,单个服务器机架的NOR器件数量已从过去的3至5颗增至30颗以上。供需天平迅速倾斜:市场研究机构TrendForce预测,NOR闪存增产有限,高容量产品价格下半年预计再涨90%至110%,部分型号价格或将翻倍。
供给格局也在剧变。全球主流NOR Flash产品长期停留在512Mb容量上限,更大容量只能多颗并联;高容量NOR Flash市场曾长期由Cypress与美光把持,如今英飞凌已宣布以11.2亿美元现金将旗下NOR Flash和FRAM存储业务出售给华邦电子,计划2027年下半年完成交割。海外整合的另一面,是国内两条追赶路径:一类是新玩家入局,如优存科技2026年9月获国民技术6000万元战略入股、投前估值5.9亿元;另一类是以底层存储原理创新攻坚大容量技术高地——中天弘宇的2Gb单芯片产品一旦完成量产,将成为全球兼容NOR Flash领域时隔21年首次容量级实质性迭代,直接补齐大容量NOR的产品空白。
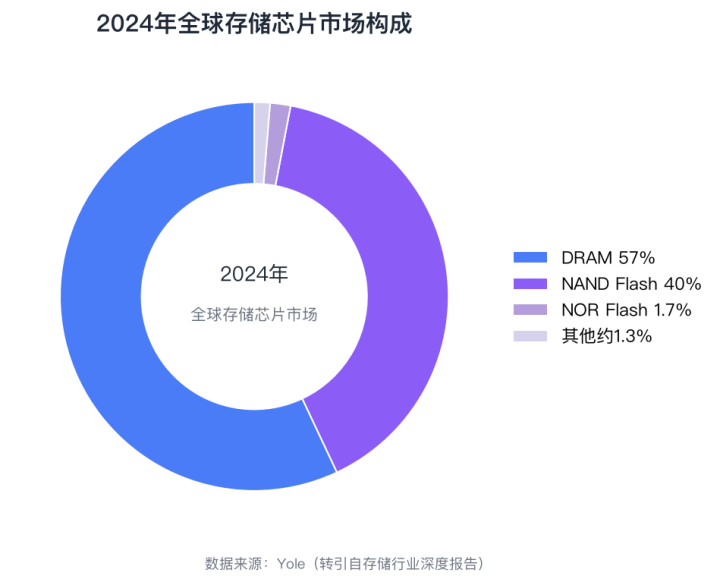
【图表:2024年全球存储芯片市场构成】
图表解读:DRAM与NAND合计占全球存储市场约97%,NOR Flash仅约1.7%,是典型的利基市场;也正因体量小、巨头注意力转移,为原理级创新留下了突围缝隙。
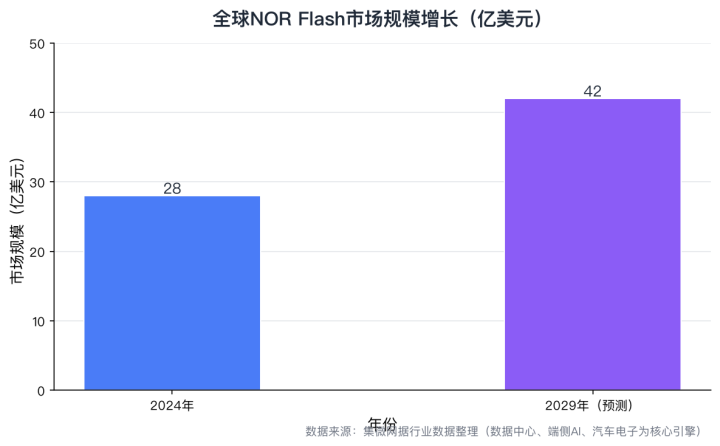
【图表:全球NOR Flash市场规模增长】
图表解读:从28亿美元到42亿美元,五年约50%的扩张斜率并不算陡,但AI服务器与端侧AI正在改变需求结构,高容量产品是弹性最大的部分。
产业资本为何押注原创存储
回到本轮融资。超亿元的A轮规模在存储设计公司中并不算小,更值得注意的是出资结构:五家新增投资方之外,陈大同通过持股99%的北京和光悟源信息咨询中心入股。作为国内半导体产业的资深投资人,陈大同曾主导投资多家知名芯片企业,此次入股被市场解读为产业资本对中天弘宇技术路线与商业化前景的认可。
这一笔投资所处的窗口期耐人寻味。横向看,新型存储赛道的资本热度正在升温:优存科技9月获国民技术6000万元战略入股,投前估值达5.9亿元;纵向看,中天弘宇此前已在工商信息中显示为A轮阶段的创新企业,此番完成超亿元融资,意味着其从“原理验证+小规模出货”迈向“大容量产品量产爬坡”的关键一跃有了资金弹药。
当然,资本入场不等于坦途。行业分析普遍指出,无论是海外3D NOR方案还是国产新一代大容量闪存,距离大规模量产、大规模导入终端产品,依然要跨越良率优化、可靠性验证、客户大规模导入等多重考验;A轮之后,中天弘宇还需要在量产爬坡与客户结构上继续证明自己。
未来展望:从2Gb到3D NOR,原创存储的下一程
技术路线的下一程已有清晰坐标。据方正证券研究报告梳理,中天弘宇经过多年研发突破了NOR闪存的技术瓶颈,未来将进一步完成NOR闪存向1X纳米进军、向3D NOR方向发展;其新一代NOR闪存芯片具备面积小、功耗低、擦除快等特征,容量覆盖256Mbit到4Gbit,数据保持时间20年、擦写寿命10万次。第二代2Gb产品的量产,将是这条路线图上承前启后的一步。
应用空间也在同步打开。大容量NOR的可用存储密度提升,将显著改善NOR Flash在存内计算方案中的可用性,为边缘AI推理、神经网络加速等应用提供更充裕的硬件资源;叠加AI服务器固件存储、汽车电子等高可靠场景的确定性需求,中天弘宇有望从消费电子基本盘向高价值市场延伸。行业景气窗口同样重要——存储产业正处在新一轮上行周期,2026年一季度市场规模已创历史新高,供需偏紧的市场环境为大容量新品导入提供了难得的时间窗口。
理性的看,良率与可靠性的量产验证、海外3D NOR架构的竞争、终端客户的导入节奏,都会影响兑现速度;但方向已经明确——存储芯片正从“容量竞争”走向“原理创新”的多元竞争时代,中国存储产业需要这样的原创变量。
结语
一项原创存储原理,从实验室走向6亿颗出货,再到28nm、2Gb的代际跨越,中天弘宇用八年多时间走完了一条“死亡之谷”两侧的完整链条。超亿元A轮融资与产业资本的入局,为这条链条加上了资金保险。在AI重新定义存储需求的当下,它未必立刻改变格局,但一定在改变格局的可能性。