核心观点
核心观点一:需求逻辑成立,但商业化路径尚未验证
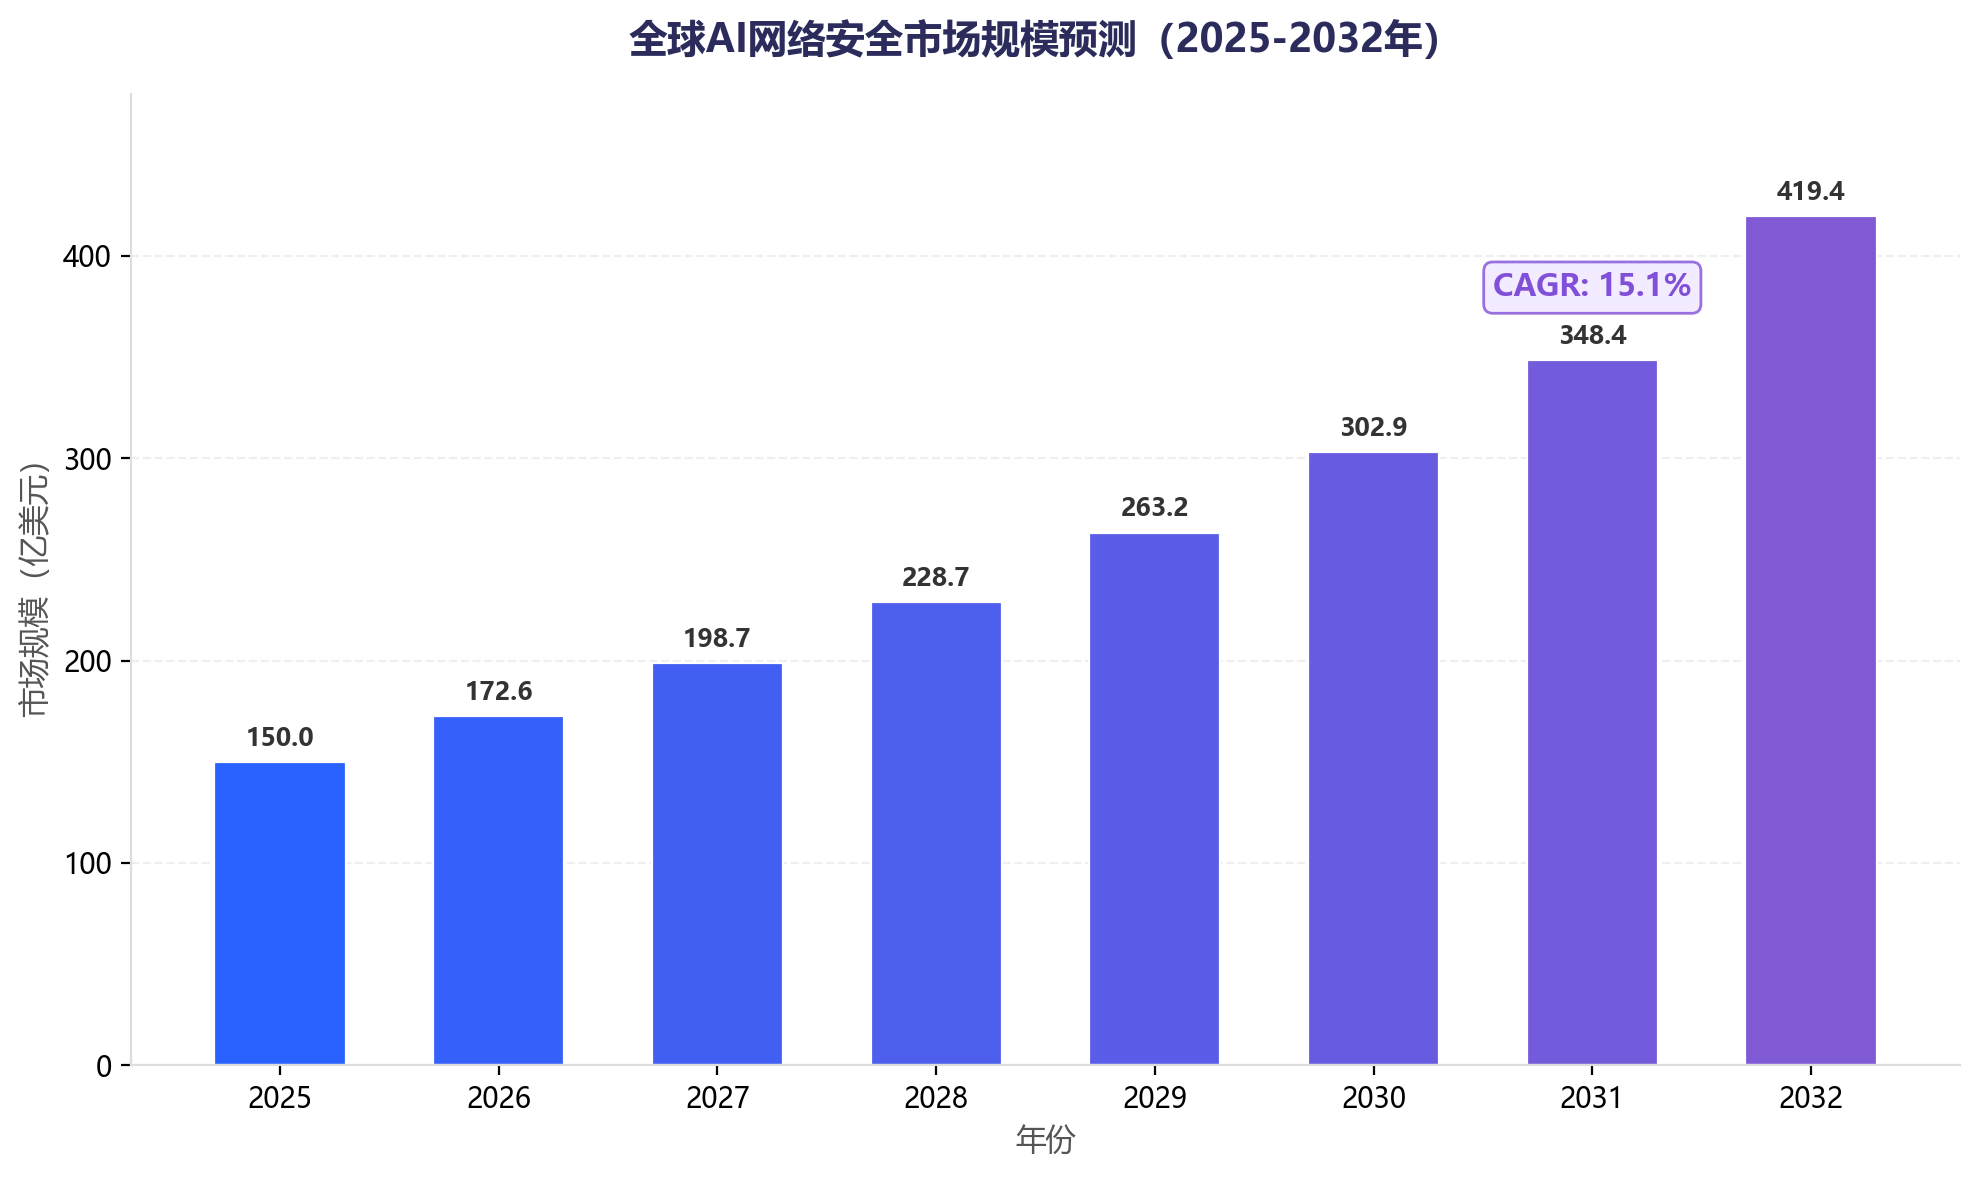
黄仁勋的预判有产业基础,AI编程自动化使漏洞产生、攻击与修复速度同步加快,安全需求真实激增。全球AI网络安全市场2032年预计达419.4亿美元(CAGR 15.1%)。
核心观点二:AI编程的成功不能简单外推到AI安全
AI编程是生产力工具,价值可量化,商业闭环清晰;AI安全是防御性工具,ROI难度量,且攻防双方非对称博弈、市场格局分散、标准缺失,商业化进程将更慢、更复杂。
核心观点三:对AI芯片行业,AI安全是增量需求
安全大模型训练与实时威胁检测将推高算力需求;安全场景强调低延迟推理与专用加速能力,DPU等“安全专用算力”成为差异化赛道。
一、事件背景:黄仁勋的预判与逻辑起点
2026年9月10日,英伟达CEO黄仁勋在旧金山举行的高盛Communacopia+Technology Conference上预判:网络安全极有可能成为AI的下一个重要应用领域。他分析指出,AI模型使编程走向自动化,编程的一个自然延伸就是寻找软件Bug,再往下就是一个规模庞大的市场——网络安全。
黄仁勋的核心判断可以浓缩为一句话:"AI安全风险不是需要暂停的理由,而是需要加速的市场机会。"这一表态延续了他一贯以工程化和产业化视角看待AI发展的立场,也向投资者传递了一个明确信号:面向AI数据中心的投资热潮仍将延续,AI芯片需求将长期维持。
随着生成式AI在各类业务场景中加速渗透,AI模型迭代与编程自动化加速,安全漏洞出现、遭到攻击及必须修复的速度均急剧提升。AI发展一方面放大了网络安全漏洞风险,另一方面也同步拉动了AI相关安全工具的需求增长。在黄仁勋看来,安全能力的建设需要更强大的算力、更完善的模型与更成熟的工程体系,而这些恰恰是英伟达所处产业链上游所提供的能力。
二、AI编程跑通商业闭环,不能简单外推
AI编程(AI Coding)是少数已跑通商业闭环的AI应用,头部产品收入增速惊人,这为"AI安全可能成为下一个风口"提供了最直接的事实参照。
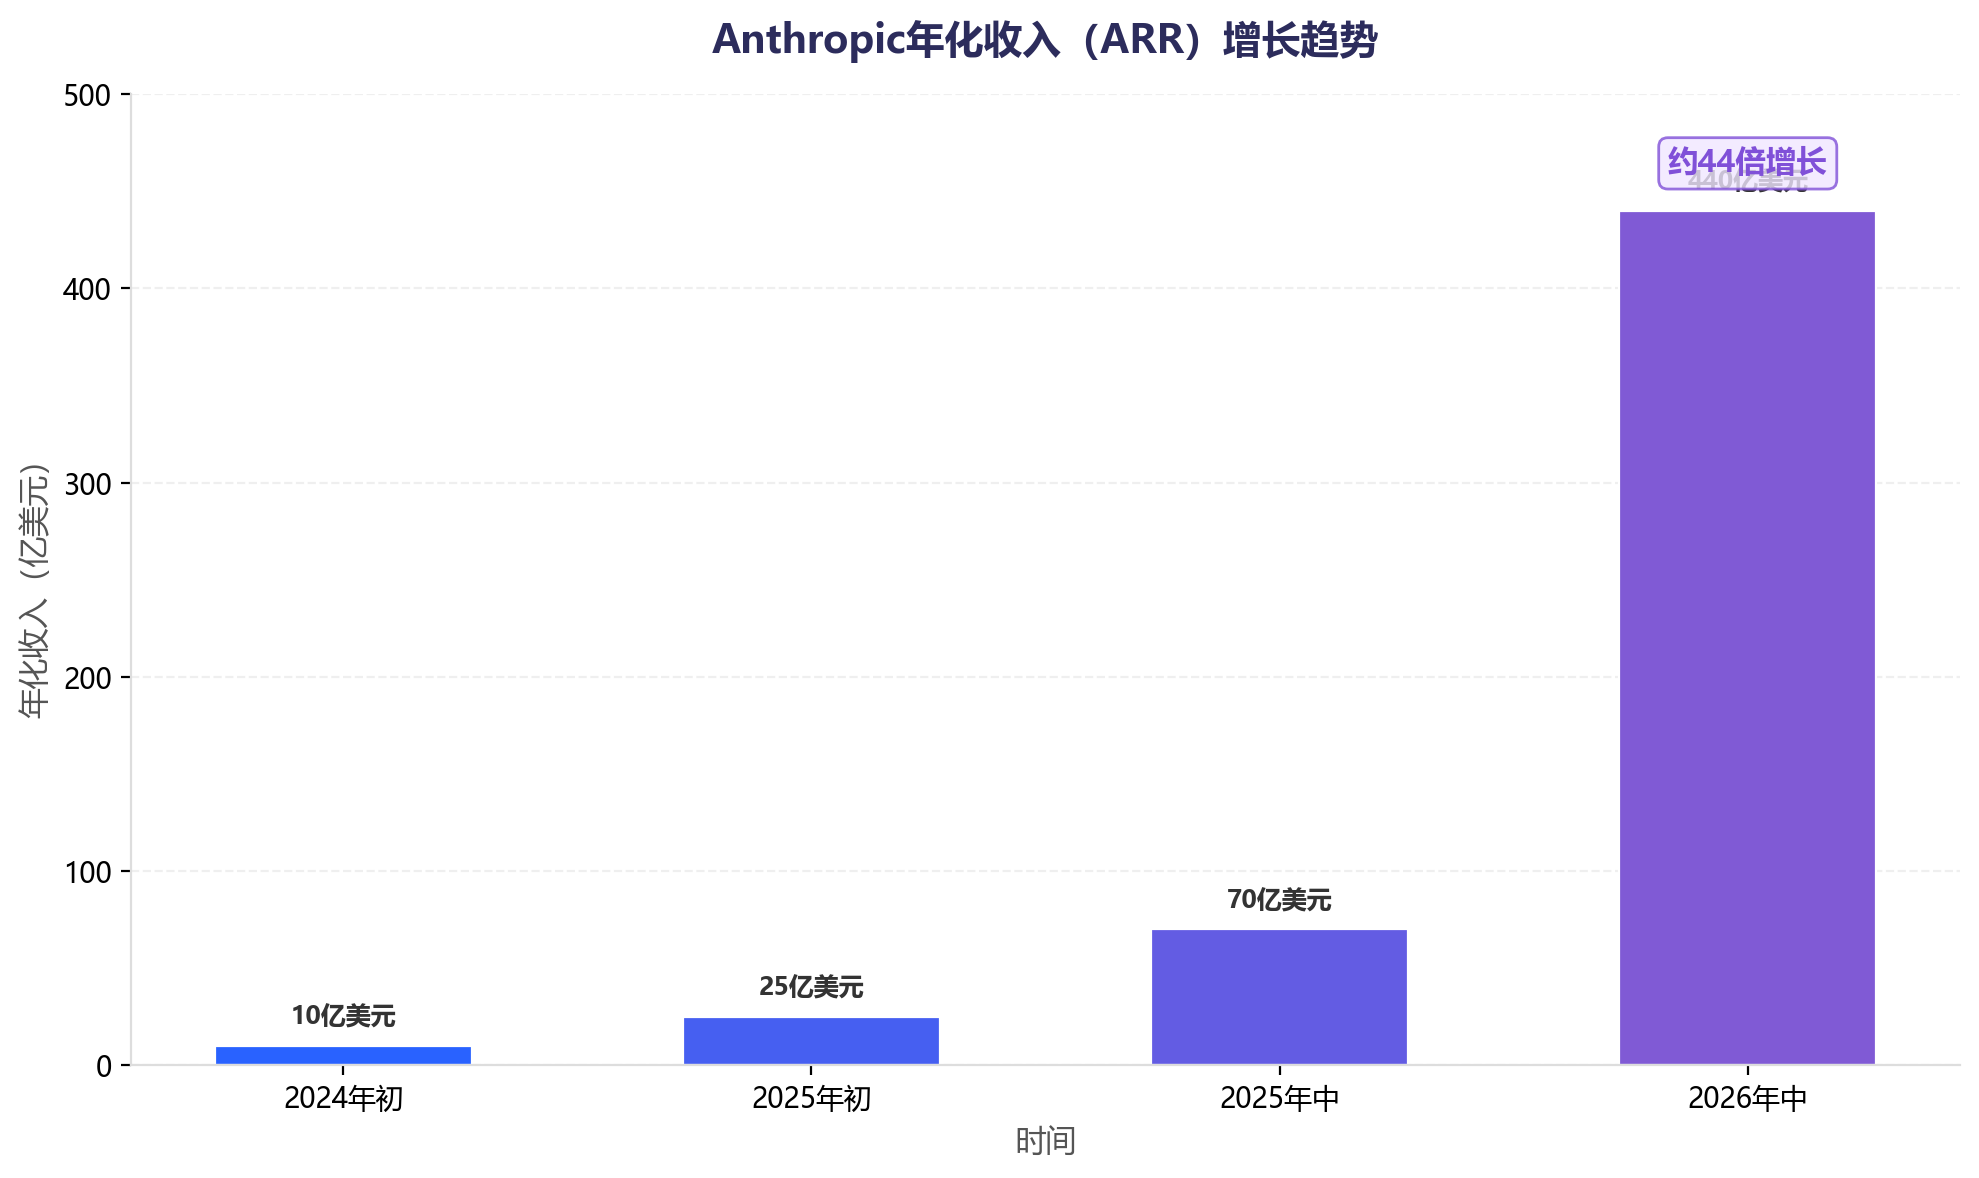
Anthropic是过去几个月中全球最受关注的大模型公司。Menlo Ventures的调查估计,Anthropic在编码领域的市场份额为42%,而OpenAI为21%。从收入数据来看,Anthropic的年化收入从2024年初的不到10亿美元,经历2025年初约25亿美元、2025年中约70亿美元的快速增长,飙升至2026年中约440亿美元。SemiAnalysis报告显示,Anthropic推理基础设施毛利率从12个月前的38%提升到70%以上。这意味着其商业模式不仅增长速度惊人,商业质量也在持续改善。
除Anthropic外,AI编程赛道其他玩家同样表现亮眼。编程工具Cursor的年化收入突破20亿美元,三个月内翻了一倍,最新估值达293亿美元。据Research and Markets数据,2025年全球AI编程相关工具市场规模已达295.7亿美元,预计到2030年将攀升至646.8亿美元。
【图表:Anthropic年化收入增长趋势_2024-2026】
AI编程的商业闭环之所以成立,关键在于其价值可被直接度量:代码是否可用、开发效率是否提升、成本是否降低,McKinsey的研究表明AI编程工具可将软件开发成本降低30%至50%。这种"投入产出可量化"的特性,是AI编程跑通商业闭环的根本原因。
尽管AI编程的成功令人振奋,但将这一成功简单外推至AI安全领域,存在多重待验证的逻辑断层。两者在价值逻辑、度量方式、市场结构和攻防博弈上存在本质差异。
第一,价值逻辑不同。 AI编程是生产力工具,创造增量价值——用户为效率提升付费,商业闭环清晰。AI安全是防御性工具,防止损失发生——企业为降低风险付费,但"没有发生的安全事件"极难度量ROI。CrowdStrike CEO乔治·库尔茨称当前为公司的"Mythos时刻",但这一判断仍需时间验证。
第二,攻防博弈的非对称性。 AI编程中,AI与人类是协作关系;AI安全中,AI同时服务于攻防两端。攻击者只需一次成功,防御者需要拦截所有攻击。亚信安全指出,当前网络攻击正在向智能化、自动化演进,黑客利用AI实现勒索软件载荷的动态生成、高仿真钓鱼内容制作,攻击效率与隐蔽性大幅提升。AI自主攻击智能体、基于深度伪造的商务诈骗将成为2026年最紧迫的安全挑战。这意味着AI安全不是"谁算力大谁就赢"的简单博弈。
第三,市场结构差异显著。 AI编程市场高度集中于少数头部玩家(Anthropic、OpenAI),而安全市场更为分散。全球AI网络安全市场的主要参与者包括CrowdStrike、Darktrace、Trellix、Check Point、Fortinet等十余家头部企业,且传统安全厂商正在快速AI化,竞争格局远比编程市场复杂。
第四,标准化与合规障碍。 360集团首席科学家潘剑锋指出,AI带来的安全挑战不只是攻击方式变化,而是计算逻辑从确定性走向不确定性。传统软件建立在确定性计算之上,但大模型能直接处理模糊、开放的真实世界任务,这种不确定性既是AI的创造能力来源,也是新型安全风险的根源。安全标准的缺失使得"保护AI"这一方向暂时较为依赖标准制定。美国商业前沿实验室已形成一定规模的事实标准,如MCP等通信协议已形成来自多个模型厂商、云厂商和安全厂商参与者共同搭建的技术治理工作组,而国内在上游标准制定上参与度有限。
第五,中美市场分化明显。 当美国网络安全巨头享受AI红利时,中国部分同行仍面临亏损压力。2026年上半年,奇安信营收14.97亿元,同比下降14.09%,净亏损4.11亿元;绿盟科技营收8.13亿元,增长1.51%,净亏损1.29亿元。美国传统安全公司过去十多年已完成从硬件向订阅软件的转型,而中国市场仍有大量政府和央国企项目制采购,AI可以帮助减少人工交付成本,却不会自动改变项目制模式本身。
三、未来预判的关键信号
尽管不能简单外推,但多个信号表明AI安全确实正在从概念走向商业化落地,以下数据值得持续关注。
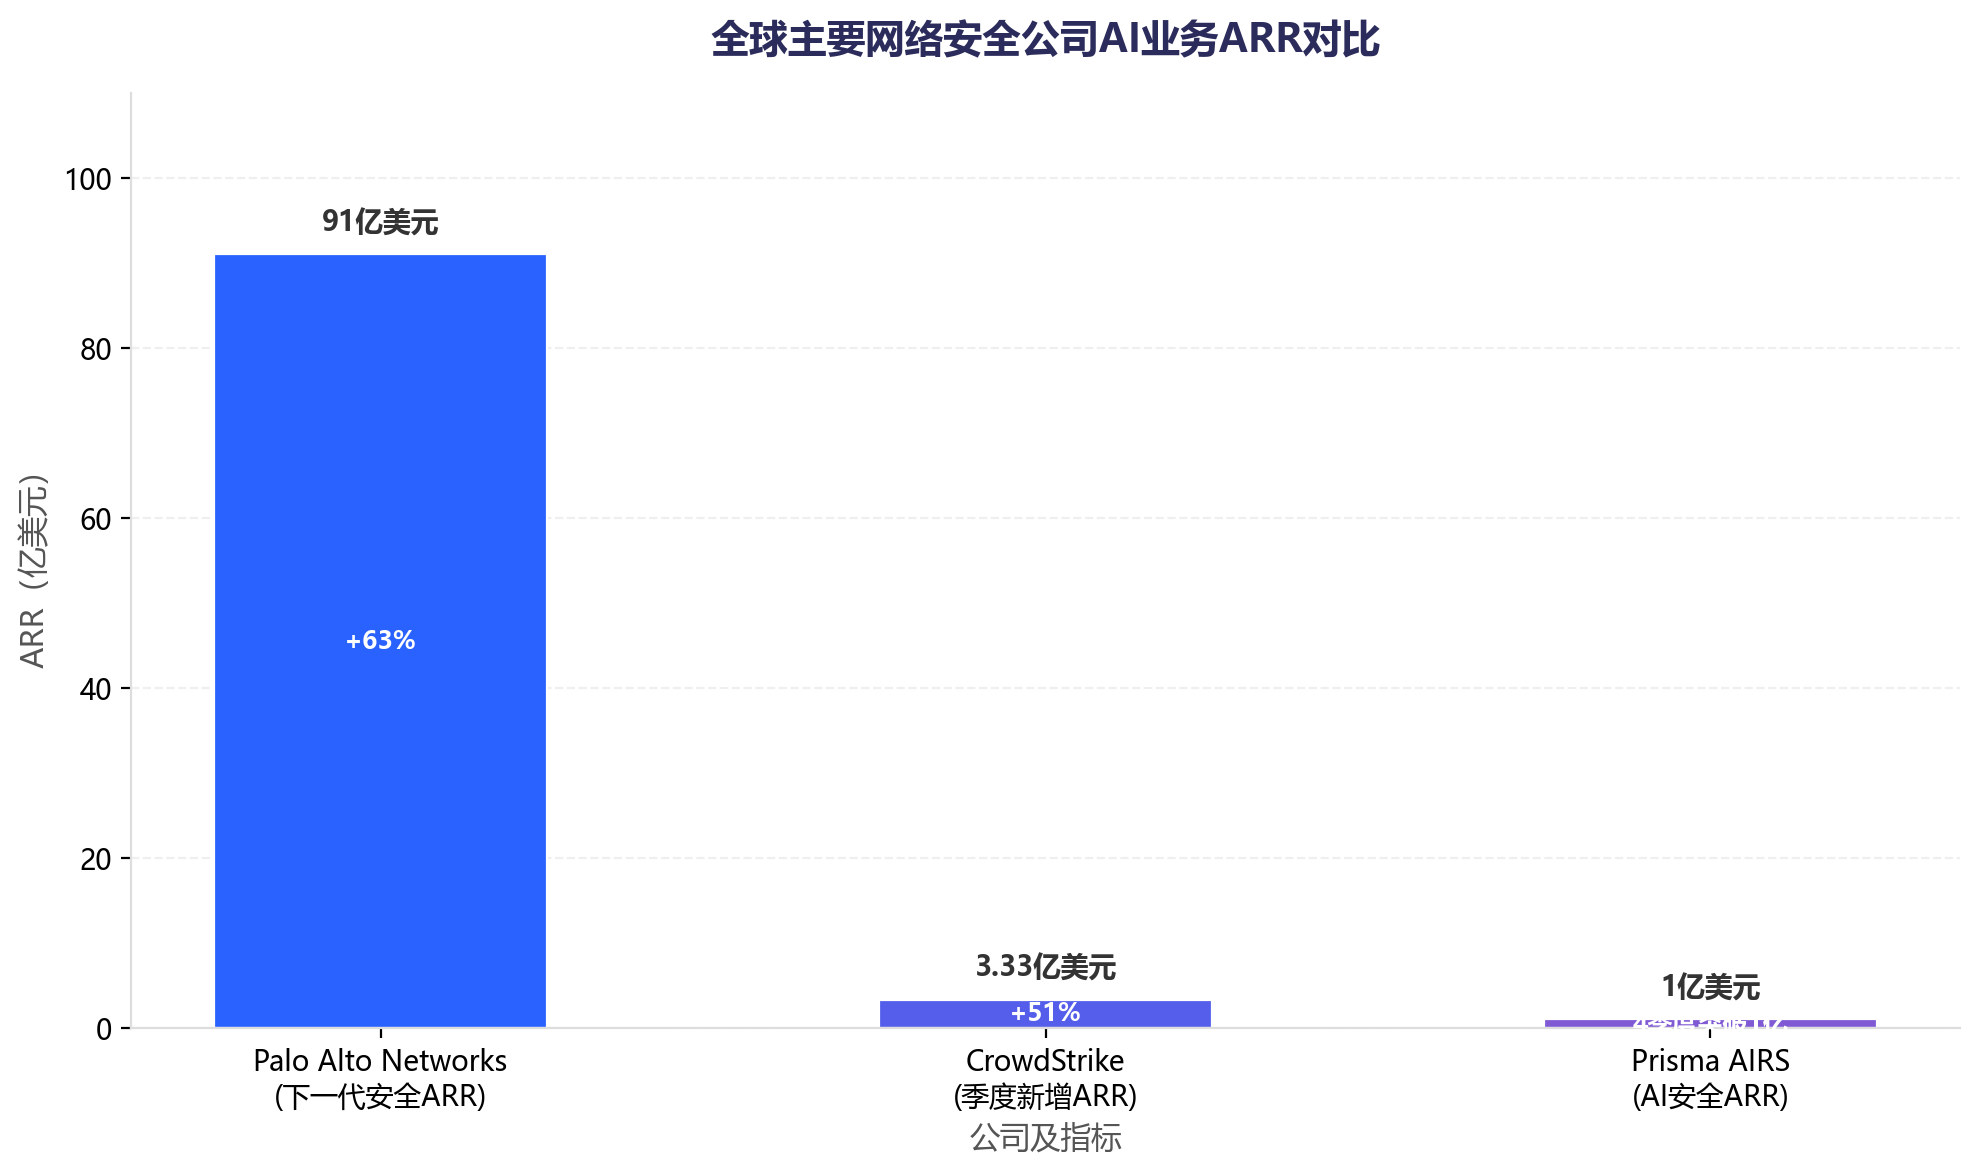
信号一:网络安全巨头财报数据强劲。 Palo Alto Networks 2026财年第四季度收入34.1亿美元,同比增长34%;下一代安全ARR达91亿美元,同比增长63%,单季净新增接近10亿美元。SentinelOne的Purple AI和Prompt Security等核心AI业务ARR同比增长三倍。CrowdStrike 2027财年第二季度净新增ARR达3.33亿美元,同比增长51%,创历史新高。Palo Alto Networks面向AI应用、模型和Agent的新增产品线Prisma AIRS商业化仅四个季度,ARR即突破1亿美元,成为公司历史上增长最快的新产品之一。
【图表:全球主要网络安全公司AI业务增长对比】
信号二:AI安全市场预测高速增长。 据共研产业研究院统计,2025年全球人工智能网络安全市场销售额约150.0亿美元,按照15.1%的年复合增长率测算,2026年至2031年市场规模分别约为172.6亿美元、198.7亿美元、228.7亿美元、263.2亿美元、302.9亿美元、348.4亿美元,预计2032年将达到419.4亿美元。QYResearch数据显示,2025年全球AI模型安全市场销售额达37.40亿元,预计2032年将达到242.0亿元,年复合增长率高达28.7%。长江证券预测,2026年国内网络安全市场规模有望突破1500亿元,2030年可达3000亿元,年复合增长率达18%至20%。
【图表:全球AI网络安全市场规模预测_2025-2032】
信号三:AI安全事件频发倒逼需求。 2025年全球AI安全事件同比增长45%,算法偏见、数据泄露等问题受到广泛关注。云安全公司Wiz调查显示,近九成组织已在云端使用AI服务,但部署专门AI安全控制措施的却不到七分之一。IDC报告指出,到2025年中国40%的2000强企业将在其安全运营中心中基于第一方数据部署GenAI。
信号四:AI Agent创造全新安全场景。 Palo Alto Networks的SASE平台中由Agent产生的流量在9个月内增长了9倍。Okta CEO托德·麦金农表示,企业每增加一个AI Agent,就需要解决其身份、权限和访问控制问题,Okta正在把身份安全从"人的身份"扩展到"机器和Agent身份"。这意味着AI安全的需求不仅来自传统威胁,更来自AI自身规模化部署所产生的新型风险。
信号五:英伟达自身布局安全芯片。 英伟达在BlueField-4芯片中直接硬性执行安全策略,基于STX的平台可以实时检查和管控代理、数据和上下文记忆之间的互动,帮企业在AI数据路径上实现持续的策略执行。黄仁勋表示:"智能体把企业数据变成了一个实时、活生生的系统,而这个系统必须在数据移动之处、上下文存储之处、智能体行动之处都得到保护。"这表明英伟达已将安全能力嵌入芯片层级,为AI安全提供硬件级支撑。
信号六:中国AI安全需求真实存在。 绿盟科技AI安全订单达1.17亿元,运营商行业签单同比增长超300%;天融信AI安全防护业务收入同比增长超130%。上海人工智能实验室推出高安全产业级智能体平台SafeClaw,聚焦高安全需求的产业智能化转型。这些信号表明,尽管中国网安厂商财务表现分化,但AI安全需求侧的增长是真实的。
四、对AI芯片行业的机会与挑战
AI安全如果成为下一个应用风口,对整体AI芯片行业意味着什么?需要从算力需求、芯片架构和产业格局三个维度分析。
算力需求持续扩张。 AI安全需要训练安全大模型、实时检测威胁、运行安全智能体,每一项都需要大量算力。根据灼识咨询数据,全球AI加速卡市场规模将从2024年超过1000亿美元增至2028年超过5000亿美元,期间复合增长率超过40%。中国AI加速卡市场规模预计2028年将超过10000亿元人民币,大约占到届时全球市场的30%。腾讯2026年第二季度资本开支达527.8亿元,同比增长176%;字节跳动AI基础设施支出预算上调至2000亿元。AI安全作为新增量,将进一步推高算力需求。
安全推理催生专用芯片需求。 AI安全与AI训练不同,安全检测需要低延迟、高吞吐的实时推理能力。英伟达BlueField-4的安全芯片设计、以及各类DPU(数据处理单元)的兴起,表明市场对"安全专用算力"的需求正在形成。安全场景对芯片的要求包括实时加解密、模式匹配加速、策略执行引擎等,这与通用GPU的设计重点有所不同,为芯片厂商提供了差异化竞争空间。
边缘安全带来新市场。 随着AI从云端向边缘扩展,端侧和边缘侧AI市场规模2023至2028年预计CAGR高达58%,2028年超过1.9万亿元。安全能力需要部署在网络边缘以实现实时防护,这为边缘AI芯片创造了新的市场空间。
AI安全浪潮对国产AI芯片公司而言,既是加速国产替代的机遇窗口,也是技术差距和生态短板的集中考验。
但软件生态仍是最大短板。 以英伟达为代表的国际厂商是全球AI算力的标准制定者、技术引领者和行业主导者,不论是硬件性能、软件生态,还是系统定义和集成能力均领先于国产厂商。2024年,国际厂商占据了中国AI加速卡70%以上的市场份额,尤其是大模型训练领域自给矛盾更为突出。尽管国产芯片已支持适配PyTorch,但与CUDA生态的全面兼容仍有差距。
目前国产AI芯片在推理场景已商业化落地,但训练芯片性能仍与国际主流存在差距。安全大模型的训练需要高算力、高带宽的训练芯片,这是国产芯片的薄弱环节。AI安全场景对芯片的实时性、低延迟和专用加速有特殊要求,目前国产芯片厂商主要聚焦通用AI算力,缺乏面向安全场景的专用芯片设计经验。英伟达已推出BlueField-4等安全专用芯片,而国产厂商在DPU和安全专用加速器领域的布局仍处于早期。