聚灿光电2026年上半年实现营业收入8.95亿元,同比下降43.83%,但主营业务收入7.85亿元创历史新高,同比增长19.28%。归母净利润7704.18万元,同比下降34.13%,二季度环比显著修复。砷化镓红黄光收入暴增1764.96%,Mini LED业务增长115.35%,银镜产品增长101.69%,三大新增长曲线同步进入收获期。黄金废料处置模式调整致其他业务收入下降88.17%,掩盖了主营增长实质。
营收数据背后的"表里之辨"
7月24日,聚灿光电(300708.SZ)发布2026年半年度报告。报告期内,公司实现营业收入8.95亿元,同比下降43.83%;归属于上市公司股东的净利润7704.18万元,同比下降34.13%;扣非归母净利润7505.22万元,同比下降34.02%。基本每股收益0.08元。
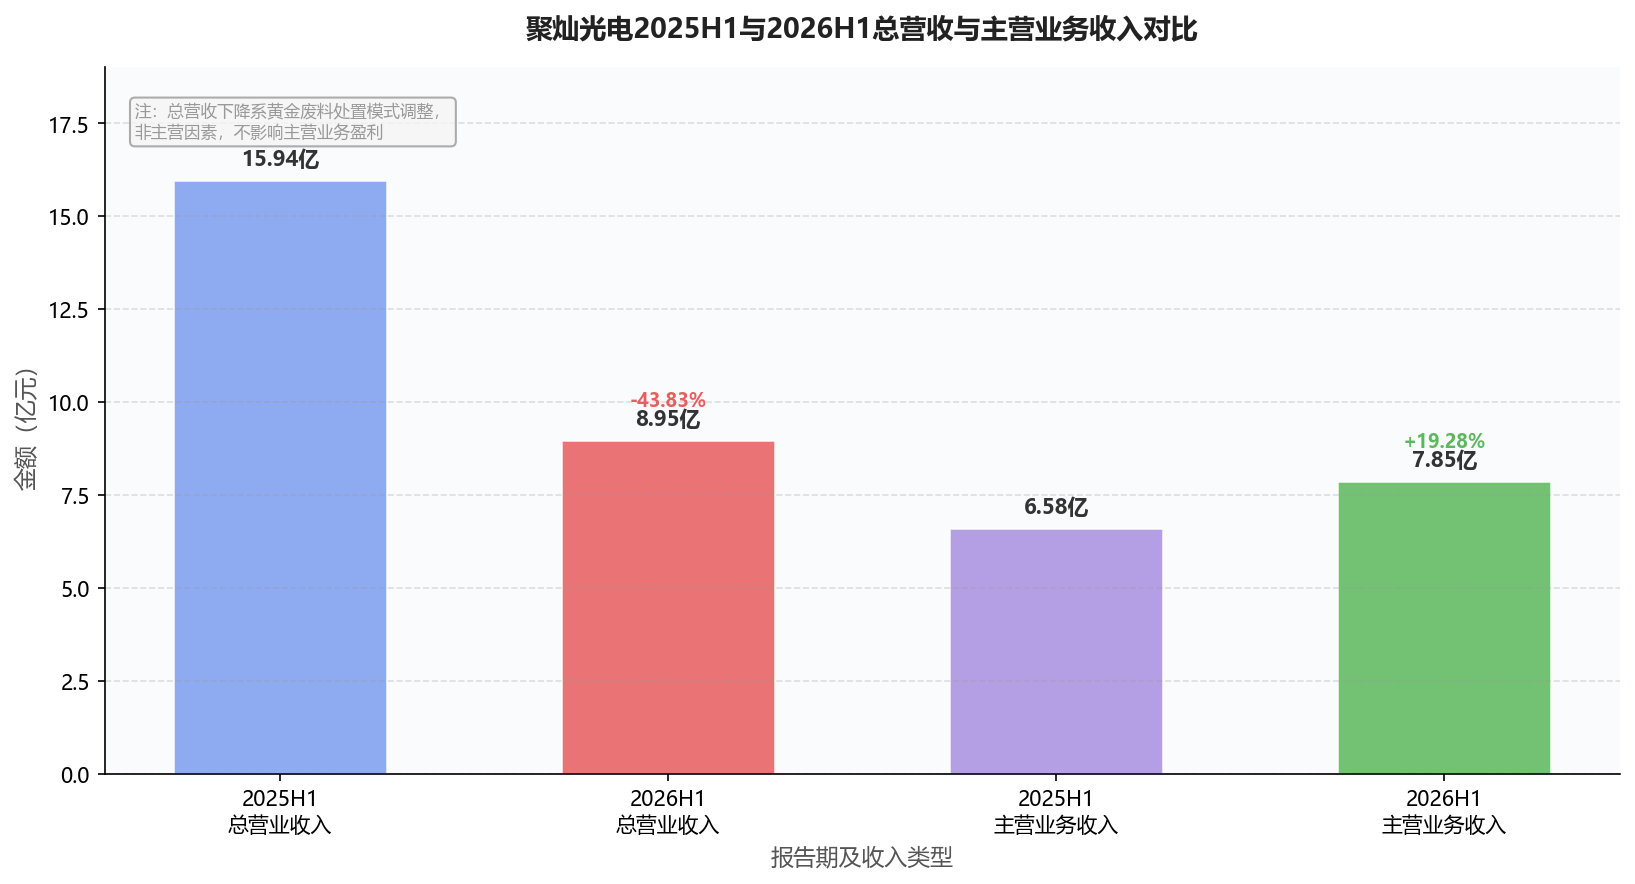
乍看之下,营收近乎腰斩,利润大幅下滑,但这一表象下隐藏着截然不同的经营实质。上半年公司主营业务收入达7.85亿元(上年同期约6.58亿元),同比大幅增长19.28%,创历史新高;其中第二季度单季主营业务收入4.25亿元,同样创历史新高,产销订单持续饱满,生产端保持满负荷运转状态。总营收从上年同期的15.94亿元降至8.95亿元,降幅达43.83%,但核心原因在于黄金废料处置模式由对外销售转为委外加工复利用,其他业务收入下降88.17%,该调整属于会计核算口径变化,不影响主营业务盈利。
将时间维度拉长,2025年全年公司实现营业收入31.27亿元,同比增长13.33%;归母净利润2.05亿元,同比增长4.82%,各项指标均创同期历史新高。2026年上半年延续了主营增长的底层趋势,只是在非主营业务口径调整的"技术性遮蔽"下,表观数据出现失真。
【图表:聚灿光电2025H1与2026H1总营收与主营业务收入对比图】
利润修复动能强劲,二季度拐点确立
从季度节奏看,聚灿光电的盈利修复路径清晰可辨。第一季度归母净利润2959.42万元,同比下降51.83%;第二季度归母净利润4744.76万元,同比下降14.55%,降幅较第一季度显著收窄37.28个百分点。二季度单季盈利贡献占上半年的61.6%,利润修复动能强劲。
更值得关注的是环比趋势。单季度净利润从2025年第四季度的3199.87万元,到2026年第一季度的2959.42万元,再到2026年第二季度的4744.76万元,回升趋势明显。净利润环比增长60.3%,标志着公司内生增长周期基本确立。
经营现金流同样呈现修复态势。上半年经营现金流为-2.38亿元,但第二季度已转正至0.18亿元,较第一季度的-2.56亿元大幅改善。现金流转正时点与产能爬坡和产品放量节奏高度吻合。
三大新增长曲线同步进入收获期
二季度是聚灿光电新建高端产线集中爬坡、产能兑现的关键窗口,前期重金布局的红黄光、Mini LED、银镜倒装三大核心增长曲线同步进入收获期。
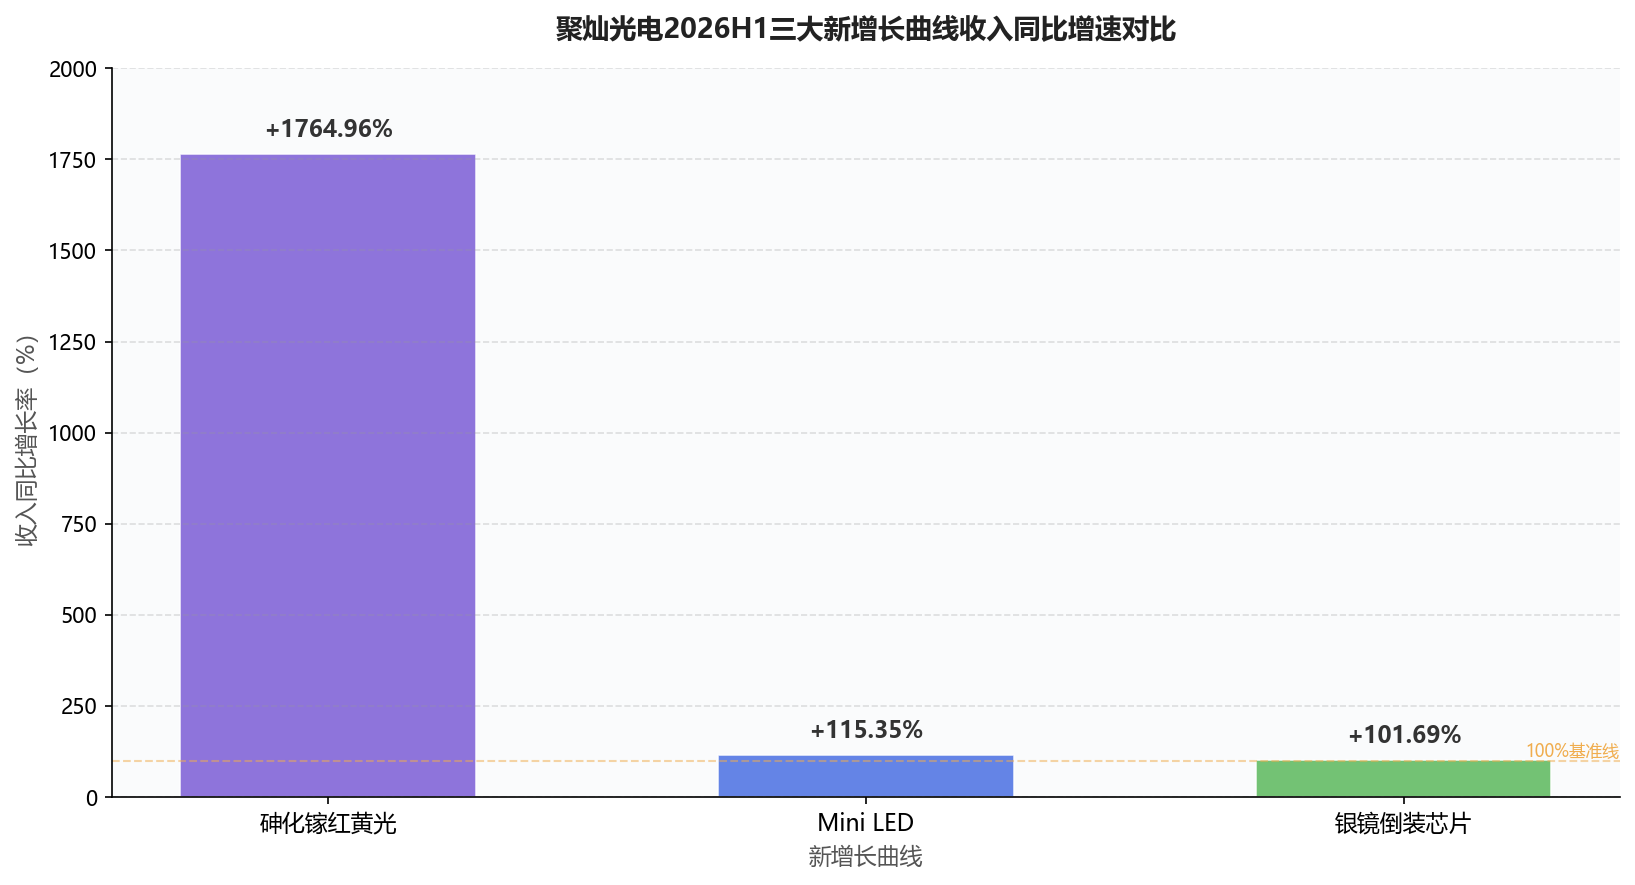
砷化镓红黄光业务:从零到一的突破。"年产240万片红黄光外延芯片项目"在二季度完成阶段性投产,第一阶段月产10万片满产,第二阶段月产10万片开始上量,预计第三季度实现满载。上半年红黄光业务收入达0.78亿元(7816.62万元),同比暴增1764.96%,占主营业务收入比重接近10%。二季度单季环比增长80.90%。植物照明产品已大批量供应下游客户,车规级砷化镓产品已交付国际一线汽车供应商,首款黄光产品性能指标接近国际头部竞品水平。
Mini LED业务:直显与背光双线突破。Mini/Micro LED扩建项目二季度完成3.23亿元募集资金投放,产线全面打通量产。上半年Mini LED业务收入同比增长115.35%,环比大涨133.78%。其中Mini直显业务销售额达1.35亿元,同比增长380%。直显芯片已批量供货头部终端厂商,跻身国内头部阵营,成为头部面板厂与主流COB大厂核心供应商。Mini背光路线的BGB正装产品已在消费电子供应链中大批量量产,RGB倒装产品已与国际头部消费电子终端进入批量试产阶段,预计2026年第四季度正式量产。
银镜倒装芯片:产能释放驱动放量。年产600万片银镜倒装芯片技改项目二季度完成产能释放,总投资4亿元,达产后预计年产值超过5亿元。上半年银镜产品收入约0.80亿元,同比增长101.69%,环比提升62.32%。该产品相比传统正装LED芯片在光提取效率、结温控制和长期可靠性方面有所改善,售价约为普通产品的1.5倍,已进入全球主流照明与背光终端供应链体系。
【图表:聚灿光电2026H1三大新增长曲线收入同比增速对比图】
产品结构持续优化,连续三季度提价
聚灿光电正从"提价增利"步入"结构性增利"的高质量增长新阶段。公司主动收缩低阶低价产品,聚焦高附加值赛道,产品结构优化效果已逐步显现。
从产品结构看,2026年上半年Mini LED、银镜相关产品合计营收占比接近20%,高光效产品营收占比接近30%,高压、背光类产品均占比超过10%,高端结构产品占比持续提升。传统正装类产品占比不断缩减。
产品销售价格持续攀升,连续三个季度实现环比提升:2025年第四季度环比提升4.49%,2026年第一季度环比提升4.56%,2026年第二季度环比提升8.60%,结构优化成效显著。提价幅度逐季扩大,反映出公司产品附加值提升和定价能力的改善。
从LED芯片到化合物半导体平台
聚灿光电的发展路径已超出传统LED芯片企业框架,正从单一氮化镓LED芯片业务,扩展至氮化镓与砷化镓双材料体系协同推进的"双引擎"格局。
2025年,公司砷化镓红黄光产线正式通线,标志着公司同时掌握了氮化镓与砷化镓两大化合物半导体材料体系的相关能力。在此基础上,公司提出了"双引擎驱动"的业务定位。化合物半导体正逐步进入消费电子、汽车电子、AI算力基础设施等规模更大的下游市场。
在Micro LED领域,公司多条产品线并行推进。智能像素车灯方案单灯集成像素已突破40000颗,获得国内多家车企定点;MIP显示产品量产已超过1年;面向海外客户的Micro LED 1080P单色AR显示芯片已实现批量出货;面向AI算力网络的CPO光互连阵列芯片正在推进流片。2026年8月,子公司聚灿宿迁与中国科学院苏州纳米所签署协议,共建"光互连Micro-LED与空间光伏创新联合实验室",重点攻关光互连Micro-LED芯片和空间光伏关键技术。
国内前五LED芯片厂商已全部布局Micro LED及光互连相关技术,聚灿光电采取联合共建实验室方式切入赛道。
供强需弱格局下的差异化突围
2026年上半年,LED芯片行业整体呈现供强需弱格局,市场端价格竞争依然激烈,行业持续内卷。在此背景下,各家企业的业绩走势出现明显分化。
三安光电预计上半年净利润亏损9000万元至1.35亿元,主要受集成电路业务盈利尚未改善、汇兑损失增加及存货跌价准备计提增多影响。华灿光电实现营收41.82亿元,同比增长65.15%,归母净利润205.3万元,同比扭亏为盈。乾照光电2025年实现营收34.01亿元,同比增长39.78%。
【图表:聚灿光电与同业2026H1营收及净利润对比图】
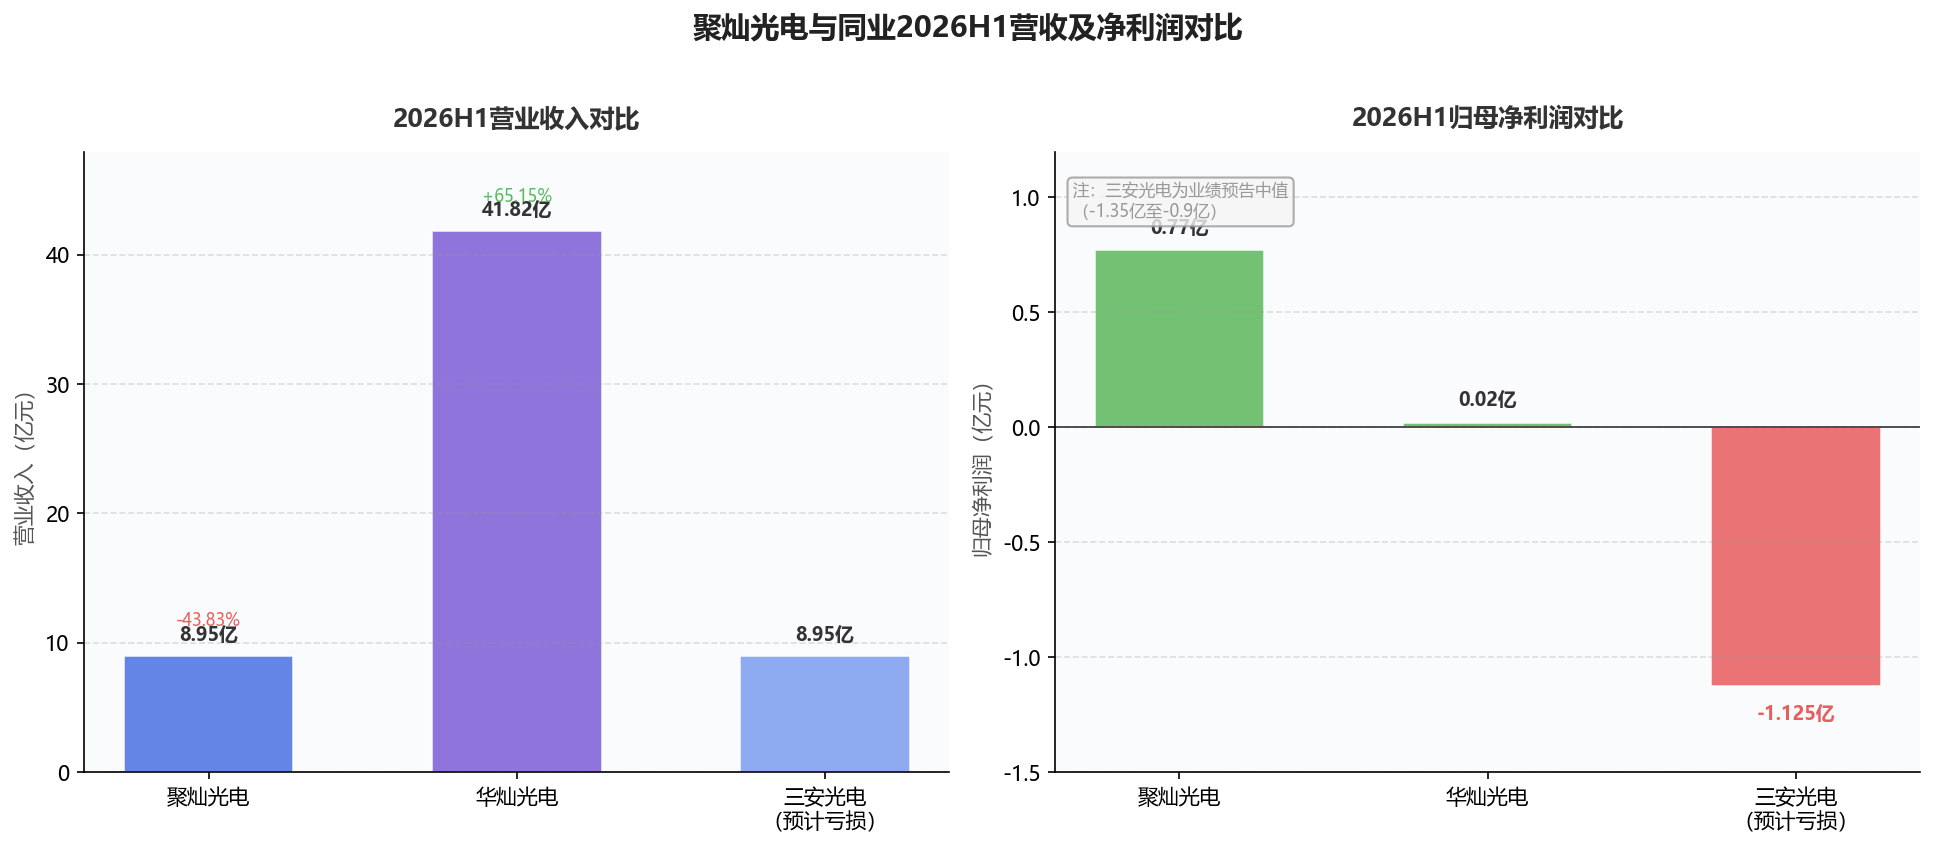
对比可见,聚灿光电的主营业务收入增速(19.28%)在行业中处于中上水平,且利润虽同比下降但仍保持盈利状态,优于三安光电的亏损局面。更重要的是,聚灿光电的三大新增长曲线均实现了100%以上的同比增长,多线同步增长说明业绩驱动因素趋于多元化,而非依赖单一客户或单一市场。
行业研究指出,"十五五"期间智能照明、汽车照明、新型显示、紫外LED、植物光照等细分赛道将加速崛起,"照明+"创新形态将打破边界、开辟增量蓝海。聚灿光电在植物照明、车用LED、Mini直显、AR微显示等多个下游赛道的布局,与行业趋势高度契合。
客户合作深化,机构认可度提升
在客户合作方面,聚灿光电持续深化与下游龙头企业的绑定关系。2026年8月,公司与洲明科技签署深度战略合作协议,洲明科技承诺2026年度给予聚灿光电不低于5000万元的保底采购额,覆盖其旗下显示与照明子公司的芯片需求。大视角Mini直显芯片已向多家国内头部显示厂商规模化供货,AR微显示芯片批量出口海外,车规级产品交付国际供应商。
资本市场方面,兴业证券、中信证券、华源证券、银河证券先后发布研报维持"买入"评级,机构投资者对公司的认知正在从"传统周期股"逐步向"化合物半导体平台型公司"调整。
未来展望:产能释放与技术突破双轮驱动
展望下半年,聚灿光电面临三大增量看点。
一是红黄光二期产能释放。第二阶段月产10万片设备已全部到位,预计第三季度末完成扩产。随着产能持续释放和出货量稳步增长,规模效应逐步显现,红黄光业务的盈利贡献有望进一步提升。
二是Mini LED背光产品量产。RGB倒装产品预计2026年第四季度正式量产,届时Mini LED业务将从直显单线驱动升级为直显与背光双线驱动。
三是Micro LED和光互连技术突破。CPO光互连阵列芯片正在推进流片,面向AI算力网络的下游需求空间广阔。光通信Micro LED相关核心专利已进入实审阶段。
综合来看,聚灿光电2026年半年报呈现出"表观承压、内质向好"的结构性特征。黄金废料处置模式调整导致总营收大幅下降,但主营业务收入创历史新高;净利润同比下降,但二季度环比修复动能强劲;行业供强需弱格局未变,但三大新增长曲线同步放量,产品结构持续优化。公司正从传统LED芯片制造商向化合物半导体平台型企业演进,后续随着红黄光二期满产、Mini背光量产、Micro LED技术突破,有望迎来业绩和估值的戴维斯双击。