11月18日,市调机构Omdia在报告中指出,2026年第三季度,中东地区(不包括土耳其)智能手机出货量同比下降29%,至1070万部,创两年来最大跌幅。零部件成本上涨、入门级设备供应有限以及零售需求疲软是导致市场下滑的主要因素。此外,夏季旅游带来的季节性需求放缓、地缘政治不确定性以及渠道补货趋于谨慎,也进一步加剧了市场压力。
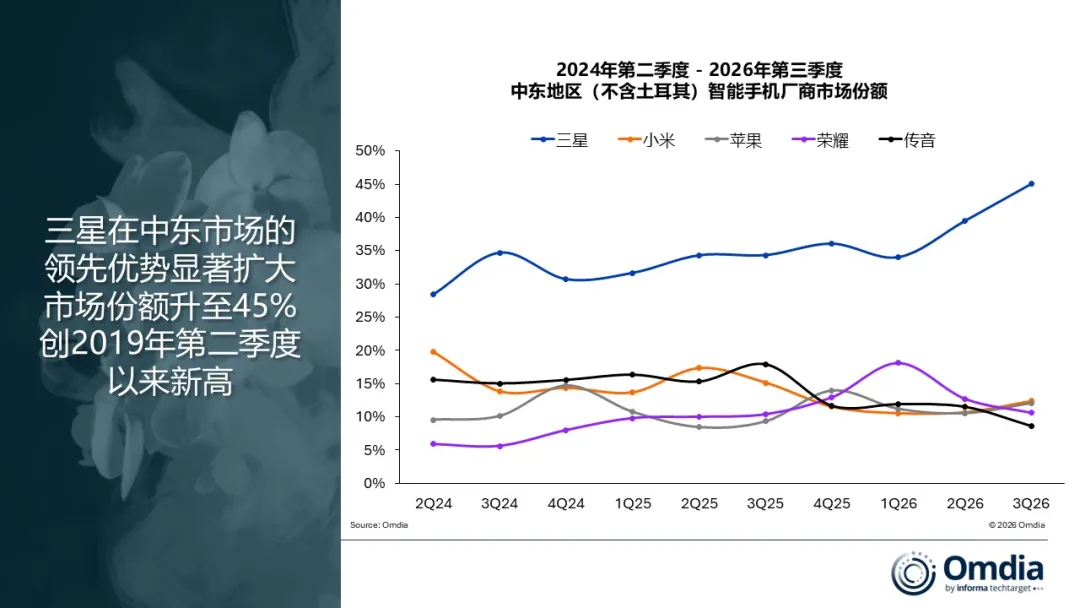
从厂商表现看,三星受Galaxy A17和A07 4G需求强劲以及零部件供应稳定的推动,三星市场份额从去年同期的34%提升至45%。其覆盖多个价格区间的广泛产品组合,有助于在消费者价格敏感度不断提高的情况下,减轻出货量下滑带来的影响。
小米凭借Redmi 17 4G和Redmi A7 Pro 4G,小米重返市场第二位。与此同时,公司继续调整入门级产品布局,将更多资源集中于利润率较高的机型和市场。
苹果尽管出货量有所下降,苹果的市场份额仍提升至12%,这主要得益于高端市场需求以及成熟的渠道合作关系。由于iPhone 18标准版在发布时缺席,与去年同期覆盖更广的iPhone 17产品阵容相比,苹果向渠道的出货量有所减少。
荣耀在连续三年实现增长后,首次出现两位数的出货量下滑,尽管其通过HONOR Choice T10进一步拓展了150美元以下价格区间的产品布局。HONOR X7e约占荣耀总出货量的五分之一,凸显了其较高价位X系列机型仍然发挥着重要作用。
传音受零部件成本上涨冲击低价市场策略的影响,传音在前五大厂商中出货量降幅最大。其中,TECNO凭借Spark Go 3等机型成为传音旗下出货量最大的品牌。尽管市场需求疲软,伊拉克和沙特阿拉伯仍是传音集团的重要市场。
展望未来,该机构表示,中东各市场预计将呈现不同的发展走势。在沙特阿拉伯,厂商可能更加依赖分期付款等融资方案,并加强库存管理,以维持消费者换机需求。阿联酋市场预计将保持相对稳健,这主要得益于高端智能手机需求、以旧换新计划以及成熟的零售生态体系。相比之下,伊拉克市场的调整期可能持续更长,消费者换机频率将进一步降低,购买决策也将更加谨慎,同时厂商将精简入门级产品组合。随着厂商根据当地消费者的购买力调整经营策略,这些市场差异预计将在未来一段时间内持续存在。