11月7日,华邦电举行零碳家庭日活动,董事长焦佑钧在活动期间就AI数据中心投资景气周期作出上述判断。他指出,人工智能(AI)数据中心投资热潮仍在延续,但繁荣能维持多久取决于资金。过去半年到一年,市场已开始关注云服务厂商大幅扩张资本支出带来的现金流压力;无论AI需求多么强劲,企业终究要考量可动用的资金规模,一旦资金不足,投资速度势必放缓。
焦佑钧表示,2027年、2028年AI数据中心建设需求相对明确,资金与基础设施大多已完成前期安排;按目前建设进度,明年预定投入运营的数据中心多数已完成前期准备,2028年相关需求也有望延续。但他提醒,2029年可能成为下一波景气下行循环的关键时间点,最大限制将来自资金能否持续支撑庞大投资。
他透露,过去一年与云服务厂商(CSP)客户交流时,已了解2027年、2028年的需求与建设进度,但目前尚无客户明确说明2029年的完整投资计划。在他看来,2029年并非注定景气反转,而是AI数据中心投资能否延续高速增长的重要观察关卡——当庞大资本支出逐渐面临资金、土地及电力限制,AI产业能否跨越下一波投资瓶颈,将成为左右半导体景气循环的重要变量。
至于美国中期选举后的政策变化是否影响AI数据中心投资,焦佑钧认为虽可能产生影响,但实际冲击究竟是3%、5%,还是30%、50%,目前无法判断。
针对存储芯片价格持续攀升,焦佑钧表示,任何事情都有极限,存储价格也不例外。面对市场追问价格是否见顶,他直言:“我希望它到顶。”在他看来,存储持续涨价虽有利于原厂获利,却可能伤害手机、个人电脑等消费电子市场需求。“饭不能一家吃”,不能让做AI的厂商把所有饭吃光,其他人却没有饭吃。
他强调,并不希望存储价格继续大涨,因为AI客户或许能承受高价,广大消费者却未必有相同承受能力;存储产业不能只追求短期获利最大化,还必须顾及整体电子产业的健康发展。当涨价开始影响消费者购买意愿,价格上涨带来的效益也可能逐渐接近极限。
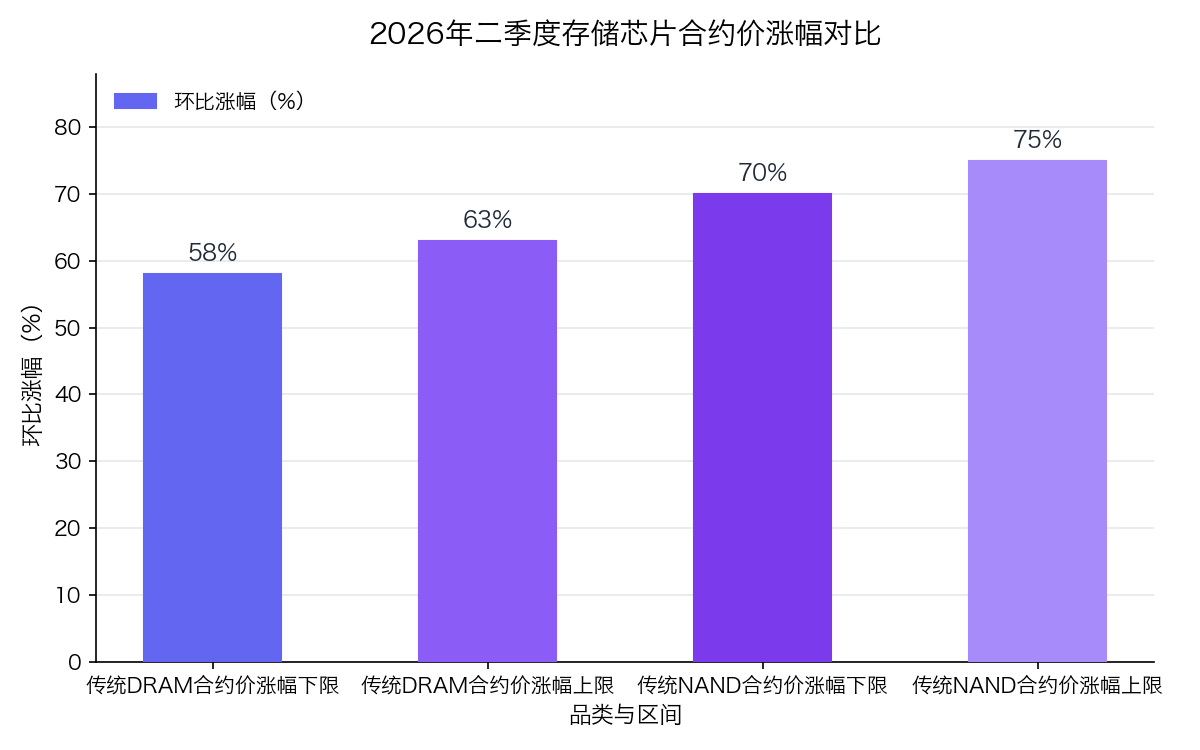
行业数据印证了涨价压力之大。2026年开年,DRAM与NAND闪存价格双双创下近十年新高,部分型号累计涨幅超过300%;AI算力基础设施爆发式增长令高带宽存储器(HBM)成为抢手货,原厂将先进产能转向HBM,消费级存储供给被大幅挤压,OPPO、vivo、荣耀等手机厂商已对部分机型调价。2026年二季度,传统DRAM合约价环比上涨58%至63%,传统NAND合约价上涨70%至75%,价格牵引力已从手机和PC转向服务器。
存储周期是否会就此终结?媒体报道指出,微软、谷歌、亚马逊、Meta、甲骨文五家超大规模云厂商贡献了AI服务器采购的绝大部分份额,其资本开支决策直接决定HBM和服务器DRAM的需求曲线;长期供货协议(LTA)虽在短期内抹平波动,但周期并未终结,只是形态迭代。蓉和半导体咨询CEO吴梓豪亦公开表示,AI只是给存储行业打了一剂强心针,存储芯片作为“科技大宗商品”的底层基因并未改变。这与焦佑钧“资金决定景气”的判断相互呼应。
产能规划方面,华邦电自去年下半年启动扩产,设备陆续进厂装机,预计明年起效益明显显现,后年产能进一步接近满载。焦佑钧警示,若景气延长,厂商容易持续建厂,等到市况反转才发现供给过剩,将使下行循环更为剧烈。
针对外媒报道台积电正考虑为英伟达开发3D DRAM、不排除新建厂房或收购既有晶圆厂转型生产的市场传闻,焦佑钧回应称,跨足DRAM须解决技术及专利问题,更要衡量与既有伙伴的关系。
焦佑钧表示,台积电是追求卓越的公司,“不会做半吊子”,倘若决定进军DRAM,应会在技术与人才到位后才对外公布,而非先放出消息、再补足技术;他强调,相关判断仅是个人产业观察,并非掌握台积电内部消息。截至目前,台积电与英伟达双方均未证实上述传闻。
业界分析指出,3D DRAM着重存储单元垂直堆叠,有别于将DRAM芯片堆叠封装的高带宽存储器(HBM),从晶体管、电容结构到材料、蚀刻、制程整合与良率控制,均需长期研发验证;台积电虽具备先进逻辑制程与封装实力,但不能直接等同于掌握DRAM量产技术与专利。台积电正扩充先进制程与封装产能,若另辟存储战线,将牵动资本支出、技术、产能配置与商业模式,短期内自行量产可能性不高。