10月22日,和远气体(002971.SZ)披露2026年第三季度报告。前三季度,公司实现营业收入13.3亿元,同比增长7.94%;归母净利润4179.25万元,同比下降27.57%;扣非净利润3880.1万元,同比下降3.57%。
单季数据呈现出更鲜明的反差。第三季度,和远气体营业收入4.75亿元,同比增长11.37%,是年内单季最高;归母净利润仅580.59万元,同比下降31.94%;扣非净利润546.79万元,同比下降15.61%。收入端在加速,利润端却在掉队。
把三个季度排开看,这种"剪刀差"更清楚。和远气体2026年上半年营收8.55亿元,同比增长6.12%;归母净利润3598.66万元,同比下降26.82%。第一季度实现营业收入3.92亿元、归母净利润1861.48万元;第二季度实现营业收入4.63亿元、归母净利润3852.32万元,二季度曾是年内盈利高点。到第三季度,营收升至4.75亿元,归母净利润却骤降至580.59万元,环比降幅超过八成。
【图表:和远气体2026年前三季度逐季营收与归母净利润】
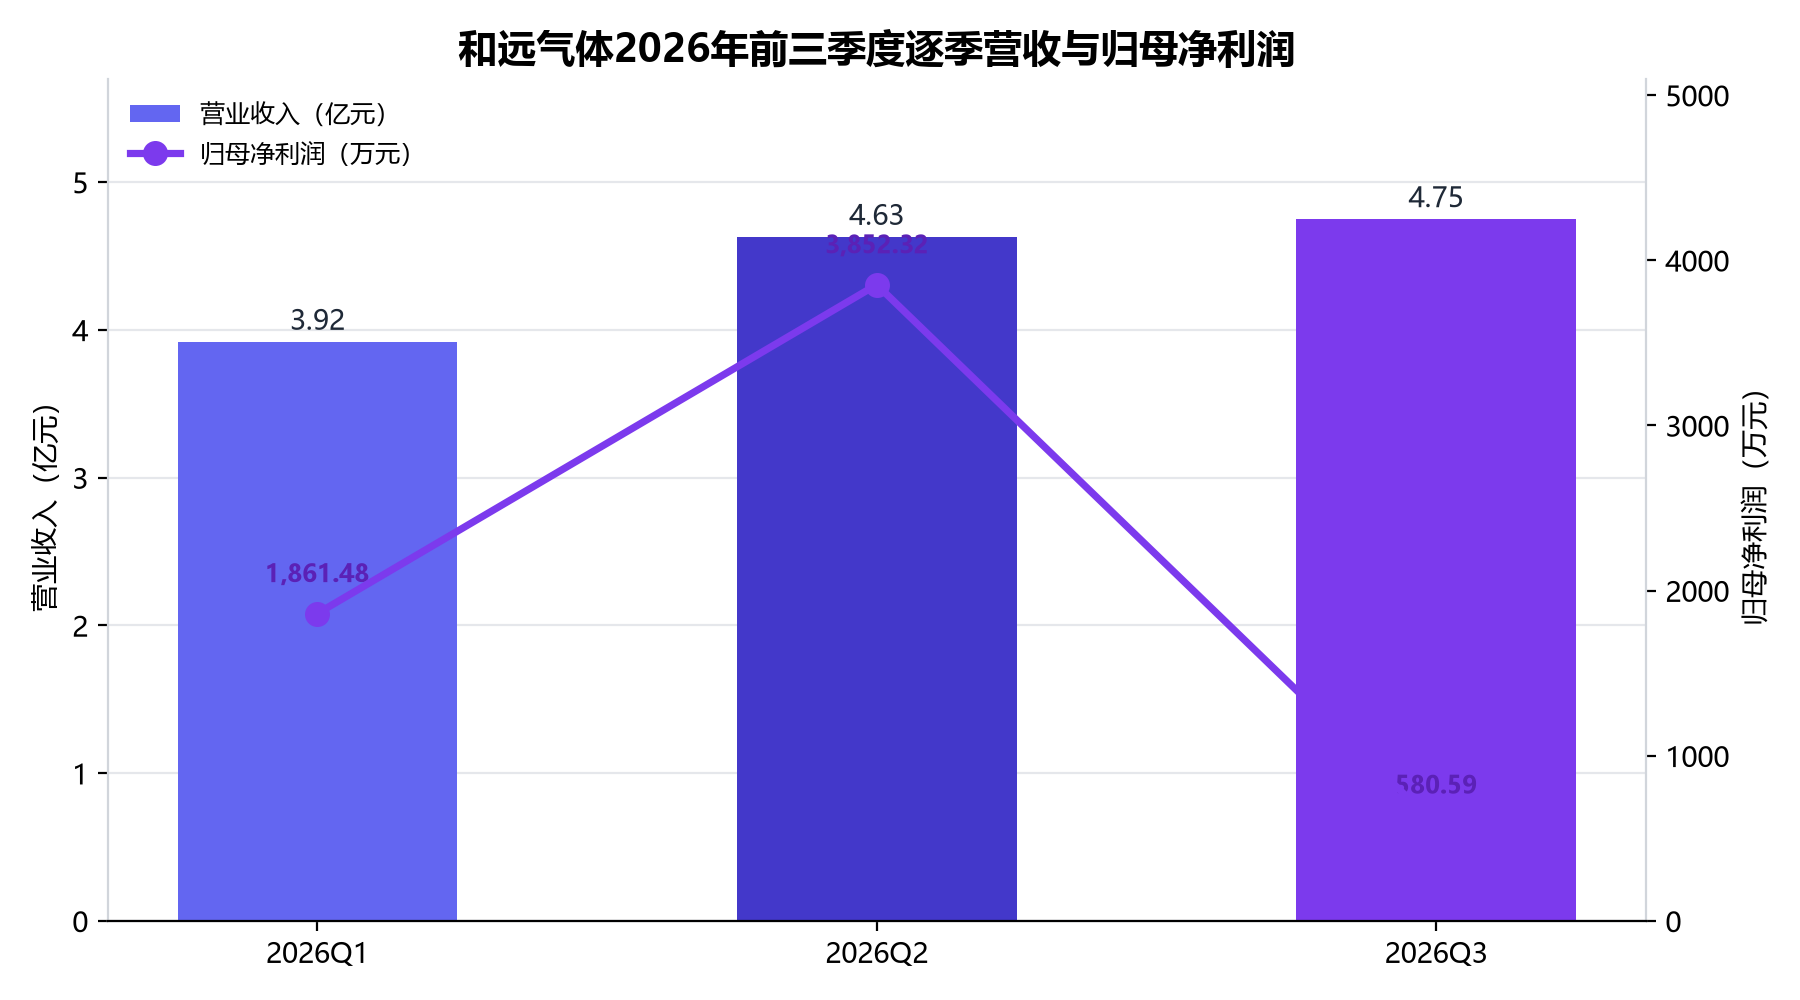
图表解读:营收从一季度的3.92亿元逐季抬升至三季度的4.75亿元,归母净利润却在二季度触及3852.32万元高点后,三季度回落至580.59万元,"收入向上、利润向下"的背离在三季度达到最大。
利润去哪了:一笔政府补助的退坡,遮住了主业的真相
要理解这份季报,必须先看懂扣非口径。归母净利润降27.57%,扣非净利润只降3.57%——两个数字差了24个百分点,差距的来源很具体。
上半年,公司其他收益(以政府补助为主)从上年同期的2642.18万元降至890.42万元,同比减少1751.76万元,降幅达66.30%,仅此一项即拖累利润总额超过1750万元,是利润下滑的最大单一变量。换言之,去年同期的利润里有相当一部分来自补助,今年这块"一次性红利"退坡,报表自然难看,但主营业务的赚钱能力并未同比例恶化。
第二重压力来自财务费用。上半年财务费用4165.27万元,同比增长5.84%,其中利息费用3973.26万元,同比增长11.51%,反映高杠杆资本结构下的利息负担仍在加重;销售费用2775.04万元,同比增长14.48%,同样快于营收增速。第三重压力来自少数股东损益分流:上半年少数股东损益253.66万元,同比增长58.89%,部分控股子公司盈利改善反而摊薄了归母口径利润。
三季度的单季利润骤降,还与产品结构与费用节奏有关。公司大宗气体、工业级化学品等传统业务毛利率相对稳定,但新产能转固后的折旧、以及电子特气认证阶段的投入,都在利润表上先行体现,收入释放却滞后。这也解释了为什么Q3营收创新高、利润却创年内新低。
收入结构:大宗气体是基本盘,电子特气是增速冠军
拆开上半年的收入结构,和远气体的"两条腿"走得并不一样快。
大宗气体实现收入4.00亿元,同比增长0.59%,占总营收比重46.83%,仍是公司第一大收入来源和基本盘;工业级化学品实现收入2.27亿元,同比下降7.80%,占比26.51%,是收入端的主要拖累;清洁能源实现收入1.16亿元,同比增长16.73%;电子特气及电子化学品实现收入5617.67万元(0.56亿元),同比大幅增长110.10%,是本期增速最高的业务;硅基功能性新材料实现收入1561.29万元(0.16亿元),为新增业务,实现从零到一的突破。
【图表:和远气体2026年上半年分业务收入(亿元)】
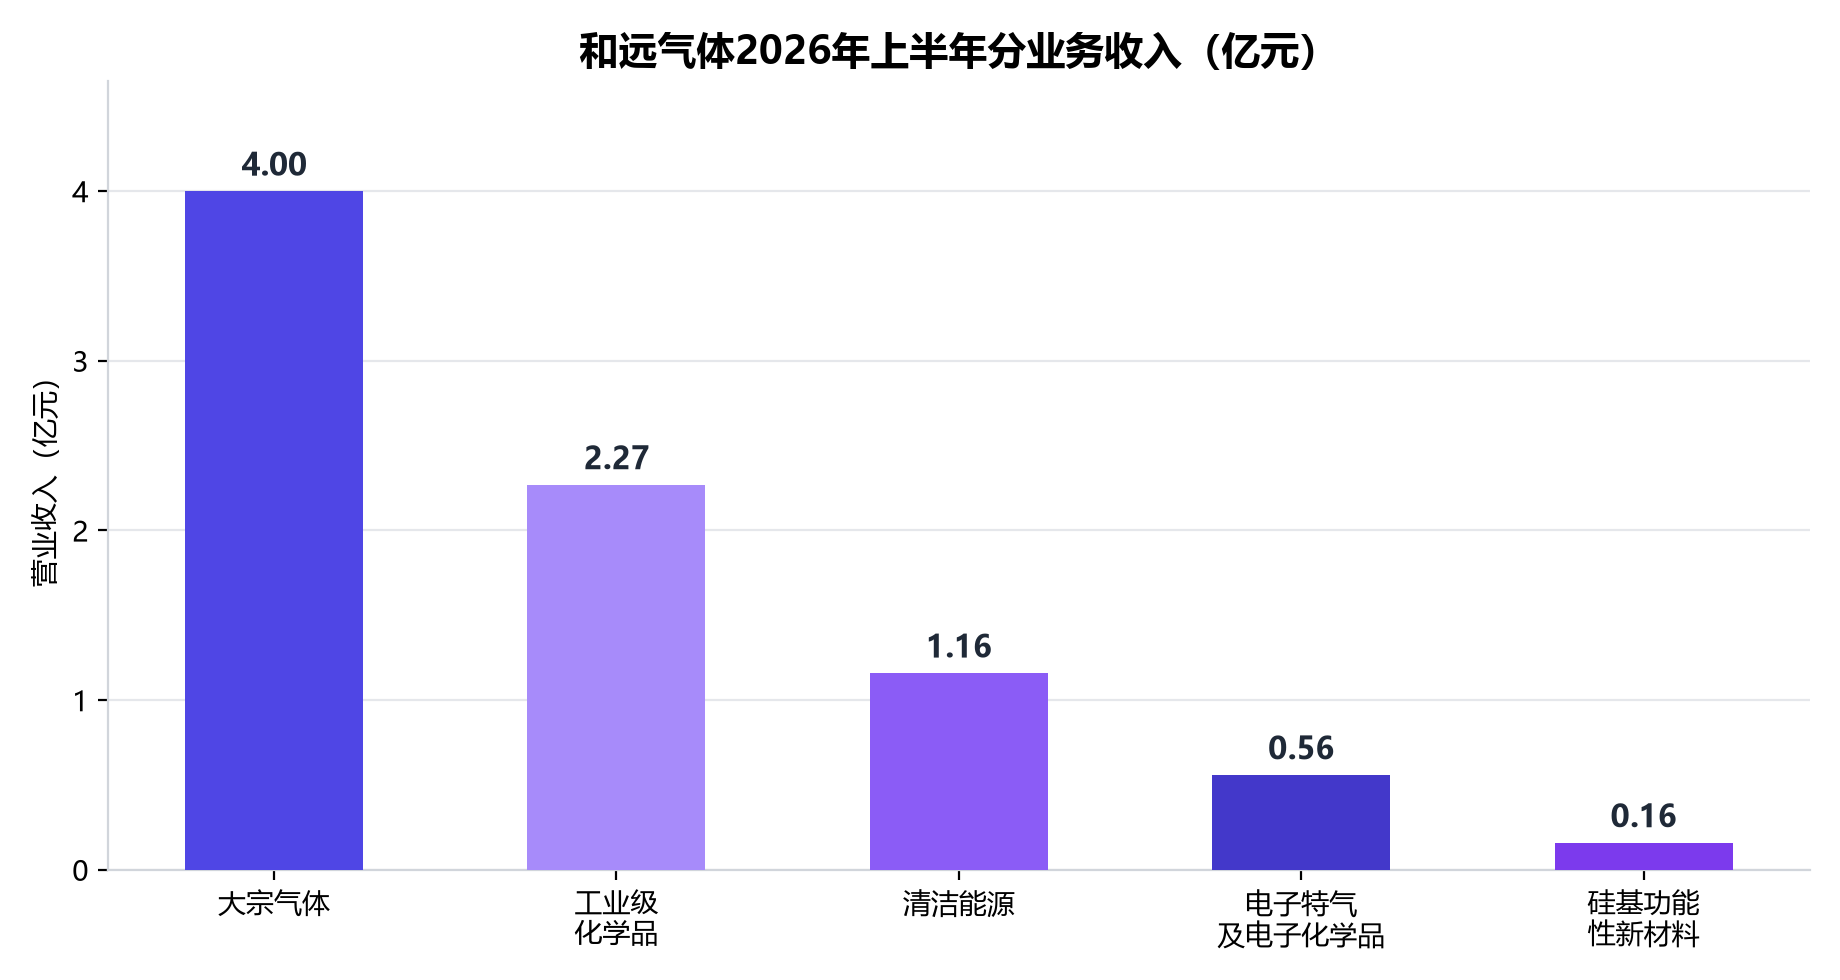
图表解读:大宗气体4.00亿元、工业级化学品2.27亿元合计占比超过73%,传统业务仍主导收入大盘;电子特气0.56亿元、硅基新材料0.16亿元体量虽小,却是增量所在。
【图表:和远气体2026年上半年分业务收入同比增速】
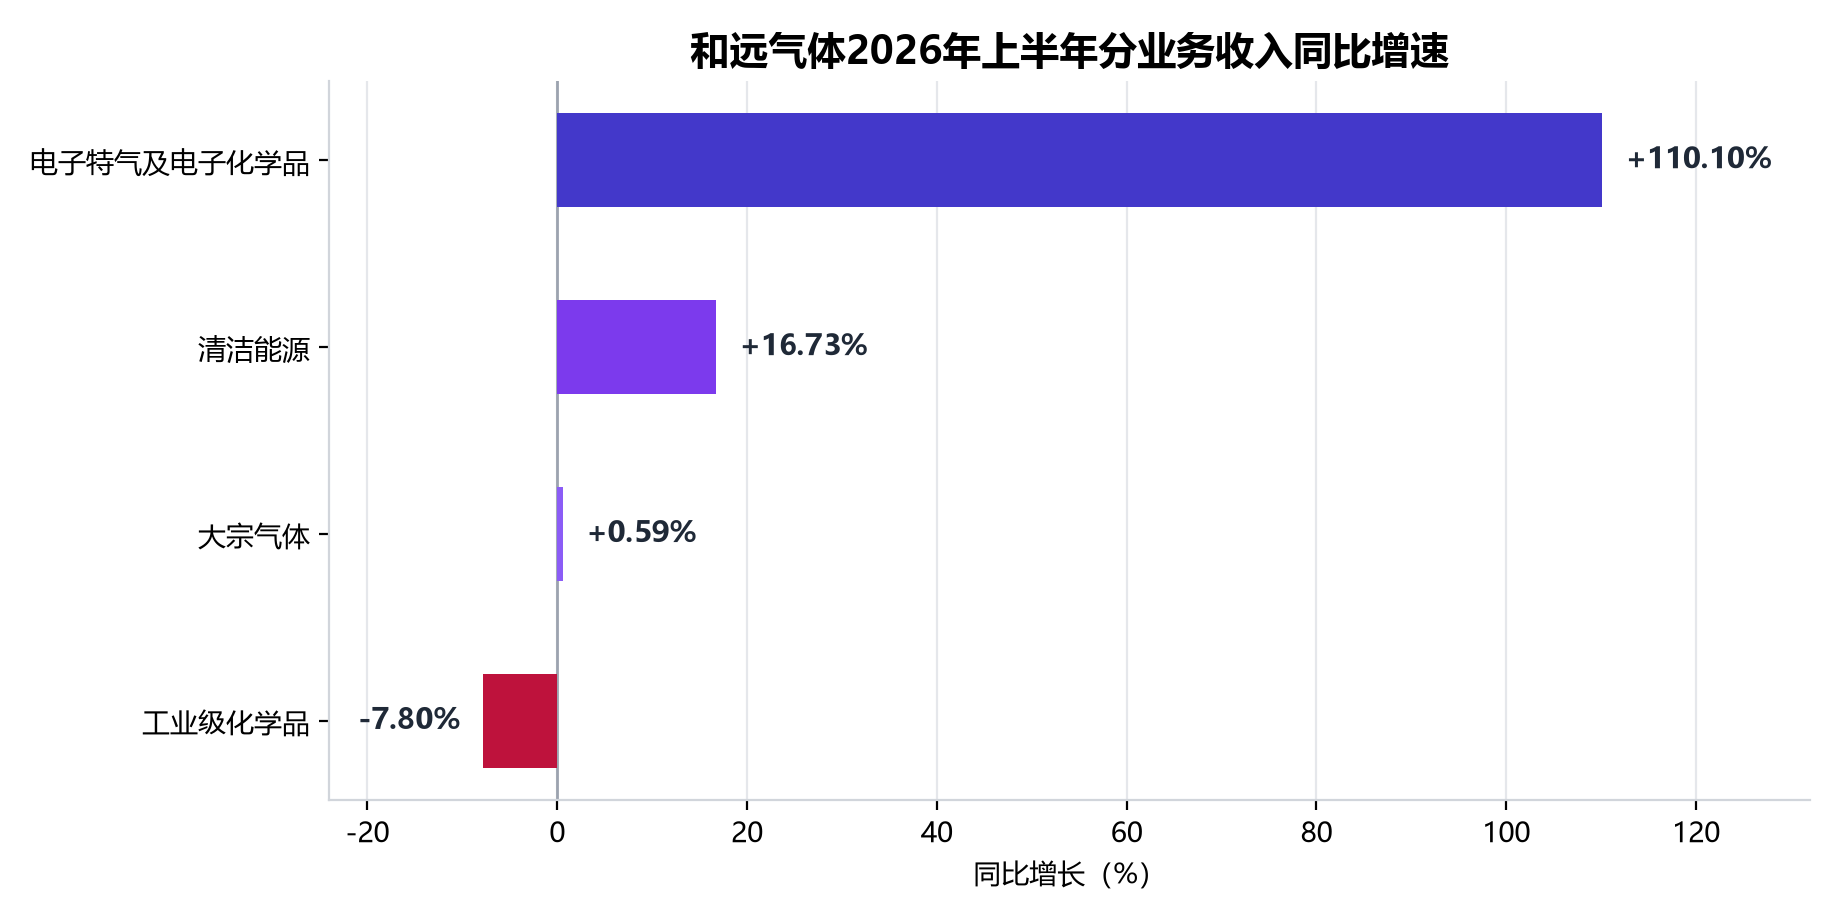
图表解读:电子特气以110.10%的增速领跑,清洁能源16.73%次之,大宗气体仅微增0.59%,工业级化学品下滑7.80%——增速分化清晰指向"新业务接棒"的路径。
区域结构则暴露了另一个短板:上半年湖北省内实现收入7.37亿元,同比增长9.98%;省外收入1.18亿元,同比下降12.88%,省内收入占比达86.17%,公司收入仍高度依赖湖北本地市场,全国化布局尚在推进初期。
产能进度:两大产业园投入近37亿元,潜江已进入量产
和远气体近三年最大的动作,是把钱砸进了两个园区。公司拟投建潜江、宜昌两大电子特气产业园,两大产业园累计投入近37亿元,尚未产生相应收益。
其中潜江电子特气园一期投资3.9亿元,建设年产20万吨纯氨、3.2亿方电子级高纯氢气项目,预计达产后年收入7.7亿元;新增二期投资3.7亿元,规划电子特气(电子级一氧化碳、电子级二氧化碳、电子级甲烷)与电子化学品项目(电子级高纯氨水、电子级氯化氢、电子级氯气、电子级盐酸)。
进度已经到了"临门一脚"。潜江新增电子特气及电子化学品项目进度达99.80%,主要产品已全部建成,整体进入稳产和量产阶段。电子级高纯氨、高纯一氧化碳等产品已稳产、量产并开始销售;电子级氯化氢、氯气、羰基硫已达到稳产,开始在半导体、面板企业启动认证和销售工作。
宜昌电子特气及功能性材料产业园同样已建成投产,公司由此新增电子特气及电子材料、硅基功能性新材料等多种产品品类,产品谱系从氧、氮、氩等传统大宗气体、氢气与液化天然气等清洁能源,延伸到半导体、面板、光伏、新能源电池、低空经济等新兴领域所需的特种材料。
技术进展:多款产品过头部晶圆厂认证,六氟化钨必须冷静看
技术层面,和远气体最有分量的进展是客户认证的突破。公司紧邻长江存储等华中存储产业集群,物流距离近,区位优势明显,已有多款产品通过中芯国际、长江存储12英寸晶圆厂认证,进入头部存储和晶圆供应链。这一步的分量,远高于任何一条产能公告——认证一旦打通,产能才有放量的通道。
但在六氟化钨这件市场最热的产品上,公司态度相当克制,投资者也需要同样的冷静。公司规划的500吨/年电子级六氟化钨产品处于试生产过程中,尚未取得下游国内外头部半导体企业的正式认证,且产品认证周期较长,暂未签订订单、未产生任何业绩;该产品达到稳产、量产还需要较长时间,公司预计2至3年内对业绩无重大影响。
今年6月8日,公司还专门发布股票交易异常波动公告,澄清市场传闻:公司六氟化钨产品尚处于试生产阶段,尚未签署任何具有法律约束力的实质性订单协议,且该产品尚未产生任何业绩。在六氟化钨涨价预期最热的时点主动"泼冷水",这份公告本身就是一种态度。
战略:从华中最大综合气体商,走向"一站式"高端材料平台
和远气体的战略脉络可以概括为一句话:用传统气体的现金流,养电子特气的第二曲线。
公司是华中地区最大的综合气体供应商之一,产品体系涵盖氧、氮、氩等传统大宗气体,氢气、液化天然气等清洁能源,以及电子特气、电子材料、硅基功能性新材料,能够满足不同行业客户的个性化需求,做到"一站式服务"。对于氩气、氢气、氦气和液化天然气这类生产成本较高的气体,公司以回收尾气并分离提纯的方式生产,在丰富品种的同时大幅降低生产成本,多元化的产品结构也能抵御部分产品价格波动的风险。
在细分赛道上,公司还有两块"隐形优势":食品级液氮技术成熟,在湖北省市场具有绝对优势;医用液氧领域,公司是湖北省仅有的几家拥有许可经营牌照的企业之一,下属相关分子公司也具备生产或配送医用氧的资质。
随着两大产业园建成投产,公司的目标是把产品打入半导体、面板、光伏、新能源电池、低空经济、通讯、医疗等新兴产业,在电子特气及电子材料、新材料领域实现国产替代、打破外资气体公司的垄断。券商在覆盖报告中的判断是:公司是国内领先的综合型气体公司,宜昌、潜江两大产业园新建产能均有望在短期内落地放量,同时大举向电子特气及电子化学品、硅基功能性新材料等高端产业链延伸。
行业坐标:458亿元市场、20%至30%的国产化率,窗口仍在
行业景气度给了和远气体放量的外部条件。2026年全球电子特气行业景气度显著上行,受海外产能收缩影响,六氟化钨4月出口价环比大涨203.83%,年内涨幅超117%;2026年中国电子特气市场规模预计达458亿元,同比增长18.7%;目前国内电子特气国产化率仅20%至30%,国产替代空间广阔。
但这条赛道并非没有风险,公司的风险清单也写得相当直白:一是短期偿债压力,短期借款达9.89亿元,流动比率仅0.35,营运资金压力阶段性上升;二是产能转化风险,电子特气大部分高端产品尚未完成头部晶圆厂认证,2至3年内难以成为利润主力;三是区域集中风险,湖北省内收入占比86.17%,省外收入同比下降12.88%,全国化布局尚未打开;四是行业价格波动,若海外装置复产、国内新增产能集中投放,六氟化钨等特气涨价逻辑可能弱化;五是利润承压风险,研发投入和销售费用增速均显著高于营收增速,在产能释放前期对利润形成压制。
结语:第二曲线已经启动,兑现要等认证与放量
把三季报的三个数字并排放好,和远气体的轮廓就清楚了:营收13.3亿元、增7.94%,收入端没有失速,Q3单季4.75亿元还是年内最高;归母4179.25万元、降27.57%,但扣非只降3.57%,利润的窟窿主要是政府补助退坡造成的;电子特气收入增110.10%、潜江产业园99.80%建成量产、多款产品过了中芯国际与长江存储12英寸认证,第二曲线已经启动。
真正的考验在后面:新产能转固后的折旧要摊、认证还在路上、六氟化钨500吨短期内不会有业绩贡献、9.89亿元短期借款与0.35的流动比率仍是悬在头上的压力。对和远气体而言,2026年四季度到2027年的看点不是"故事够不够大",而是潜江与宜昌的产能能否在认证通过后真正转化成收入和利润——第二曲线已经启动,兑现仍要等时间。