成熟制程的产业版图,正在被AI重新绘制。据业界消息,三星电子近期已通知8英寸晶圆代工客户,计划在2030年底前全面停止相关生产线运作,将人力及设备投资集中于12英寸晶圆先进制程。这是三星首度明确给出全面退出的时间表——过去,这家芯片巨头仅表示将逐步缩减8英寸生产线规模。
一、时间表落地:月产能25万片的业务进入倒计时
三星的8英寸对外代工产能集中在韩国器兴园区,拥有S6、S7、S8三座晶圆厂。按照此前的计划,公司原决定于今年关闭S7厂,另外两座维持运作。晶圆代工事业部副总裁姜锡采(Kang Seok-chae)在一季度财报电话会议上表示,将陆续关闭8英寸电源半导体、显示驱动IC(DDI)及图像传感器生产线;自今年起,三星晶圆代工也不再承接8英寸新产品订单。
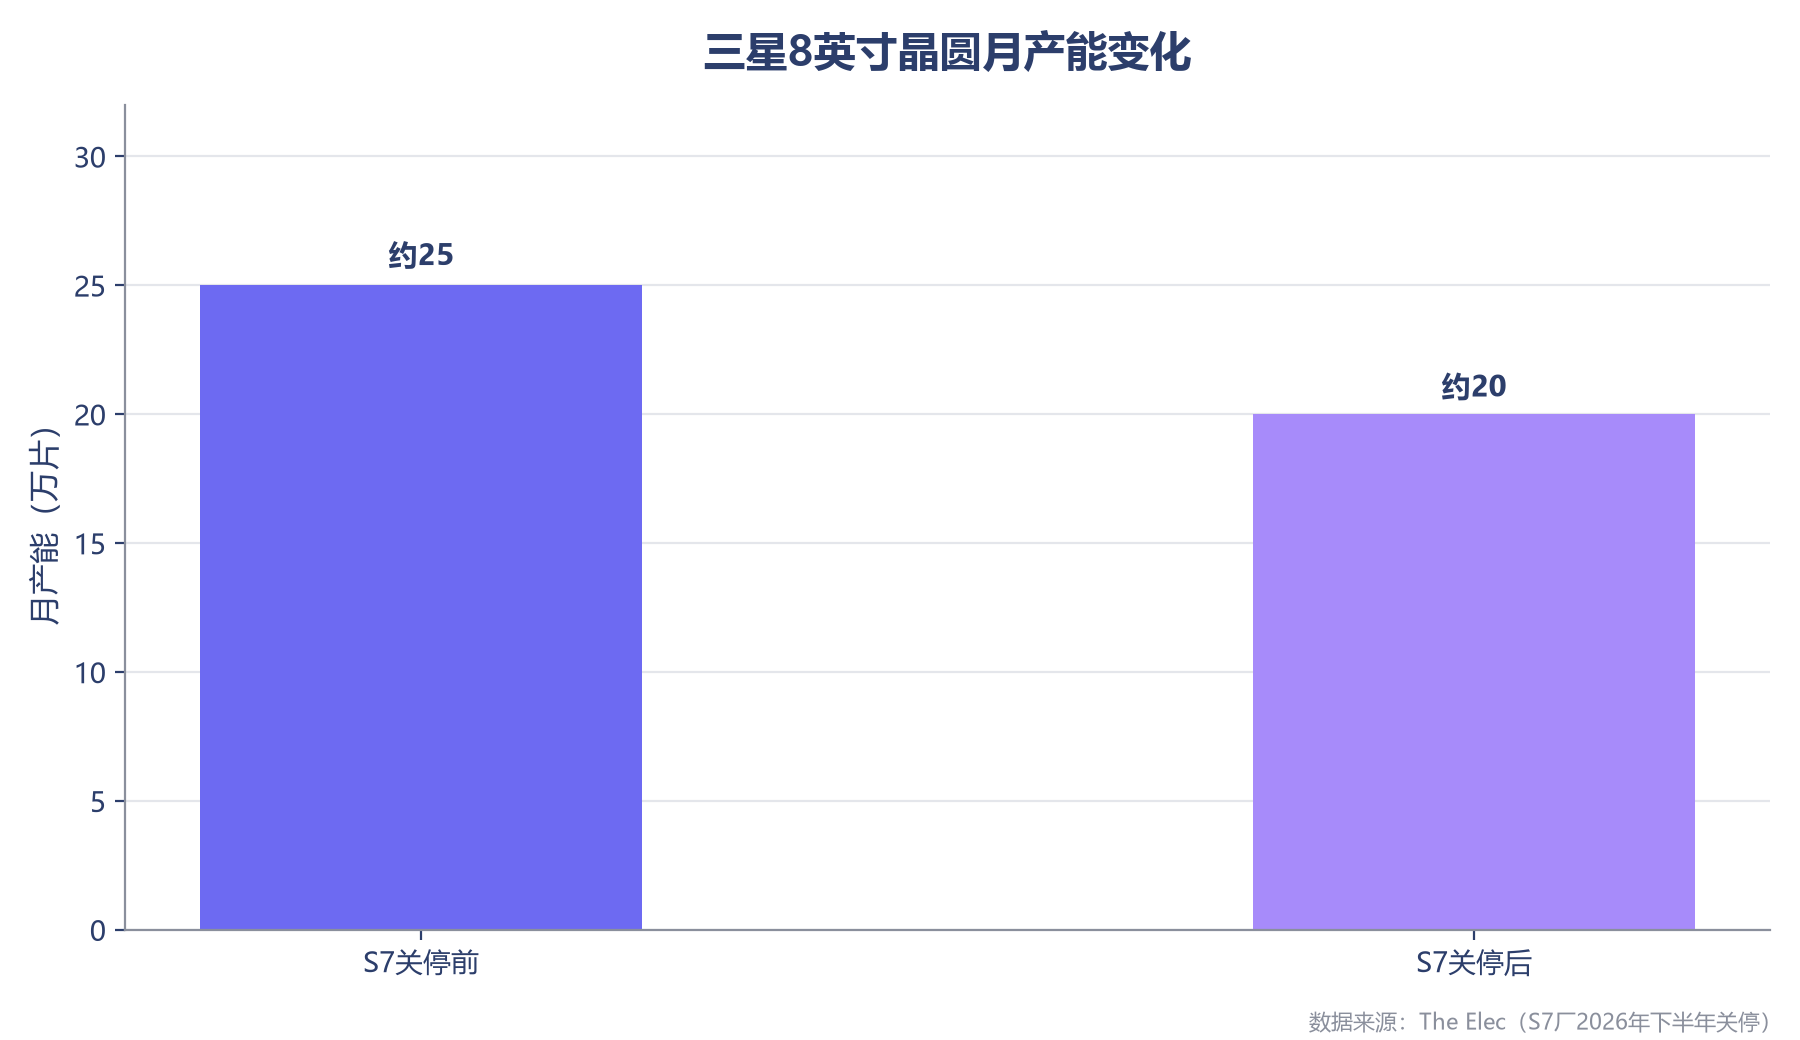
收缩正在量化兑现。据报道,S7关停后,三星8英寸晶圆月产能将从约25万片降至20万片以下,目前整体开工率仅约70%。其中,S6厂覆盖0.13微米至0.35微米工艺,支持BCD、功率器件与图像传感器;S8厂工艺区间在0.18微米至0.5微米,侧重光电传感器与高压模拟电路。
这条产线承载着漫长的发展历程——三星电子运营的8英寸晶圆代工涵盖65纳米、70纳米、90纳米、130纳米及180纳米等成熟制程,主要生产显示驱动IC、电源管理IC、微控制器(MCU)及图像传感器等各类系统半导体;三星于2000年启动180纳米工艺量产,此后于2002年、2006年、2011年分别引入130纳米、90纳米和70纳米工艺。
二、客户困境:满载的本土厂与无处可去的订单
最着急的是长期委托三星代工的韩国IC设计企业。ImageS、ABOV半导体、东云Anatech、Silicon Mitus、LX Semicon等客户,必须在停产时限前将现有产品转移至其他晶圆代工厂,或确保替代工艺。
问题是替代产能并不充裕。韩国本土运营8英寸晶圆代工的代表性企业DB HiTek和SK Key Foundry,产能已被既有客户大量占据、接近满载,难以承接从三星转移的订单;有芯片设计企业表示,若要追加投片,只能寻找海外代工厂。
转向12英寸制程同样不易。原有客户的产品长期基于90至180纳米工艺设计,迁移至12英寸可能推高制造成本,且需重新进行设计变更与产品验证;尤其模拟半导体需要高压驱动的特殊工艺,难以通过单纯缩小线宽的方式迁移。即便转向海外,情况也不乐观:中国台湾的8英寸产能同样没有太多富余,而委托中国大陆企业代工,则可能面临最终客户对中国大陆产半导体使用限制的障碍。
部分芯片设计企业已准备通过提前锁定三星产能、积累库存的方式争取过渡时间,但库存策略需要额外资金与仓储成本,长期仍需在替代产线上完成重新验证。韩国业界出现了希望三星延后关闭时程、呼吁政府出面协调的声音;不过也有业界人士表示,三星给了厂商4年的准备时间,这项决定很难说是单方面的措施。
三、为何退出:经济账、平台迁移与AI虹吸
巨头“退休”8英寸,并非成熟制程需求消失,而是三重考量的叠加。
其一是经济账愈发不划算。8英寸设备老化、维护成本高、折旧压力沉重,利润空间天生受限;在相同厂房与人力成本下,12英寸晶圆能产出更多晶粒,也更容易实现自动化与规模化。在AI先进制程需求井喷的当下,三星选择“断舍离”符合商业逻辑。其二是产品平台迁移——CMOS图像传感器与显示驱动等具规模效应的产品线正加速转向12英寸平台,8英寸产能的产品组合走向小众化。其三则是AI的“虹吸效应”:资本与工程资源正全面流向回报率更高的先进制程与先进封装,8英寸在资源配置上的优先级自然后移。
对三星而言,这是代工业务战略转型的关键一步:面对台积电在先进制程的领先优势,三星正聚焦12英寸GAA晶体管、HBM配套逻辑芯片、车规级MCU等高附加值领域,通过剥离低效资产提升业务毛利率与资本回报率。
四、8英寸退潮:一场全球性的产能重排
三星并非孤例。台积电已自2025年起逐步削减8英寸产能,旗下8英寸Fab 5预计2027年底前后停止运作,6英寸Fab 2亦规划于同年关闭。
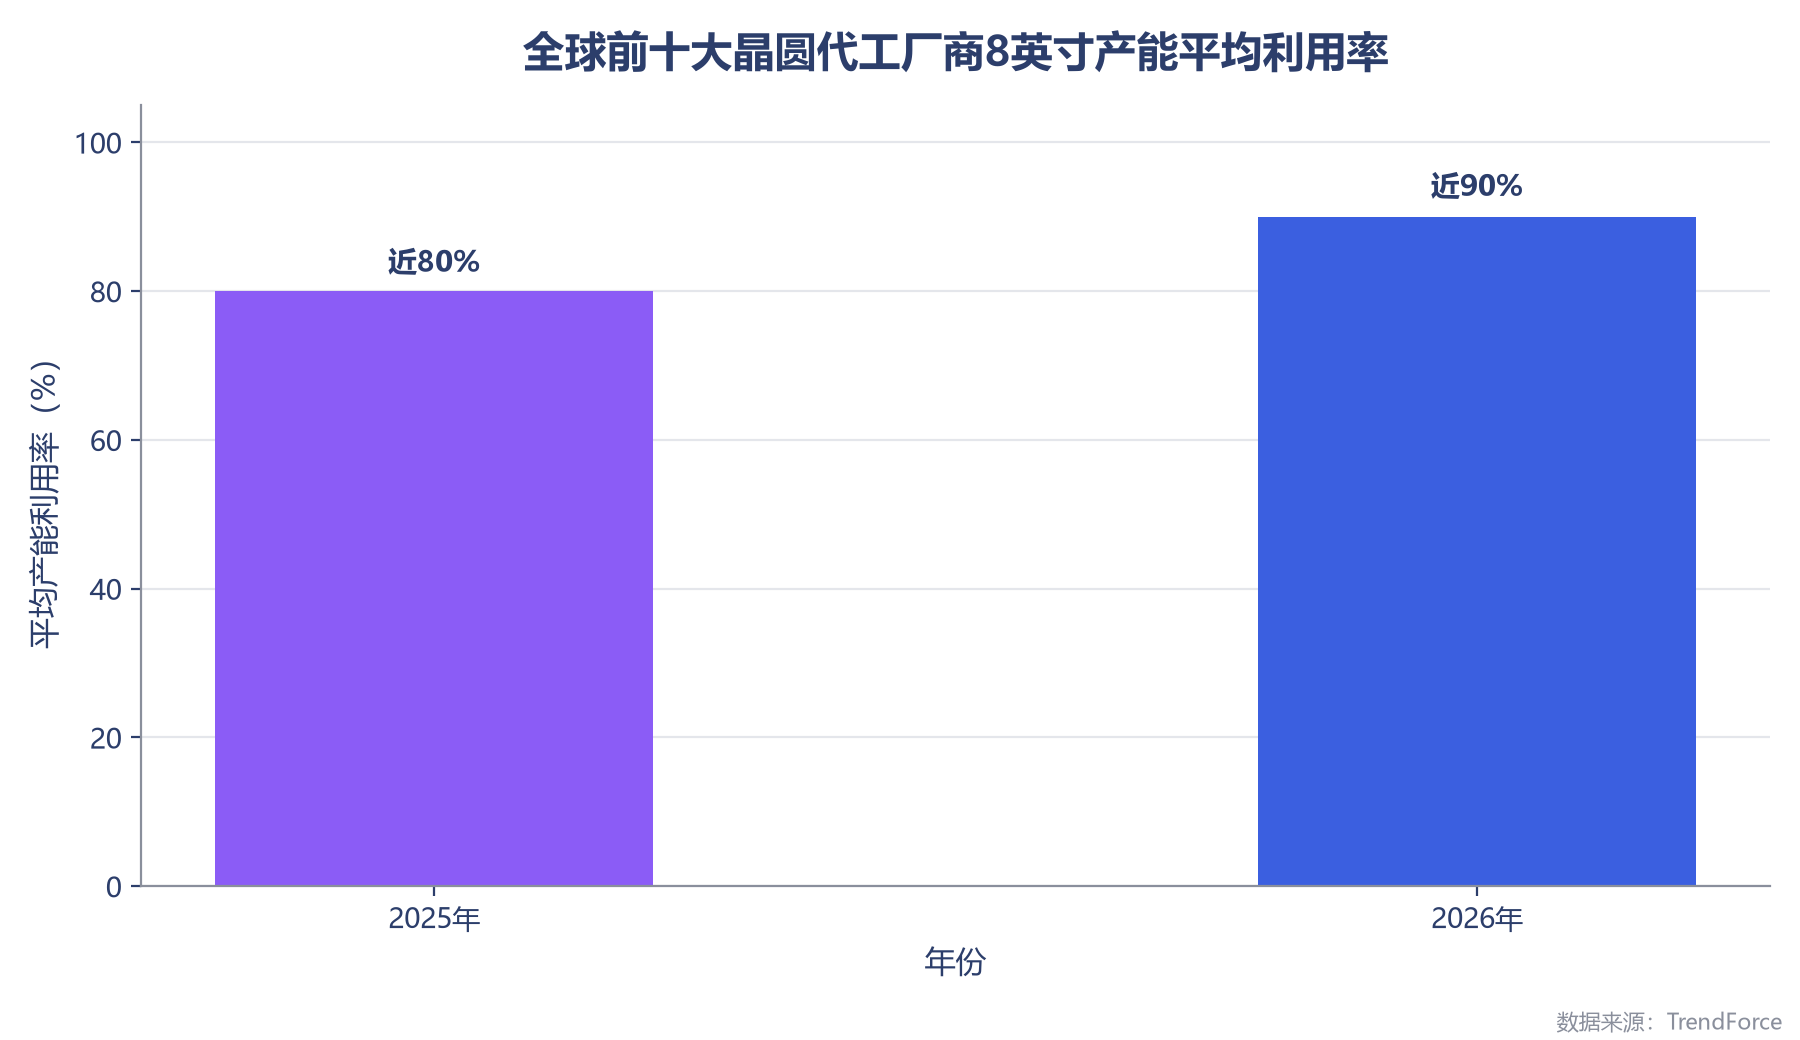
供给收缩与需求旺盛的错配,正在重塑成熟制程的价值。TrendForce数据显示,2026年全球8英寸晶圆厂总产能预计同比下降2.4%;在AI服务器对电源管理IC、模拟芯片、功率器件需求激增的拉动下,2026年全球前十大晶圆代工厂商8英寸产能平均利用率已回升至近90%,较2025年的近80%明显改善,部分代工价格或上调5%至20%。另一家机构Sigmaintell的测算更为激进:全球8英寸产能今年缩减6%、明年再减2%,产能利用率一度冲上91%。由于产线一旦退役难以重启,8英寸供给弹性短期内趋近于零。
产能缺口也开始外溢转单。TrendForce指出,12英寸成熟制程的扩产有近70%由中国大陆晶圆厂推动,晶圆厂正将DDIC、CIS产能转移至利润更佳的PMIC、功率器件;受台系厂商转移产能与涨价影响,HV制程与CIS客户转向中国大陆晶圆厂投片的转单效应自2025年下半年开始显现,以中低端DDIC、CIS为主力的晶合集成已出现供不应求。中长期看,8英寸不会就此退场,但定位将转变为成本更高、用途更聚焦的制造资源,主流量产任务转由12英寸成熟制程平台接手。
对三星而言,这是一场向AI算力代工的全力押注;对留在8英寸牌桌上的厂商而言,巨头的退场恰恰送来了一波红利窗口——只是,谁能把眼前的8英寸红利转化为12英寸特色工艺的量产能力,谁才能在下一轮成熟制程竞争中握住主动权。