美东时间11月2日的夜晚,一份只有几页的联合声明被挂上 Marvell Technology 的投资者关系页面:Marvell 将以全股票交易收购 Lumentum,交易隐含企业价值约 1150 亿美元。
这是 Marvell 三十多年历史上最大的一笔收购,也是今年以来全球规模最大的一笔交易。如果只按股权价值计算,在科技行业的并购史上,它仅次于 SpaceX 与 xAI 的那次合并。
交易买单的方式有点特别,Marvell并没有掏一分现金。Lumentum 股东每持有 1 股,将换得 4.5 股 Marvell 普通股。交割完成后,Marvell 现有股东持有合并后公司约 67% 的股份,Lumentum 股东持有约 33%。
一家公司用自己过去一年上涨了 131% 的股票,买下了一家过去一年上涨了 128% 的公司。
市场给出的第一反应很有意思。消息公布后,Marvell 盘前一度冲高逾 4%,随即跳水,截至发稿跌超 3%;Lumentum 盘前跌幅扩大至 5% 以上。一场被媒体称为"史诗级"的并购,在官宣之夜迎来了双方股价的共同下挫。
或许:买家付得太贵,卖家拿得太虚。
卖方凭什么这么贵
要理解 1150 亿美元,得先知道umentum 现在手里握着什么?
与收购公告同日,Lumentum 提前发布了 2027 财年第一季度财报:营收 12.63 亿美元,同比增长 136.5%,高于市场预期的 12.49 亿美元;调整后毛利率 53.2%;调整后净利润 4.611 亿美元,调整后每股收益 4.57 美元。
数字很漂亮,但对一家市值 760 亿美元的公司来说,单季十几亿美元的营收撑不起这个估值。真正的价值,藏在 CEO 迈克尔·赫尔斯顿(Michael Hurlston)的表述中。他透露,公司本季度拿到了第二笔重要的近封装光学(NPO)和共封装光学(CPO)订单,对应的采购承诺超过 50 亿美元。光路交换机(OCS)业务需求持续增长,有望成长为年收入数十亿美元的产品线。
更关键的是产能。
10月9日,赫尔斯顿接受彭博社采访时说过一句被投资者反复咀嚼的话:公司部分光学器件的产能已经售罄至 2029 年初。部分产品明年的供给只能满足约 30% 的需求,另一些产品到 2028 年仍存在约 30% 的供应缺口。
这些紧缺产品中,最重要的是激光器。Lumentum 的核心工艺之一,是用磷化铟(InP)这种化合物半导体,制造高速光模块需要的电吸收调制激光器(EML),以及 CPO 架构所需的高功率连续波(CW)激光器。
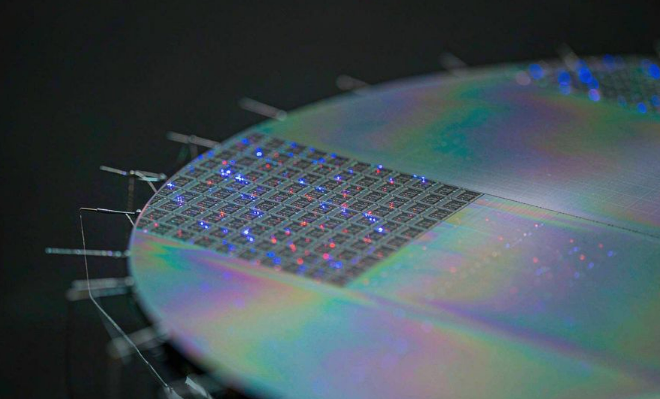
磷化铟工艺是这类器件的核心壁垒
这类器件很难像逻辑芯片那样外包。它高度依赖材料、工艺和长年累月攒下来的生产经验,需要的是工程师的手感和晶圆厂的脾气。哪怕资金充足,新产能形成稳定供应也需要数年——Lumentum 今年在美国新购入的一座磷化铟晶圆厂,预计要到 2028 年年中才开始爬坡。
换句话说,Marvell 花 1150 亿美元买的,它买的是未来三年里别人抢不到的那部分产能。
Lumentum 的底蕴,支撑起这笔收购的分量。它的前身是 1979 年创立的 Uniphase 和 1982 年创立的 JDS Fitel,两家企业在 1999 年合并为 JDS Uniphase,也就是上一轮互联网泡沫里红极一时、随后遭遇重创的光通信龙头。2015 年 8 月,JDSU 拆分:光器件业务独立上市,成为 Lumentum;测试和特种光学业务,则独立为 Viavi。
之后十年,Lumentum 靠持续收购补齐版图:2018 年斥资约 18 亿美元拿下 Oclaro,夯实磷化铟激光器、光子集成电路的核心技术;2022 年收购 NeoPhotonics 以及 IPG 的电信传输业务,打通相干光全产业链;2023 年再以约 7.5 亿美元收购 Cloud Light,业务从单一器件延伸至完整光模块。
收购方 Marvell 的故事,则带着很强的个人烙印。
2016 年 6 月,在 Maxim Integrated 任职二十余年的马特・墨菲接手 Marvell。当时局面棘手:公司因为财报延期申报,正遭遇会计调查,甚至存在纳斯达克退市风险。
那时 Marvell 年化营收大约 22 亿美元,数据中心业务仅占 9%,客户也以企业自建机房为主。但墨菲和新团队,选择把公司未来全部押在这块体量最小的业务上。
他的核心判断很简单:半导体行业长期增长的主线,是承载海量数据传输、存储、计算与安全防护的基础设施。
回头看,这场转型,最终被验证是正确的。2026 财年 Marvell 营收约 82 亿美元,其中超 97% 都归属数据基础设施赛道;数据中心营收从转型之初的 2 亿美元,增长至 60 亿美元以上,十年复合增速约 45%。
Marvell 的蜕变,并不单纯依靠自研,更多是靠并购重组完成。
2018 年,它以约 60 亿美元收购 Cavium,补齐服务器计算、网络处理和安全芯片能力;2019 年花费约 6.5 亿美元,从格芯手中收购 Avera Semiconductor。这支团队技术源自 IBM,累计完成过两千多款 ASIC 设计,包含近 800 名工程师;同年又收购 Aquantia,强化高速互连方案;2021 年斥资约 100 亿美元收购 Inphi,拿到光模块 DSP 和相干光通信芯片,这也是 Marvell 史上第二大收购;同年再收购 Innovium,补齐云端以太网交换产品线。
与之同步的是资产剥离:Wi‑Fi、宽带、LTE、多媒体、汽车以太网等业务陆续出售,其中汽车以太网业务在 2025 年 8 月,以 25 亿美元现金卖给英飞凌。
墨菲曾在台北电脑展的演讲中总结这套思路:转型不光要想好做什么,懂得放弃同样关键。
过去十年,Marvell 并购总投入在 225 亿到 240 亿美元之间,自研投入 180 亿美元,同时卖掉了价值约 45 亿美元的非核心资产。代价是账面沉淀约 111 亿美元商誉,每年还要承担约 9 亿美元的无形资产摊销。
而这次收购 Lumentum,出价 1150 亿美元,相当于它过去十年全部并购投入总和的五倍。
还有一个颇具戏剧性的背景:2026 年早些时候,软银曾洽谈收购 Marvell,计划把它和 Arm 整合,只是双方没能谈拢交易条款。彼时 Marvell 还是被收购的标的。仅仅半年之后,它就变成了这场史上大额收购里的买方。
在本次收购公告里,墨菲的表达比以往更有分量:AI 基础设施正在迎来向光互联跃迁的底层变革,这样的机遇,一代人只能遇见一次。
铜的尽头
为什么是现在?
答案写在两家公司公告里那句略显技术官僚的话中:"随着 AI 基础设施规模不断扩大,数据传输带宽需求迅速增长,铜基连接技术面临物理限制。"
一边是沉重、发烫、正在损耗的铜;一边是轻盈、冷静、笔直的光。AI 集群的扩张正在逼迫行业做出选择。
SK 海力士研究团队今年 8 月在《自然-电子学》发表的一篇文章,给出了冷酷的量化:AI 加速器的算力大约每两年提高 3 倍,但同期芯片互连带宽只提升约 1.4 倍。
当训练和推理任务需要数千乃至数万颗加速器协同执行时,越来越多的时间和能源被消耗在数据搬运上。互连带宽跟不上,堆再多 GPU 也换不来同比例的性能提升。
这在物理层面表现为两个问题:距离和功耗。单通道速率向 200Gbps、400Gbps 演进时,传统架构中那段较长的高速电连接,信号损耗和功耗都变得难以接受。
CPO(共封装光学)提供了一个解法:把光引擎与交换芯片或计算芯片集成在同一个封装内,把高速电信号的传输距离压到最短,让更多的数据通过光纤走完剩下的路。
而在多数 CPO 方案中,激光器并不放进封装里,而是作为独立的外置光源,从外部提供光信号。Lumentum 擅长的高功率 CW 激光器,正是这类架构的关键组件。
行业的动作已经很明显。台积电的硅光子集成平台 COUPE 已进入量产阶段;英伟达和博通在推进 CPO 交换机商业化;三星开始布局硅光子代工;SK 海力士在研究把光互连延伸到处理器与存储器之间。
市场研究机构集邦咨询预计,全球 AI 光收发模块市场将从 2025 年的 165 亿美元增长到 2026 年的 260 亿美元。
需求在指数级膨胀,供给却卡在少数几条磷化铟产线上。这就是 1150 亿美元的全部逻辑:在摩尔定律放缓之后,光子成了算力延续生命的第二曲线,而这条曲线的入口,是稀缺的。
这笔交易里还有个耐人寻味的第三方。
今年 3 月,英伟达分别向 Lumentum、高意(Coherent)和 Marvell 各投资 20 亿美元。其中与 Lumentum 的合作包含多年协议:共同开发先进光学技术,附带数十亿美元的采购承诺,以及未来先进激光组件的产能使用权。
英伟达用投资锁产能,Marvell 则选择了更直接的方式——把产能买下来。
这让两家公司的关系变得微妙。Marvell 是英伟达在定制 AI 芯片领域的对手之一:它与亚马逊云、微软合作开发定制芯片,今年 8 月又与 Alphabet 达成合作,为谷歌的 TPU 提供支持。定制 ASIC 的每一次成功,都是在 GPU 的护城河上挖一铲。
现在,这家"对手"把英伟达刚刚投过钱的供应商收入囊中。
技术上的耦合倒是早就开始了。今年 3 月的美国光纤通信大会(OFC)上,Marvell 与 Lumentum 已经联合演示过 1.6T 光通信 DSP 与 Lumentum R300 光路交换机的互联方案。谷歌的 TPU 集群采用的正是类似的光交换架构。
合并后的公司,将同时掌握先进 CMOS、硅光子、化合物半导体与先进封装能力,覆盖从芯片封装内部到跨数据中心的所有连接场景——这是公告给出的描述,也是 5500 亿美元目标市场规模(TAM)的来源。
赫尔斯顿说,合并后的公司有望把握规模达 5500 亿美元的潜在市场机会。
买家与卖家之间的矛盾
但整合的难题,恰恰藏在"互补"这两个字的背面。
Marvell 的光通信 DSP 主要卖给光模块厂商,而 Lumentum 自己也经营光模块业务——与它的部分客户直接竞争。一旦合并完成,这些模块厂商将不得不向自己的竞争对手采购关键芯片。
两条原本独立的光带,被编织成一条更粗的主干——合并后的公司,将同时握有 DSP 与激光器两类上游关键组件。
市场研究机构 Counterpoint Research 指出,部分厂商可能因此转向博通等其他 DSP 供应商,以降低对 Marvell 的依赖。
反过来,Lumentum 的激光器供应着多家芯片公司和云厂商。收购完成后,Marvell 如何维持这些客户对其"供应独立性"的信任,将直接决定这次整合的成效。
这对中国光模块产业尤其敏感。根据 LightCounting 的统计,全球前十大光模块厂商中有七家来自中国,包括中际旭创、新易盛、华工科技等,合计收入份额超过 60%——中际旭创以约 21% 的全球份额位居第一,同时是英伟达和谷歌高速光模块的重要供应商。赫尔斯顿此前受访时也提到,美国市场约 70% 的光收发模块由中国厂商供应。
但在产业链上游,中国厂商仍高度依赖海外。以 1.6T 光模块为例,高盛估算 DSP 芯片约占物料成本的 30% 至 40%,供应集中在博通和 Marvell 两家;高性能 EML 和 CW 激光器则主要来自 Lumentum、高意等少数企业。
一旦交易完成,全球光模块两类最关键的上游组件,将集中到同一家公司手里。
采购、议价、供应链管理,都要重新计算。
而所有这些推演,都还建立在一个前提上:这笔交易能真正落地。
公告称,交易预计在 2028 年上半年完成。在半导体行业,两年足够技术路线换一轮——而这个时间表本身就透露出对监管难度的预期。
由于涉及全球关键光通信供应链,收购需要经过多国监管审批,其中中国市场的审查可能成为影响进度的关键变量。就在官宣前,Marvell 股价在上一交易日收盘跌超 10%,市场对"收购价格 + 后续整合成本"的担忧已经写在盘面上了。
整合的复杂度也不同于以往任何一次。Marvell 过去收购的 Inphi、Celestial AI 都是芯片设计公司,与它长期采用的无晶圆厂模式一脉相承。而 Lumentum 在美国、英国等地拥有自己的晶圆厂,经营着重资产的化合物半导体制造业务——工艺、节奏、企业文化都完全不同。
Murphy 在历史上是以"买进来、卖出去、快速整合"著称的操盘者。这套打法在轻资产的芯片设计业务上屡试不爽,但磷化铟晶圆厂是另一回事:它不能靠重组报表优化,只能靠时间和人。
人事安排上,Murphy 将继续担任合并后公司的董事长兼 CEO,包括赫尔斯顿在内的三名 Lumentum 董事将加入 Marvell 董事会。财务顾问阵容是:Qatalyst Partners 担任 Marvell 首席财务顾问,高盛与摩根大通参与服务;花旗与 Evercore 担任 Lumentum 顾问。
尾声
一家从 JDSU 废墟里分拆出来的光器件公司,熬过了互联网泡沫破裂后的二十年低谷,靠着一连串并不起眼的并购攒下磷化铟工艺和几座晶圆厂,然后在 AI 把铜逼到墙角的那一年,被一家靠存储控制器起家、被一个爱做减法的 CEO 重新组装过的芯片公司,用 1150 亿美元买走。
这两条曲线本来毫无关系。是算力把它们撞在了一起。
至于那晚市场投下的怀疑票,一位并购老手的说法或许是对的:全股票巨型并购的股价反应,从来不是对战略的判决,而是对整合难度的定价。
真正的答案要等到 2028 年——等到那一束光,真的跑进封装内部的那一天。