2026年10月29日,芜湖埃泰克汽车电子股份有限公司(证券代码:603293)公布三季度经营相关财务数据。
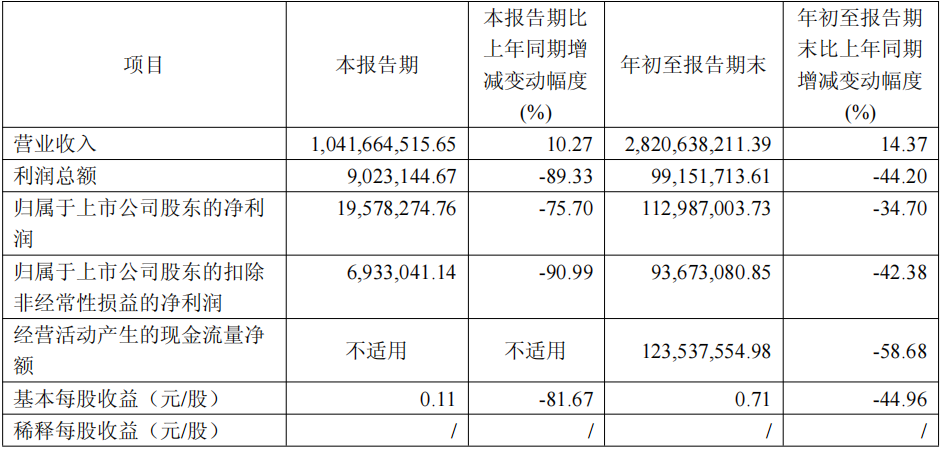
报告期经营数据显示,2026年第三季度公司实现营业收入10.42亿元,较上年同期增长10.27%;2026年1-9月实现营业收入28.21亿元,同比增长14.37%,营业收入实现稳步增长。
盈利端出现明显下滑。2026年第三季度,公司实现利润总额0.09亿元,同比下降89.33%;归属于上市公司股东的净利润0.20亿元,同比下降75.70%;扣除非经常性损益后归属于上市公司股东的净利润0.07亿元,同比下降90.99%。
2026年前三季度,公司实现利润总额0.99亿元,同比下降44.20%;归属于上市公司股东净利润1.13亿元,同比下降34.70%;扣除非经常性损益的净利润0.94亿元,同比下降42.38%。公司表示,利润水平回落,主要系原材料价格上行、研发投入规模增加所致。前三季度公司研发费用达2.31亿元,研发投入持续加大。
现金流方面,2026年前三季度,公司经营活动产生的现金流量净额1.24亿元,同比下降58.68%,主要是本期支付货款增加。投资活动现金净流出规模有所扩大;筹资活动现金流量净额大幅提升,主要来自公开发行股份募集资金到账。
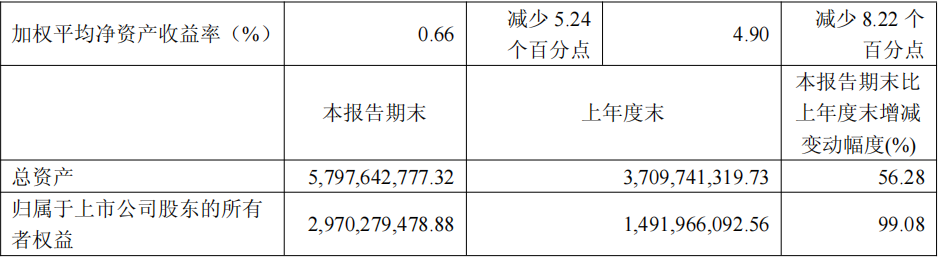
资产负债维度,截至2026年9月30日,公司总资产57.98亿元,较上年度末增长56.28%;归属于上市公司股东的所有者权益29.70亿元,较上年度末增长99.08%。总资产、所有者权益大幅增长,主要为公开发行股份募集资金到位叠加多项资产科目增加带动。股本、资本公积因公开发行上市实现明显提升。
资产科目变动上,存货较上年末增长77.81%,主要为原材料储备增加;交易性金融资产、其他流动资产增长来自理财产品投资增加;在建工程减少、固定资产增加,源于厂房完成转固。报告期内应收票据、预付款项、其他应收款、合同负债、其他流动负债、递延收益均出现较大幅度增长;应收款项融资、长期应收款、应交税费、在建工程同比有所下降。信用减值损失计提增加,来自应收账款坏账准备计提提升;资产减值损失增加主要为计提存货跌价准备;所得税费用同比大幅下降,受利润总额下降以及暂时性差异共同影响。
非经常性损益方面,2026年第三季度非经常性损益合计0.13亿元;2026年前三季度合计0.19亿元,主要由非流动性资产处置损益、政府补助、金融资产处置及公允价值变动收益等项目构成。
收益指标方面,2026年第三季度基本每股收益0.11元/股,同比下降81.67%;1-9月基本每股收益0.71元/股,同比下降44.96%。每股收益下滑,系净利润同比下降叠加公开发行后股本扩大双重因素所致。加权平均净资产收益率第三季度单季为0.66%,同比减少5.24个百分点;前三季度为4.90%,同比减少8.22个百分点。
综合来看,公司前三季度营业收入维持双位数增长,但受原材料、研发投入抬升影响盈利承压;IPO募集资金到位推动资产规模、净资产大幅增厚,存货与应收类资产同步扩张。