核心观点
一、需求高景气驱动营收齐增。 AI、新能源、智能驾驶驱动12英寸硅片量价齐升,三家前三季度营收增37.16%、25.79%、56.76%,西安奕材三季度单季营收增68.50%,在手订单饱满,国产替代加速。
二、盈利状态显著分化。 立昂微归母净利1.74亿元、扣非1.33亿元双双扭亏;西安奕材归母1.51亿元靠公允价值收益转正,扣非仍亏4.73亿元;中欣晶圆亏2.65亿元。
三、涨价红利滞后至2027年。 行业已进入涨价周期,但硅片普遍执行一年期长单锁量锁价,三家前三季度交付的多为2025年末低价订单,本轮涨价在2026年财报几无体现,红利将主要于2027年释放。
2026年,全球半导体行业在AI算力需求的强劲带动下加速复苏,存储与先进逻辑芯片持续放量,拉动上游材料环节量价齐升。作为晶圆制造最核心的基础材料,12英寸半导体硅片在经历2025年的量价低点后,正式进入复苏通道。近日,西安奕材(688783)、立昂微(605358)、中欣晶圆(874810,新三板挂牌)三家硅片企业先后披露2026年第三季度报告:营收全线高增,盈利状态明显分化;行业虽已进入涨价周期,但受一年期长单锁价机制约束,本轮涨价红利尚未在2026年报表中兑现,预计将于2027年集中释放。
一、业绩全景:营收全线高增,盈利状态分化
西安奕材2026年前三季度,实现营业收入26.51亿元,同比增长37.16%;归母净利润1.51亿元,同比增长127.14%,实现账面扭亏。需要指出的是,其扭亏主要来自参与客户IPO战略配售形成的公允价值变动收益5.73亿元,主营业务尚未转正:扣非净利润为-4.73亿元,同比减亏16.62%。单看第三季度,公司实现营收10.62亿元,同比增长68.50%;归母净利润4.41亿元,同比增长302.55%;扣非净利润-1.53亿元,减亏31.00%。前三季度12英寸硅片销量约830万片,同比增长42.72%;毛利率5.13%,同比提升1.11个百分点。前三季度研发费用为1.87亿元,上年同期为2.14亿元。
立昂微前三季度实现营业收入33.20亿元,同比增长25.79%;归母净利润1.74亿元,上年同期为-1.08亿元;扣非净利润1.33亿元,上年同期为-1.41亿元。第三季度单季实现营收12.26亿元,同比增长25.90%;归母净利润0.90亿元,同比增长373.03%;扣非净利润1.03亿元,上年同期为负。分业务看,硅片业务收入25.34亿元,同比增长28.23%,综合毛利率17.36%,同比提升7.46个百分点。前三季度研发费用2.12亿元,上年同期为1.93亿元;EBITDA达12.37亿元,同比增长55.23%。
中欣晶圆仍处亏损区间,但减亏幅度显著。前三季度实现营业收入20.10亿元,同比增长56.76%;归母净利润-2.65亿元,同比减亏63.43%;扣非净利润-3.42亿元,同比减亏57.39%。第三季度单季实现营收7.76亿元,同比增长55.30%;归母净利润-0.45亿元,减亏83.61%;扣非净利润-0.71亿元,减亏75.80%。前三季度研发费用1.69亿元,上年同期为1.49亿元。
【图表:三家公司2026年前三季度营业收入对比】
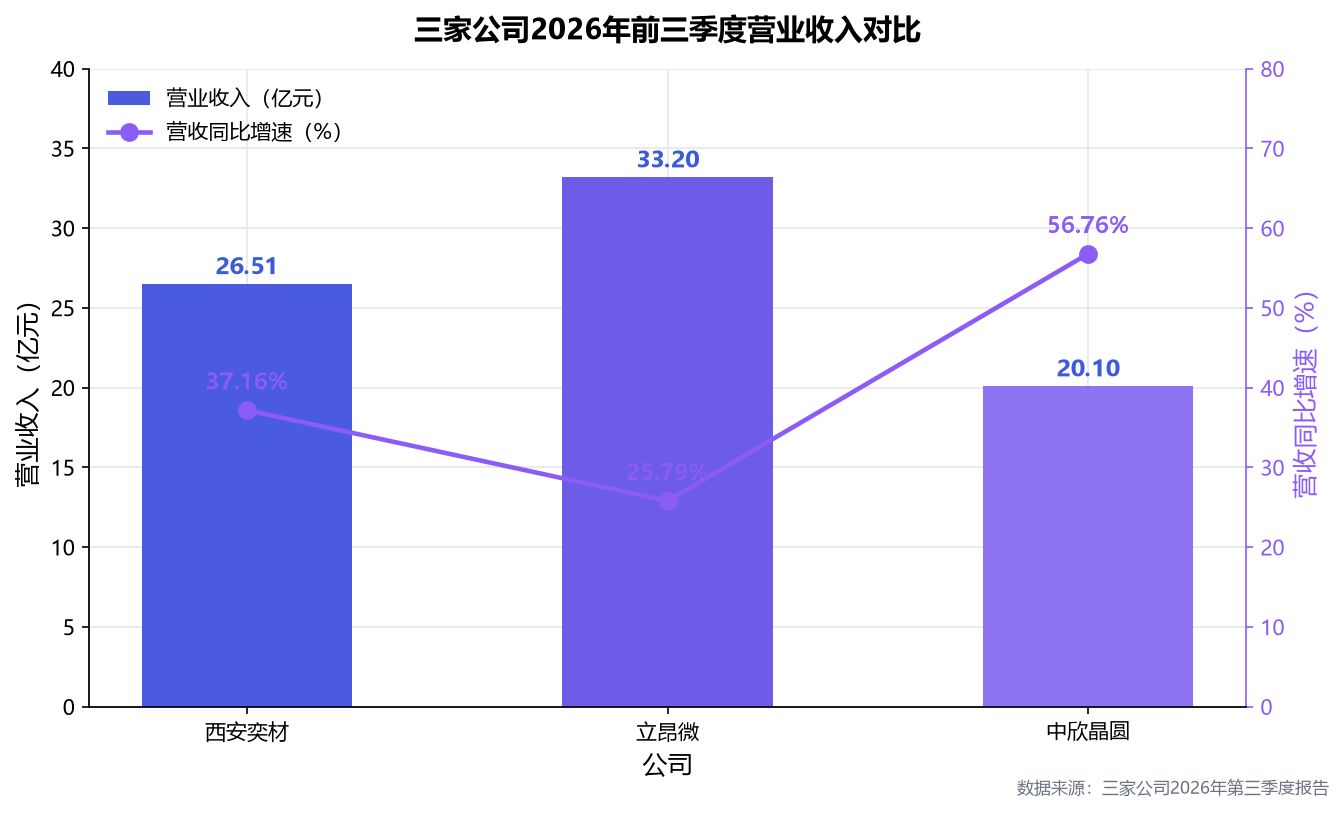
从图表看,立昂微以33.20亿元的收入规模居首,西安奕材26.51亿元紧随其后,中欣晶圆为20.10亿元;但论增速,营收体量最小的中欣晶圆以56.76%领跑,西安奕材68.50%的单季增速更是三者之最,反映新产能释放带来的收入弹性。
【图表:三家公司2026年前三季度归母净利润与扣非净利润对比】
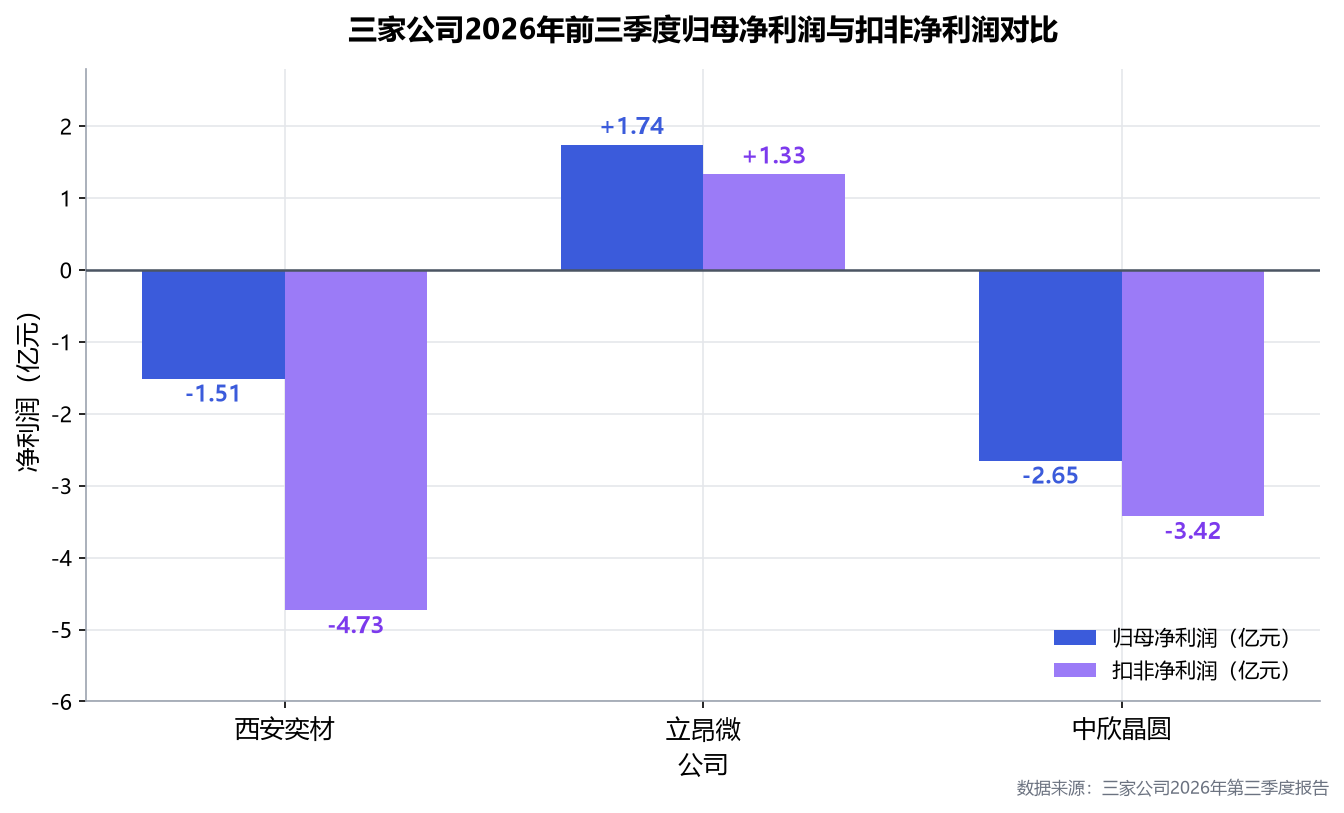
图表直观呈现了三家公司的盈利梯度:立昂微归母与扣非双正,是唯一主营业务实现盈利的公司;西安奕材归母为正、扣非为负,利润表转正依赖5.73亿元公允价值变动收益;中欣晶圆两项指标仍为负值,但较上年同期大幅减亏。
【图表:三家公司2026年前三季度研发投入对比】
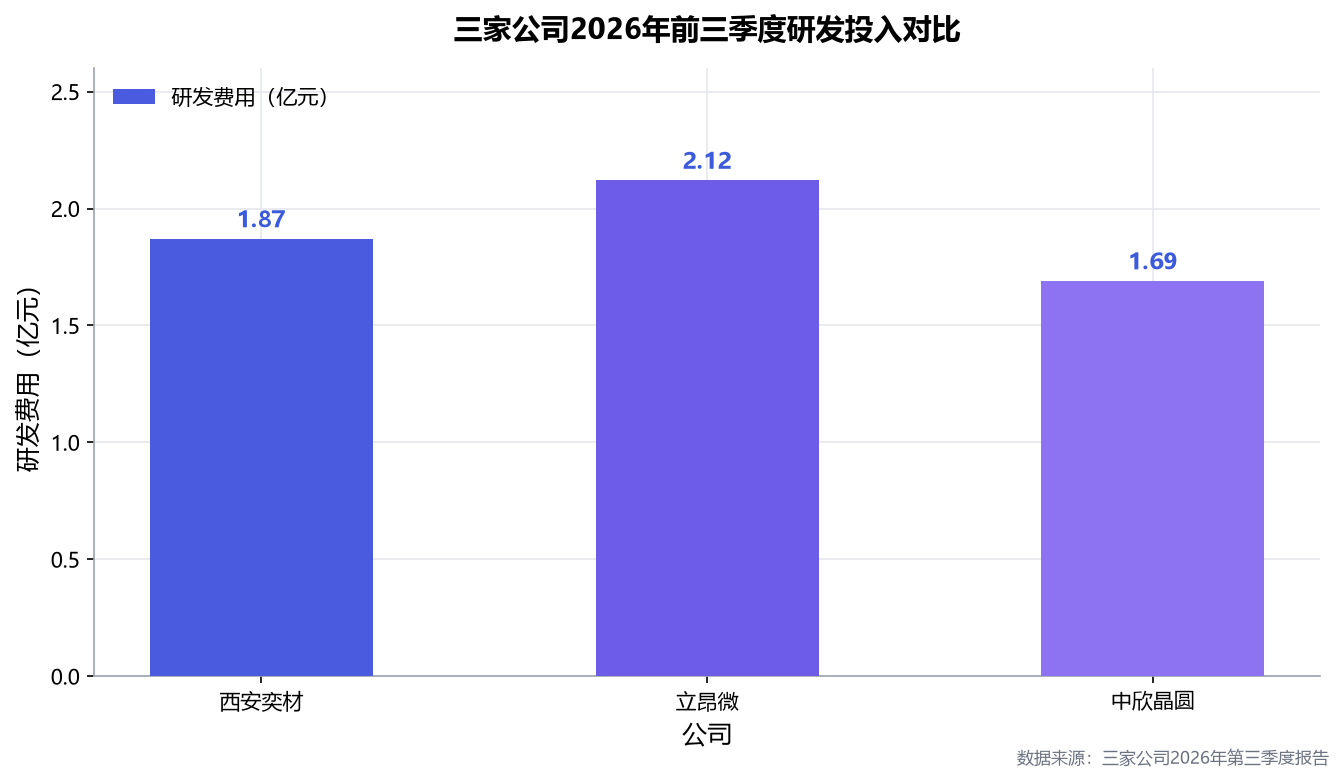
研发投入上,立昂微2.12亿元居首,西安奕材1.87亿元、中欣晶圆1.69亿元次之。值得注意的是,西安奕材研发费用较上年同期的2.14亿元有所回落,与其收入基数快速扩大、研发费用率摊薄有关;立昂微、中欣晶圆研发投入均同比增加,显示行业上行期技术投入并未收缩。
二、AI、新能源、智能驾驶驱动12英寸硅片景气上行
本轮硅片景气的需求引擎,在财报中表述得非常直接。立昂微在三季报中表示:“受益于人工智能、新能源、智能驾驶等下游应用领域的驱动,公司半导体硅片在手订单充足”,硅片单位成本同步下降,并叠加产品销售单价上涨。产品结构上,其12英寸硅片收入9.85亿元,同比增长67.93%,销量179.89万片,同比增长40.77%;12英寸外延片收入6.50亿元,同比大增93.48%,销量80.42万片,同比增长99.13%。
西安奕材的产能与客户结构同步升级:12英寸硅片出货量突破110万片/月,位居国内第一、全球第六;正片(含高端测试片)销售额占比84.02%,同比提升5.43个百分点;外延片销售额占比30.84%,同比提升10.97个百分点;验证客户达210家,正片覆盖147款产品,供货台积电、三星、SK海力士、美光等全球头部晶圆厂。产能规划方面,2026年底第二工厂达产后产能约120万片/月,第三工厂满产后将达到180万片至200万片/月,有望跻身全球前三。
【图表:西安奕材12英寸硅片产能爬坡路线图】
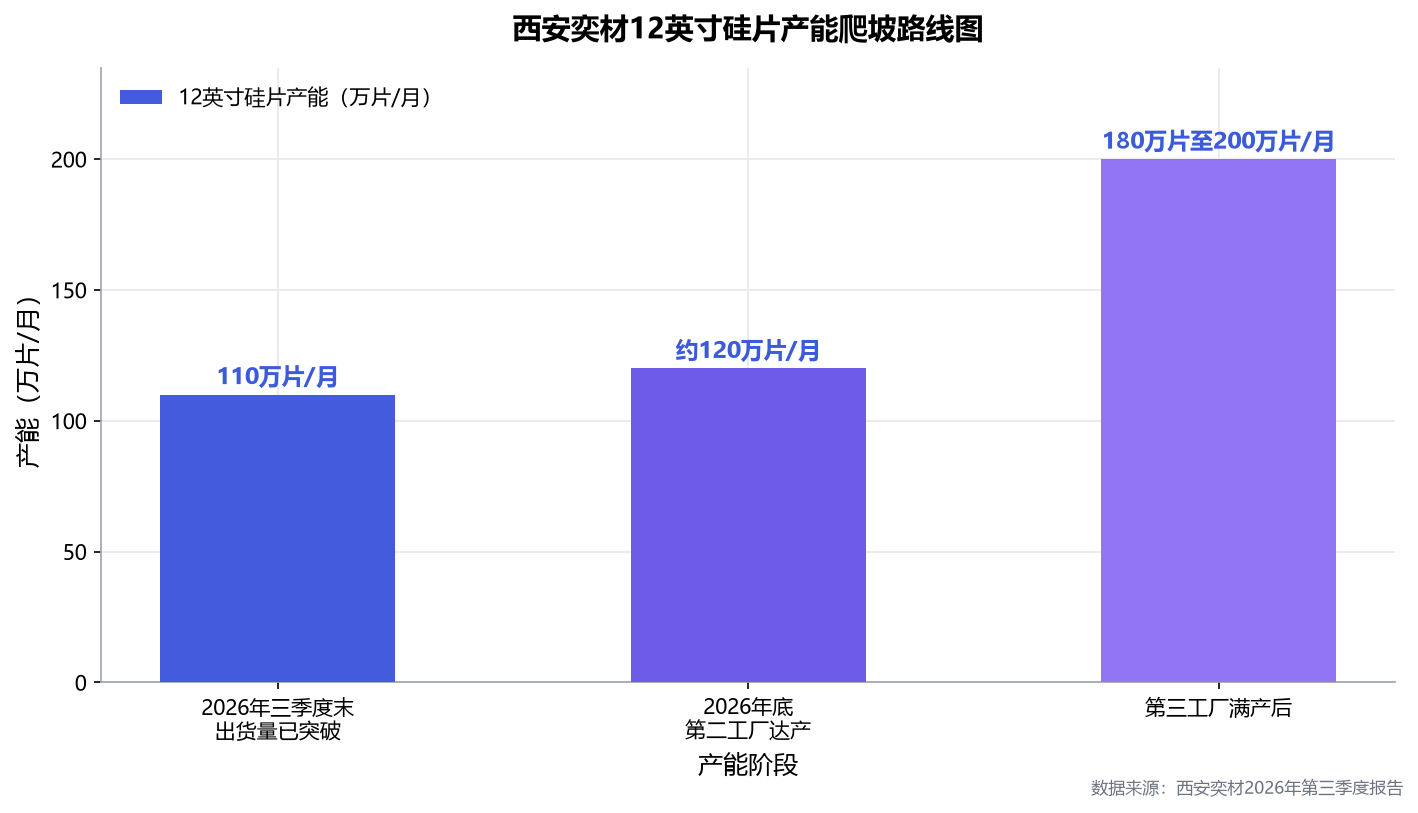
从110万片/月到200万片/月的产能路线图,意味着西安奕材在两年内产能接近翻倍,是三家公司中扩产最激进的一家;产能落地节奏与下游AI需求的匹配度,将直接决定其折旧摊薄速度与盈利拐点。
行业层面的高景气亦有数据佐证。西安奕材在三季报中援引WSTS(世界半导体贸易统计组织)预测称,2026年全球半导体市场规模将达约1.66万亿美元,同比增长108%,其中存储增长302%、逻辑增长42%。SEMI数据显示,2026年第二季度全球硅晶圆出货量3573百万平方英寸,同比增长7.4%、环比增长9.1%。SUMCO则指出,AI相关需求正从先进逻辑与存储扩展至功率器件、光电子等更广领域。供给端,SEMI预估2026年中国12英寸产能将达321万片/月,约占全球三分之一;2028年全球12英寸产能将达1110万片/月。当前全球硅片市场仍由信越化学、SUMCO、环球晶圆三家主导,合计份额超过70%,国内12英寸国产化率仅约10%,国产替代空间广阔。
景气的温度在下游代工环节率先显现。TrendForce统计显示,2026年全球前十大晶圆代工厂8英寸产能利用率达88%,下半年有望升至90%。产能利用率的抬升,为上游硅片的量价齐升提供了坚实的订单基础。
三、长单锁价滞后兑现,涨价红利2027年集中释放
价格是本轮硅片周期最受关注的变量,但财报给出了一个关键的时间差。西安奕材在三季报中系统阐述了本轮涨价的传导结构:12英寸硅片产业2025年需求和价格进入历史低点,2026年市场触底复苏,价格进入上涨周期;目前主要客户本轮涨价已协商完成。但公司同时明确:硅片行业普遍执行一年期长单锁量、锁价模式,前三季度交付的订单基本在2025年末已确定,因此本轮涨价将在2027年体现。
换言之,三家公司2026年前三季度确认的收入,绝大部分来自2025年末签订的低价长单,2026年内达成的涨价几乎未在当期财报中体现。中信证券的观察印证了这一节奏:本轮涨价周期由海外硅片厂商在2026年二季度率先启动普涨,国产厂商随后跟涨。下游涨价信号同样密集:台积电已宣布自2027年1月起对先进制程涨价5%-10%,力积电自2026年7月起调涨8英寸、12英寸逻辑代工价10%-15%,涨价沿产业链自下而上传导,硅片环节的兑现顺序天然靠后。
这也解释了三家公司毛利率改善的真实来源:西安奕材第三季度毛利率6.45%,同比提升4.03个百分点;立昂微硅片综合毛利率17.36%,同比提升7.46个百分点——改善主要来自销量爬坡带来的单位成本摊薄与产品结构升级,而非涨价本身。这意味着市场期待的“涨价弹性”尚未进入利润表;待2027年长单重签、新价格执行后,涨价红利才会集中兑现。
四、盈利分化背后的行业规律:重资产折旧下的爬坡战
三家公司的盈利状态呈现出清晰的梯度:立昂微归母、扣非双双转正;西安奕材账面扭亏但扣非仍亏4.73亿元;中欣晶圆减亏63.43%但仍亏损2.65亿元。分化的背后,是硅片行业鲜明的重资产属性:截至三季度末,西安奕材、立昂微、中欣晶圆的固定资产分别约为113.57亿元、112.67亿元、110.63亿元。产线转固后,巨额折旧成为最大成本项,盈利高度依赖产能利用率和高端产品占比。
西安奕材在三季报中表示:第二工厂持续扩产,折旧摊销等制造成本尚未被充分摊薄。立昂微12英寸硅片毛利率虽仍为-1.50%,但较上年同期的-35.95%大幅收窄34.45个百分点,随着销量同比增长40.77%、毛利更高的12英寸外延片收入占比升至65.93%,其12英寸业务正逼近盈亏平衡。中欣晶圆则将改善归因于营业收入增长、产能利用率上升以及降本增效带来的毛利率修复。
对硅片企业而言,谁能更快把转固产能填满、把正片与外延片占比提上去,谁就能在2027年涨价红利兑现时,率先把收入弹性转化为利润弹性。12英寸硅片的国产替代,本质上是一场以产能利用率和产品结构为胜负手的重资产爬坡战。