2026年,功率半导体行业正式走出价格战泥潭:上半年产品均价同比上涨15%—20%,车规级IGBT与SiC器件交期拉长至40周以上,AI数据中心以三年复合增速82%的爆发力接棒新能源,成为最强增长引擎,全行业进入量价齐升的新周期。
功率半导体是电能转换与电路控制的核心基石。英飞凌2026财年第三季度财报显示,2025年全球功率器件与功率模块市场规模为325亿美元;Yole Group预测,2025—2031年该市场将以7.1%的年复合增长率持续扩张,到2031年达到413亿美元。中国是全球最大的功率半导体消费市场,2025年市场规模约1871亿元,占全球需求比重超过33%。
近日,集微咨询(JW Insights)正式发布《2026全球功率半导体行业上市公司研究报告》(以下简称《报告》),涵盖关键解读、行业概述、财务数据分析、关键发现、风险提示五大章节,系统梳理了扬杰科技、士兰微、华润微、斯达半导、时代电气等17家上市公司。
以下是《报告》内容精选:
市场规模:三家机构口径下的扩张路线图
Global Market Insights宽口径统计显示,2025年全球功率半导体市场约557亿美元,2026年将增至约588亿美元;中商产业研究院测算,全球市场规模将从2021年的4753亿元增至2026年的约6250亿元。增长主线已由“新能源单轮驱动”切换为“AI数据中心+新能源汽车+光伏储能+工业复苏”多轮共振。
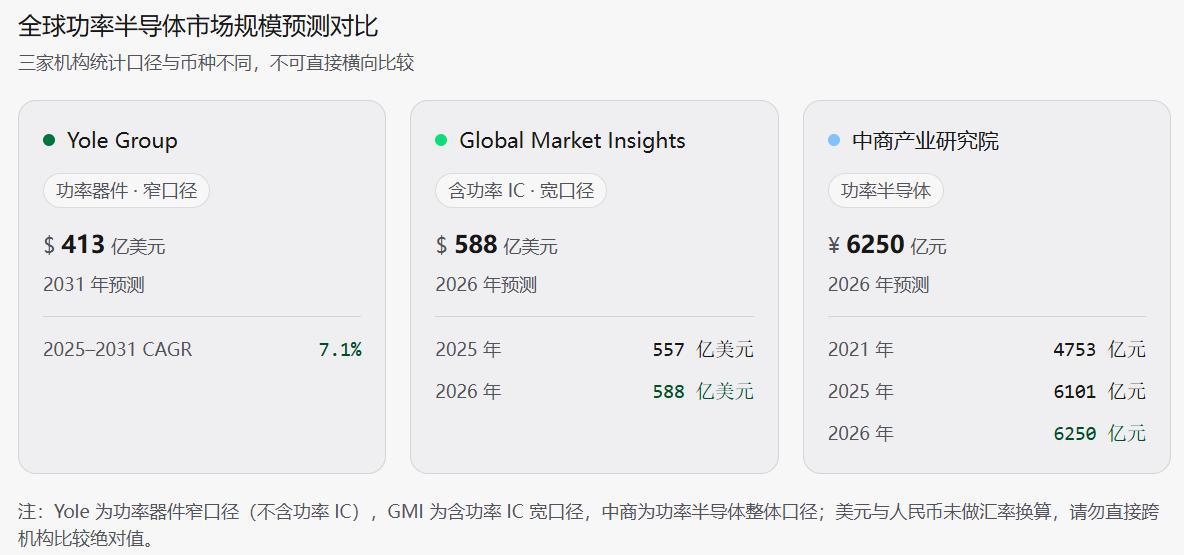
图1 全球功率半导体市场规模预测对比(资料来源:Yole Group、Global Market Insights、中商产业研究院)
竞争格局:中国厂商实质性上位
Omdia数据显示,2025年英飞凌以17.3%的份额稳居全球第一,但较上年下滑0.4个百分点;士兰微以4.2%的市占率首次跻身全球第五,成为史上首家进入全球前五的中国企业;比亚迪半导体以3.2%位居第七。Yole统计显示,华润微、士兰微、安世半导体、比亚迪半导体、中国中车五家中国厂商已跻身全球收入前二十。
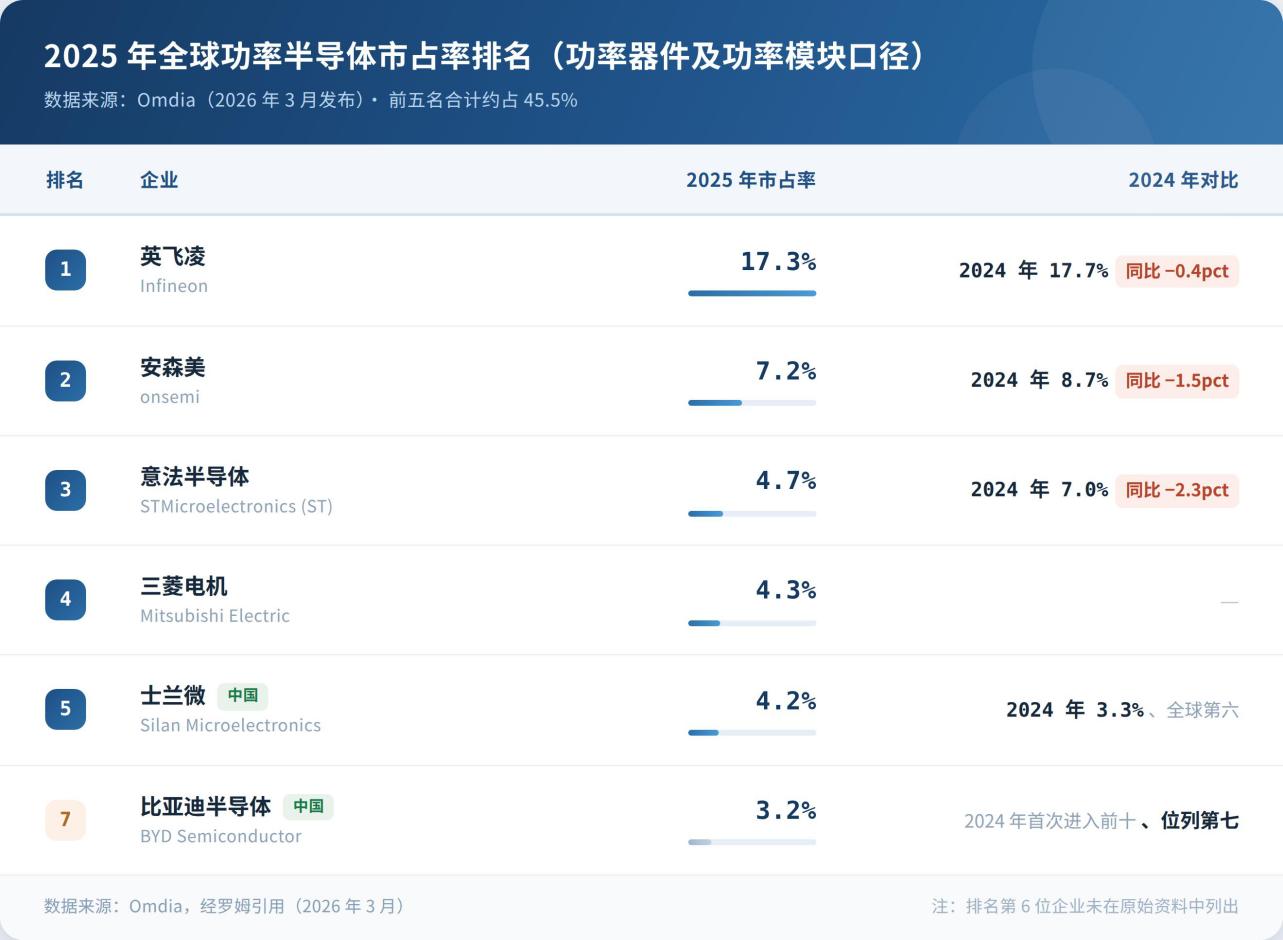
图2 2025年全球功率半导体市占率排名(资料来源:Omdia,2026年3月)
财务分化:盈利红利向上游制造环节倾斜
2026年上半年,14家已披露半年报的A股功率半导体概念股合计净利润近80亿元,同比增长近23%。IDM阵营弹性凸显,华润微净利同比增长113.23%、士兰微增长94.84%、银河微电增长77.28%;而缺乏自有产能的斯达半导净利同比下降76.40%,毛利率下滑9.16个百分点至20.58%,“有无自有产能”成为利润分水岭。
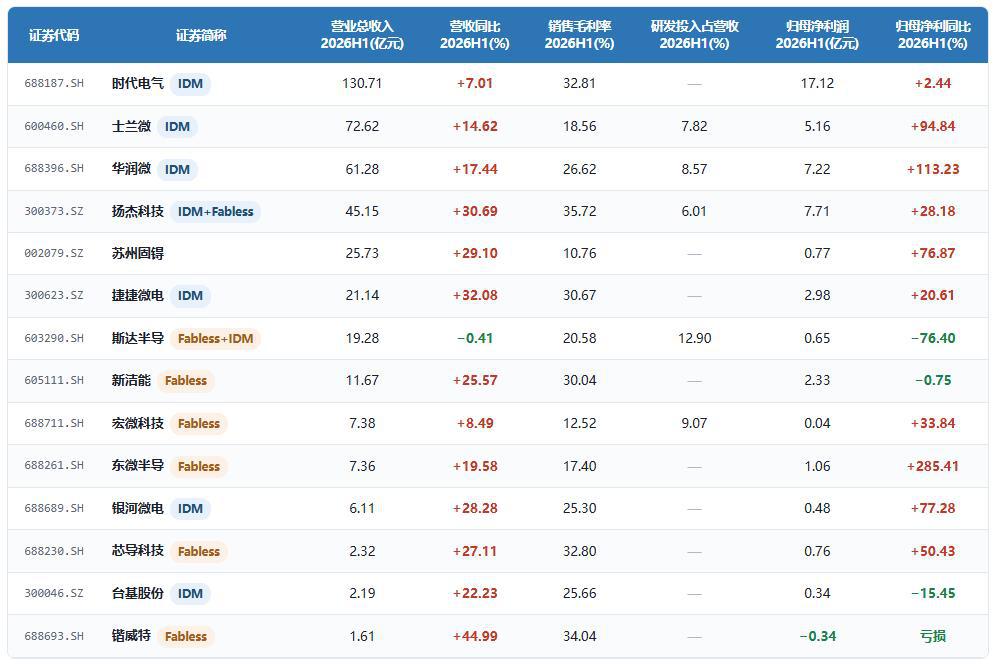
图3 A股功率半导体上市公司2026年上半年核心财务数据(资料来源:各公司2026年半年报,集微咨询整理)
股价表现:中小盘题材股领跑
2026年初至9月29日,17只功率半导体个股8涨9跌,平均涨幅5.46%、中位数-8.53%;锴威特以93.03%的涨幅居首,新洁能上涨57.91%,而闻泰科技、ST亚光分别下跌55.71%和48.52%。
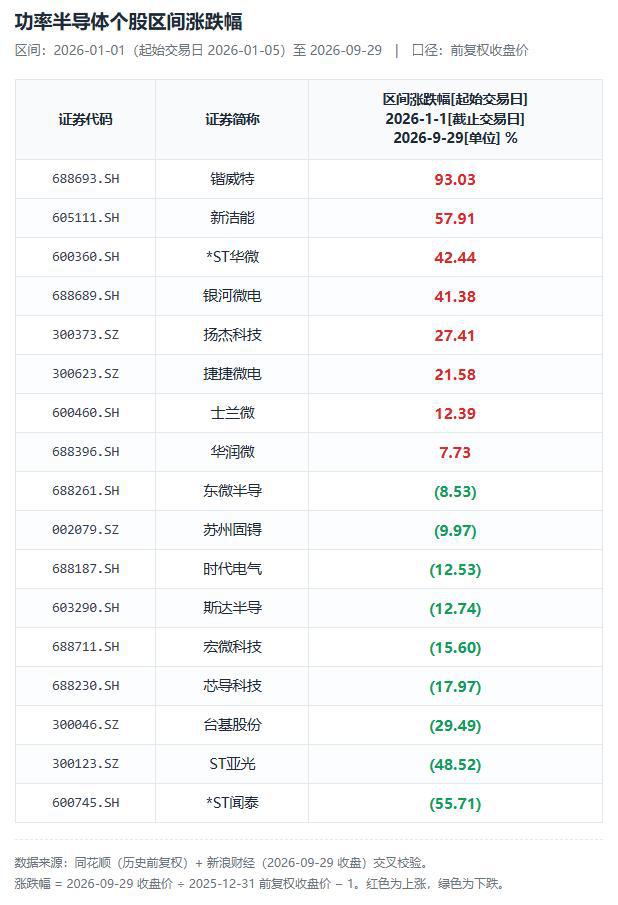
图4 功率半导体个股区间涨跌幅(资料来源:同花顺、新浪财经)
市值与估值:“利润薄、倍数高”
截至2026年9月29日,板块总市值3879亿元,较上年同期缩水8.51%;华润微、时代电气、士兰微、扬杰科技、捷捷微电前五家合计占比达67.5%。14家盈利个股市盈率中位数高达65.93倍,具备车规认证与高压SiC产品的标的估值与涨幅大幅领先。
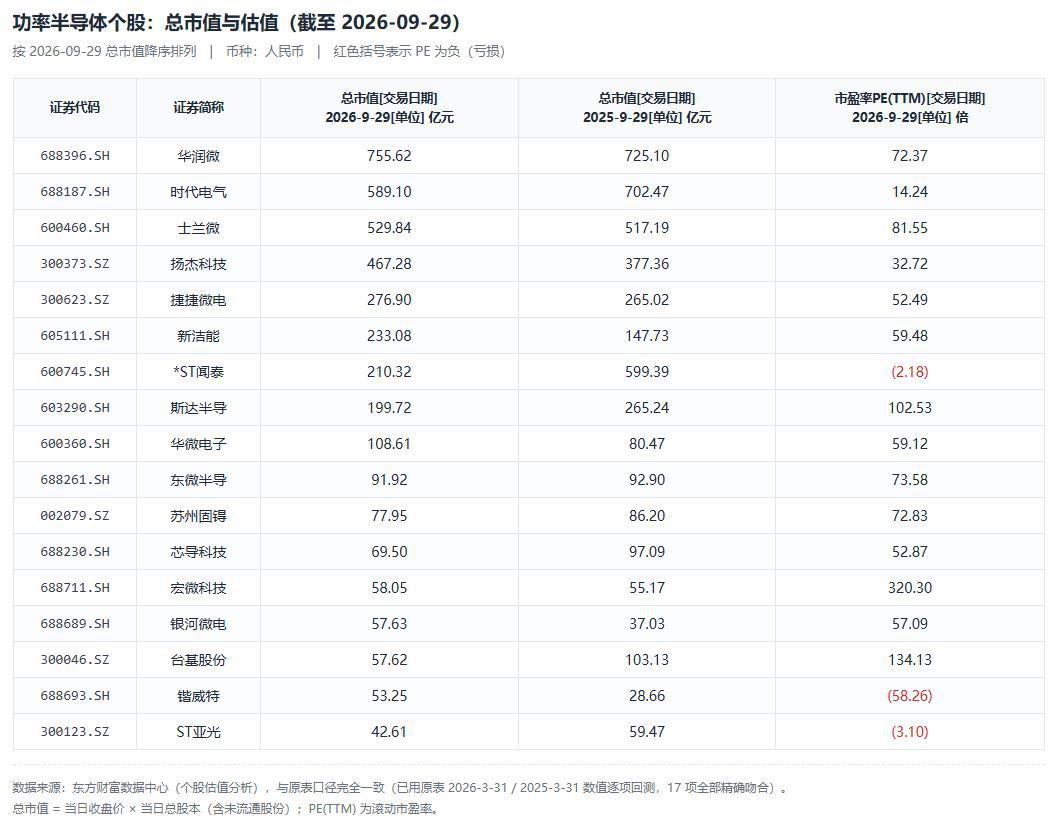
图5 功率半导体个股总市值与估值(截至2026年9月29日)(资料来源:东方财富数据中心)
技术赛道:SiC与GaN高速爆发
Yole预测,全球SiC器件市场规模将从2025年的37亿美元增至2026年的约46亿美元;2026年全球GaN功率器件市场将达9.2亿美元,同比增长约58%,2026年也被业内视为车规级GaN规模应用“元年”。国产化方面,中国IGBT国产化率已从2015年的不足12%提升至55%以上,车规级主驱IGBT国产化率突破86%。
《报告》同时提示,高压车规级产能缺口至少延续至2027年底,而行业企业正大规模定增新建晶圆产线,2027年后中低端硅基功率器件存在产能过剩风险;衬底外延材料、车规工艺制造、长期可靠性生态验证三重壁垒,仍是国产化必须跨越的关口。
目前,《2026全球功率半导体行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。