Wolfspeed破产重组、天岳先进以27.6%的份额登顶全球导电型碳化硅衬底市场,全球碳化硅格局正经历历史性洗牌。集微咨询最新研究显示,2026年衬底价格结束下探转入回升通道,AI数据中心供电、光波导与先进封装散热构成三大增量引擎。
碳化硅是第三代半导体代表材料,凭借宽禁带、高击穿场强、高热导率等优势,成为800V高压平台、光伏储能与AI算力场景的理想选择。全球碳化硅衬底市场将由2024年的88亿元增至2030年的585亿元,复合增速37.1%;Yole预计2030年全球碳化硅功率器件市场将达103亿美元。
近日,集微咨询(JW Insights)正式发布《2026年碳化硅行业研究报告》(简称《报告》)。《报告》围绕行业概况、产业链分析、未来展望与重点公司,系统梳理了全球及中国市场规模、竞争格局与技术演进方向,为碳化硅产业链上下游企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场规模:衬底剑指585亿元,器件迈向103亿美元
全球碳化硅衬底市场将由2024年的88亿元增至2030年的585亿元,复合增速37.1%,其中导电型衬底由66亿元增至501亿元。Yole预计2030年全球碳化硅功率器件市场达103亿美元,xEV领域渗透率将由2024年的19.2%提升至53.6%;中国衬底出货量2024年达128.8万片、全球占比超43%。
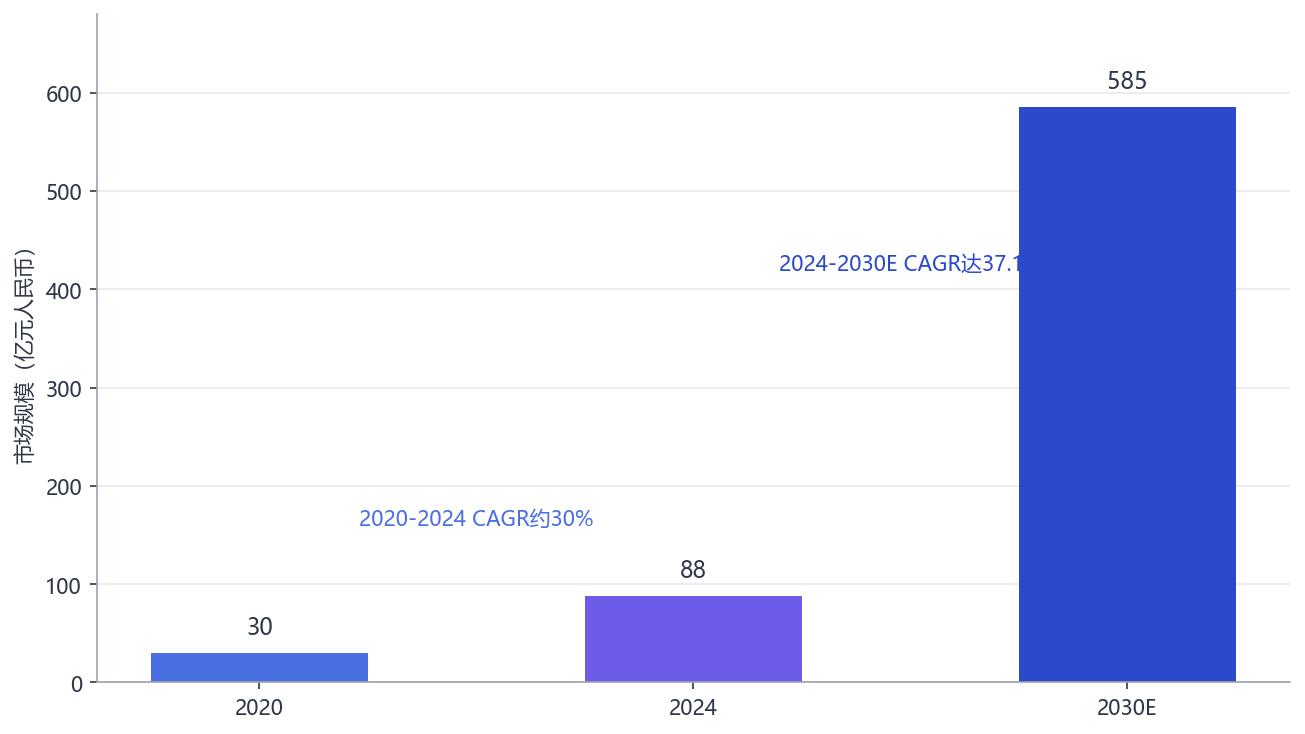
图1 全球碳化硅衬底市场规模及预测(资料来源:弗若斯特沙利文,集微咨询)
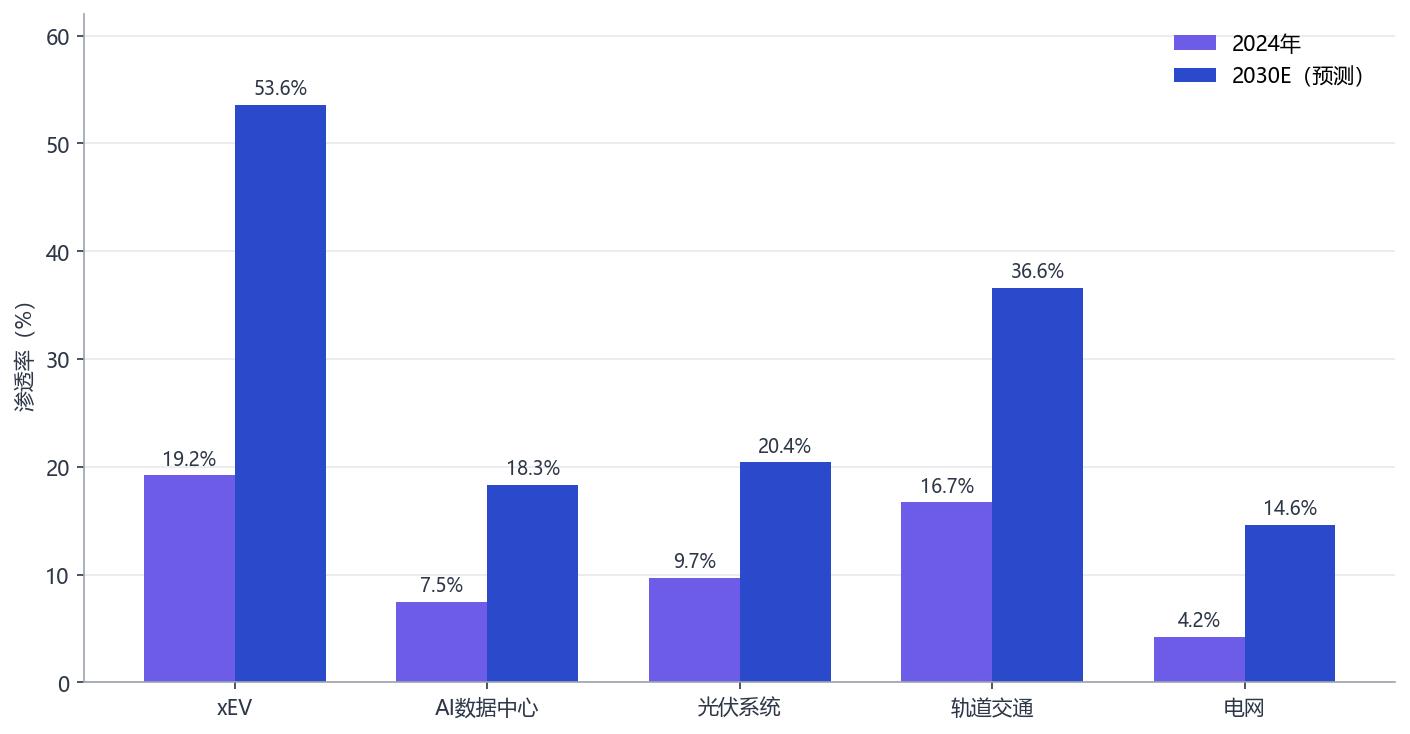
图2 全球碳化硅功率半导体器件市场渗透率(资料来源:弗若斯特沙利文,集微咨询)
竞争格局:海外龙头承压,中国厂商登顶
Wolfspeed因成本失控2025财年净亏损16.09亿美元、2025年6月申请破产重组;天岳先进2025年以27.6%的份额登顶全球导电型衬底市场、8英寸细分份额达51.3%,导电型份额由2023年的12%升至27.6%。2024年全球导电型衬底前四大厂商合计占比超八成。
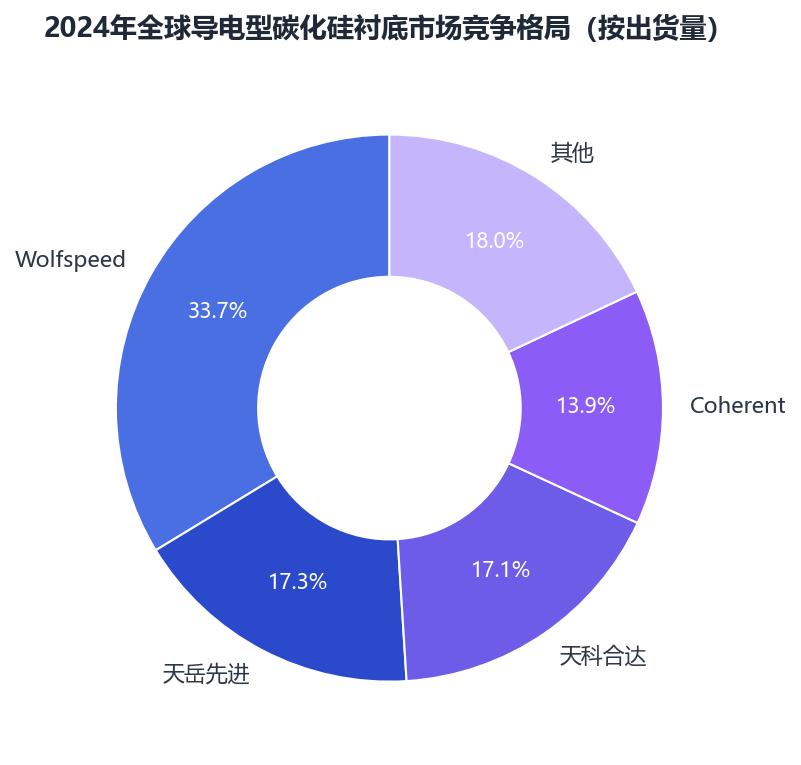
图3 2024年全球导电型碳化硅衬底市场竞争格局(资料来源:深企投产业研究院,集微咨询)
价格拐点:结束下探,转入回升通道
6英寸导电型衬底单价由2020年的4.44千元/件降至2024年的2.4千元/件;2026年衬底价格结束下探、转入回升通道——4月6英寸价格较3月低位回升,8英寸止跌企稳,头部厂商供不应求。国内衬底平均良率由2024年的55%提升至2025年的65%。
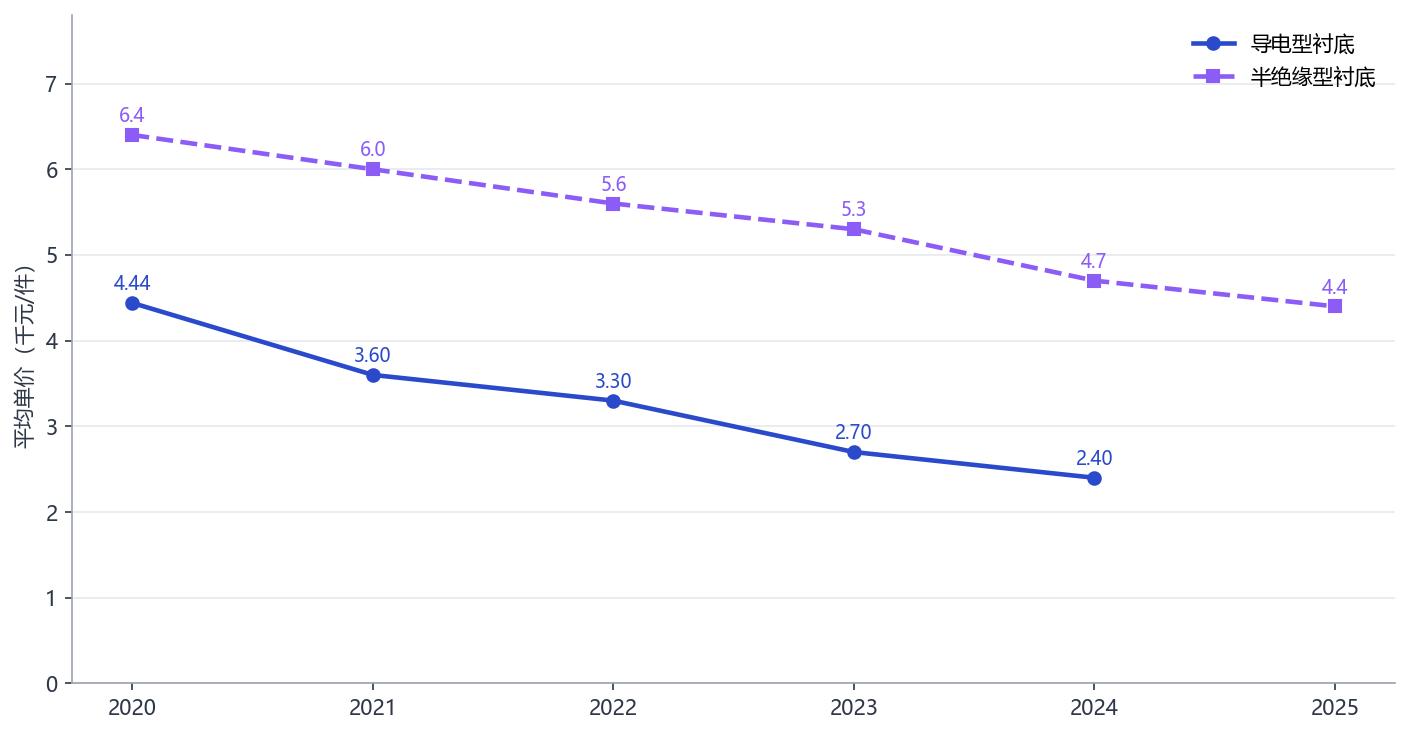
图4 碳化硅衬底价格走势(资料来源:弗若斯特沙利文,集微咨询)
产业链:衬底与外延占七成价值,8英寸放量、12英寸卡位
衬底约占器件制造成本的47%、外延约占23%,合计占七成。2025年国内8英寸产线进入量产爬坡、器件成本同比下降28%,全球8英寸衬底出货份额预计2030年提升至约35%;国内至少10家企业完成12英寸衬底研制,单片可用面积约为8英寸的2.25倍,天岳先进业内首款12英寸衬底已获头部客户订单交付。
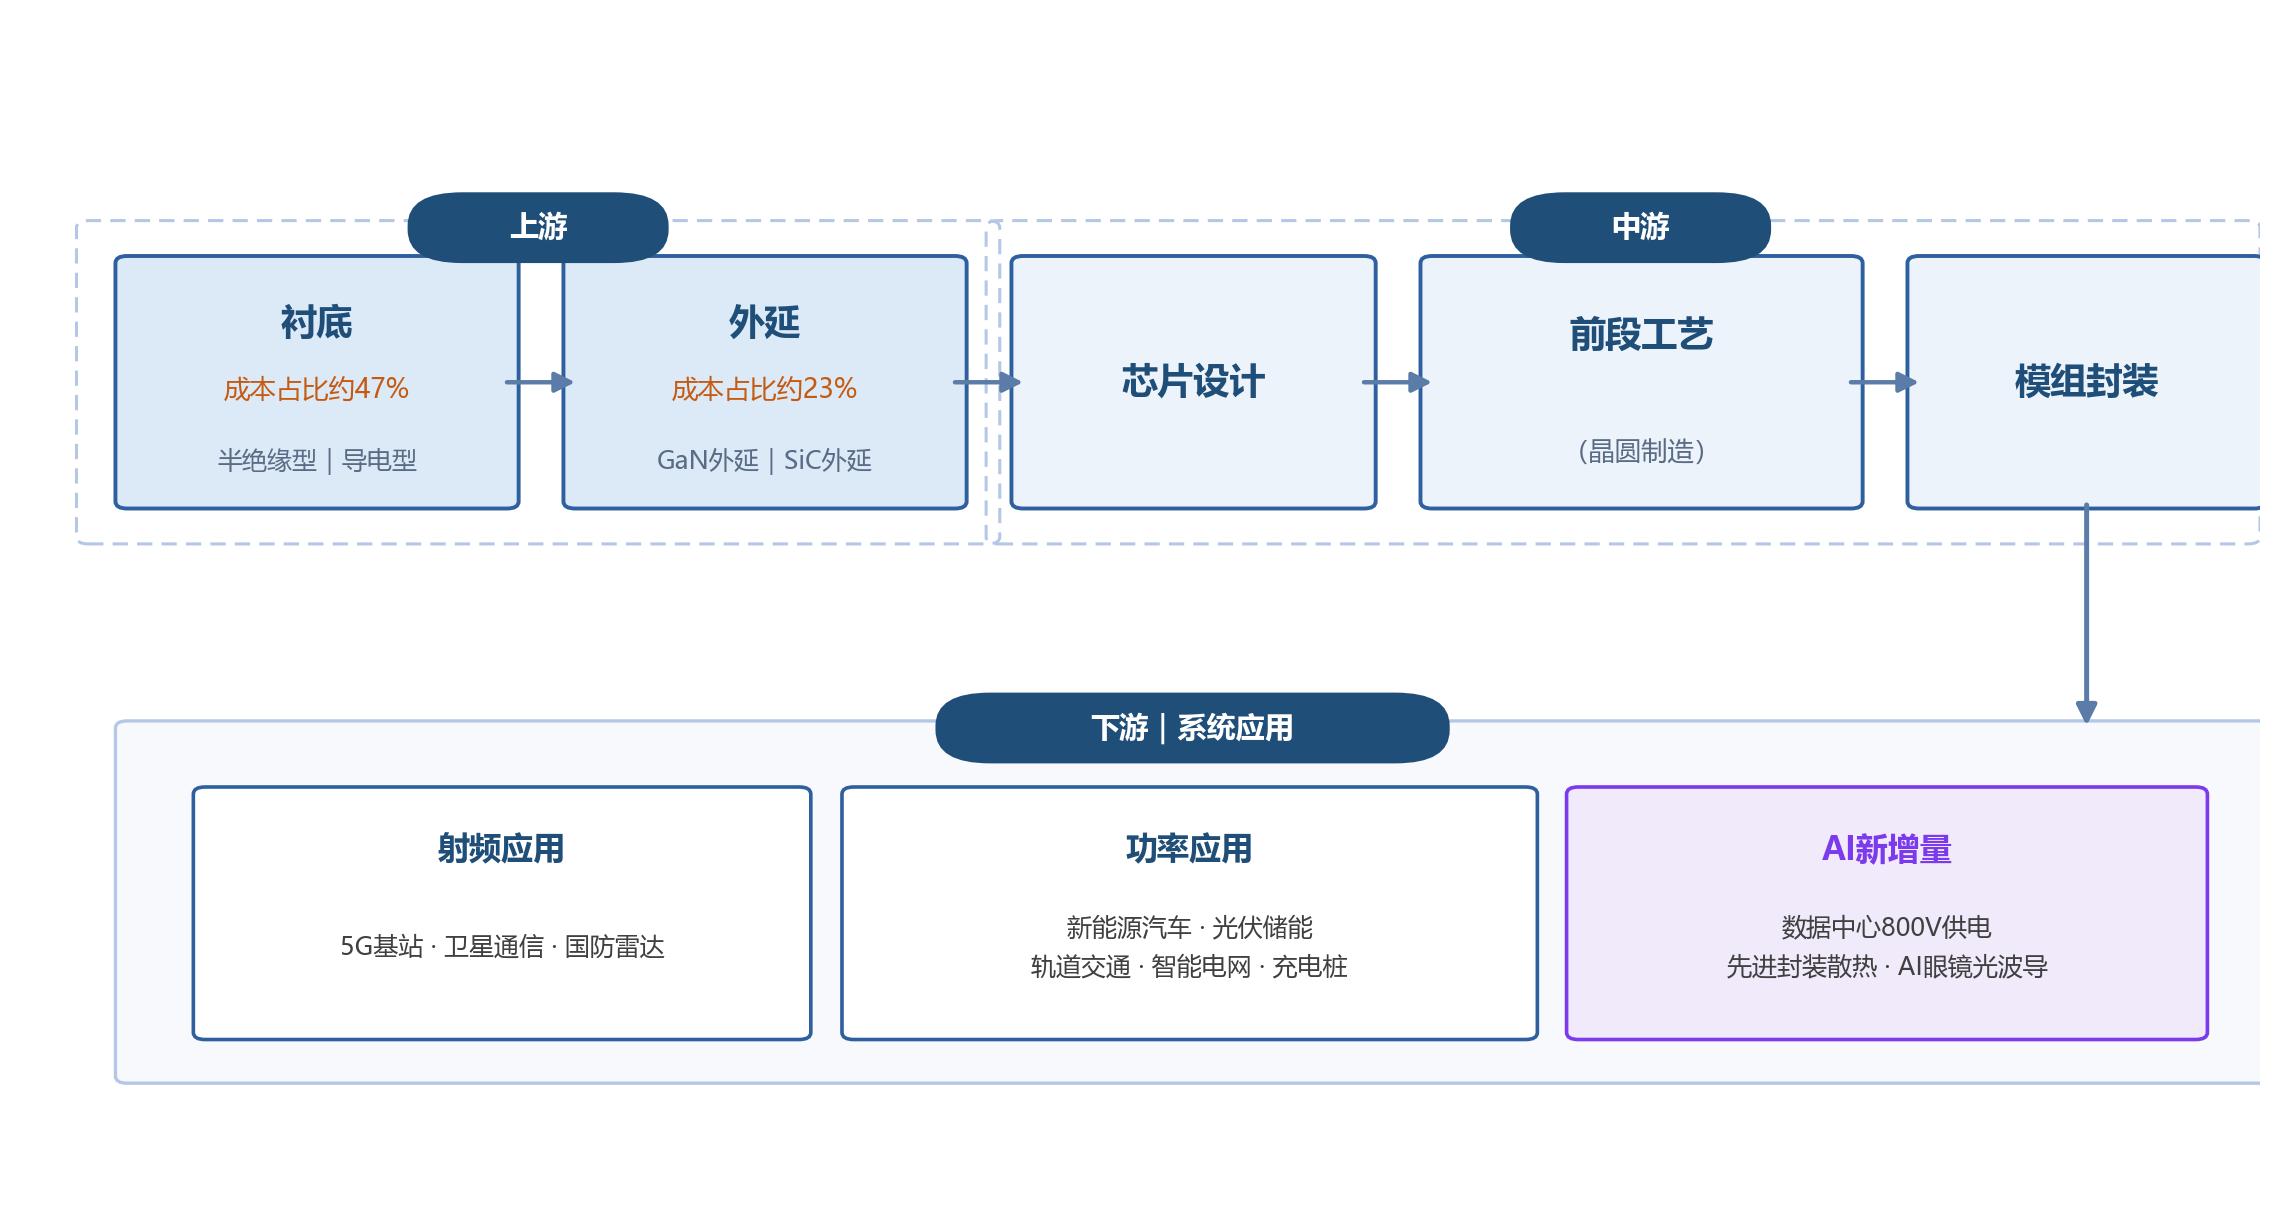
图5 碳化硅产业链结构示意图(资料来源:集微咨询)
AI打开三大增量引擎
其一,800V直流供电:英伟达宣布向800V HVDC架构过渡、2027年规模化商用,碳化硅PSU潜在市场超800亿元;其二,AI眼镜光波导:高折射率可使波导厚度由0.8mm降至0.3mm、视场角超80°,Meta Orion已采用,2030年潜在出货超6000万件;其三,先进封装散热:英伟达GPU热设计功耗由H100的700W升至Rubin Ultra预计突破2000W,若CoWoS产线30%采用碳化硅方案,对应约7亿美元市场。
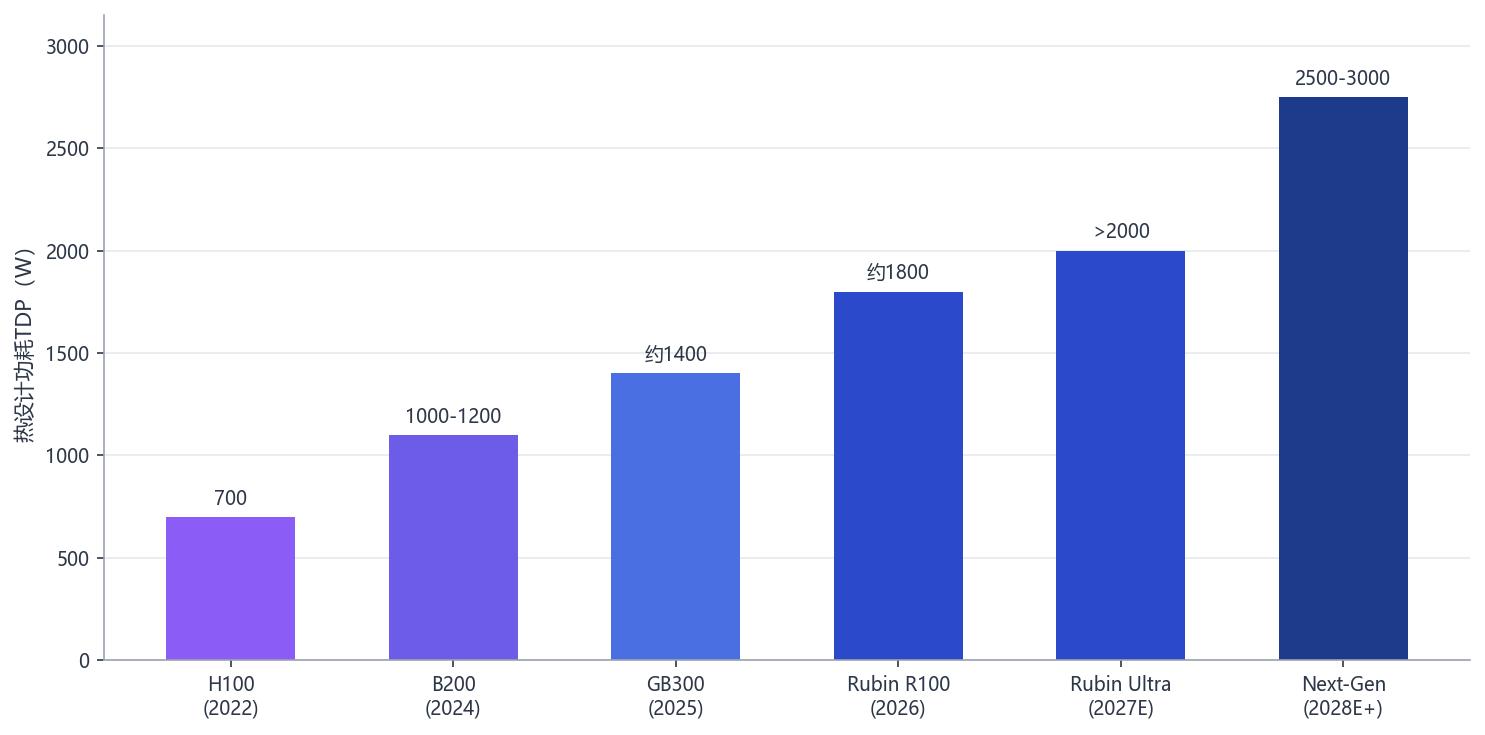
图6 英伟达数据中心GPU热设计功耗演进(资料来源:长江证券,集微咨询)
国产化:衬底领跑全球,器件替代纵深
衬底环节国产化最为领先:国内出货全球占比超43%,天岳先进产能超40万片/年并实现A+H两地上市,与英飞凌、博世等全球头部功率半导体厂商广泛合作;外延端天域半导体、瀚天天成相继登陆港交所加码8英寸产能;器件端芯联集成SiC MOSFET新能源汽车装车量突破100万台,构成替代纵深。
《报告》同时提示,6英寸产能阶段性过剩与价格竞争、8英寸良率爬坡等风险仍需关注。随着AI三大增量引擎放量与国产替代纵深推进,全球碳化硅供应链有望由“海外主导”转向“中国领跑”。
目前,《2026年碳化硅行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。