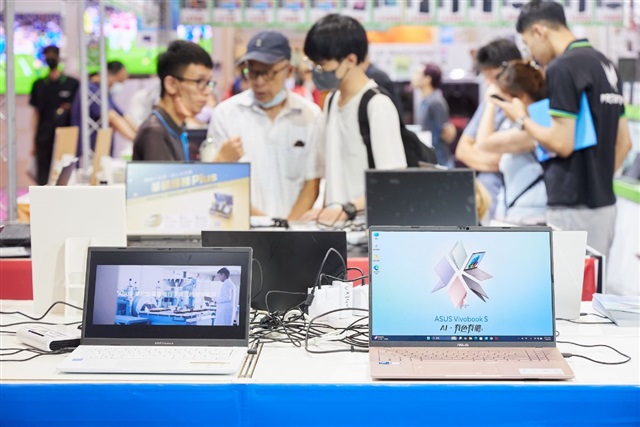
市场研究显示,各大笔记本电脑品牌所使用的有机发光二极管(OLED)面板中,超过70%由三星显示供应。由于供应日益集中,PC厂商正积极寻求中国制造商作为替代供应商,旨在保障面板供应并提升在价格谈判中的筹码。
据市场研究机构群智咨询近日发布的数据,联想主要依赖三星显示,同时也从京东方和和辉光电采购部分面板。惠普同样高度依赖三星显示,并在部分机型中采用了和辉光电的面板。华硕的面板供应来源包括三星显示、京东方和和辉光电;宏碁则有约 75% 的 OLED 面板来自三星显示。戴尔的 XPS 系列产品采用 LG显示的面板,但其其他产品线主要依赖三星显示。
随着笔记本电脑市场对OLED的采用率不断提升,供应商集中的现象愈发明显。笔记本电脑OLED面板的出货量已从去年第一季度的210万片增长至今年第二季度的430万片,增幅超过一倍;预计第三季度出货量将达到490万片。今年下半年,OLED在整个笔记本电脑面板市场中的份额预计将超过10%。联想、惠普和华硕今年预计各自将有超过10%的笔记本电脑产品配备OLED面板。
对单一供应商的过度依赖加重了PC厂商的负担。一旦生产受阻,厂商很难找到替代供应来源;同时,有限的采购选择也削弱了其在价格谈判中的地位。此外,在制定产品发布计划和确定面板规格时,厂商与供应商之间的协调工作也变得更加复杂。群智咨询指出,正因如此,各大笔记本电脑品牌正在调整其采购策略,致力于实现供应商多元化。
在入门级市场,TCL华星光电正准备供应喷墨打印技术的OLED面板。该公司已于第三季度开始出货显示器面板,并计划在第四季度启动笔记本电脑面板的量产。在中高端市场,京东方和维信诺正在扩大柔性OLED面板的供应。京东方于今年第二季度在其B16产线实现量产,而维信诺则在第三季度开始生产用于笔记本电脑的柔性OLED面板。
与此同时,液晶显示器(LCD)的市场份额正在萎缩。据群智咨询预测,到2030年,非晶硅LCD在笔记本电脑面板中的占比将降至约48%,低于2024年的约79%。同期,OLED的市场份额预计将升至约20%,而氧化物LCD的占比预计将达到约29%。随着OLED的应用范围从高端笔记本电脑扩展至入门级机型,笔记本电脑面板的技术构成也随之发生变化。