摘要
1.江波龙预计前三季度净利润最高149亿元,同比增长近二十倍,但三季度单季环比回落三到五成;
2.涨价斜率、库存结转、AI需求三条线索放在一起,指向同一个判断:存储行业的旧周期正在熄火,新周期还没完全点火。

10月15日晚间,存储模组大厂江波龙交出一份颇为耀眼的业绩预告:预计今年前三季度,实现营业收入380亿元至400亿元,同比增长127.08%至139.03%;预计实现归母净利润140亿元至149亿元,同比增长1864.55%至1990.84%;扣非净利润138亿元至148亿元,同比增长2782.36%至2991.23%。
但把归母净利润摊到季度看,形状就不一样了。一季度38.62亿元,二季度67.15亿元,用预告区间倒算,三季度单季落在34.23亿元到43.23亿元之间,较二季度单季环比下降约35.6%至49.0%。
因此,尽管江波龙今年前三季度累计净利同比增幅接近20倍,市场却走出了不同的曲线。其A股股价自高点后一路回落,10月15日收盘244.00元,单日下跌6.14%,较高点(7月749.88元/股)回撤约67%。业绩冲顶与股价下行的组合,通常意味着一件事:市场定价的不是过去的利润,而是未来的斜率。
目前而言,晶圆是存储模组厂最大的成本项。去年末,江波龙账面存货116.78亿元;到今年6月末,这个数字变成257.77亿元,占总资产的60.12%。
值得关注的市场信号是,集邦咨询的合约价数据显示,DRAM合约价环比涨幅一季度还有90%到95%,二季度收窄到58%到63%,三季度只剩13%到18%,四季度市场预期是10%到15%。价格在涨,但“燃料”还够吗?
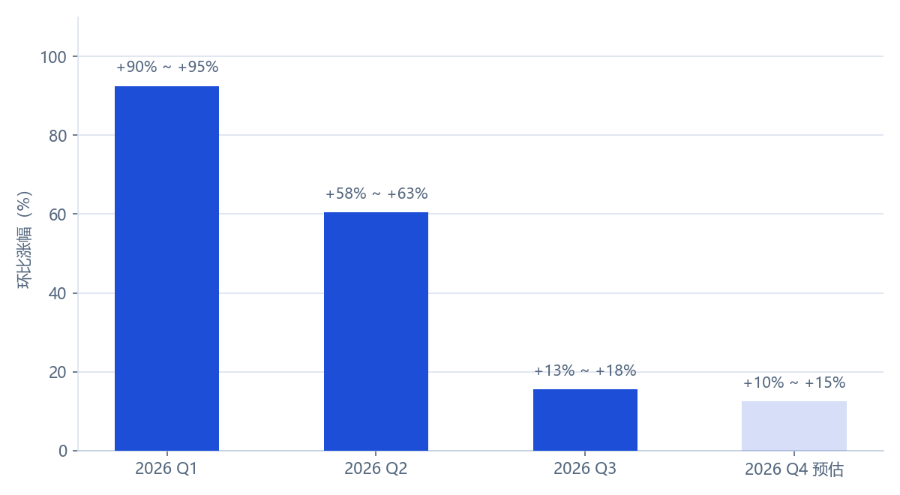
图/DRAM 合约价季度环比涨幅逐季收敛
要知道,存储公司的超额利润恰恰来自涨速:低价库存消化完毕后,新采购的晶圆不再便宜,毛利率就会向行业常态回归。三季度单季的环比回落不是意外,是这套库存机制的到期日。江波龙在公告里的表述也很直白:“存储价格上涨对公司盈利的边际贡献显著趋缓。”
值得注意的是,两个市场正在走向两个方向。消费端先撑不住了。市调机构Counterpoint的初步数据显示,三季度全球智能手机出货量同比下降约20%,创下2012年以来最差的第三季度表现——存储成本飙升让手机厂商涨价、减配、砍促销,消费者选择推迟换机。另一家机构IDC的初步口径更悲观:三季度全球智能手机出货2.553亿部,同比下降22.0%,创下有记录以来最大单季降幅,并预计市场至少要到2027年才会恢复增长。两家机构的数字有出入,原因却指往同一处:AI基础设施建设持续挤占存储芯片供应,消费电子正面临成本与供应的双重压力。
江波龙上半年企业级存储营收21.40亿元,同比增长208.80%。江波龙在业绩预告里写下一句少见的定性判断:“存储行业正在从消费类价格周期转向AI驱动技术周期。”这句话可以当作整份公告的题眼,过去两年存储股的估值锚是涨价弹性,往后要换成产品能力。
而一家存储公司能否平稳过弯,可以从两笔账里找答案。
第一笔现金流。上半年经营活动现金流净额还是-31.51亿元,三季度单季的大额净流入把缺口填平并转正,期末资产负债率压到50%以下。对一家存货超过250亿元的公司,这是比利润更硬的指标,意味着货卖出去了,钱收回来了。
第二笔产品。UFS 4.1、mSSD、ePOP5x进入规模化商用,Lexar、Zilia两大海外品牌保持高增长,端侧AI技术合作延伸至AMD、高通、紫光展锐。这些布局未必立刻兑现为收入,却决定下一轮周期里公司站在哪一侧。