
和远气体2026年上半年营收8.55亿元,同比增长6.12%;归母净利润3598.66万元,同比下降26.82%,扣非净利仅微降1.26%,主因政府补助锐减六成。电子特气收入同比翻倍增110.10%,成为最大亮点。两大产业园投入近37亿元尚未收益,流动比率0.35,偿债压力需关注。
业绩总览:增收不增利,扣非口径揭示经营真相
2026年上半年,和远气体(002971.SZ)实现营业收入8.55亿元,同比增长6.12%;实现归母净利润3598.66万元,同比下降26.82%;扣除非经常性损益后的净利润为3333.31万元,同比仅微降1.26%。
对比2025年同期8.06亿元的营收、5076.93万元的归母净利润和3375.79万元的扣非净利润,可以清晰看出:本期利润表观降幅较大的核心症结并不在主营业务,而在非经常性损益的收缩——扣非口径基本与上年同期持平,说明公司气体主业的盈利底盘并未松动。
分季度看,2026年一季度公司实现营收3.92亿元、归母净利润1861.48万元;二季度实现营收4.63亿元,同比增长2.65%,单季归母净利润回升至3852.32万元。二季度单季利润已明显超过一季度,环比修复趋势确立。
现金流方面是本期报告最亮眼的数据之一:经营活动产生的现金流量净额为1.56亿元,同比大幅增长242.07%,公司回款质量与营运资金管理显著改善。
此外,公司每股收益0.17元,同比下降26.09%;加权平均净资产收益率1.99%,较上年同期下降1.14个百分点。
【图表:和远气体2026年上半年分季度经营趋势图】
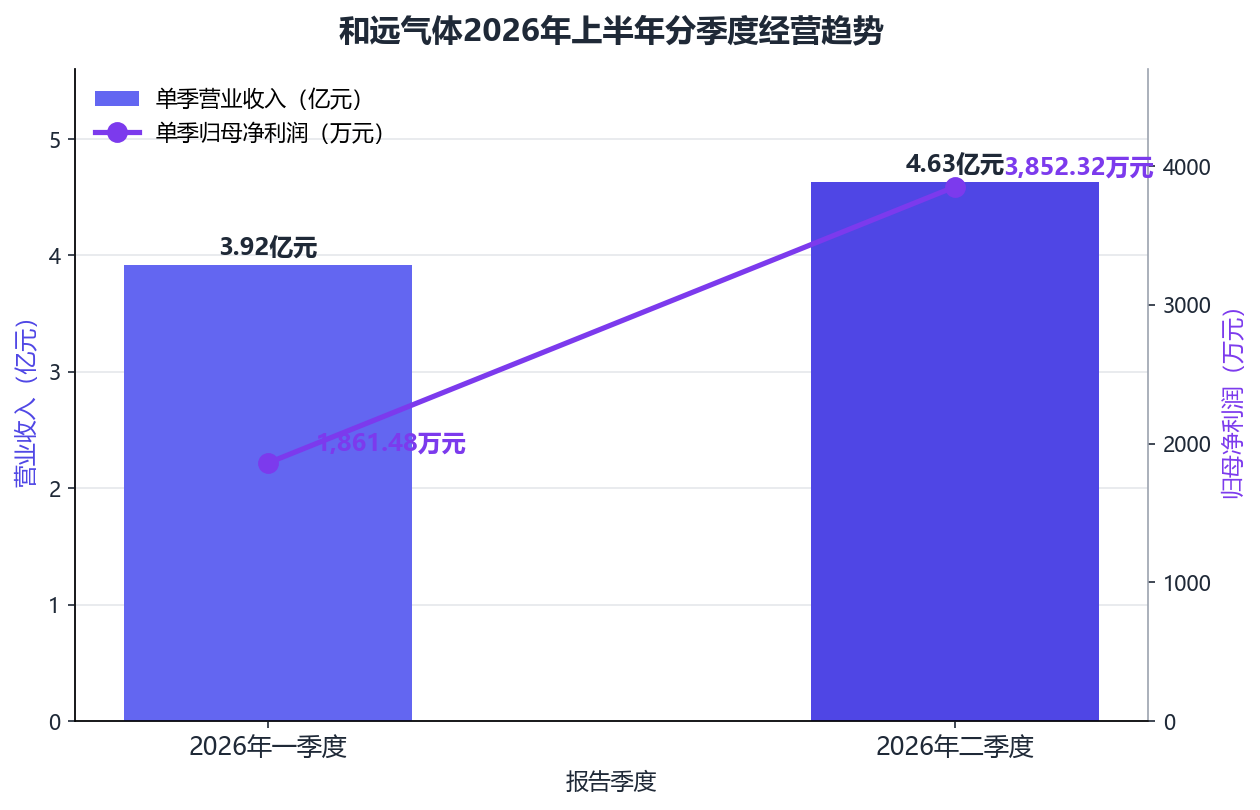
图表解读:二季度营收4.63亿元、单季净利润3852.32万元,均较一季度明显回升,盈利修复拐点在二季度确立。
分业务拆解:电子特气翻倍增长,硅基新材料实现破零
从收入结构看,公司业务板块呈现"传统业务稳盘、新兴业务起量"的分化格局:
- 大宗气体实现收入4.00亿元,同比增长0.59%,占总营收比重46.83%,仍是公司第一大收入来源和基本盘;
- 工业级化学品实现收入2.27亿元,同比下降7.80%,占比26.51%,是收入端的主要拖累;
- 清洁能源实现收入1.16亿元,同比增长16.73%;
- 电子特气及电子化学品实现收入5617.67万元(0.56亿元),同比大幅增长110.10%,是本期增速最高的业务;
- 硅基功能性新材料实现收入1561.29万元(0.16亿元),为新增业务,实现从零到一的突破。
区域结构上,湖北省内实现收入7.37亿元,同比增长9.98%;省外收入1.18亿元,同比下降12.88%,公司收入仍高度依赖湖北本地市场,全国化布局尚在推进初期。
【图表:和远气体2026年上半年分业务收入结构图】
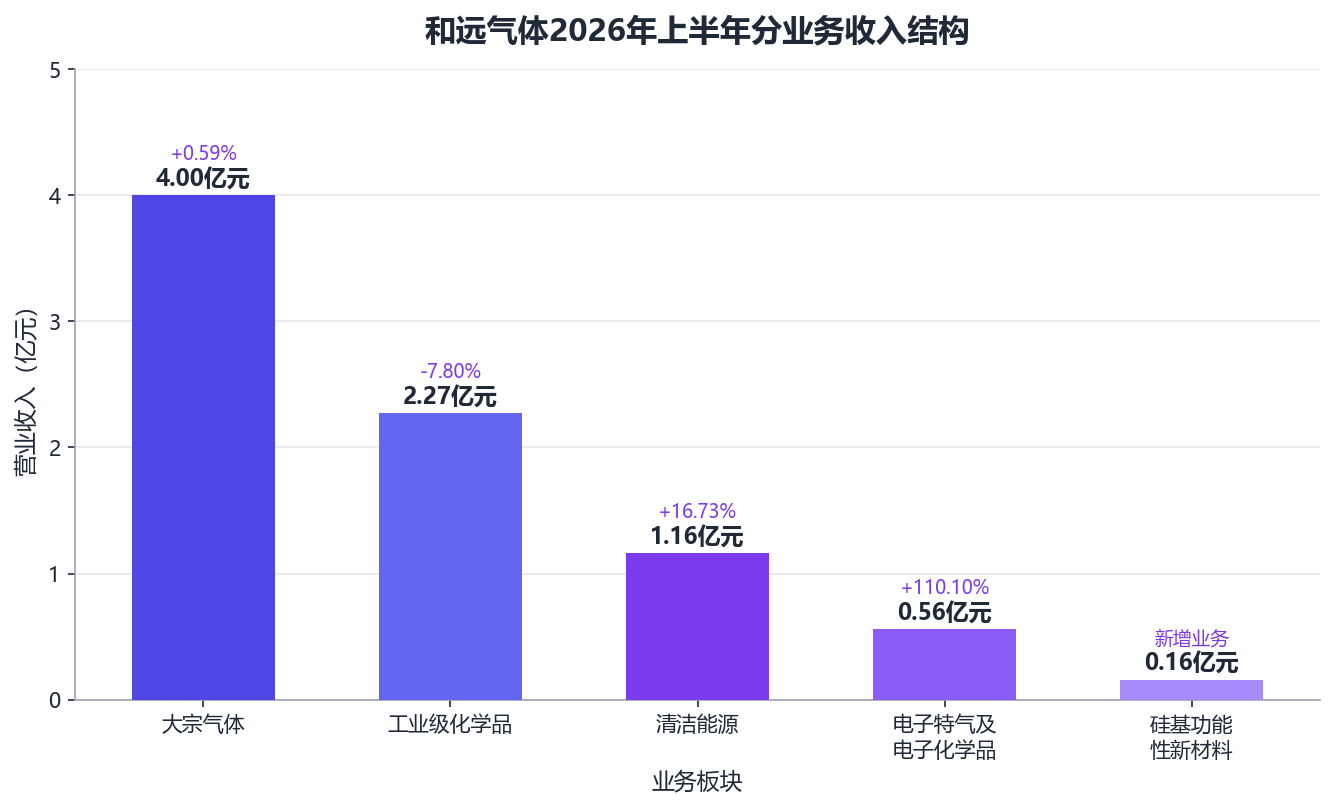
图表解读:大宗气体与工业级化学品合计占比超过73%,传统业务仍主导收入大盘;电子特气虽然翻倍增长,但绝对体量占比尚不足7%,第二增长曲线已启动但待放量。
利润下滑归因:政府补助锐减六成是最大变量
拆解利润表可以发现,本期归母净利润下降26.82%主要由三个因素叠加造成:
第一,非经常性收益大幅收缩。其他收益(以政府补助为主)从上年同期的2642.18万元降至890.42万元,同比减少1751.76万元,降幅达66.30%,仅此一项即拖累利润总额超过1750万元,是利润下滑的最大单一变量。
第二,期间费用刚性增长。销售费用2775.04万元,同比增长14.48%;财务费用4165.27万元,同比增长5.84%,其中利息费用3973.26万元,同比增长11.51%,反映高杠杆资本结构下的利息负担仍在加重。
第三,少数股东损益分流。少数股东损益253.66万元,同比增长58.89%,部分控股子公司盈利改善反而摊薄了归母口径利润。
值得一提的是,管理费用4359.45万元,同比下降5.60%,费用管控在管理端有所成效。
【图表:和远气体2026年上半年其他收益变动对比图】
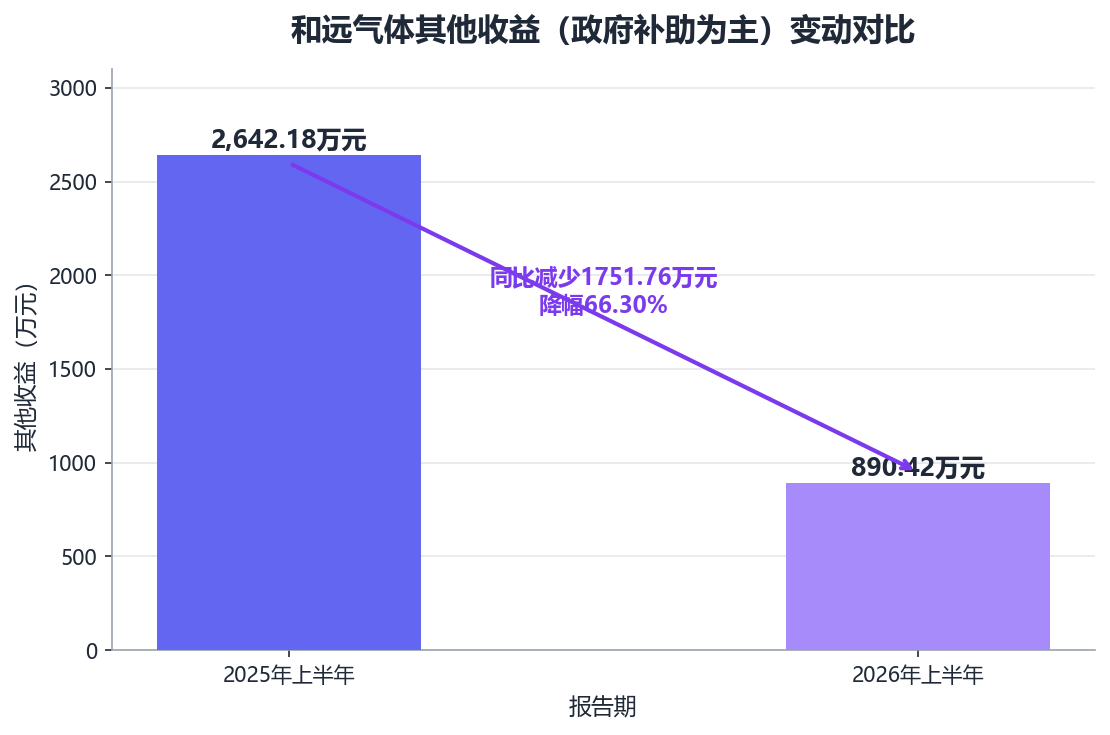
图表解读:其他收益从2642.18万元降至890.42万元,减少1751.76万元;若还原这一非经常性因素,公司扣非净利润3333.31万元仅微降1.26%,主业盈利韧性清晰可见。
费用与研发:研发投入逆势增长21.35%
在利润承压的背景下,公司研发投入2048.16万元,同比增长21.35%,研发强度不降反升,主要投向电子特气、硅基新材料等战略新品方向,与产业园投产节奏相呼应。
股权激励方面,由于2026年上半年业绩考核目标未能达成,公司对相关限制性股票实施回购注销,合计113万股,激励约束机制按规则执行。
产业园投入:近37亿元资本沉淀,收益释放尚待时日
本报告期公司资本结构的核心特征是两大产业园的巨额投入沉淀:
- 宜昌电子特气及功能性材料产业园:累计投入29.24亿元,工程进度99.60%;
- 潜江电子特气产业园:累计投入7.70亿元,工程进度99.80%。
两大产业园合计投入36.94亿元,均已接近完工,但报告期内均未实现收益。这意味着未来2-3年,产业园投产后的产能爬坡、客户认证与订单兑现,将直接决定公司第二增长曲线能否接棒传统业务。
值得注意的是,公司参股的长进光子带来其他综合收益约2.57亿元(公允价值变动),增厚了净资产,但该收益不影响利润表,属于账面浮盈。
流动性与风险:流动比率0.35,短期偿债压力凸显
截至2026年6月末,公司资产负债率65.33%,较2025年末的72.27%回落6.94个百分点,去杠杆初见成效。但短期流动性指标依然紧张:
- 货币资金3.86亿元,其中受限资金1.12亿元;
- 短期借款9.89亿元,一年内到期的非流动负债10.38亿元,两者合计20.27亿元,远超在手现金;
- 流动比率仅0.35。
对冲因素方面,本期经营现金流1.56亿元、同比大增242.07%,为偿债提供了内生现金流支持。
风险点还包括:受限资产账面价值42.40亿元,占总资产比重较高;对外担保余额占净资产比例达121.46%;存货8585.07万元,同比增长32.66%,需关注后续去化。
股东层面,佰仕德等原始创业股东在报告期内发生减持,需关注后续股东行为对二级市场信心的影响。
同业对比:华特领涨,金宏、和远增收不增利
选取电子特气及工业气体板块可比上市公司对比:
指标 | 华特气体 | 金宏气体 | 和远气体 |
营业收入 | 8.72亿元 | 14.73亿元 | 8.55亿元 |
营收同比 | +28.95% | +12.12% | +6.12% |
归母净利润 | 9283.27万元 | 6789.34万元 | 3598.66万元 |
净利同比 | +19.16% | -17.41% | -26.82% |
扣非净利润 | 8994.42万元 | 1781.97万元 | 3333.31万元 |
扣非同比 | +19.29% | -73.50% | -1.26% |
经营现金流 | 1.33亿元 | 2.15亿元 | 1.56亿元 |
横向对比呈现三点结论:其一,华特气体凭借产品结构中高毛利特种气体的放量,实现营收利润双高增,是本期板块内表现最强者;其二,金宏气体营收保持双位数增长但扣非净利润大跌73.50%,增收不增利特征最为剧烈;其三,和远气体虽然归母净利润降幅(-26.82%)大于金宏(-17.41%),但扣非口径仅微降1.26%,且经营现金流增速242.07%在三者中领跑,实际经营质量并不逊色于表观利润所显示的水平。
【图表:2026年上半年工业气体上市公司核心指标对比图】
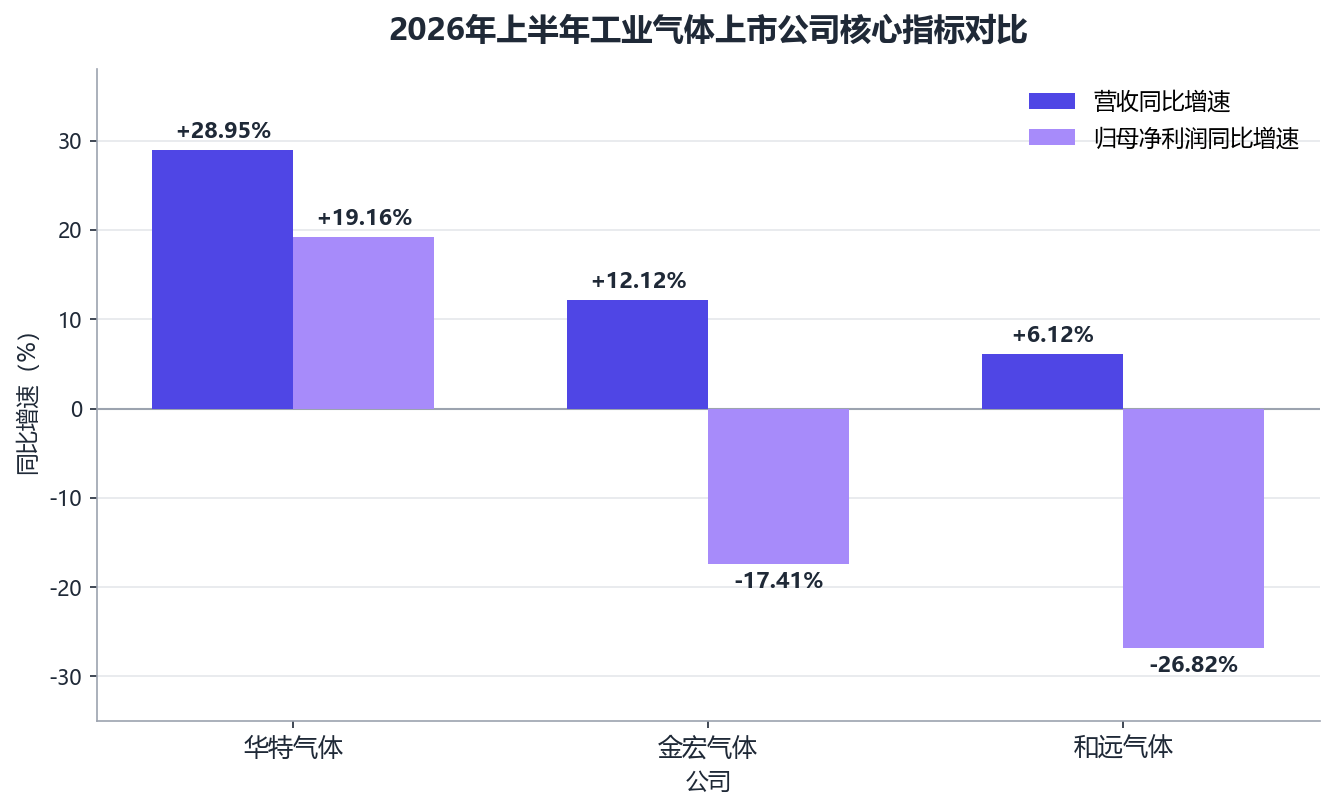
图表解读:营收端华特(+28.95%)>金宏(+12.12%)>和远(+6.12%);利润端华特(+19.16%)一枝独秀,金宏(-17.41%)与和远(-26.82%)均为负增长,板块分化明显。
展望:国产替代机遇与产能消化挑战并存
综合本报告期信息,和远气体未来12-24个月的关键变量集中在三个方面:
第一,电子特气放量节奏。本期电子特气及电子化学品收入同比翻倍增长110.10%,叠加两大产业园完工在即(进度均超99%),半导体材料国产替代的行业趋势若能延续,公司第二增长曲线有望在2027年前后形成规模贡献。
第二,流动性管理。流动比率0.35、短期有息负债合计20.27亿元的背景下,产业园转固后折旧摊销将增加固定成本,而利息费用已同比增长11.51%,公司需要平衡资本开支收尾、债务结构优化与投产节奏三者的资金安排。
第三,非经常性损益的正常化。政府补助基数效应将在2026年下半年及2027年逐步消化,扣非口径与归母口径的裂口有望收敛,届时利润表将更真实地反映主业盈利能力。
整体判断:本期中报呈现的是一家处于"旧业务稳态、新产能待投"转型期的区域性气体公司画像——传统业务贡献稳定现金流,电子特气高速起量,但近37亿元的产业园投入尚未带来收益,短期偿债指标紧张是当前最需要跟踪的风险点。若潜江、宜昌两园区的电子特气产能顺利通过客户认证并放量,公司有望迎来收入结构与利润质量的双重改善;反之,产能消化不及预期将使高杠杆压力显性化。




