
摘要:营收19.28亿元几乎原地踏步,归母净利润6500万元暴跌76.40%,毛利率一年内被砍掉9个百分点。这不是一次普通的业绩波动——这是中国功率半导体行业从“国产替代躺赢期”滑入“存量内卷期”的标志性一役。作为IGBT国产龙头的第一份“内卷成绩单”,斯达半导这份中报比任何研报都更直白:好日子结束了,接下来拼的是成本、技术和穿越周期的真本事。
如果你还记得两年前的斯达半导,这份中报会显得格外刺眼。2023年,这家公司的净经营利润率接近25%,是A股功率半导体当之无愧的盈利标杆;而2026年上半年,19.28亿元的收入只换来了6500万归母净利润——每做100元生意,只剩3.4元利润,净利率3.39%,较去年同期腰斩再腰斩。
更重要的是下滑的“形状”。这不是某个季度的意外失手:2025年三季度归母净利润还有1.06亿元,四季度骤降到0.23亿元,盈利下行在去年末就已经按下了加速键。今年一季度2667万、二季度3837万,同比降幅始终维持在75%上下。这是一条被行业价格战和成本压力连续碾压了四个季度的曲线,不是黑天鹅,是明牌。
有人会说,营收只跌0.41%、二季度还转正增长了4.65%,说明需求还在。这话对了一半——需求确实还在,但赚钱的方式彻底变了。下面我们把6500万利润“是怎么没的”一笔一笔算清楚。
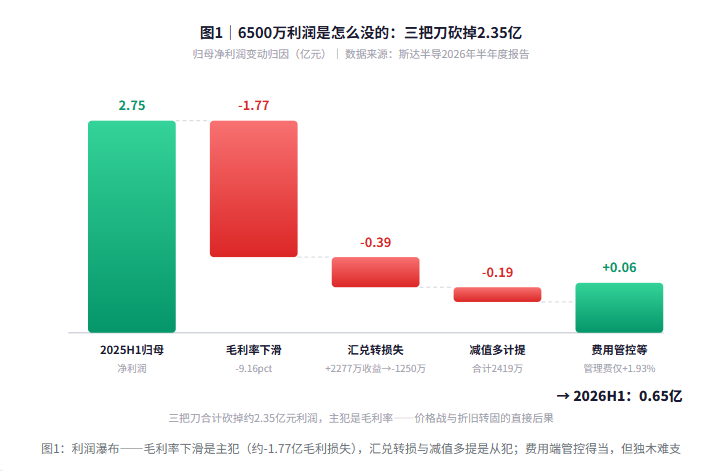
三把刀砍下来,没有一把是意外
第一把刀,也是最重的一把:毛利率从29.74%跌到20.58%,下降9.16个百分点。按19.28亿收入折算,等于凭空蒸发约1.77亿元毛利。公司在中报里的解释很克制——“功率模块受原材料成本增加以及上年产品价格下调影响”。翻译过来就是:去年签的低价单今年还在执行,今年的原材料又贵了,两头受气。
第二把刀是汇率。财务费用从去年同期的-2415万元(净收益)翻转为+1493万元,一来一回恶化近4000万元——公司海外采购与销售以欧元、瑞郎、美元结算,汇兑由2025年同期收益2277万元转为损失1250万元。这把刀有运气成分,但对一家海外收入快速增长的公司来说,汇率敞口管理显然还没有跟上国际化步伐。
第三把刀是减值:信用减值加资产减值合计2419万元,较上年同期多提约1931万元。叠加上文宏微科技那篇里我们提过的行业现象——功率半导体下游客户账期普遍拉长——斯达的应收账款问题同样存在:应收账款体量已达最新年报归母净利润的247%。行业景气的时候,这是增长的润滑剂;行业内卷的时候,这就是坏账的种子。
增长引擎切换:新能源失速,工控接棒
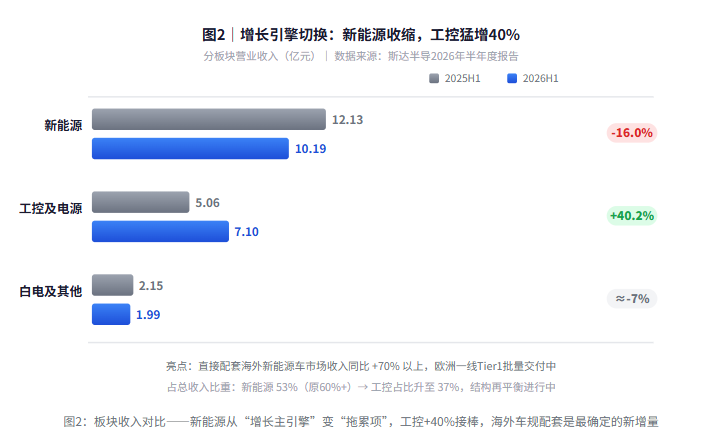
比利润更值得琢磨的,是收入结构的剧变。斯达的收入基本盘一向是新能源汽车和光伏储能所在的“新能源板块”——2025年上半年这块业务还有52.82%的高增长;而今年上半年,新能源收入10.19亿元,同比下滑16.02%。管理层归因于新能源车需求阶段性波动和去年光伏集中并网的高基数。
失速的另一面是接棒。工业控制及电源板块收入7.10亿元,同比大增40.17%——受益于制造业自动化升级和AI算力基建,核心客户份额持续提升;变频白电及其他约1.99亿元。一个-16%,一个+40%,增长引擎完成了被动切换。此外还有一个亮点常被忽略:直接配套海外新能源汽车市场的收入同比增长超过70%,车规IGBT模块持续向欧洲一线Tier1批量交付。
毛利率20.6%:比宏微体面,但方向一样
把斯达放进行业坐标系里看会更清醒。同期宏微科技毛利率12.52%、扣非亏损3535万,而斯达还有20.58%的毛利率和4600万扣非利润——龙头的底子确实厚。规模效应、车规产品占比高、自建产能折旧虽重但摊薄了芯片成本,这些缓冲垫让斯达在同样的行业逆风下依然保住了盈利的体面。
但缓冲垫正在变薄。除了降价与原材料,还有一把悬在头顶的刀:在建工程转固带来的折旧与摊销已达3.46亿元——这笔钱不管你卖多少货都要照提。好消息是,IDM产线主体嘉兴斯达上半年净亏236.71万元,较2025年全年亏损4500万明显收窄,产能爬坡的成本压力在消化;坏消息是,在建工程余额9.11亿元还在以40.86%的速度膨胀,未来两年折旧只会更重。
还有一处结构性隐患值得点名:母公司单体报表上半年亏损6380.89万元,合并报表的利润几乎全部来自子公司上海道之(净利7485.83万元)。母公司承担了研发、总部费用和SiC产线投入,子公司负责模块出货——这种“集团利润倒挂”在扩张期可以接受,但它意味着合并利润对单一模块主体的依赖度极高,抗风险结构并不如表面稳健。
15亿可转债与43%负债率:一场逆周期豪赌
这份中报的资产负债表,藏着一个比利润表更激进的故事。5月11日,“斯达转债”15亿元上市,募集资金投向车规级SiC MOSFET模块制造、IPM模块、车规级GaN模块产业化及补流——直接结果:货币资金增70.40%至20.86亿元,资产负债率从33.49%跳升至43.13%,一年之内加了近10个百分点。
与此同时,扩张没有停手:在建工程9.11亿元(+40.86%),预付设备工程款1.81亿元(+138.43%),短期借款新增7846.90万元,一年内到期非流动负债增至4.28亿元(+80.60%)。公司的SiC产能牌面已经打出来:年产6万片6英寸车规级SiC MOSFET芯片、30万片6英寸3300V及以上高压特色功率芯片,且自建6英寸SiC产线芯片与模块良率已宣称达到国际领先水平。
AI叙事升温,GaN却延期了:一热一冷之间
中报里最鲜明的措辞变化,来自管理层对行业的定性:从2025年报的“黄金发展期”,切换为“AI驱动的上行扩张周期,细分领域表现分化”,并明确“AI算力建设对功率半导体的拉动已从短期主题切换为中长期确定性增长赛道”。战略重心收敛至AI供电(SST/HVDC)与车规主驱两条主线。
AI侧的牌面确实在变厚:面向SST场景的2300V/3300V高压SiC MOSFET与3300V/4500V高压IGBT芯片已经推出;AI服务器电源产品线覆盖100V/650V GaN HEMT、25V-150V低压MOS、DrMOS,下游涵盖PSU、IBC、Hotswap、VRM全场景;低空飞行器新增多个定点,载人电动商用飞行器进入小批量装机验证。再加上如期落地的500KW光伏大组串模块和构网型储能PCS大批量交付,新兴赛道的“货架”是满的。
但有一张时间表悄悄改了:车规级GaN模块从此前的“2026年逐步进入装车应用”,后移至“2028-2030年进入大批量配套上车”——具体年份改成了区间,这在中报措辞里基本等于承认延期。对照2025年报规划的八项经营计划,其余七项都在如期推进,唯独GaN踩了刹车。
197亿市值、102倍PE:市场定价的是2028年的斯达
最后看估值。截至9月14日,斯达半导股价82.39元,总市值约197亿元,市净率2.87倍,TTM市盈率高达101.8倍——一家半年ROE只有0.93%的公司,享受着百倍市盈率。市场定价的显然不是现在,而是SiC主驱放量、AI供电起量之后的2028年。
支撑这个估值的硬资产是有的:SiC产线良率国际领先、第七代IGBT在800V平台大批量交付、1500V SiC率先进入头部乘用车厂1000V平台、欧洲Tier1订单高增、15亿可转债弹药到位。压制这个估值的现实也是真的:净利率3.39%、应收账款偏高、折旧压力递增、价格战未止歇。上市六年累计融资40.10亿元、累计分红10.07亿元——这家公司 still 处于“向资本市场要钱大于给股东赚钱”的阶段。
回望2021年,斯达半导曾是A股最耀眼的“IGBT信仰股”,市值一度突破600亿;今天197亿的市值、3.4%的净利率,是泡沫出清后的真实刻度。价格战剥掉的是估值的水分,留下的是产能、良率和客户——这些东西在下一轮周期里都会变成利润。前提是,你能活到那一天,并且没有被百倍市盈率的价格套牢在山腰上。
周期不会辜负有准备的人,但也不会等待没耐心的人。





