特朗普11日表示"不反对"中国车企在美建厂,被解读为罕见"松口"。但其表态附带"在美建厂、雇美国人"前提,进口高关税与联网汽车禁令并未松动,且正值中美元首会晤前夕,更像以市场准入为筹码的谈判诱饵。叠加国会立法封堵与政策反复风险,中国车企维持全球多元布局、听其言观其行仍是理性选择。
事件回放:一句"我没问题"的三层弦外之音
9月12日,路透社以"特朗普可以接受中国车企在美国建厂"为题报道:尽管美国国会议员和汽车公司普遍反对,美国总统称不会反对中国汽车制造商在美国建厂。据美国《国会山报》报道,这一表态出自特朗普11日在福克斯新闻频道《英格拉姆角度》节目的访谈:"如果中国想进来开个工厂在这里造车,我没问题。"他补充说:"日本也这样做,关键是他们雇用了我们的人。"
综合路透社、彭博社报道,这句"我没问题"至少附带三层弦外之音:其一,特朗普明确否认将允许中国制造的汽车进口到美国,并称如果取消现有限制,美国国内市场可能会"被冲垮";其二,他不认可中国车企在墨西哥建厂、再将汽车出口至美国的"曲线模式",但同时又强调"我不是在贬低中国汽车";其三,他把"雇用美国人"设为接受投资的核心条件,并以日本车企在美设厂的经验作为类比。
值得注意的是表态的时间窗口。路透社提到,特朗普定于两周后在华盛顿与习近平主席会晤;就在几天前,密歇根州民主党参议员斯洛特金公开警告,有传闻称特朗普"正计划在一份更大的协议中允许中国汽车进入美国市场,那将是一个战略错误"。特朗普则回应称这是"彻头彻尾的虚假传闻",并强调是自己一直把中国汽车挡在美国市场之外。
政策底座未动:松的是"口径",不是"闸门"
从政策文本看,美国挡在中国汽车面前的"三道闸门"一道都没有松。第一道是关税:2024年9月27日起,美国依据301条款将中国电动汽车关税上调至100%,对动力锂电池加征25%;232条款之下,美国对进口钢铁和铝及其衍生制品征收50%的关税、对关键汽车零部件征收25%的关税。叠加"对等关税"、涉芬太尼关税及反倾销税,2025年以来美国对华新能源汽车及产业链已构筑起"叠加加码、精准打击"的多重政策壁垒。
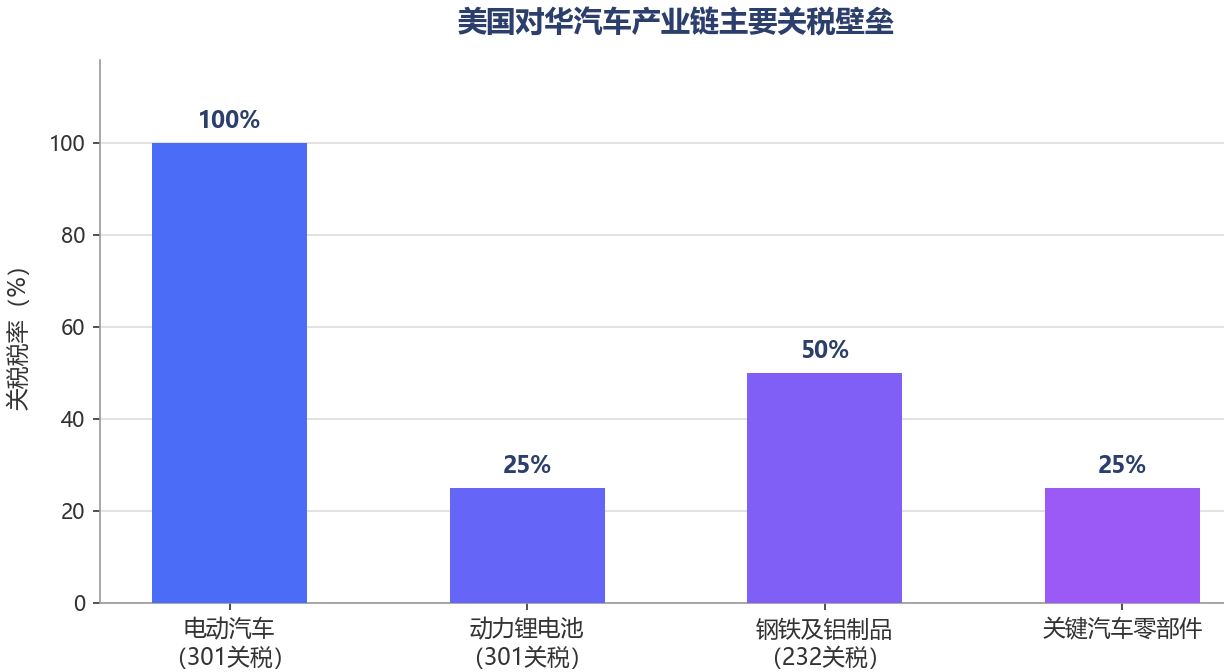
从关税结构看,整车进口通道(100%)被彻底锁死,锂电池与关键零部件(25%)留有回旋空间,而50%的钢铝关税则抬高了任何在美设厂者的原料成本。这一制度底座决定了:任何"松口"若不触及关税与法规文本,其效力都无从谈起。
高关税之下,市场隔绝已近三年,但美国车企自身也在为关税埋单,这构成特朗普表态转向的另一重背景。2025年8月,特朗普还强调"不希望中国车摧毁美国汽车产业,关税正在阻止中国电动车进入美国";而更早的2月18日,他在宣布汽车关税时已埋下伏笔:"当他们进入美国并在这里建厂时,没有关税。"两相对照,此次"欢迎建厂"并非心血来潮,而是其"以投资换准入"思路的延续——方向上确有松动,但松动只停留在口头。
第二道闸门是市场准入禁令。路透社指出,拜登政府2025年初落地的一项法规,实际上禁止所有中国车企在美国销售"或建造"乘用车,且华盛顿对中国电动汽车维持超过100%的关税;彭博社也称,通过高额关税及美国商务部针对中国联网汽车及车辆软件的限制,"中国汽车实际上被排除在美国市场之外"。换言之,即便特朗普口头放行,现行法规下中国车企"进得来"的制度前提并不存在——这更像一张尚未兑现、也随时可能作废的"准入期权"。
第三道闸门是投资审查与立法封堵。2025年7月生效的美国"大而美"税收和支出法案,将"受限制外国实体"的概念大幅拓展:仅是设立在中国(含港澳地区)的企业,甚至这些企业在境外持股达到或超过25%的实体,都被纳入限制范围,从这类企业采购将令美国光伏、储能电站开发商无法享受补贴。这类条款同样会实质性抬高中国资本赴美落地的合规成本。
诱饵逻辑:以"建厂换准入"的交易思维
"是松口还是放诱饵",关键看表态是否改变了筹码结构。从白宫一贯的交易手法看,"诱饵"的成分更浓。
一方面,特朗普的对外经贸操作呈现鲜明的"大棒与胡萝卜交替"节奏。2025年10月,他先在11日威胁对中国征收100%关税,13日旋即改口称"别担心中国,一切都会好起来",21日又宣称"与中国达成了一项价值500亿美元的贸易协议",同月还对中重型卡车加征25%关税。对这套"先施压、再放风、后要价"的套路,市场已有充分预期。此时放风"欢迎建厂",恰逢元首会晤前两周,很难不让人将其视为谈判桌上的新筹码。
另一方面,"建厂换准入"直指特朗普最看重的制造业回流与就业承诺。黄河科技学院客座教授张翔13日向《环球时报》分析,特朗普"接受中企在美建厂"的最新表态,与其此前强调的制造业回流美国一脉相承,但这番言论的现实效果还有待观察。诱饵的标的并非眼前的整车进口,而是中国车企的资本、产能、技术标准乃至供应链网络——这正是中国制造业近年完成的能力跃迁:从出口集装箱里的成品,到出口"整条生产线+工程师团队+供应商网络"。
对白宫而言,这是一笔"零成本要价":口头放行不消耗任何政策资源,却可能诱导中国车企赴美投资,帮助其兑现就业与回流承诺;至于"准入"兑现与否、何时兑现,决定权始终握在白宫手中。而对中国车企而言,一旦接受诱饵,就意味着真金白银的沉没成本暴露在高波动政策风险之下。
政策风险的先例并不遥远。2025年9月初,美国执法部门突袭现代汽车集团与LG新能源在佐治亚州的在建电池工厂,一次逮捕475名工人,多数被拘留者来自盟友韩国,韩国舆论直斥华盛顿"冲动""自相矛盾"。连盟友尚且如此,中国资本面临的审查、执法与政策反复风险只会更高。此外,白宫2026年8月发布的《大规模转运骗局》报告,无端指责中国通过约40个国家和地区转运"洗白"出口商品,声称美国每年因此损失190亿至260亿美元关税——围绕"绕道进入美国"的围堵正在全面收紧。
国内阻力:国会、车企与政府内部的"温差"
特朗普的口头松口在华盛顿几乎无人喝彩。此前一周,代表通用、福特、丰田、大众、现代、本田、斯泰兰蒂斯等几乎所有主流车企的美国汽车创新联盟致函国会,要求在12月底前通过立法,永久禁止中国车企进入美国市场;联盟CEO约翰·博泽拉在信中声称,中国车企"正在全球倾倒受补贴的、带联网软硬件的汽车"。
行政分支与车企之间也出现了公开的"温差"。不久前,美国交通部长肖恩·达菲公开致信福特CEO吉姆·法利,对福特与多家中国企业的合作表示"深度关切",称其"涉及美国国家汽车制造业的完整性、供应链风险以及对外国对手技术的依赖",路透社等外媒将其解读为要求福特"切断与中国企业的合作";随后,福特以"措辞极为强硬"的公开声明反驳了这一指责。张翔分析称,面对中国车企的竞争,美国政府更多使用"一刀切"的方式阻止中国新能源汽车进入美国市场,而一些车企依然看重与中国企业的合作。
对华汽车围堵早有铺垫。2024年5月,时任美国贸易代表戴琪被问及比亚迪拟在墨西哥建厂时直言,"这正是我们所担心和关心的事情";同年10月,美国制造联盟发文呼吁维持对中国汽车进口的关税,并通过《公平竞争法案2.0》等立法强化贸易工具。可以说,"拒绝中国车"在国会山接近跨党派共识:特朗普的口头松口没有任何立法跟进,反而要面对立法层面的"反向封堵"。
中国车企的底气:不押注单一市场的全球布局
与上一轮中美贸易摩擦时相比,此番美方"放风"面临的另一个现实是:中国车企对美国市场的直接依赖度接近于零,而全球布局已经成型。据中国汽车工业协会数据,2025年上半年中国汽车出口308.3万辆,同比增长10.4%,其中新能源汽车出口106万辆,同比增长75.2%。
海外产能方面,彭博社2024年10月即报道,比亚迪、奇瑞、长安、广汽、上汽自2023年以来宣布了10个海外工厂新建或扩建项目,落点集中在泰国、印度尼西亚、巴西;比亚迪匈牙利整车工厂计划2026年四季度正式投产,直接在欧盟本土完成整车组装以规避高额进口关税;受美方政策不确定性影响,中资车企在墨西哥的建厂计划一度放缓,区域重心转向巴西。而第三国通道本身也在收紧:墨西哥已于2026年1月对包括中国在内、未与墨西哥签署贸易协定国家的部分进口商品加征最高50%的关税。咨询机构艾睿铂测算,到2030年中国车企海外已投产和规划在建整车产能将达340万辆,约为2025年海外产能(约121.4万辆)的2.8倍。中信证券研报认为,单纯整车出口面临关税、碳关税、贸易调查三重压制,海外建厂虽前期资本开支巨大,但能锁定区域长期准入资质、缩短零部件物流半径,是头部车企的必答题。
出口动能同样在主要市场持续加速。盖世研究院数据显示,2026年一季度中国对欧洲出口整车43.84万辆,同比增长84.7%,其中插电混动车型出口增速冲到152.4%。这背后是中国车企对欧盟关税条款的精准拆解:欧盟对纯电动汽车加征反补贴税,对插混暂时未动,中国车企随即上调插混车型的出口权重。
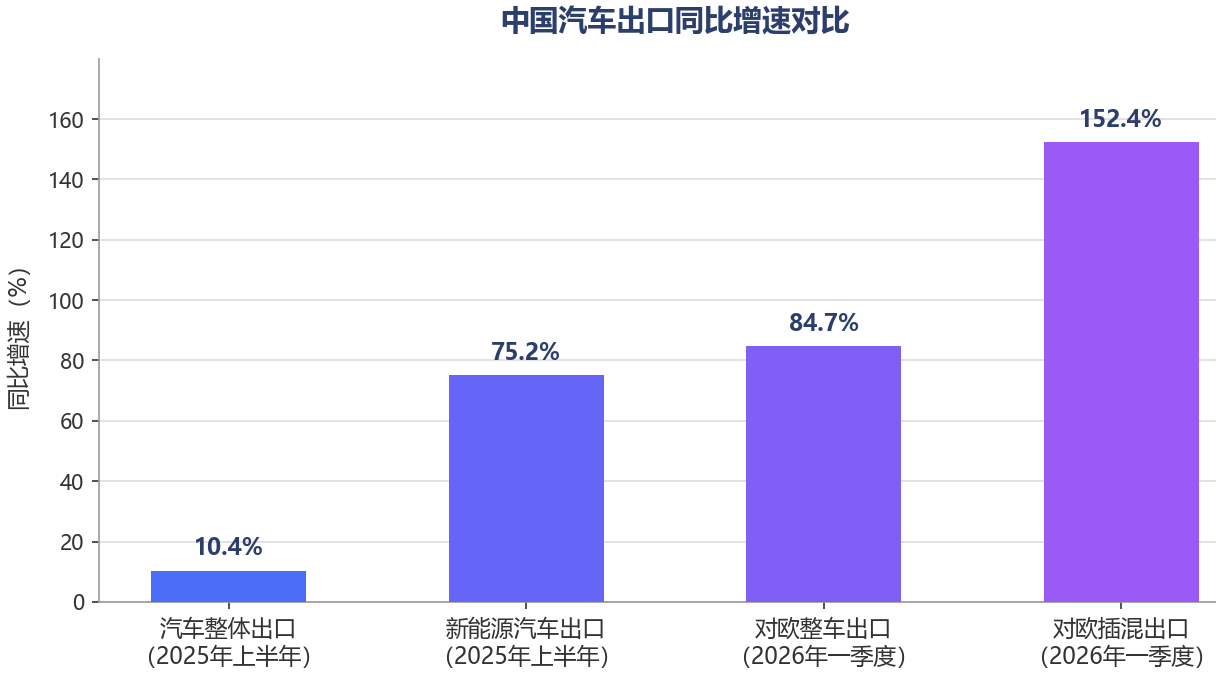
四组增速数据勾勒出中国车企的全球增长纵深:整体出口稳步增长,新能源出口高速放量,而欧洲市场在纯电受限背景下依靠插混实现爆发式增长。全球多点开花的增长动能,正是面对"准入诱饵"时最大的议价底气。
与此形成对照的是,美国车企正在为关税埋单:2025年第二季度,通用汽车因关税损失11亿美元,福特损失8亿美元,斯泰兰蒂斯损失3.5亿美元,三家车企预测2025年关税将给美国汽车业造成总计70亿美元的利润损失。
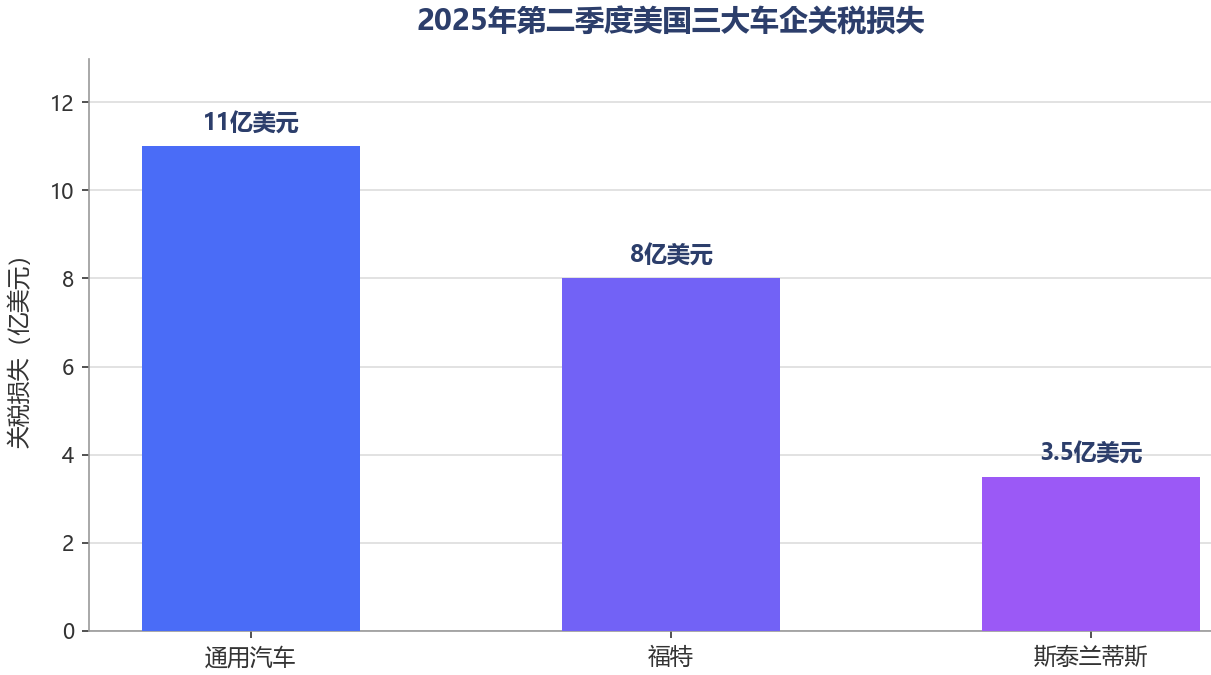
三大车企单季合计约22.5亿美元的关税损失说明,高关税并非免费武器。美国车企联盟一边推动"对中国永久禁入",一边为关税成本叫苦不迭,这种矛盾恰恰放大了白宫"欢迎建厂"表态的交易色彩——既要产业回流,又要抬高对手成本。
结论与研判
综合以上事实,"是松口还是放诱饵"的答案更偏向后者:口头层面确有松动,政策层面闸门未动,时点层面恰逢会晤前的筹码期。
第一,"松口"不含任何可执行的政策变更。超过100%的关税、联网汽车及软件禁令、"受限制外国实体"条款与国会推进中的永久禁入立法,共同构成无法靠一句访谈逾越的制度壁垒。第二,表态的真实标的是中国资本而非中国汽车——"欢迎建厂"与"拒绝进口"的组合,本质是希望中国企业带着产能、就业和技术到美国落地,而把"准入"作为悬而未决的回报。第三,从过往"威胁—改口—要价"的操作轨迹看,这一表态大概率是元首会晤前的舆论铺垫与谈判试探。
对中国车企而言,理性策略是"听其言、观其行":不因一句放风改变全球布局节奏,把赴美建厂作为高不确定性期权审慎评估。真正值得跟踪的观察指标有三个:商务部联网汽车规则是否实质松动、国会禁入立法是否搁置、是否出现中国车企赴美建厂的实际投资动作。在此之前,欧洲、东南亚、拉美的多元布局,仍是中国车企对冲一切不确定性的最优解。