2026中国算力大会上,长飞公司宣布反谐振空芯光纤衰减突破至0.032dB/km,创全球最低纪录,累计交付超10000芯公里。上半年长飞营收98.09亿元,归母净利润29.25亿元,同比增长888.88%。2025年中国光纤出货量占全球56.3%,AI算力驱动下,空芯光纤成为光通信竞争制高点。
破纪录:算力大会上的"极限数字"
9月11日至13日,2026中国算力大会在河北廊坊举行。大会"2026算力首创首发"环节,长飞正式宣布:反谐振空芯光纤衰减突破至0.032dB/km,创全球最低传输损耗新纪录。目前,长飞空芯光纤算力互联技术已在国内外完成超13个商用及试点项目,联合三大运营商落地城域网、智算互联及海洋传输等多场景,累计交付超10000芯公里,创下最长商用线路100公里等纪录,是全球商用部署最广的空芯光纤供应商。
今年6月MWC上海期间,长飞公布的指标还是"最低衰减0.04dB/km、最长拉丝91.2公里";仅两个月后,衰减再降两成,长飞再次刷新由自己保持的世界纪录。
业绩同样亮眼:2026年半年报显示,长飞上半年实现营业总收入98.09亿元,同比增长53.64%;归母净利润29.25亿元,同比增长888.88%;扣非净利润24.49亿元,同比增长1680.48%;经营性现金流净额18.26亿元,同比增长116.82%。其中光传输产品收入61.26亿元,同比增长59.2%,毛利率达63.11%。
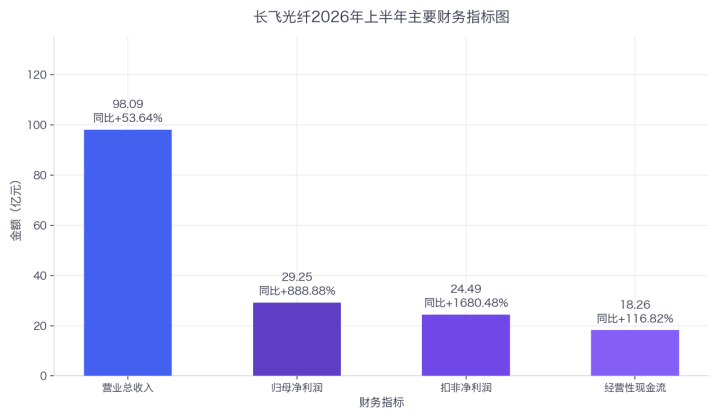
【图表:长飞光纤2026年上半年主要财务指标图】
四项核心指标全面高增,扣非净利润增速高达1680.48%,印证了AI算力需求引爆后行业供需反转的盈利弹性。
光纤:算力时代的"信息大动脉"
光纤利用全反射原理在石英纤芯中传输光信号,以大带宽、低损耗、抗干扰等优势构成现代通信网络的物理底座,被长飞年报称为数字经济的"信息大动脉"。自1982年武汉跨江通信工程开启实用化进程以来,中国已建成全球规模最大、技术领先的光纤网络:截至2024年底全国光缆线路总长度达7288万公里;2026年6月底全国5G基站达510.2万个,智能算力规模达2185EFLOPS,同比增长177%。
进入AI时代,光纤价值被重新定义:大模型训练依赖算力集群全互联通信,算力集群光纤用量可达传统数据中心的5至10倍。损耗每降低一分,意味着更长的无中继距离、更低的能耗和更高的容量——这正是"衰减竞赛"成为全球光通信核心议题的原因。
损耗竞赛:从实芯极限到空芯颠覆
传统商用光纤为实芯结构,光在石英玻璃中传播,损耗极限约0.142dB/km,长期难以逾越。反谐振空芯光纤另辟蹊径:以多根中空玻璃管嵌套成传输通道,让光在空气芯中传播,具备低时延、低非线性、宽带宽特性,有望改写半个世纪的实芯光通信格局。该技术自2002年发明以来持续降损,损耗从500dB/km降至0.138dB/km,首次超越实芯极限。
2025年由此成为空芯光纤"商用元年":中国移动开通首条反谐振空芯光纤商用线路,损耗低于0.09dB/km;国内科研团队实现0.052dB/km超低损耗;烽火通信空芯光纤衰减值达0.063dB/km;中天科技实现O波段空芯光纤在AI数据中心规模化部署。长飞将全球最低衰减做到0.04dB/km,时延较实芯光纤降低31%、传输速度提升47%、非线性效应近乎归零,并发布空芯光纤品牌HollowBand®。
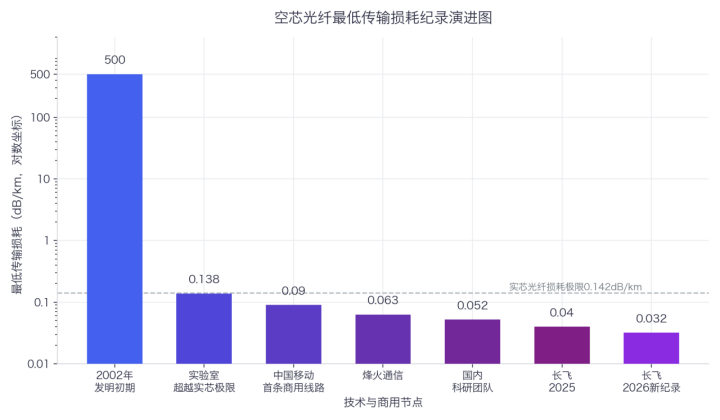
【图表:空芯光纤最低传输损耗纪录演进图】
空芯光纤损耗二十余年下降逾四个数量级,且降损曲线与当年石英玻璃光纤类似,技术潜力仍在释放。
国际巨头同步加速:微软2022年收购空芯光纤先驱Lumenisity,2024年11月宣布24个月内部署15000公里空芯光纤,2025年9月又联合康宁、贺利氏推动规模化生产;AWS已启动规模部署,全球具备量产能力的供应商却很稀缺。英国南安普敦大学与微软Azure Fiber团队的新型空心光纤,更以衰减减少35%、速度提升45%入选《物理世界》2025年度十大科学突破。
产业新周期:AI引爆光纤光缆量价齐升
经历2023年至2024年的低谷后,AI算力基建成为行业新引擎。CRU数据显示,2025年全球光纤出货量达6.62亿芯公里,同比增长15.3%,显著高于此前预期;中国出货量3.72亿芯公里,同比增长7.5%,占全球56.3%;同年全球数据中心光纤需求同比增长75.9%。
需求结构同步换挡:中金公司预计,AI相关光纤需求占全球比例将从2024年的不到5%提升至2027年的35%;2026年全球光纤总需求有望超6.7亿芯公里,同比增速超10%,其中数据中心相关需求同比增速达69%。
供需错配推升价格:自2025年5月以来,中国G.652.D裸光纤现货价格累计涨幅已超400%,突破上一轮周期高点78.80元/芯公里;2026年3月,中国光纤光缆出口额达2.45亿美元,同比增长263.84%,出口均价同比增长204.32%。由于预制棒扩产周期长达18至24个月,行业预计未来两年供应持续偏紧,年均缺口接近一亿芯公里。
上游稀缺性尤为突出:光纤预制棒集中了产业链约70%的利润,2025年中国光棒有效产能约1.1万吨,实际产量占全球59%,自给率超78%。
中国军团:四强格局与全球话语权
全球光纤光缆市场高度集中,前十大厂商合计份额约91.74%,中国企业独占4席:长飞14.57%、亨通光电11.43%、中天科技11.24%、烽火通信10.19%。
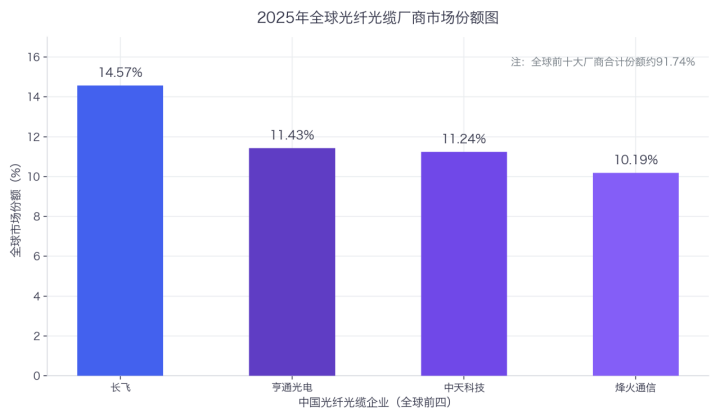
【图表:2025年全球光纤光缆厂商市场份额图】
四家中国企业合计份额已接近全球市场半壁江山,规模优势仍在扩大。
长飞是空芯竞赛的领跑者:全球主要光纤预制棒供应商之一,也是国内少数具备光纤预制棒、光纤和光缆一体化规模生产能力的企业,光棒产量市占23.5%至24.5%;2025年营收142.52亿元,同比增长16.85%,毛利率约30.73%,创2014年上市以来最高。公司研发投入常年保持营收5%以上,是光纤行业唯一一家三次荣获国家科技进步二等奖的企业;2025年11月作为通信行业唯一企业入选全国首批15家领航级智能工厂。其"AI-2030"战略下的多芯光纤已完成多场景应用,保偏光纤份额连续五年国内领先。
亨通光电建成全球光通信行业首座"世界灯塔工厂",G.654.E光纤最低衰减突破0.144dB/km,空芯光纤最低衰减达0.04dB/km;2025年营收668.55亿元,同比增长11.45%,2026年一季度营收177.91亿元,同比增长34.09%。中天科技2025年营收525亿元,同比增长9.24%,2026年一季度营收131.42亿元,同比增长34.71%,海缆业务构成第二增长曲线。烽火通信作为中国信科集团旗下上市公司和光通信全产业链企业,其外径约39毫米的13824芯超大芯数光缆可节约90%以上管道资源,满足10万卡以上算力集群楼间互联需求。
产业集聚效应显著:仅江苏就聚集14家光纤光缆A股上市企业,其中8家总部位于苏州。但新进入者缺乏成熟预制棒工艺,短期难以切入AI算力高端市场;除长飞毛利率达30%以上外,多数企业毛利率仅十余个百分点。
通往未来:从商用元年到规模落地
政策端,2026年是"十五五"开局之年,工信部启动"宽带升级"专项,开展新一轮万兆光网试点,网络正从"双千兆"向"双万兆"演进;截至2026年4月,全国已有136个万兆光网试点项目通过验收,含52个万兆小区、38个万兆工厂、46个万兆园区;我国光通信核心产品全球占比已达40%。
商用端,长飞计划联合全球主流运营商与云服务商推动超过50个空芯光纤商用及试点项目,并牵头组建产业生态联盟、引领国际标准制定。
技术端,标准化是必须迈过的关口:反谐振空芯光纤以结构决定特性,不同结构无法直接互连,归一化与标准化将为大规模量产铺路。国内八大算力枢纽已规划部署超8万公里空芯光纤网络,与海外云巨头万公里级部署计划相互呼应。
挑战同样存在,预制棒扩产周期长,行业预计2027年供需缺口或扩大至15%;空芯光纤成本与标准化仍需时间;海外巨头正联合供应链加码产能。可以确定的是,AI算力浪潮已让光纤光缆从"配套产业"跃升为"战略底座"。从0.142dB/km的实芯极限到0.032dB/km的空芯新纪录,中国光纤企业正站上全球舞台中央,这条越跑越快的"信息大动脉"还将继续生长。