核心观点:
供应链重构:从“电动化底座”到“智能化上层”。超24家本土芯片公司已在功率、电池、电机控制层站稳,华润微两轮车MOSFET份额超70%;2025—2026年又有超20家新玩家扎堆入局座舱、通信、感知赛道,3月17日小牛发布会成为集中官宣窗口。两轮车芯片版图正从低单价底座层向高价值智能层迁移,汽车级玩家降规格下沉,杰发科技、上海海思、翱捷科技等已率先量产。
三重共振驱动迁移。 市场底盘厚——4.5亿辆保有量、电动两轮车年销约5000万台、每车约10颗MCU;法规倒逼——2027年ABS新规与UN-R155网络安全法规,让安全电子与联网从卖点变门槛;智能化决定生死——雅迪、爱玛利润大幅下滑,九号、小牛逆势增长,智能化成为唯一溢价出口,整车厂需要芯片公司“供弹药”。
从官宣潮进入量产验收期。分化已现:第一梯队已量产,第二梯队待量产,第三梯队间接参与。未来两三年,座舱SoC与UWB最先兑现,ABS等安全电子紧随,感知芯片决定上限。44家玩家分食低毛利市场,尾部整合不可避免,定点转化率与车规级交付能力才是真正考题。
张雪机车WSBK夺冠与60亿元估值,折射国产两轮车技术品牌化。据统计,已有超44家本土芯片公司切入两轮车市场:华润微、泰凌微等24家扎根功率、电池与电机控制,杰发科技、驰芯半导体等20家在2025至2026年扎堆入局座舱、通信与感知赛道。法规倒逼、汽车芯片外溢与智能化竞争是核心动因。
一台820RR里的“中国芯”
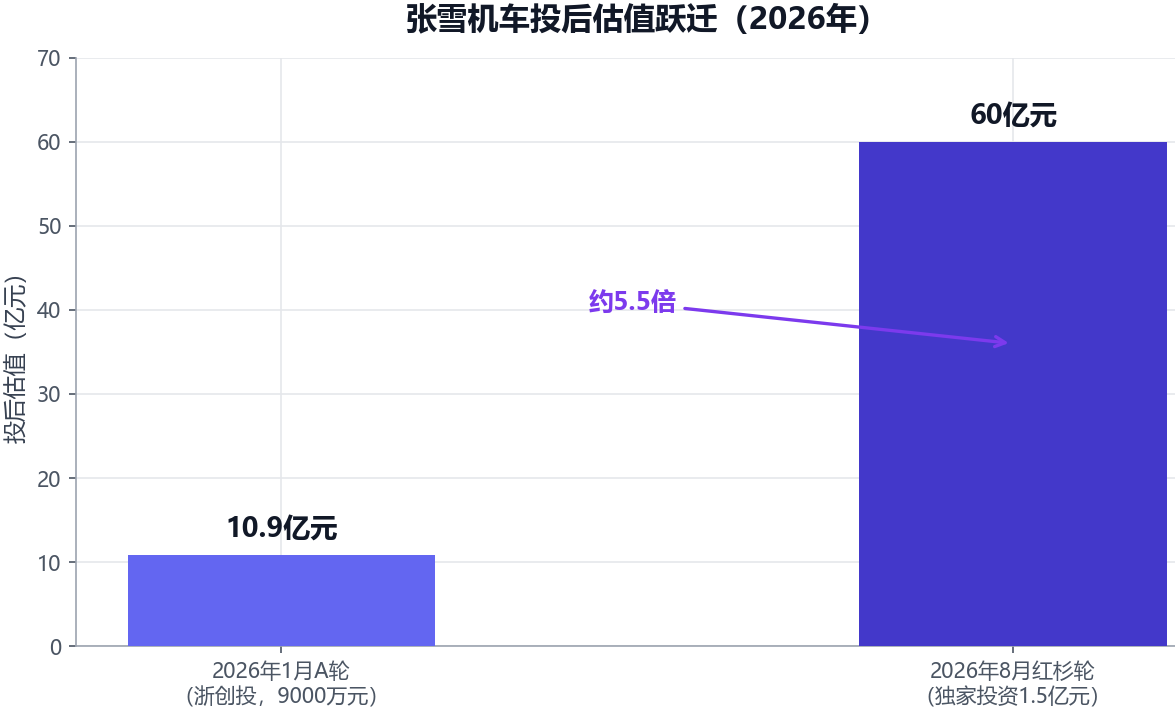
2026年3月28日,世界超级摩托车锦标赛(WSBK)葡萄牙波尔蒂芒站SSP组别,法国车手瓦伦丁·德比斯驾驶张雪机车820RR-RS赛车夺冠,并在次日第二回合再下一城,实现中国摩托车制造商在该项赛事的历史首冠;8月13日,红杉中国独家投资1.5亿元,投后估值达60亿元——较2026年1月完成9000万元A轮融资(浙创投)时的10.9亿元跃升约5.5倍。这家由前职业车手转型的机车领域知名博主张雪创办、成立仅两年多的公司,还在9月19日至22日的第二十四届中国国际摩托车博览会上携820X探险车、600V巡航车等五款新车齐发。
比冠军和估值更值得拆解的,是这台车里的芯片:据北京经开区官方披露,820RR、500RR等主力车型的智能仪表搭载四维图新旗下杰发科技基于AC8257与AC8215E定制的两轮车智能融合仪表方案,且已规模化量产。
一辆高端国产燃油摩托,核心仪表芯片已经换成“中国芯”——这不是孤例,而是过去两年中国两轮车供应链最密集的一条主线。据统计,已有超44家本土芯片公司以自有芯片产品切入两轮车市场,其中20家在2025至2026年间扎堆官宣。它们是谁?为什么是现在?
中国摩托车商会数据显示,2026年上半年全行业摩托车产销分别完成1208.5万辆和1206.85万辆,同比增长12.68%和12.53%,其中整车出口756.99万辆、同比增长17%;奥维云网数据则显示,同期国内电动两轮车内销2825.2万辆、同比下降12.6%。燃油摩托车的高景气与电动两轮车的调整期并存,行业竞争正从拼销量转向拼技术、拼品牌、拼出海。
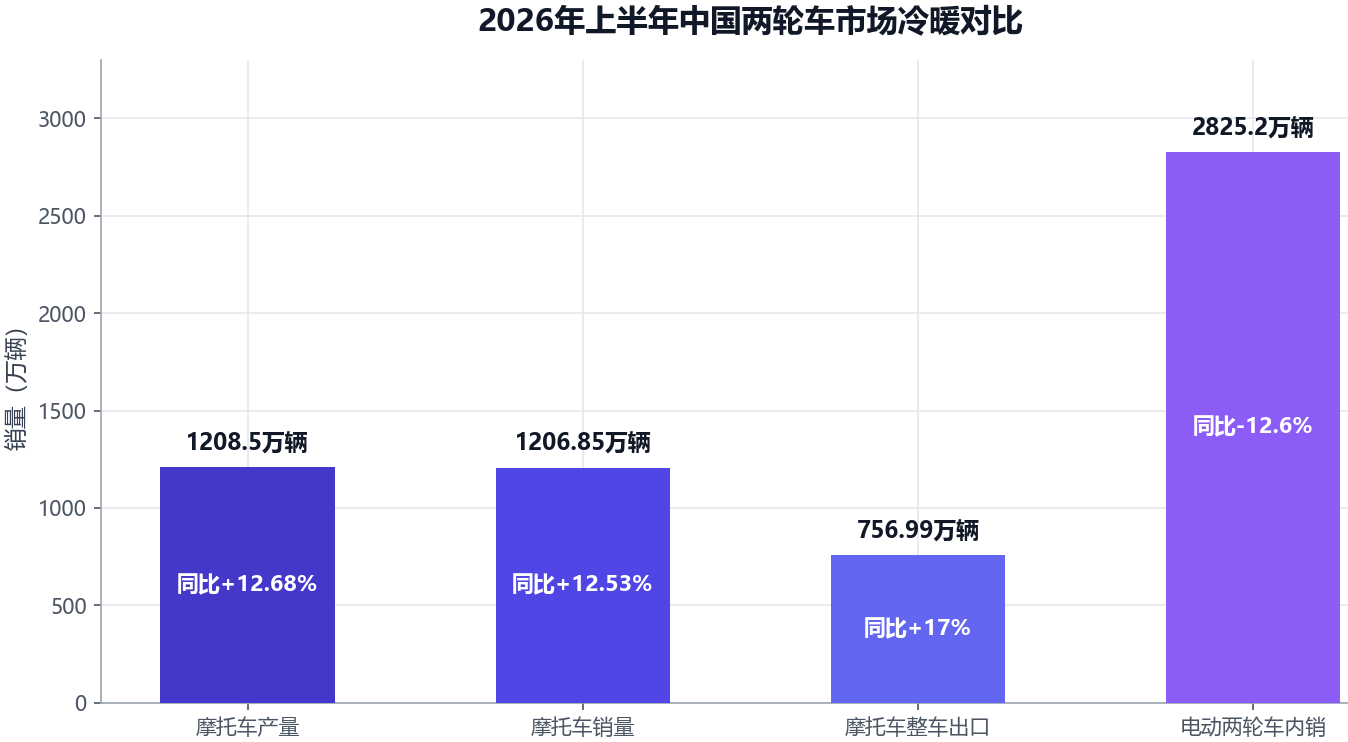
燃油摩托车产销与出口双位数增长、电动两轮车两位数下滑,“冰火两重天”意味着竞争焦点转向技术与品牌——为芯片等上游高附加值环节的进入提供了土壤。
外资把守核心层,本土深耕电动化底座
在增量玩家涌入之前,两轮车芯片版图早已分层。核心安全与动力层长期由国际大厂把守:行业研究显示,车用MCU市场约98%的份额由NXP、英飞凌、瑞萨等占据,博世更掌控全球90%以上的顶级量产车IMU与摩托车稳定控制系统;ABS与发动机电控的主力供应商亦为博世等外资体系。外资中最早系统化下沉两轮车电动化的是高通——2023年9月即发布面向两轮车的骁龙数字底盘平台(QWM2290与QWS2290),2026年3月随小牛电动在中国市场加速落地。
本土公司此前并非缺席,而是集中在“电动化底座”。据不完全统计,至少24家本土芯片公司在2025年之前已形成可靠的两轮车产品布局:
功率与模拟层6家。华润微官网设电动自行车应用页,其官网转载的券商研报称公司在电动两轮车MOSFET功率器件市场份额达70%以上;士兰微官网电动自行车应用页列出90V/120A MOS与高压半桥栅极驱动等产品;新洁能2025年年报披露其MOSFET、IGBT与智能功率模块批量应用于电动两轮车及三轮车的电机控制器与BMS;晶能微电子的SGT、IGBT、超结MOS与SiC MOS等器件在电动两轮车市场持续增长;协昌科技以“功率芯片+运动控制器”双轮驱动,电动两轮车控制器是其传统主业;晶丰明源官网应用列表明确含两轮电动车,覆盖LED驱动与电机控制产品线。
电池管理层5家。中颖电子2025年年报表述其锂电池管理芯片“在电动自行车领域的市场占有率较高”;必易微官网发布电动自行车一站式芯片方案,覆盖400W充电器与3至18串BMS;南芯科技SC8808 80V升降压充电芯片的官方发布明确可用于电动自行车等高功率场景;晶华微以SDM91117与SDM91217两颗17串AFE模拟前端芯片构建覆盖新欧标的10至17串两轮车BMS方案;芯海科技既有两轮车BLE无钥匙解锁与头盔检测方案,也有BMS前端产品。
电机与主控层7家。峰岹科技官网驱动IC应用含电动车,并推出电动自行车控制方案;中微半导的电机芯片应用于“骑行类”并攻克无传感器FOC控制难题,其CMS80F732x高集成MCU明确面向电动两轮车仪表、CMS6163N三相栅极驱动IC面向两轮车电机控制;国民技术N32系列MCU批量用于电动两轮车电机控制器、BMS与仪表;兆易创新GD32官网专访明确其MCU支持两轮电动车的智能仪表ICM、锂电池组与整车控制器VCU;灵动微电子MM32SPIN系列电机控制专用MCU应用于两轮车控制器与电动自行车电机驱动;极海半导体APM32F035有感FOC电机控制MCU用于电动两轮车控制器,并推出电动车BMS与电机控制方案;凌鸥创芯LKS32MC07系列面向两轮车有感FOC控制器,另有栅极驱动芯片用于电动自行车无刷控制器。此外,上海海思Hi3061M电机控制MCU的官网应用场景亦含电动自行车,2026年该公司又以谛听方案全面进军两轮智能座舱。
无线连接层4家。泰凌微电子2021年即通过AEC-Q100车规认证,2023年以“多天线+单芯片”蓝牙车钥匙与双SCO音频转发方案切入头部两轮企业;移芯通信在2025年世界移动通信大会上海站将EC718 Cat.1芯片明确定位为“两轮车电动车”提供通信底座;芯翼信息XY4100 OpenCPU智能两轮车方案已实现规模化量产;紫光展锐官网称其芯片应用于哈啰、美团等共享出行终端。
感知层至少1家。意行半导体是先行者——2022年11月重庆摩博会上,其一次性展出SG24R1、SG24TR12等五款24GHz毫米波MMIC,明确面向两轮车盲区检测应用。
安全芯片层1家。华大恒芯的非机动车RFID数字号牌安全芯片(内置国密算法)已在深圳、杭州、南京等城市试点应用,公司同时是国家标准《电动自行车电子身份与识读通用规范》的起草单位之一。
这24家存量玩家的共同特征是:品类集中在低单价、强电动化的“底座层”,而高价值的智能座舱、感知与安全电子几乎空白。星图研究院亦指出,两轮车数字钥匙长期以BLE为主,成本敏感是核心约束。地图上的空地,留给了2025年之后的新入局者。
增量浪潮:超20家新入局者全景扫描
本报告仅统计芯片设计原厂,激光雷达整机与模组厂(如禾赛科技,其自研“毕加索”SPAD-SoC仅供自家整机使用)、雷达方案商(楚航科技及合资公司灏航科技)、通信模组商(移远通信、广和通、有方科技)、终端与系统集成商(博泰车联、移为通信)均不计入。其中,禾赛FTX纯固态补盲激光雷达获小牛定点、博泰车联获高端两轮车头部企业定点,作为产业动态在后文提及,但不进入芯片原厂统计。
在此基础上,2025年至2026年9月新切入两轮车的本土芯片公司至少20家,部分代表企业如下:
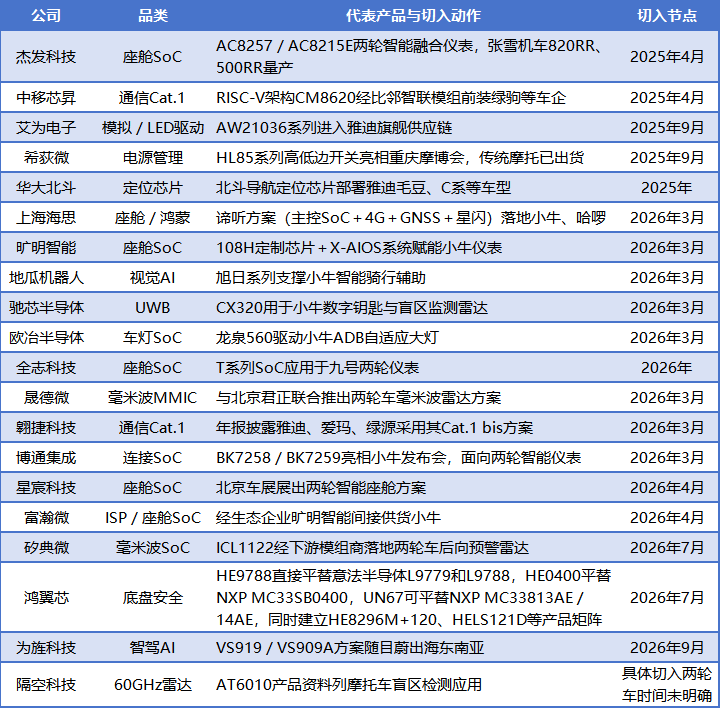
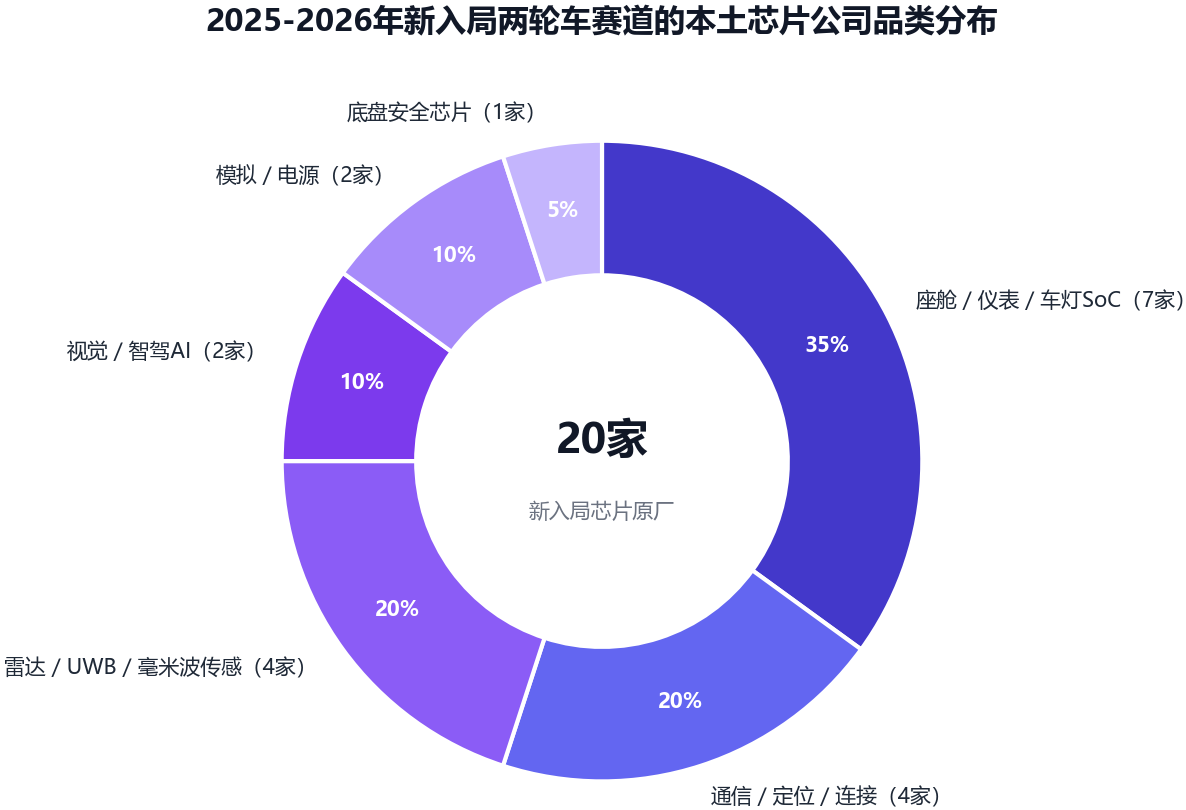
20家公司中,座舱、仪表与车灯SoC类7家(含全志科技),占35%;通信、定位与连接类4家(翱捷科技、中移芯昇、博通集成、华大北斗),占20%;雷达与传感类4家(驰芯半导体、晟德微、隔空科技、矽典微),占20%;视觉与智驾AI类2家(地瓜机器人、为旌科技)、模拟与电源类2家(艾为电子、希荻微),各占10%;底盘安全类1家(鸿翼芯),占5%。
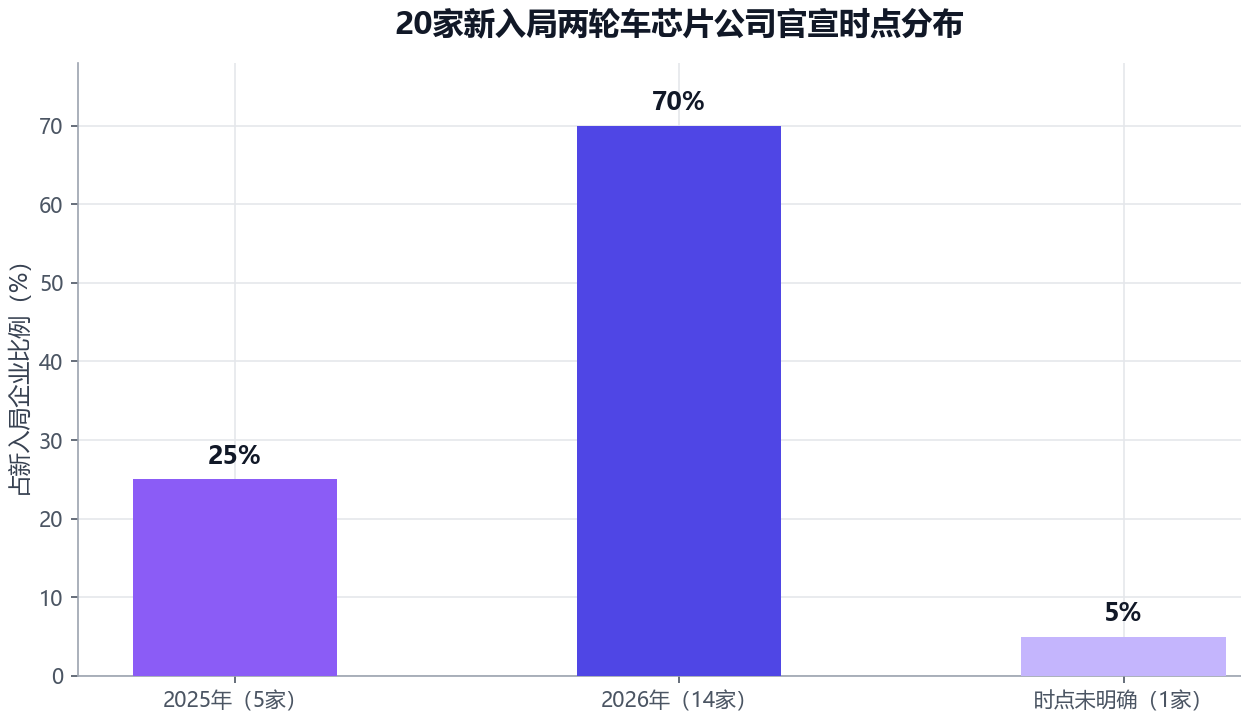
按官宣时点看:2025年5家,占25%;2026年14家,占70%(其中3月17日小牛电动发布会为集中官宣窗口,鸿翼芯于7月慕尼黑电子展首展,全志科技以半年报披露确权);时点未明确1家,占5%。
分赛道看几个关键事实。座舱赛道,小牛体系形成“高通主控+海思鸿蒙+旷明仪表+地瓜视觉+欧冶车灯+驰芯UWB+富瀚微ISP”的集群,星宸科技则把安防视觉SoC的量产经验带入两轮座舱,其相关车载系列累计发货超200万颗;全志科技亦在2026年半年度报告中披露,其T系列SoC已应用于九号两轮仪表。通信赛道呈现“老牌延伸与新势力并进”:截至2025年末翱捷科技Cat.1主芯片累计出货超6亿颗,Counterpoint数据显示Cat.1 bis已占全球蜂窝物联网模组出货近半,其官网ASR3603产品页明确列出两轮车应用;中移芯昇以RISC-V自主架构切入,2026年7月获中国日报网专题报道,并携两轮车智能化全栈方案亮相2026摩博会。感知赛道的“原厂化”仍处早期:有消息显示,国内车载毫米波雷达SoC龙头加特兰、岸达科技已在接触两轮车市场,两轮车雷达目前更多由方案商基于TI、NXP等国际芯片平台集成落地,矽典微、晟德微、隔空科技等国产原厂刚刚起步。
值得注意的是2026年9月的第二十四届重庆摩博会:1120家展商创历史新高,智能化与电动化成为共同方向,但直接参展的芯片设计公司仍然寥寥,芯片公司的存在感更多以“整车发布会官宣、量产车型落地、上市公司年报确权”的三段式呈现。
动因:法规、内卷与智能化三重共振
从24家存量玩家盘踞“电动化底座”,到20余家新入局者扎堆“智能化上层”,两轮车芯片版图的这次迁移并非偶然。它既不是单纯的国产替代情绪驱动,也不是芯片公司一厢情愿的赛道切换,而是市场底盘、法规节点与整车竞争三重力量在同一时间窗口内的共振结果。
其一,市场底盘足够厚。中国两轮车保有量约4.5亿辆;据《2026中国北斗时空产业发展白皮书》,2025年国内电动自行车销量达5490万辆。按每车约10颗MCU估算,仅电动两轮车每年即消耗上亿颗MCU。研究机构QYResearch预测,2031年全球两轮车IoT智能终端市场规模将达197.5亿美元,2025至2031年年复合增长率16.3%。
其二,法规双重倒逼。GB 20073-2025将于2027年7月1日实施:据深交所重组问询文件援引的标准要求,排量大于150mL或电机持续功率大于4.0kW的两轮摩托车须装配ABS,125mL至150mL车型须装ABS或CBS;电动自行车新国标GB 17761-2024已于2025年9月1日实施,新增北斗定位与动态安全监测等要求——华大北斗进入雅迪、爱玛、九号、小牛、绿源等品牌车型的北斗部署清单,正是新国标定位要求的直接映射。网联端,联合国UN-R155法规已将L类摩托车纳入网络安全监管,2027年12月11日起适用新车型、2029年6月11日起覆盖在产车型。法规把安全电子与联网能力从卖点变成门槛。
其三,智能化决定生死。2026年上半年成绩单划出分水岭:传统三强中,雅迪归母净利润12.01亿元、同比下降27.2%,爱玛归母净利润6.65亿元、同比下降45.15%,而九号、小牛、极核等智能新势力逆势增长。调研显示至少72%的受访者认为智能化功能可提升购买意愿;星图研究院预计2026年起UWB数字钥匙渗透率将快速提升。当整车市场承压——奥维云网数据显示,2026年上半年国内电动两轮车内销2825.2万辆、同比下降12.6%——智能化成为唯一的溢价出口,整车厂需要芯片公司“供弹药”,汽车电子公司则需要新市场。
其四,汽车芯片竞争外溢。乘用车智驾“平权”后赛道拥挤,汽车级SoC、ISP、UWB与毫米波技术只需降规格适配即可下沉两轮:旷明智能的108H基于富瀚微车载平台定制,为旌科技把ASIL-D安全岛带入两轮,杰发、地瓜、欧冶均先在汽车电子完成验证。同时,约98%外资占有的车用MCU格局,叠加进口芯片停产切换(鸿翼芯HE0400对标的国际同类产品即将停产),让“第二供应商”成为整车厂的确定动作。
定点与量产:扎堆之后的分化
官宣只是第一步,分化已经出现。
第一梯队是“已量产、有客户、可验证”:杰发科技方案在张雪机车820RR、500RR规模化量产,四维图新在投资者平台确认推进芯片业务两轮车应用;上海海思谛听在小牛、哈啰双线落地,“鸿图计划”年内推动20万台开源鸿蒙两轮装车;翱捷科技Cat.1 bis新国标车型累计出货数百万台;华润微两轮车MOSFET份额超70%;中颖电子、必易微、晶华微、新洁能等在电池与功率层批量出货,全志科技T系列批量用于九号两轮仪表。
第二梯队是“已官宣、待量产”:博通集成(与小牛的具体合作阶段以公告为准)、晟德微(整车定点未公开)、星宸科技(两轮前装量产状态未明确)、鸿翼芯(HE0400已亮相慕尼黑电子展与重庆摩博会,配套车型落地中)。
第三梯队是“间接参与”:富瀚微经旷明智能供货小牛、矽典微经下游模组商落地。
资本同步加注:红杉押注整车端张雪机车,欧冶半导体完成数亿元C轮融资,两条信号线共同指向“两轮车智能化“正从概念走向生意。
未来走势
从“官宣潮”到“量产验收期”,分化只是开始。已量产者锁定先发优势,待量产者争夺定点窗口,间接参与者仍在寻找直接切入口——而真正决定未来两三年格局的,是几个正在逼近的确定性节点。
其一,系统级智能成为分水岭。小牛灵犀AIOS接入大模型并宣布“All in OpenHarmony”、计划2027年年中完成全系底层切换;芯片交付将从单点器件走向“定制SoC+车机OS+生态应用”的全栈模式,座舱SoC竞争将白热化。
其二,安全电子进入放量倒计时。2027年7月1日ABS新规与2027年12月11日UN-R155节点将相继兑现,ABS将向牵引力控制与IMU车身稳定延伸,车规级底盘芯片有望复制HE0400式的国产替代窗口。
其三,感知芯片“原厂化”提速。UWB自2026年起快速渗透;毫米波与激光雷达在高端车型前装(禾赛FTX定点小牛即为例证,尽管其形态为整机),将倒逼加特兰、岸达等雷达SoC原厂跟进官宣——两轮车感知层“方案商主导”的格局会逐步向芯片原厂让渡。
其四,格局将迎来洗牌。44家玩家分食一个年销约5000万台的低毛利市场,尾部整合不可避免;模组商、方案商与原厂的角色边界将被重新划定;生态绑定(鸿蒙、AIOS、高通数字底盘)会形成新的进入壁垒。
其五,出海与标准输出。张雪机车加速布局英国等欧洲市场,为旌方案在印尼登顶当地订单,印度AIS-189等法规有望与国际接轨,中国两轮车智能化方案正随整车出海,为国产芯片打开海外前装市场。
风险同样明确:电动两轮车仍在消化新国标切换与国补退出;整车价格战可能向上游传导;外资在高端安全件的壁垒短期难破。
结论
张雪机车的冠军与估值是面镜子,照出中国两轮车从“性价比制造”到“技术品牌”的转身;而超44家本土芯片公司的先后上车,则是一次自底向上的供应链重构——先由功率、电池、电机层的“隐形冠军”打牢电动化底座,再由座舱、通信、感知层的“汽车级玩家”打开智能化空间。未来两至三年,行业将从“官宣潮”进入“量产验收期”:座舱SoC与UWB最先兑现,ABS等安全电子紧随其后,感知芯片决定上限。对整车厂,宜以平台化芯片加开放系统构建差异化,并锁定双供应链;对芯片公司,真正的考题不是发布会的声量,而是定点转化率与车规级交付能力——两轮车这盘棋,才刚刚进入中盘。